Thuế tỉnh Thanh Hóa tuyên dương 34 doanh nghiệp tuân thủ pháp luật thuế
(TBTCO) - Thuế tỉnh Thanh Hóa vừa tổ chức Hội nghị tuyên dương người nộp thuế có thành tích tốt trong việc tuân thủ chính sách, pháp luật thuế năm 2025.


Lý giải về sự cần thiết của việc sửa đổi, bổ sung “Chuyển mặt hàng phân bón từ đối tượng không chịu thuế giá trị gia tăng (GTGT) sang đối tượng chịu thuế GTGT với mức thuế suất 5%” trong Luật Thuế giá trị gia tăng (sửa đổi), Bộ Tài chính cho biết, tại khoản 3a Điều 5 Luật thuế GTGT hiện hành quy định mặt hàng phân bón thuộc đối tượng không chịu thuế GTGT.
Theo Bộ Tài chính, trong quá trình thực hiện quy định nêu trên, các doanh nghiệp sản xuất phân bón đã kiến nghị sửa đổi quy định này do doanh nghiệp không được kê khai, khấu trừ thuế GTGT đầu vào của hàng hóa, dịch vụ (bao gồm cả hoạt động đầu tư, mua sắm tài sản cố định phục vụ cho hoạt động sản xuất phân bón) mà phải tính vào chi phí sản phẩm, khiến giá thành tăng và lợi nhuận giảm; bất lợi trong cạnh tranh với phân bón nhập khẩu. Khó khăn về nguồn vốn nên doanh nghiệp không chủ động trong đầu tư, mở rộng sản xuất.
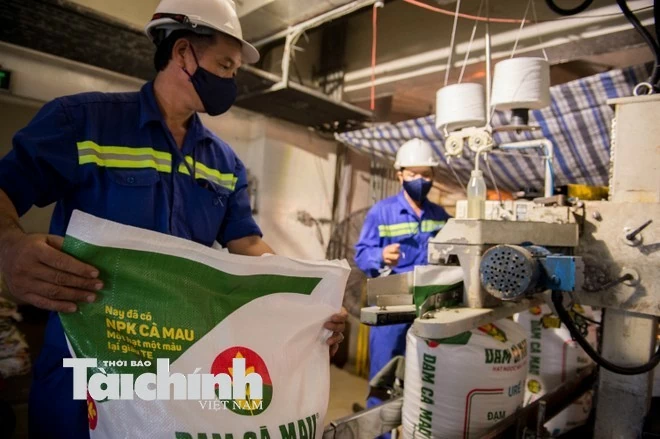 |
| Đưa phân bón vào chịu thuế giá trị gia tăng để vừa thúc đẩy ngành sản xuất phân bón trong nước cạnh tranh được với phân bón nhập khẩu. Ảnh: TN |
Cùng với kiến nghị của doanh nghiệp sản xuất phân bón, Bộ Công thương đã kiến nghị, Hiệp hội Phân bón cũng phản ánh khó khăn của doanh nghiệp sản xuất phân bón và đề nghị chuyển phân bón sang đối tượng chịu thuế GTGT thuế suất 5%.
Bên cạnh đó, lãnh đạo Chính phủ cũng có nhiều văn bản chỉ đạo Bộ Tài chính nghiên cứu sửa đổi chính sách thuế GTGT để tháo gỡ khó khăn cho dự án sản xuất phân bón.
Cùng với đó, đoàn đại biểu Quốc hội các tỉnh, thành phố: Bắc Giang, Cà Mau, Bình Định, Hải Phòng, Nam Định, Tiền Giang cũng có kiến nghị gửi đến Bộ trưởng Bộ Tài chính đề nghị sửa đổi chính sách thuế GTGT đối với mặt hàng phân bón và thực hiện yêu cầu của Quốc hội tại điểm đ mục 2 Nghị quyết số 101/2023/QH15 ngày 24/6/2023 về kỳ họp thứ 5, Quốc hội khóa XV, Chính phủ đã rà soát hệ thống văn bản quy phạm pháp luật, trong đó đề xuất nội dung kiến nghị chuyển mặt hàng phân bón từ đối tượng không chịu thuế GTGT sang đối tượng chịu thuế GTGT thuế suất 5%.
| Theo Bộ Tài chính, việc sửa đổi quy định mặt hàng phân bón thuộc đối tượng chịu thuế GTGT 5% là giải pháp để thực hiện kiến nghị nêu tại Báo cáo số 587/BC-CP ngày 20/10/2023 của Chính phủ về kết quả rà soát hệ thống văn bản quy phạm pháp luật thực hiện Nghị quyết số 101/2023/QH15, kỳ họp thứ 5, Quốc hội khóa XV và xử lý kết quả rà soát theo Nghị quyết số 110/2023/QH15 ngày 29/11/2023 của Quốc hội, kỳ họp thứ 6, Quốc hội khóa XV. Việc chuyển phân bón (đầu vào cho sản xuất nông nghiệp) sang đối tượng chịu thuế GTGT 5% sẽ góp phần tránh hiệu ứng tăng giá thành sản phẩm, tạo thuận lợi cho ngành sản xuất trong nước trong bối cảnh cạnh tranh với hàng nhập khẩu, hỗ trợ tốt hơn cho sản xuất nông nghiệp. |
Bộ Tài chính cho biết, kinh nghiệm quốc tế cho thấy, mặt hàng phân bón là mặt hàng phục vụ sản xuất nông nghiệp nên chính sách thuế GTGT (hoặc thuế hàng hóa dịch vụ, thuế bán hàng) của nhiều nước được thiết kế theo hướng ưu đãi hơn so với các mặt hàng thông thường khác.
Theo đó, Chính phủ nhiều nước đã thông qua các chính sách và chương trình hỗ trợ trên các phương diện khác nhau nhằm tạo điều kiện thuận lợi và thúc đẩy sự phát triển ngành phân bón, trong đó chính sách hỗ trợ về thuế cũng là công cụ thường được các nước sử dụng.
Tuy nhiên, cách thức thiết kế của các nước cũng rất khác nhau. Một số nước không thu thuế GTGT/thuế bán hàng đối với mặt hàng phân bón như: Thái Lan, Lào, Myanmar, Philippines, Pakistan, Mỹ,… Một số nước có thu thuế GTGT/thuế bán hàng đối với mặt hàng phân bón nhưng với mức thuế suất thấp hơn thuế suất phổ thông như: Trung Quốc, Romania, Croatia, Ấn Độ,…
Để vừa thúc đẩy ngành sản xuất phân bón trong nước cạnh tranh được với phân bón nhập khẩu vừa thực hiện mục tiêu thu hẹp đối tượng không chịu thuế GTGT, Chính phủ trình Quốc hội quy định áp dụng mức thuế suất thuế GTGT 5% đối với phân bón tại điểm b khoản 2 Điều 9 dự thảo Luật.
Đánh giá tác động về giá khi chuyển phân bón sang đối tượng chịu thuế GTGT 5%, Bộ Tài chính cho biết, mức thuế suất GTGT 5% sẽ được áp dụng thống nhất đối với mặt hàng phân bón nhập khẩu và phân bón sản xuất trong nước.
Cụ thể, đối với phân bón nhập khẩu: Theo quy định của Luật Thuế GTGT, số thuế GTGT đối với hàng hóa nhập khẩu là giá tính thuế (trị giá tính thuế hàng nhập khẩu) nhân với thuế suất GTGT. Trường hợp áp dụng thuế suất GTGT 5% thì giá phân bón nhập khẩu sẽ tăng thêm 5%.
Đối với phân bón sản xuất trong nước: Theo đánh giá của Hiệp hội Phân bón, giá bán phân bón trong nước ảnh hưởng bởi nhiều yếu tố, trong đó có một số yếu tố quan trọng như: Diễn biến giá dầu mỏ và giá phân bón trên thế giới; chính sách xuất nhập khẩu phân bón của Trung Quốc, quốc gia mà Việt Nam nhập khẩu tới hơn 40% tổng lượng phân bón nhập khẩu; thay đổi cơ cấu cây trồng và chuyển đổi mục đích sử dụng đất; yếu tố mùa vụ và thời tiết; yếu tố giá nông sản.
 |
| Đưa phân bón vào chịu thuế giá trị gia tăng giúp giảm chi phí đầu vào, giảm giá thành |
Sau khi Luật số 71/2014/QH13 có hiệu lực thì giá phân bón có giảm nhẹ. Giá phân Urê trong nước năm 2016 và 2017 đều giảm nhẹ (năm 2016 giảm khoảng 7% tương đương khoảng 500đ/kg so với năm 2015; năm 2017 giảm khoảng 9,21% - 14,75% tương đương 700 - 900đ/kg). Nguyên nhân do nhu cầu thị trường thấp, nguồn cung trong nước dồi dào, nguồn hàng nhập khẩu giá thấp; tồn kho lớn, giá thị trường thế giới giảm.
Tuy nhiên, từ năm 2018 đến năm 2022, giá phân bón Urê đều tăng với tỷ lệ tăng khá mạnh (năm 2022 có mức tăng kỷ lục kể từ khi Luật số 71/2014/QH13 có hiệu lực cho đến nay tăng từ 29,71% - 43,60% (hơn 5.000đ/kg) do căng thẳng địa chính trị giữa Nga và Ucraina gây lo ngại thiếu hụt Urê cũng như thiếu nguyên liệu sản xuất. Năm 2023, giá phân bón năm 2023 chủ yếu có xu hướng giảm, đặc biệt là phân bón Urê (giảm từ 6,29% - 6,40%).
Nguyên nhân chủ yếu do cầu yếu, chi phí sản xuất giảm và chính sách mở cửa trở lại của Trung Quốc khiến nguồn cung phân bón toàn cầu tăng, hoạt động logistic trở nên thông suốt, cước vận chuyển giảm mạnh trong khi nhu cầu sử dụng yếu đã làm giá phân bón giảm mạnh.
Theo số liệu của Hiệp hội Phân bón, số thuế GTGT đầu vào không được khấu trừ phải tính vào chi phí sản xuất kinh doanh của 3 công ty sản xuất phân bón lớn như sau: Tập đoàn Hóa chất Việt Nam (có 11 đơn vị sản xuất phân bón): 885,5 triệu đồng (năm 2023) và 477 triệu đồng (năm 2024); Tổng công ty Phân bón và hóa chất dầu khí: 596,4 triệu đồng (năm 2023) và 474 triệu đồng (năm 2024); Công ty phân bón Dầu khí Cà Mau: 404,4 triệu đồng (năm 2023) và 474 triệu đồng (năm 2024).
Nếu áp dụng mức thuế suất 5% thì tỷ lệ chi phí giảm xuống do được khấu trừ thuế GTGT đầu vào của 3 công ty này khoảng 4 - 6%.
Theo đánh giá của Hiệp hội Phân bón, về lâu dài, do các doanh nghiệp trong nước được giảm chi phí thuế GTGT đầu vào, giảm giá thành dẫn tới có thể giảm giá phân bón nhằm cạnh tranh với phân bón nhập khẩu, bình ổn giá trong nước, tạo điều kiện thuận lợi cho nông dân yên tâm sản xuất.
Đối với nhà sản xuất trong nước được hỗ trợ khoản chênh lệch giữa khấu trừ thuế GTGT đầu vào và thuế GTGT đầu ra (2 - 3%) trong khi hàng nhập khẩu phải chịu thêm 5% GTGT đầu ra nên sẽ tạo môi trường bình đẳng hơn giữa hàng sản xuất trong nước và hàng nhập khẩu. Mặt khác việc được khấu trừ thuế GTGT đầu vào cũng khuyến khích các nhà sản xuất trong nước đầu tư sản xuất, nhất là các dự án sử dụng công nghệ cao, thiết bị hiện đại.
Còn theo số liệu của Tổng cục Thuế, nếu áp dụng thuế suất thuế GTGT 5% đối với mặt hàng phân bón thì doanh nghiệp sản xuất phân bón vẫn còn số thuế GTGT đầu vào phải tiếp tục chuyển sang khấu trừ GTGT đầu vào hoặc được hoàn thuế GTGT (nếu có số thuế GTGT đầu vào chưa được khấu trừ hết trên 300 triệu đồng); như vậy, doanh nghiệp có dư địa để giảm giá bán sản phẩm phân bón./.
| Đánh giá tác động đối với thu ngân sách nhà nước, Bộ Tài chính cho biết, nếu áp dụng thuế suất thuế GTGT 5% đối với mặt hàng phân bón và tính toán theo số liệu của năm 2023 thì chỉ có 10 doanh nghiệp phát sinh số thuế phải nộp trong đó có 3 doanh nghiệp lớn có số thuế phải nộp lần lượt là 70,097 tỷ đồng; 70,1 tỷ đồng và 154,4 tỷ đồng. Đối với số thu thuế GTGT tại khâu nhập khẩu, theo số liệu của Tổng cục Hải quan cung cấp, trị giá phân bón nhập khẩu năm 2023 là khoảng 1,26 tỷ USD, nếu áp dụng thuế suất GTGT 5% thì tại khâu nhập khẩu số thu thuế GTGT khoảng 1.500 tỷ đồng. |