





Thuế cơ sở 12 TP. Hồ Chí Minh thu ngân sách hơn 7.821 tỷ đồng sau 10 tháng
(TBTCO) - Trong 10 tháng đầu năm 2026, Thuế cơ sở 12, Thuế TP. Hồ Chí Minh thu ngân sách nhà nước hơn 7.821 tỷ đồng, vượt 2,2% dự toán pháp lệnh cả năm.


| Chính thức quy định hộ kinh doanh có doanh thu 1 tỷ đồng trở lên phải áp dụng hóa đơn điện tử Hộ kinh doanh được kê hàng tồn kho làm chi phí được trừ khi tính thuế |
Cụ thể, theo Điều 6 Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, các khoản chi được trừ là các khoản chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh, có đủ hóa đơn, chứng từ theo quy định của pháp luật về hóa đơn, chứng từ, pháp luật về kế toán và chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 5 triệu đồng trở lên theo pháp luật về thuế giá trị gia tăng.
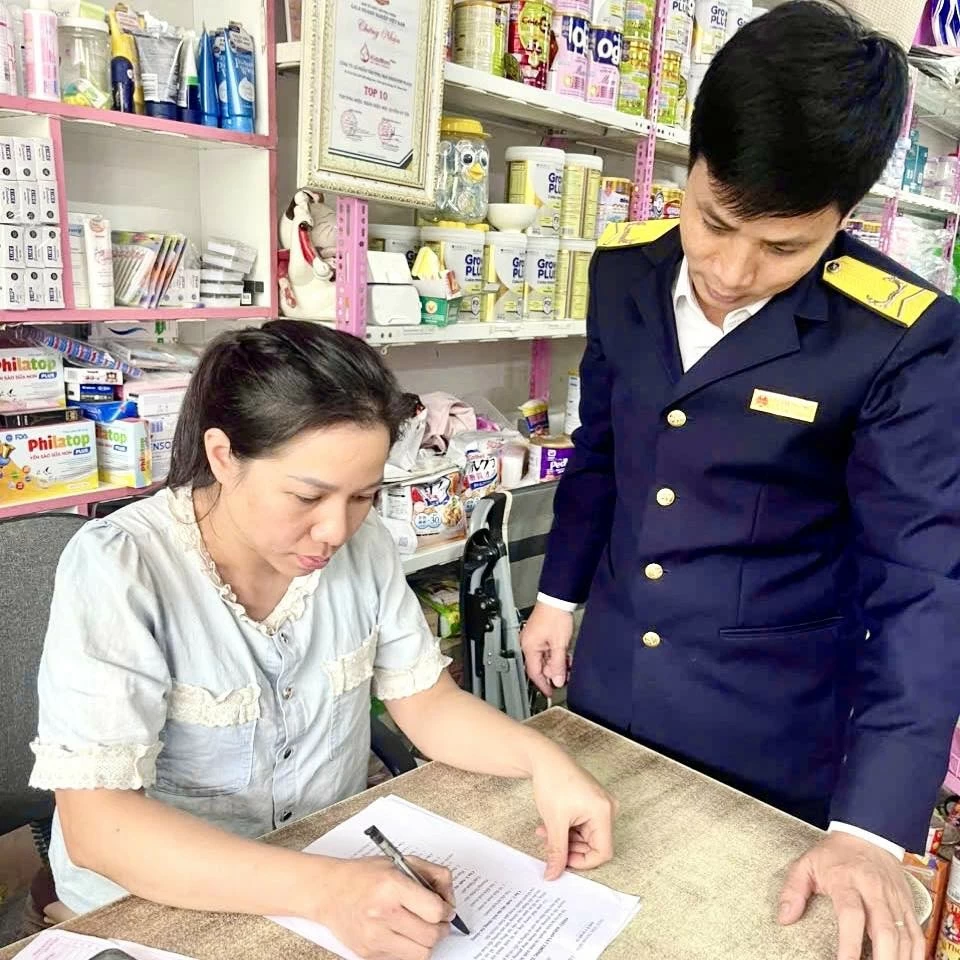 |
| Công chức Thuế tỉnh Thanh Hóa hướng dẫn hộ kinh doanh thực hiện nghĩa vụ thuế. Ảnh: TL |
Cụ thể gồm: Chi phí nguyên liệu, vật liệu, nhiên liệu, năng lượng, hàng hóa sử dụng vào sản xuất, kinh doanh; Chi phí tiền lương, tiền công, tiền thưởng, các khoản phụ cấp, bảo hiểm bắt buộc và các khoản chi trả cho người lao động có đóng bảo hiểm bắt buộc theo quy định; chi phí tiền lương, tiền công, các khoản phụ cấp và các khoản chi trả cho người lao động dưới 1 tháng;
Chi phí khấu hao tài sản cố định phục vụ cho hoạt động sản xuất, kinh doanh. Mức trích khấu hao tài sản cố định được tính vào chi phí hợp lý theo quy định về chế độ quản lý, sử dụng và trích khấu hao tài sản cố định áp dụng đối với doanh nghiệp. Trường hợp tài sản cố định đã khấu hao hết giá trị nhưng vẫn tiếp tục được sử dụng cho sản xuất, kinh doanh thì không được trích khấu hao;
Chi phí dịch vụ mua ngoài như điện, nước, điện thoại, internet, vận chuyển, thuê tài sản, sửa chữa, bảo dưỡng có hóa đơn, chứng từ theo quy định của pháp luật;
Chi phí trả lãi tiền vay vốn sản xuất, kinh doanh của tổ chức tín dụng theo lãi suất thực tế. Chi phí trả lãi tiền vay vốn sản xuất, kinh doanh của đối tượng không phải là tổ chức tín dụng không vượt quá mức quy định tại Bộ luật Dân sự; Các khoản chi khác phục vụ trực tiếp hoạt động sản xuất, kinh doanh.
Các khoản chi không được trừ khi xác định thu nhập tính thuế gồm: Khoản chi không liên quan đến hoạt động sản xuất, kinh doanh; Các khoản chi không có đủ hóa đơn, chứng từ theo quy định của pháp luật;
Khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương của cá nhân kinh doanh, nhóm cá nhân kinh doanh, các thành viên trong hộ kinh doanh trừ các khoản đóng góp bảo hiểm bắt buộc; khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương đã tính vào chi phí nhưng thực tế không chi trả hoặc không có chứng từ thanh toán;
Phần chi khấu hao tài sản cố định vượt mức quy định hoặc khấu hao đối với tài sản cố định không sử dụng cho hoạt động sản xuất, kinh doanh; Các khoản chi phạt vi phạm hành chính, phạt vi phạm hợp đồng, tiền bồi thường do lỗi của cá nhân kinh doanh;
Đất ở và công trình phục vụ sinh hoạt trên đất, xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng mang tên cá nhân, trừ xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng với mục đích kinh doanh vận tải, du lịch;
Các khoản chi phí phục vụ nhu cầu cá nhân, gia đình. Cá nhân kinh doanh có trách nhiệm theo dõi riêng chi phí phục vụ hoạt động kinh doanh và chi phí phục vụ nhu cầu cá nhân, gia đình.
Ngoài ra, Điều 7 Nghị định số 68/2026/NĐ-CP cũng đưa ra quy định, trường hợp hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường theo quy định của pháp luật thuế, thì việc xác định nghĩa vụ thuế được thực hiện theo quy định của pháp luật về từng loại thuế tương ứng./.







