Một kênh tài trợ thương mại ngoài “bộ lọc” room tín dụng tăng mạnh quy mô lên 158.000 tỷ đồng

Theo VDSC, số dư phải thu từ mua hẳn miễn truy đòi bộ chứng từ theo L/C do chính ngân hàng phát hành đã tăng hơn gấp đôi sau 6 quý, lên khoảng 158.000 tỷ đồng vào quý II/2026. Nghiệp vụ này không đi qua bộ lọc giám sát về room tín dụng, phân loại nhóm nợ, trích lập dự phòng, song quy mô tăng nhanh, đặt ra yêu cầu theo dõi rủi ro chất lượng tài sản tiềm ẩn.
aa

Một nghiệp vụ không tính room tín dụng, loại khỏi phân loại nợ

Công ty cổ phần Chứng khoán Rồng Việt (VDSC) vừa công bố báo cáo phân tích về nghiệp vụ mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng (L/C) do chính ngân hàng phát hành, đây được xem là một kênh tài trợ thương mại nằm ngoài room tín dụng và phân loại nợ.

Nghiệp vụ này bắt nguồn từ forfaiting - hoạt động mua hẳn miễn truy đòi khoản phải thu thương mại - vốn là sản phẩm ngân hàng phổ biến và đã được chuẩn hóa quốc tế.

Trong cấu trúc gốc, nhà xuất khẩu bán khoản phải thu như: hối phiếu, kỳ phiếu, bộ chứng từ theo L/C cho một ngân hàng (forfaiter) với mức chiết khấu trên cơ sở miễn truy đòi để nhận thanh toán trước, qua đó, chuyển rủi ro mất khả năng thanh toán của ngân hàng phát hành (issuing bank) và của nhà nhập khẩu sang bên mua bộ chứng từ.

Ngân hàng mua bộ chứng từ sẽ nhận số tiền thanh toán từ ngân hàng phát hành hoặc ngân hàng xác nhận và không có quyền truy đòi khách hàng trong trường hợp không nhận được đầy đủ số tiền từ các ngân hàng này.
Một kênh tài trợ thương mại ngoài “bộ lọc” room tín dụng tăng mạnh quy mô lên 158.000 tỷ đồng
Số dư phải thu từ mua hẳn miễn truy đòi bộ chứng từ theo L/C do chính ngân hàng phát hành ước đạt 158.000 tỷ đồng tính đến quý II/2026. Ảnh minh họa.

Theo VDSC, điểm cần lưu ý là trong thông lệ quốc tế, bên mua bộ chứng từ và ngân hàng phát hành thường là hai chủ thể khác nhau - đó chính là điều kiện để rủi ro được chuyển giao rủi ro thực sự.

Khi ngân hàng mua lại chính bộ chứng từ theo L/C do mình phát hành, nghiệp vụ trở thành biến thể tự tài trợ của tài trợ thương mại theo L/C trả chậm.

Điểm cốt lõi là chính ngân hàng phát hành là bên mua lại bộ chứng từ và giải ngân tiền thật cho bên thụ hưởng. “Không có rủi ro nào được chuyển giao ra bên ngoài - ngân hàng đang thanh toán sớm cho nghĩa vụ do chính mình cam kết. Bên có nghĩa vụ hoàn trả cuối cùng là bên đề nghị mở L/C, tức nhà nhập khẩu hoặc người mua trong nước (đối với L/C nội địa)” - VDSC nêu rõ.

Về bản chất kinh tế, đây là một khoản tài trợ vốn lưu động ngắn hạn cho doanh nghiệp là nhà nhập khẩu/người mua. Ở cấu trúc mới, ngân hàng phát hành đồng thời là bên cam kết và bên bỏ vốn.

Theo nhóm phân tích VDSC, Thông tư 21/2024/TT-NHNN ngày 28/6/2024 quy định về nghiệp vụ thư tín dụng và các hoạt động kinh doanh khác liên quan đến thư tín dụng (Thông tư 21) đã siết hoạt động thư tín dụng trả chậm có điều khoản trả ngay (UPAS L/C), trong khi mua hẳn miễn truy đòi bộ chứng từ theo L/C do chính ngân hàng phát hành được loại khỏi phạm vi cấp tín dụng

Ngân hàng Nhà nước cũng lập luận rằng, hoạt động mua hẳn miễn truy đòi bộ chứng từ không mang bản chất là hình thức cấp tín dụng, mà là khoản mua bán hẳn bộ chứng từ theo thư tín dụng, do đó, thuộc phạm vi hoạt động kinh doanh khác.

Trên cơ sở đó, Thông tư 31/2024/TT-NHNN ngày 30/6/2024 quy định về phân loại tài sản có trong hoạt động của ngân hàng thương mại, tổ chức tín dụng phi ngân hàng, chi nhánh ngân hàng nước ngoài (Thông tư 31) loại trừ trường hợp mua hẳn miễn truy đòi bộ chứng từ theo L/C do chính ngân hàng phát hành khỏi yêu cầu phân loại nợ.

“Hệ quả là hoạt động này vừa nằm ngoài room tín dụng, vừa không phải phản ánh rủi ro tín dụng đối với bên đề nghị mở L/C thông qua phân nhóm nợ và trích lập dự phòng. Đáng chú ý là trong thông lệ quốc tế, lợi ích ngoại bảng của forfaiting thuộc về khách hàng xuất khẩu, còn ngân hàng vẫn ghi nhận tài sản và tính tài sản có rủi ro bình thường. Ở biến thể này, người hưởng lợi về mặt chỉ tiêu giám sát lại chính là ngân hàng” - VDSC nêu quan điểm.

Lưu ý rủi ro chất lượng tài sản tiềm ẩn từ 158.000 tỷ đồng

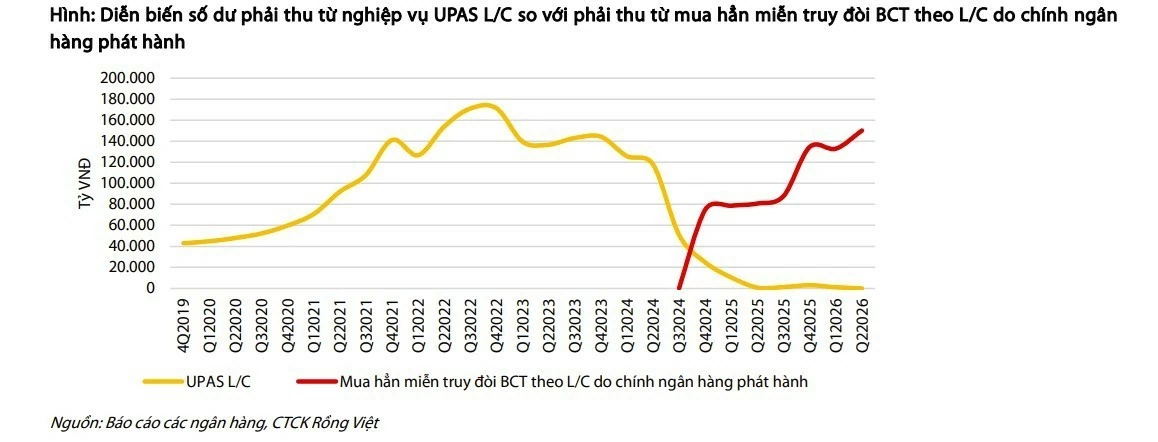
Theo thống kê của VDSC, số dư UPAS L/C toàn nhóm đạt đỉnh hơn 171.000 tỷ đồng cuối năm 2022, giảm mạnh từ quý III/2024 (thời điểm Thông tư 21 có hiệu lực) và về gần bằng 0 từ giữa năm 2025.

Một kênh tài trợ thương mại ngoài “bộ lọc” room tín dụng tăng mạnh quy mô lên 158.000 tỷ đồng

Ở chiều ngược lại, số dư phải thu từ mua hẳn miễn truy đòi bộ chứng từ theo L/C do chính ngân hàng phát hành xuất hiện lần đầu tại Techcombank trong quý III/2024, mở rộng tại nhiều ngân hàng từ quý IV/2024 và đạt gần 75.000 tỷ đồng ngay tại quý này.

Đến quý II/2026, quy mô ước đạt 158.000 tỷ đồng, tăng hơn gấp đôi sau 6 quý và tương đương khoảng 90% đỉnh UPAS L/C cũ.

“Diễn biến cho thấy sự thay thế công cụ tài trợ thương mại: dòng vốn dịch chuyển sang cấu trúc mang lại lợi thế lớn hơn về chỉ tiêu giám sát” - VDSC đánh giá.

Một kênh tài trợ thương mại ngoài “bộ lọc” room tín dụng tăng mạnh quy mô lên 158.000 tỷ đồng
“Vì ngân hàng được hưởng lợi về mặt chỉ tiêu giám sát - room tín dụng và phân loại nợ - khi thực hiện mua hẳn miễn truy đòi bộ chứng từ theo L/C do chính mình phát hành, quy mô, tỷ trọng và tốc độ tăng của khoản mục này cần được đưa vào khung đánh giá chất lượng tài sản tiềm ẩn” - nhóm phân tích của VDSC nêu quan điểm.

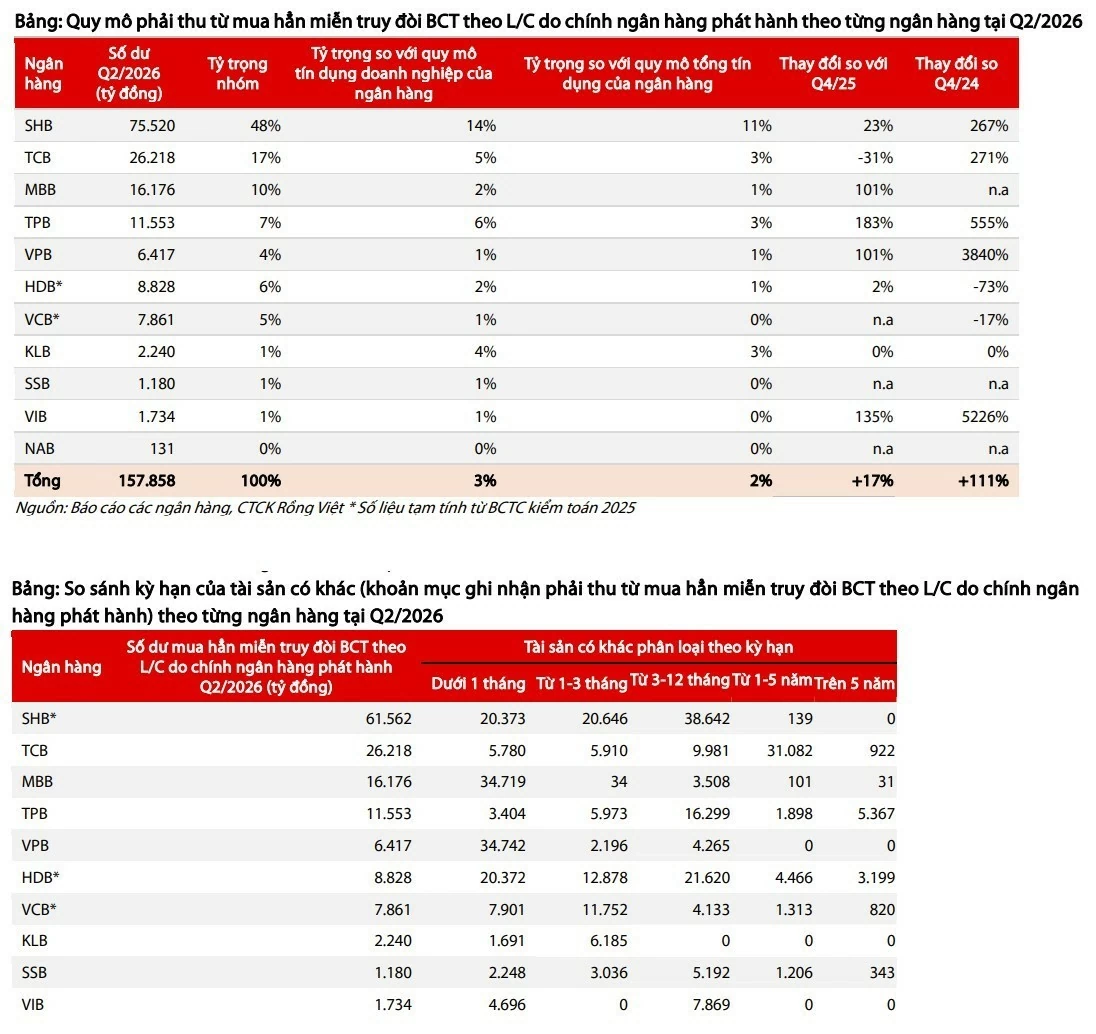
Theo VDSC, kỳ hạn của Tài sản có khác tại Techcombank là điểm bất thường. Bảng phân tích kỳ hạn trong báo cáo tài chính của Techcombank cho thấy 31.082 tỷ đồng Tài sản có khác thuộc dải trên 1 năm đến 5 năm - cao hơn cả số dư 26.218 tỷ đồng của khoản mục đang phân tích.

“Tài trợ thương mại theo thông lệ hiếm khi vượt 360 ngày và cấu phần lớn còn lại của Tài sản có khác là lãi và phí phải thu thường có kỳ hạn dưới 3 tháng. Chúng tôi trình bày quan sát này như một dấu hiệu cần kiểm chứng, chưa phải kết luận, vì Tài sản có khác còn bao gồm nhiều cấu phần khác” - VDSC nêu rõ.

Nếu Ngân hàng Nhà nước thu hẹp ngoại lệ về hoạt động mua hẳn miễn truy đòi bộ chứng từ do chính ngân hàng phát hành tại Thông tư 31, các ngân hàng sẽ phải phân loại lại khoản mục và trích lập dự phòng.

Tác động thực sự nằm ở room tín dụng - khi được tính vào dư nợ, khoản mục sẽ chiếm dụng hạn mức tăng trưởng, buộc ngân hàng giảm tốc cho vay mới hoặc xin nới room. Điều này có tác động lớn tới những ngân hàng có quy mô hoạt động mua hẳn miễn truy đòi bộ chứng từ lớn so với dư nợ cấp tín dụng hiện hữu.

Khi đó, rủi ro thứ cấp liên quan đến phân nhóm nợ khi chất lượng tài sản thực của danh mục tài trợ thương mại này sẽ được bộc lộ. Đây là ẩn số không thể ước lượng từ thông tin công bố./.


Ánh Tuyết

Đọc thêm

Minh bạch là chìa khóa để tăng độ phủ bảo hiểm nhúng

Minh bạch là chìa khóa để tăng độ phủ bảo hiểm nhúng

(TBTCO) - Bảo hiểm nhúng mở ra dư địa tăng trưởng nhờ tích hợp vào giao dịch số, bán theo khoảnh khắc, thay vì sản phẩm. Theo ông Trần Nguyên Đán - Viện trưởng Học viện Bảo hiểm và Quản trị rủi ro tài chính (IFRM), lợi thế tiếp cận khách hàng của ngân hàng càng lớn, yêu cầu minh bạch và bảo vệ quyền lựa chọn càng cấp thiết, tránh chạy theo “độ phủ” mà bỏ quên “độ hiểu”.
BIDV khẳng định vị thế “Thương hiệu quốc gia”

BIDV khẳng định vị thế “Thương hiệu quốc gia”

(TBTCO) - Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) vừa được Hội đồng thương hiệu quốc gia vinh danh tại Lễ công bố sản phẩm đạt Thương hiệu quốc gia Việt Nam năm 2026. Đây là lần thứ 9 BIDV được trao tặng danh hiệu uy tín này.
Đã chuyển đổi mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân cho hơn 101,49 triệu người

Đã chuyển đổi mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân cho hơn 101,49 triệu người

Tính đến ngày 16/10, Bảo hiểm xã hội Việt Nam đã thực hiện chuyển đổi thành công mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân cho hơn 101,49 triệu người trên phần mềm Thu và quản lý sổ, thẻ, đạt 99,17% tổng số người thuộc phạm vi chuyển đổi.
Bảo Việt: Vì người Việt, Vì tương lai Việt - tự hào Thương hiệu quốc gia

Bảo Việt: Vì người Việt, Vì tương lai Việt - tự hào Thương hiệu quốc gia

(TBTCO) - Tại chương trình Lễ công bố sản phẩm đạt Thương hiệu quốc gia Việt Nam năm 2026, Bảo Việt một lần nữa được vinh danh Thương hiệu quốc gia với ba sản phẩm uy tín. Sự ghi nhận này góp phần khẳng định chất lượng và vị thế của Bảo Việt trên thị trường tài chính - bảo hiểm Việt Nam.
Tỷ giá USD hôm nay (17/10): USD tự do giảm sâu, DXY mất mốc 102 điểm trước thềm cuộc họp Fed

Tỷ giá USD hôm nay (17/10): USD tự do giảm sâu, DXY mất mốc 102 điểm trước thềm cuộc họp Fed

(TBTCO) - Sáng 17/10, tỷ giá trung tâm ở mức 25.637 đồng, tăng 8 đồng so với cuối tuần trước, đảo chiều sau hai tuần giảm liên tiếp. Ngược lại, USD tự do giảm mạnh lùi dưới 26.000 đồng, trong khi chỉ số DXY mất mốc 102 điểm. Lạm phát Mỹ gia tăng, trong khi Chủ tịch Fed chưa hé lộ lộ trình lãi suất trước cuộc họp ngày 27 - 28/10.
Giá vàng hôm nay ngày 17/10: Vàng miếng, vàng nhẫn trong nước đồng loạt tăng đến 600.000 đồng/lượng

Giá vàng hôm nay ngày 17/10: Vàng miếng, vàng nhẫn trong nước đồng loạt tăng đến 600.000 đồng/lượng

(TBTCO) - Giá vàng trong nước tăng từ 500.000 đến 600.000 đồng/lượng, đưa vàng miếng lên 143,9 triệu đồng/lượng và vàng nhẫn lên cao nhất 143,5 triệu đồng/lượng.
MBV được chấp thuận tăng vốn điều lệ lên 3500 tỷ đồng

MBV được chấp thuận tăng vốn điều lệ lên 3500 tỷ đồng

(TBTCO) - Mới đây, Ngân hàng Nhà nước Việt Nam (NHNN) vừa ban hành Quyết định số 136/QĐ-QLGS4 ngày 15/10/2026 chấp thuận việc Ngân hàng TNHH MTV Việt Nam Hiện Đại (MBV) tăng vốn điều lệ lên 3500 tỷ đồng.
BIDV lên kế hoạch phát hành tối đa 8.000 tỷ đồng trái phiếu quý IV, lãi suất tăng nhiệt

BIDV lên kế hoạch phát hành tối đa 8.000 tỷ đồng trái phiếu quý IV, lãi suất tăng nhiệt

(TBTCO) - BIDV vừa phê duyệt phương án phát hành tối đa 8.000 tỷ đồng trái phiếu riêng lẻ trong quý IV/2026, sau kế hoạch chào bán 20.000 tỷ đồng trái phiếu ra công chúng, lãi suất các lô trái phiếu BIDV gần đây tăng rõ rệt. Hiện nhiều ngân hàng đẩy mạnh huy động vốn qua kênh trái phiếu nhằm bổ sung vốn cấp 2, đáp ứng nhu cầu tăng trưởng tín dụng.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 140,100 143,100
Hà Nội - PNJ 140,100 143,100
Đà Nẵng - PNJ 140,100 143,100
Miền Tây - PNJ 140,100 143,100
Tây Nguyên - PNJ 140,100 143,100
Đông Nam Bộ - PNJ 140,100 143,100
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,060 14,360
Miếng SJC Nghệ An 14,060 14,360
Miếng SJC Thái Bình 14,060 14,360
N.Tròn, 3A, Đ.Vàng H.Nội 13,880 14,280
N.Tròn, 3A, Đ.Vàng N.An 13,880 14,280
N.Tròn, 3A, Đ.Vàng T.Bình 13,880 14,280
NL 99.99 13,150
Nhẫn Tròn Thái Bình 13,050
Trang sức 99.9 13,560 14,160
Trang sức 99.99 13,570 14,170
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Hồ Chí Minh - Vàng SJC 5 chỉ 1,406 14,362
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 1,406 14,363
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,401 1,431
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,401 1,432
Hồ Chí Minh - Nữ trang 99,99% 1,376 1,421
Hồ Chí Minh - Nữ trang 99% 133,693 140,693
Hồ Chí Minh - Nữ trang 75% 96,936 106,736
Hồ Chí Minh - Nữ trang 68% 86,988 96,788
Hồ Chí Minh - Nữ trang 61% 7,704 8,684
Hồ Chí Minh - Nữ trang 58,3% 73,203 83,003
Hồ Chí Minh - Nữ trang 41,7% 49,612 59,412
Miền Bắc - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Hạ Long - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Hải Phòng - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Miền Trung - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Huế - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Nha Trang - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Biên Hòa - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Miền Tây - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Cà Mau - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Cập nhật: 18/10/2026 20:00
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17448 17720 18309
CAD 17779 18053 18675
CHF 30781 31158 31797
CNY 0 3830 3926
EUR 28473 28690 29770
GBP 33709 34098 35033
HKD 0 3168 3371
JPY 157 160 167
KRW 0 18 20
NZD 0 14320 14917
SGD 19695 19976 20546
THB 689 752 806
USD (1,2) 25630 0 0
USD (5,10,20) 25668 0 0
USD (50,100) 25696 25710 26080
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,685 25,685 26,065
USD(1-2-5) 24,658 - -
USD(10-20) 24,658 - -
EUR 28,507 28,530 29,883
JPY 159.19 159.48 169.13
GBP 33,818 33,910 35,099
AUD 17,673 17,737 18,408
CAD 17,917 17,975 18,641
CHF 30,968 31,064 31,993
SGD 19,791 19,853 20,642
CNY - 3,795 3,940
HKD 3,230 3,240 3,376
KRW 17.9 18.67 20.31
THB 738.13 747.25 799.91
NZD 14,335 14,468 14,904
SEK - 2,566 2,656
DKK - 3,823 3,959
NOK - 2,691 2,787
LAK - 0.88 1.22
MYR 5,923.13 - 6,687.65
TWD 721.45 - 874.11
SAR - 6,776.46 7,138.59
KWD - 81,705 86,947
AED - 6,790 7,317
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,665 25,695 26,075
EUR 28,502 28,645 29,870
GBP 33,836 34,006 35,040
HKD 3,225 3,244 3,361
CHF 30,831 30,986 31,935
JPY 158.94 160.55 168.54
AUD 17,634 17,758 18,354
SGD 19,774 19,954 20,548
THB 743 758 796
CAD 17,928 18,018 18,617
NZD 14,425 14,982
KRW 18.75 20.74
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25690 25690 26086
AUD 17676 17776 18701
CAD 17939 18039 19053
CHF 31052 31082 32659
CNY 3811.7 3836.7 3971.9
CZK 0 1140 0
DKK 0 3900 0
EUR 28705 28735 30460
GBP 34035 34085 35837
HKD 0 3315 0
JPY 160.49 160.99 171.5
KHR 0 6.097 0
KRW 0 19 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2730 0
NZD 0 14481 0
PHP 0 380 0
SEK 0 2590 0
SGD 19866 19996 20717
THB 0 720.1 0
TWD 0 810 0
SJC 9999 14090000 14090000 14390000
SBJ 12500000 12500000 14390000
Cập nhật: 18/10/2026 20:00
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30