Đầu tư công mở đường, khơi thông nguồn lực
(TBTCO) - Trong giai đoạn phát triển mới, Quảng Ninh tiếp tục sử dụng đầu tư công để hoàn thiện hạ tầng, tháo gỡ điểm nghẽn và tạo điều kiện thu hút nguồn lực ngoài ngân sách.



Thông tư áp dụng cho các tài sản kết cấu hạ tầng thuỷ lợi là tài sản cố định có thời gian sử dụng từ 1 năm trở lên, nguyên giá từ 10 triệu đồng trở lên, do các đơn vị sự nghiệp công lập, cơ quan chuyên môn thủy lợi, hoặc doanh nghiệp 100% vốn nhà nước (không tính thành phần vốn nhà nước) được giao quản lý, khai thác.
Mỗi một tài sản kết cấu hạ tầng thủy lợi là một đối tượng ghi sổ kế toán. Kế toán tài sản kết cấu hạ tầng thủy lợi phải phản ánh, ghi chép đầy đủ thông tin về nguyên giá, giá trị còn lại, hao mòn hoặc khấu hao của tài sản.
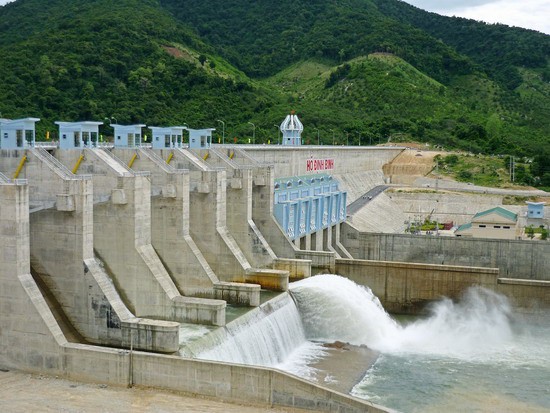 |
| Tài sản kết cấu hạ tầng thủy lợi phải được kiểm kê định kỳ hàng năm. Ảnh: T.L |
Các cơ quan, đơn vị, doanh nghiệp được giao quản lý, khai thác tài sản kết cấu hạ tầng thủy lợi có trách nhiệm ghi sổ kế toán đối với toàn bộ tài sản này được giao quản lý theo quy định của pháp luật về kế toán.
Thực hiện kiểm kê tài sản định kỳ hàng năm; thực hiện tổng kiểm kê theo quyết định của cơ quan có thẩm quyền; thực hiện điều chỉnh số liệu kế toán nếu có chênh lệch phát sinh khi thực hiện kiểm kê, đảm bảo số liệu theo dõi trên sổ kế toán phải phù hợp, khớp đúng với số liệu thực tế.
| Tài sản kết cấu hạ tầng thủy lợi đã tính đủ hao mòn hoặc đã khấu hao hết giá trị nhưng vẫn còn sử dụng được thì cơ quan, đơn vị, doanh nghiệp được giao quản lý, khai thác tài sản tiếp tục thực hiện quản lý, sử dụng, theo dõi, bảo quản tài sản theo quy định và không phải tính hao mòn, trích khấu hao. |
Thực hiện kê khai, báo cáo tình hình sử dụng tài sản theo quy định tại Nghị định 08/2025/NĐ-CP quy định việc quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng thủy lợi của Chính phủ và pháp luật có liên quan.
Đối với tài sản kết cấu hạ tầng thủy lợi không còn nhu cầu sử dụng nhưng chưa tính đủ hao mòn hoặc chưa khấu hao hết giá trị theo quy định thì cơ quan, đơn vị, doanh nghiệp được giao quản lý, khai thác tài sản tiếp tục thực hiện quản lý, theo dõi, bảo quản tài sản theo quy định và tính hao mòn, trích khấu hao theo quy định tại Thông tư này cho đến khi được xử lý theo quy định.
Đối với tài sản kết cấu hạ tầng thủy lợi đã tính đủ hao mòn hoặc đã khấu hao hết giá trị nhưng vẫn còn sử dụng được thì cơ quan, đơn vị, doanh nghiệp được giao quản lý, khai thác tài sản tiếp tục thực hiện quản lý, sử dụng, theo dõi, bảo quản tài sản theo quy định và không phải tính hao mòn, trích khấu hao.
Trường hợp tài sản kết cấu hạ tầng thủy lợi đã tính đủ hao mòn hoặc đã khấu hao hết giá trị nhưng sau đó thuộc trường hợp phải thay đổi nguyên giá theo quy định tại Thông tư này thì phải tính hao mòn, trích khấu hao theo quy định cho thời gian sử dụng còn lại (nếu có) sau khi thay đổi nguyên giá.
Trường hợp cho thuê quyền khai thác tài sản kết cấu hạ tầng thủy lợi thì cơ quan, đơn vị được giao quan lý, khai thác tài sản tiếp lục thực hiện quản lý, theo dõi và tính hao mòn, trích khấu hao tài sản theo quy định tại Thông tư này trong thời gian cho thuê quyền khai thác.
Trong trường hợp cho thuê hoặc chuyển nhượng có thời hạn quyền khai thác, đơn vị quản lý tiếp tục theo dõi và tính hao mòn/khấu hao, trừ giai đoạn chuyển nhượng. Sau khi hết thời hạn chuyển nhượng, tài sản được tiếp nhận lại và xác định lại nguyên giá để tiếp tục quản lý.
Về cách xác định nguyên giá tài sản kết cấu hạ tầng thủy lợi, Thông tư của Bộ Tài chính quy định, đối với tài sản đã đưa vào sử dụng trước ngày Nghị định số 08/2025/NĐ-CP có hiệu lực thi hành thì nguyên giá tài sản là nguyên giá đang được theo dõi, ghi sổ kế toán.
 |
| Ảnh minh họa |
Đối với tài sản đầu tư xây dựng mới, hoàn thành đưa vào sử dụng kể từ ngày Nghị định số 08/2025/NĐ-CP có hiệu lực, giá trị quyết toán được cơ quan, người có thẩm quyền phê duyệt theo quy định. Nhưng nếu tài sản chưa có quyết toán thì sử dụng giá trị tạm tính từ thẩm tra, nghiệm thu hoặc dự toán…
| Việc tính hao mòn thực hiện mỗi năm 1 lần vào tháng 12, trước khi khoá sổ kế toán, trong khi khấu hao được trích hàng tháng nếu chi phí được tính vào giá dịch vụ thủy lợi. Các đơn vị vừa tính hao mòn vừa trích khấu hao thì việc tính hao mòn và trích khấu hao thực hiện theo tháng. |
Nguyên giá của tài sản kết cấu hạ tầng thủy lợi tiếp nhận từ việc được giao, điều chuyển kể từ ngày Nghị định số 08/2025/NĐ-CP có hiệu lực sẽ bao gồm nguyên giá từ biên bản bàn giao và các chi phí liên quan. Nguyên giá có thể thay đổi khi tài sản được nâng cấp, tháo dỡ, lắp đặt thêm bộ phận hoặc bị hư hỏng do thiên tai…
Thông tư 24/2025/TT-BTC cũng quy định rõ về nguyên tắc, danh mục và phương pháp tính hao mòn, trích khấu hao tài sản kết cấu hạ tầng thủy lợi.
Cụ thể, Thông tư quy định rõ thời gian tính hao mòn/trích khấu hao và tỷ lệ hao mòn/khấu hao tùy thuộc vào loại tài sản. Đơn cử như hệ thống kết cấu hạ tầng thủy lợi hoàn chỉnh có thời gian tính hao mòn/trích khấu hao là 20 - 80 năm, tỷ lệ hao mòn/khấu hao là 1,25 - 5%/năm; tải sản là trụ sở làm việc, nhà - trạm quản lý cấp IV có thời gian tính hao mòn/trích khấu hao là 15 năm, tỷ lệ hao mòn/khấu hao là 6,67%/năm; đập, hồ chưa nước cấp đặc biệt có thời gian tính hao mòn/trích khấu hao là 60 năm, tỷ lệ hao mòn/khấu hao là 1,67%/năm…/.