Tìm động lực mới
Khép lại tháng 9/2026, VN-Index đóng cửa tại 1.768,62 điểm, giảm hơn 63 điểm so với cuối tháng 8. Áp lực chốt lời tại một số cổ phiếu vốn hóa lớn cùng hoạt động bán ròng của khối ngoại đã tác động tới diễn biến thị trường, đặc biệt vào thời điểm cuối quý. Sức cầu chưa cải thiện rõ nét với giá trị giao dịch trên HOSE trong quý III giảm 22,3% so với quý II. Thanh khoản thu hẹp phản ánh sự dè dặt của nhà đầu tư trước các quyết định gia tăng tỷ trọng cổ phiếu.
Trong khi đó, tác động của nâng hạng cần được đánh giá theo lộ trình. FTSE Russell chính thức đưa thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp từ ngày 21/9, còn quá trình đưa cổ phiếu Việt Nam vào các chỉ số liên quan phải kéo dài đến tháng 9/2027.
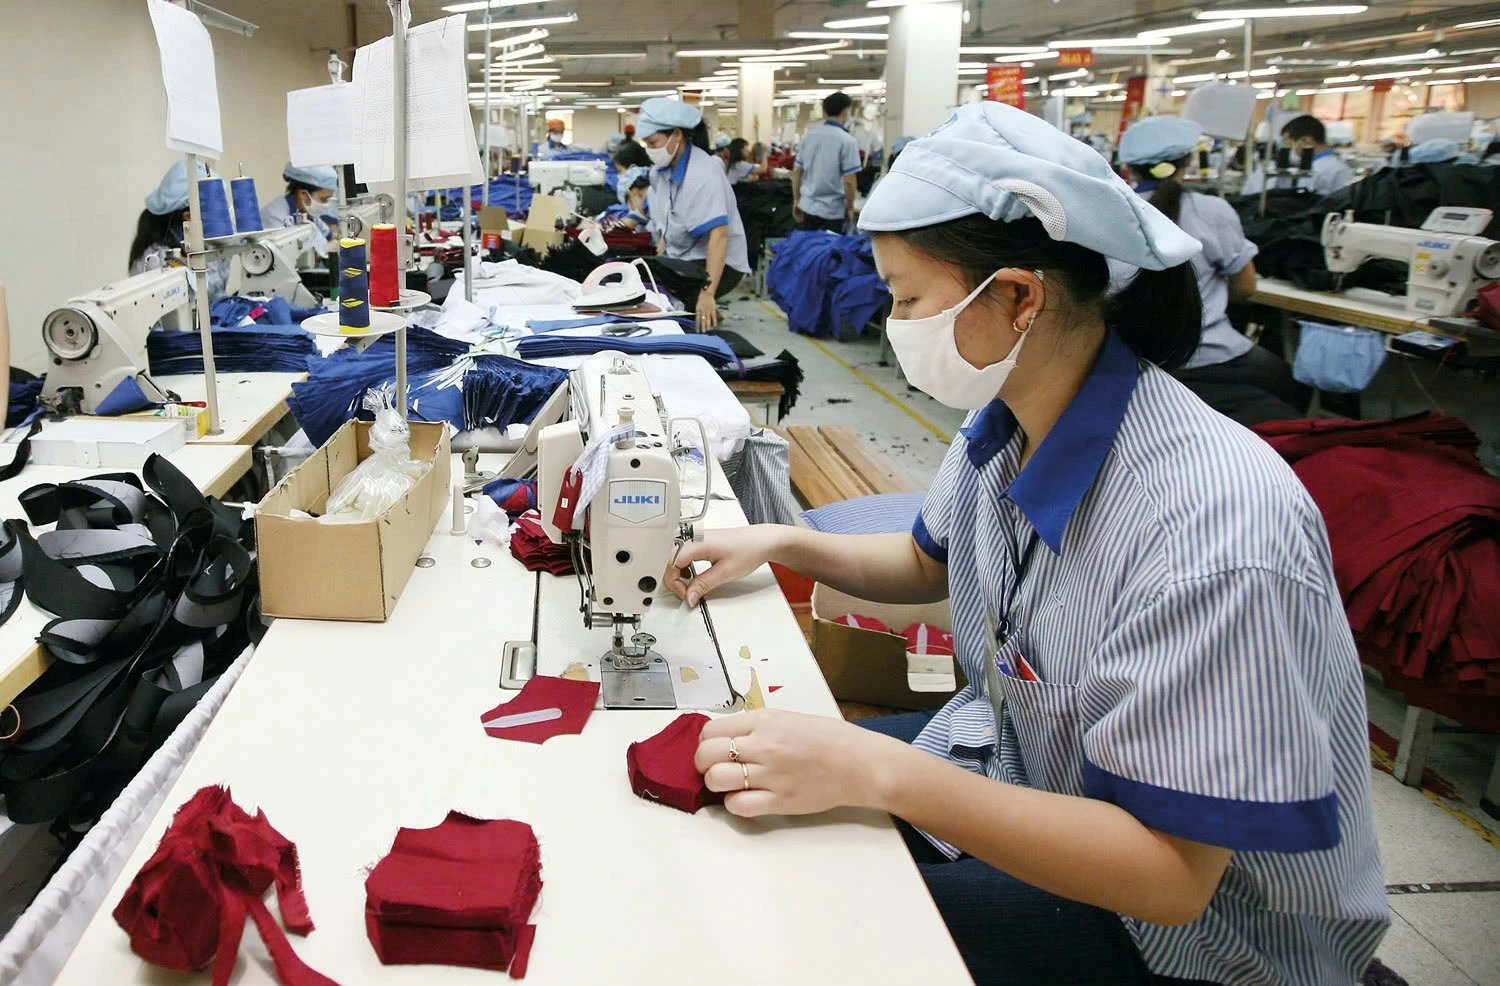 |
| Vinatex ước lợi nhuận trước thuế hợp nhất 9 tháng tăng 40,7% so với cùng kỳ. Ảnh: Đức Thanh |
Cơ hội tiếp cận dòng vốn quốc tế theo đó sẽ mở rộng từng bước, cùng với sự tham gia của các tổ chức đầu tư. Hoạt động mua bán của khối ngoại trong từng phiên còn chịu ảnh hưởng bởi việc cơ cấu danh mục, định giá cổ phiếu và nhu cầu phân bổ vốn. Diễn biến dòng vốn sau nâng hạng vì vậy cần được quan sát trong khoảng thời gian dài hơn để thấy rõ hiệu ứng, đồng thời đặt trong tương quan với thanh khoản và sức cầu của thị trường.
Khả năng thu hút vốn còn gắn với chất lượng doanh nghiệp, triển vọng kinh doanh và mức định giá mà nhà đầu tư sẵn sàng chấp nhận. Mùa công bố kết quả kinh doanh quý III đến gần được kỳ vọng bổ sung cơ sở cho những đánh giá này.
Theo các chuyên gia, thị trường có những doanh nghiệp chất lượng, tăng trưởng tốt; việc xem xét cơ hội cần dựa trên triển vọng doanh nghiệp và nền kinh tế. Với mùa báo cáo quý III, mức tăng lợi nhuận cần được đặt cùng nguồn đóng góp và khả năng duy trì. Sự cải thiện từ tiêu thụ, sản lượng và hiệu quả kinh doanh sẽ phác thảo dần triển vọng doanh nghiệp trong những tháng cuối năm cùng khả năng hoàn thành những kế hoạch đặt ra.
Sức bật từ hoạt động kinh doanh
Sức mua nội địa, nhu cầu vật liệu xây dựng và mặt bằng giá một số hàng hóa đang tạo cơ sở cho kỳ vọng lợi nhuận quý III. Trong một báo cáo công bố mới đây, các chuyên gia từ Khối phân tích Công ty Chứng khoán MB (MBS) dự báo, lợi nhuận thị trường tăng khoảng 25% so với cùng kỳ. Trong đó, đóng góp đáng chú ý đến từ khối ngân hàng, dầu khí, bán lẻ và vận tải.
SSI Research dự kiến, lợi nhuận quý III/2026 tăng 21% so với cùng kỳ, nhưng cũng giảm hơn 20% so với quý II. Nếu loại bỏ nhóm bất động sản, mức tăng so với cùng kỳ là 23% và chỉ còn giảm 10% so với quý liền trước.
Lợi nhuận tiếp sức cho kỳ vọng Sau cột mốc nâng hạng, mùa kết quả kinh doanh quý III sẽ bổ sung cơ sở để nhà đầu tư đánh giá triển vọng doanh nghiệp. Sức nâng đỡ đối với định giá cổ phiếu phụ thuộc vào nguồn gốc và khả năng duy trì tăng trưởng lợi nhuận. Doanh nghiệp cải thiện tiêu thụ, hiệu quả vận hành và dòng tiền sẽ có thêm cơ sở củng cố kỳ vọng. Với những khoản thu từ chuyển đổi đất hoặc lợi thế giá hàng hóa theo thời điểm, các con số đột biến có thể xuất hiện, nhưng cần đánh giá mức độ đóng góp và khả năng tiếp nối. |
Các dự báo cho thấy triển vọng tăng trưởng, dù mức độ hưởng lợi giữa các nhóm ngành có sự khác biệt. Một động lực nằm ở khả năng khai thác nhu cầu trong nước. Với doanh nghiệp bán lẻ, mùa tựu trường và ra mắt sản phẩm công nghệ mới tạo cơ hội tăng doanh thu, trong khi hiệu quả mạng lưới quyết định khả năng chuyển sức mua thành lợi nhuận.
Các chuyên gia từ VCBS dự báo, lợi nhuận sau thuế quý III của Công ty Thế Giới Di Động (MWG) tăng 85%, đạt 3.295 tỷ đồng, cao hơn tốc độ tăng doanh thu 29%. Bên cạnh các chuỗi điện thoại, điện máy, sự mở rộng của chuỗi Bách Hóa Xanh bổ sung nguồn tăng trưởng từ tiêu dùng thiết yếu. Hiệu quả tại các cửa hàng mới sẽ là yếu tố ảnh hưởng tới khả năng tiếp nối đà tăng cuối năm.
Nhu cầu nội địa cũng là điểm tựa cho sản xuất thép, nhưng kết quả kinh doanh còn phụ thuộc vào sản lượng và giá bán. VCBS ước tính, lượng bán hàng của Hòa Phát (HPG) quý III tăng 44,4%, riêng thép cuộn cán nóng (HRC) tăng gần 67%; lợi nhuận sau thuế tăng 46,2%. Công suất sản xuất mở rộng giúp doanh nghiệp tăng quy mô kinh doanh trong lúc giá HRC được ước tính giảm khoảng 6% so với quý trước. Khả năng hấp thụ sản phẩm, cùng chênh lệch giữa giá bán và chi phí nguyên liệu, sẽ quyết định hiệu quả của năng lực sản xuất tăng thêm.
Tuy vậy, giá bán cao hỗ trợ nhà sản xuất, đồng thời làm tăng chi phí của doanh nghiệp sử dụng nguyên liệu. Điển hình, như tại mảng lọc dầu, nguồn cung sản phẩm thắt chặt có thể hỗ trợ biên lợi nhuận, trong khi giá nhiên liệu cao gây sức ép lên vận tải. Với ngành cao su, giá bán bình quân quý III ở vùng 60 - 63 triệu đồng/tấn. Tuy vậy, sự thuận lợi về giá này chưa phản ánh đầy đủ hiệu quả kinh doanh. Tác động tới lợi nhuận cần được đánh giá cùng mức sản lượng tiêu thụ và giá vốn.
Số liệu sơ kết của Tập đoàn Dệt May Việt Nam (Vinatex) cho thấy, hiệu quả sản xuất có thể tạo mức tăng lợi nhuận vượt tốc độ tăng doanh thu. Vinatex ước lợi nhuận trước thuế hợp nhất 9 tháng năm 2026 đạt 1.470 tỷ đồng, tăng 40,7% so với cùng kỳ, trong khi doanh thu tăng 6,8%. Mảng sợi ghi nhận lợi nhuận tăng 168,1%, được hỗ trợ bởi chênh lệch giá bán và giá nguyên liệu và cải thiện quản trị. Tuy nhiên, doanh nghiệp đánh giá lợi thế chênh lệch giá khó lặp lại. Kết quả tích cực vì vậy đi cùng yêu cầu củng cố năng suất và hiệu quả vận hành để duy trì năng lực sinh lời.
Mùa báo cáo quý III sẽ làm rõ mức độ chuyển hóa các thuận lợi kinh doanh thành lợi nhuận và dòng tiền. Khả năng duy trì tiêu thụ, kiểm soát chi phí và nâng hiệu quả hoạt động sẽ là những yếu tố quan trọng để cập nhật triển vọng doanh nghiệp, cũng như sức nâng đỡ đối với định giá cổ phiếu trong quý IV.
Giá hàng hóa quý III phân hóa Giá các nhóm hàng hóa trong quý III/2026 ghi nhận sự phân hóa đáng kể, chịu ảnh hưởng từ nguồn cung, nhu cầu tiêu thụ và diễn biến địa chính trị. Với ngành năng lượng, VCBS dự báo, dầu thô dao động trong biên độ hẹp hơn quý II, giảm dần so với vùng đỉnh khi phần bù rủi ro địa chính trị thu hẹp. Biên lợi nhuận lọc dầu được kỳ vọng hạ nhiệt, nhưng vẫn cao hơn bình quân năm 2025. Giá urê có thể đi ngang hoặc giảm nhẹ khi nguồn cung phục hồi, trong khi DAP/MAP duy trì mặt bằng cao do hạn chế xuất khẩu và chi phí nguyên liệu. Ở nhóm vật liệu, thép Trung Quốc được dự báo đi ngang tại vùng giá thấp do nhu cầu nội địa yếu. Tuy nhiên, thép Việt Nam có triển vọng phục hồi nhờ đầu tư công và xây dựng dân dụng. Quặng sắt chịu áp lực giảm từ tồn kho cao, nguồn cung dồi dào; than cốc được dự báo đi ngang. Với nông sản, thực phẩm, giá heo được dự báo giảm do nguồn cung tăng; cá tra và sữa bột đi ngang. Giá đường có lực đỡ từ rủi ro thời tiết và nhu cầu mùa vụ. Cao su được VCBS dự báo dao động hẹp, nghiêng về giảm, phụ thuộc giá dầu, nguồn cung Đông Nam Á và nhu cầu sản xuất lốp xe. |









