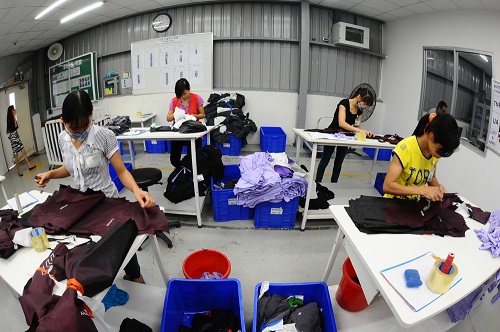
Doanh nghiệp nhỏ và siêu nhỏ được gia hạn tiền thuế. Ảnh: TL.
Gia hạn thời gian nộp thuế tối đa là 6 tháng
Nghị định này quy định việc gia hạn thời hạn nộp thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN), thuế thu nhập cá nhân (TNCN) và tiền thuê đất.
Theo dự thảo nghị định, dự kiến áp dụng đối với 5 đối tượng sau: doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân hoạt động sản xuất trong các ngành kinh tế (nông nghiệp, lâm nghiệp và thủy sản; sản xuất, chế biến thực phẩm; xây dựng…); doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân hoạt động kinh doanh trong các ngành kinh tế (vận tải kho bãi; hoạt động dịch vụ lao động và việc làm; hoạt động của các đại lý du lịch, kinh doanh tua du lịch; …); doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân hoạt động sản xuất sản phẩm công nghiệp hỗ trợ ưu tiên phát triển, sản phẩm cơ khí trọng điểm; doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa; tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện các giải pháp hỗ trợ khách hàng là doanh nghiệp, tổ chức, cá nhân chịu ảnh hưởng do dịch Covid-19, theo quy định của Ngân hàng Nhà nước Việt Nam.
Về gia hạn thời hạn nộp thuế và tiền thuê đất, đối với thuế GTGT (trừ thuế GTGT khâu nhập khẩu), dự thảo nghị định quy định: Gia hạn thời hạn nộp thuế đối với số thuế GTGT phát sinh phải nộp của kỳ tính thuế từ tháng 3 đến tháng 8/2021 (đối với trường hợp kê khai thuế GTGT theo tháng) và kỳ tính thuế quý I, quý II/2021 (đối với trường hợp kê khai thuế GTGT theo quý) của các doanh nghiệp, tổ chức nêu trên.
Thời gian gia hạn là 5 tháng đối với số thuế GTGT từ tháng 3 đến tháng 6/2021 và quý I, quý II/2021, thời gian gia hạn là 4 tháng đối với số thuế GTGT của tháng 7/2021, thời gian gia hạn là 3 tháng đối với số thuế GTGT của tháng 8/2021. Thời gian gia hạn tại điểm này được tính từ ngày kết thúc thời hạn nộp thuế GTGT theo quy định của pháp luật về quản lý thuế.
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số thuế GTGT phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số thuế phải nộp tăng thêm do khai bổ sung.
Các doanh nghiệp, tổ chức thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế GTGT tháng, quý theo quy định của pháp luật hiện hành, nhưng chưa phải nộp số thuế GTGT phải nộp phát sinh trên Tờ khai thuế GTGT đã kê khai.
Thời hạn nộp thuế GTGT của tháng, quý được gia hạn như sau: Thời hạn nộp thuế GTGT của kỳ tính thuế các tháng 3, 4, 5, 6/2021 chậm nhất là vào ngày 20 của các tháng 9, 10, 11, 12/2021. Thời hạn nộp thuế GTGT của kỳ tính thuế quý I, II/2021 chậm nhất là ngày 30/9/2021 và 31/12/2021…
Trường hợp doanh nghiệp, tổ chức có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế GTGT riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế GTGT. Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp, tổ chức không có hoạt động sản xuất kinh doanh thuộc ngành kinh tế, lĩnh vực được gia hạn thì không thuộc đối tượng được gia hạn nộp thuế GTGT.
Đối với thuế TNDN, dự thảo nghị định nêu rõ: gia hạn thời hạn nộp thuế đối với số thuế TNDN tạm nộp của quý II, quý II kỳ tính thuế TNDN năm 2021 của doanh nghiệp, tổ chức thuộc đôi tượng được quy định tại nghị định này. Thời gian gia hạn là 3 tháng, kể từ ngày kết thúc thời hạn nộp thuế TNDN theo quy định của pháp luật về quản lý thuế.
Đối với thuế GTGT, thuế TNCN của hộ kinh doanh, cá nhân kinh doanh, dự thảo nghị định quy định: gia hạn thời hạn nộp thuế GTGT, thuế TNCN đối với số tiền thuế phát sinh phải nộp năm 2021 của hộ kinh doanh, cá nhân kinh doanh hoạt động trong các ngành kinh tế, lĩnh vực thuộc đối tượng được gia hạn nêu trên. Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp số tiền thuế đuợc gia hạn tại khoản này chậm nhất là ngày 31/12/2021.
Đối với tiền thuê đất, dự kiến gia hạn thời hạn nộp tiền thuê đất đối với số tiền phải nộp kỳ đầu năm 2021 của doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân thuộc đối tượng được gia hạn, đang được Nhà nước cho thuê đất trực tiếp theo quyết định hoặc hợp đồng của cơ quan nhà nước có thẩm quyền dưới hình thức trả tiền thuê đất hàng năm. Thời gian gia hạn là 6 tháng kể từ ngày 31/5/2021.
Phải nộp giấy đề nghị gia hạn chậm nhất là 25/5/2021
Trình tự, thủ tục gia hạn được quy định như sau: Người nộp thuế trực tiếp kê khai, nộp thuế với cơ quan thuế thuộc đối tượng được gia hạn gửi Giấy đề nghị gia hạn nộp thuế và tiền thuê đất lần đầu hoặc thay thế khi phát hiện có sai sót theo mẫu phụ lục ban hành kèm theo nghị định này cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ các kỳ của các sắc thuế và tiền thuê đất được gia hạn, cùng với thời điểm nộp hồ sơ khai thuế theo tháng (hoặc theo quý) theo quy định.
Trường hợp Giấy đề nghị gia hạn nộp thuế và tiền thuê đất không nộp cùng với thời điểm nộp hồ sơ khai thuế tháng (hoặc theo quý) thì thời hạn nộp chậm nhất là ngày 20/5/2021, cơ quan quản lý thuế vẫn thực hiện gia hạn nộp thuế, tiền thuê đất của các kỳ phát sinh được gia hạn trước thời điểm nộp Giấy đề nghị gia hạn.
Trường hợp người nộp thuế có các khoản được gia hạn thuộc nhiều địa bàn cơ quan thuế quản lý khác nhau thì cơ quan thuế quản lý trực tiếp người nộp thuế có trách nhiệm truyền thông tin gửi Giấy đề nghị gia hạn nộp thuế và tiên thuê đất cho cơ quan thuế quản lý có liên quan.
Người nộp thuế tự xác định và chịu trách nhiệm về việc đề nghị gia hạn đảm bảo đúng đối tượng được gia hạn theo nghị định này. Nếu người nộp thuế gửi Giấy đề nghị gia hạn nộp thuế và tiền thuê đất cho cơ quan thuế sau ngày 20/5/2021, thì không được gia hạn nộp thuế, tiền thuê đất theo quy định tại nghị định này.
Cơ quan thuế không phải thông báo cho người nộp thuế về việc chấp nhận gia hạn nộp thuế và tiền thuê đất. Trường hợp trong thời gian gia hạn, cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng gia hạn thì cơ quan thuế có văn bản thông báo cho người nộp thuế về việc dừng gia hạn và người nộp thuế phải nộp đủ số tiền thuế, tiền thuê đất và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn vào ngân sách nhà nước.
Trường hợp sau khi hết thời gian gia hạn, cơ quan thuế phát hiện qua thanh tra, kiểm tra, người nộp thuế không thuộc đối tượng được gia hạn,thì người nộp thuế phải nộp số tiền thuế còn thiếu, tiền phạt và tiền chậm nộp do cơ quan thuế xác định lại vào ngân sách nhà nước.
Dự kiến, số tiền thuế và tiền thuê đất gia hạn là khoảng 115 nghìn tỷ đồng, trong đó nhiều nhất là số thuế GTGT. Tuy nhiên, ngân sách không bị ảnh hưởng do số tiền thuế và tiền thuê đất này sẽ được nộp vào ngân sách ở thời điểm những tháng cuối năm.
Để chính sách sớm đi vào cuộc sống, Bộ Tài chính trình dự thảo nghị định theo hình thức rút gọn, sẽ chính thức có hiệu lực khi Chính phủ ký ban hành./.
Minh Anh