Khối ngoại tiếp tục tạo áp lực
Theo báo cáo tổng quan thị trường tháng 10 của VFS, VN-Index giảm 27,62 điểm trong tháng 10, đóng cửa tại 1.741 điểm, là tháng giảm điểm thứ hai liên tiếp sau mức giảm 3,47% của tháng 9. Biên độ dao động trong tháng vượt 100 điểm, phản ánh sự giằng co giữa áp lực bán và lực cầu tại các vùng giá thấp.
Trong phần lớn ba tuần đầu tháng, thị trường chịu sức ép điều chỉnh, có thời điểm VN-Index xuống mức thấp nhất trong phiên tại 1.677,19 điểm vào ngày 20/10. Chỉ số sau đó phục hồi lên vùng 1.780 điểm, nhưng suy yếu trở lại trong tuần cuối tháng khi chưa vượt được vùng kháng cự quan trọng.
Nhóm cổ phiếu vốn hóa lớn tiếp tục ảnh hưởng đáng kể đến diễn biến thị trường. VN30 giảm 51,77 điểm, tương đương 2,72%, từ 1.906,81 điểm xuống 1.855,04 điểm. Trong đó, biến động của các cổ phiếu thuộc nhóm Vingroup có tác động lớn đến điểm số chung.
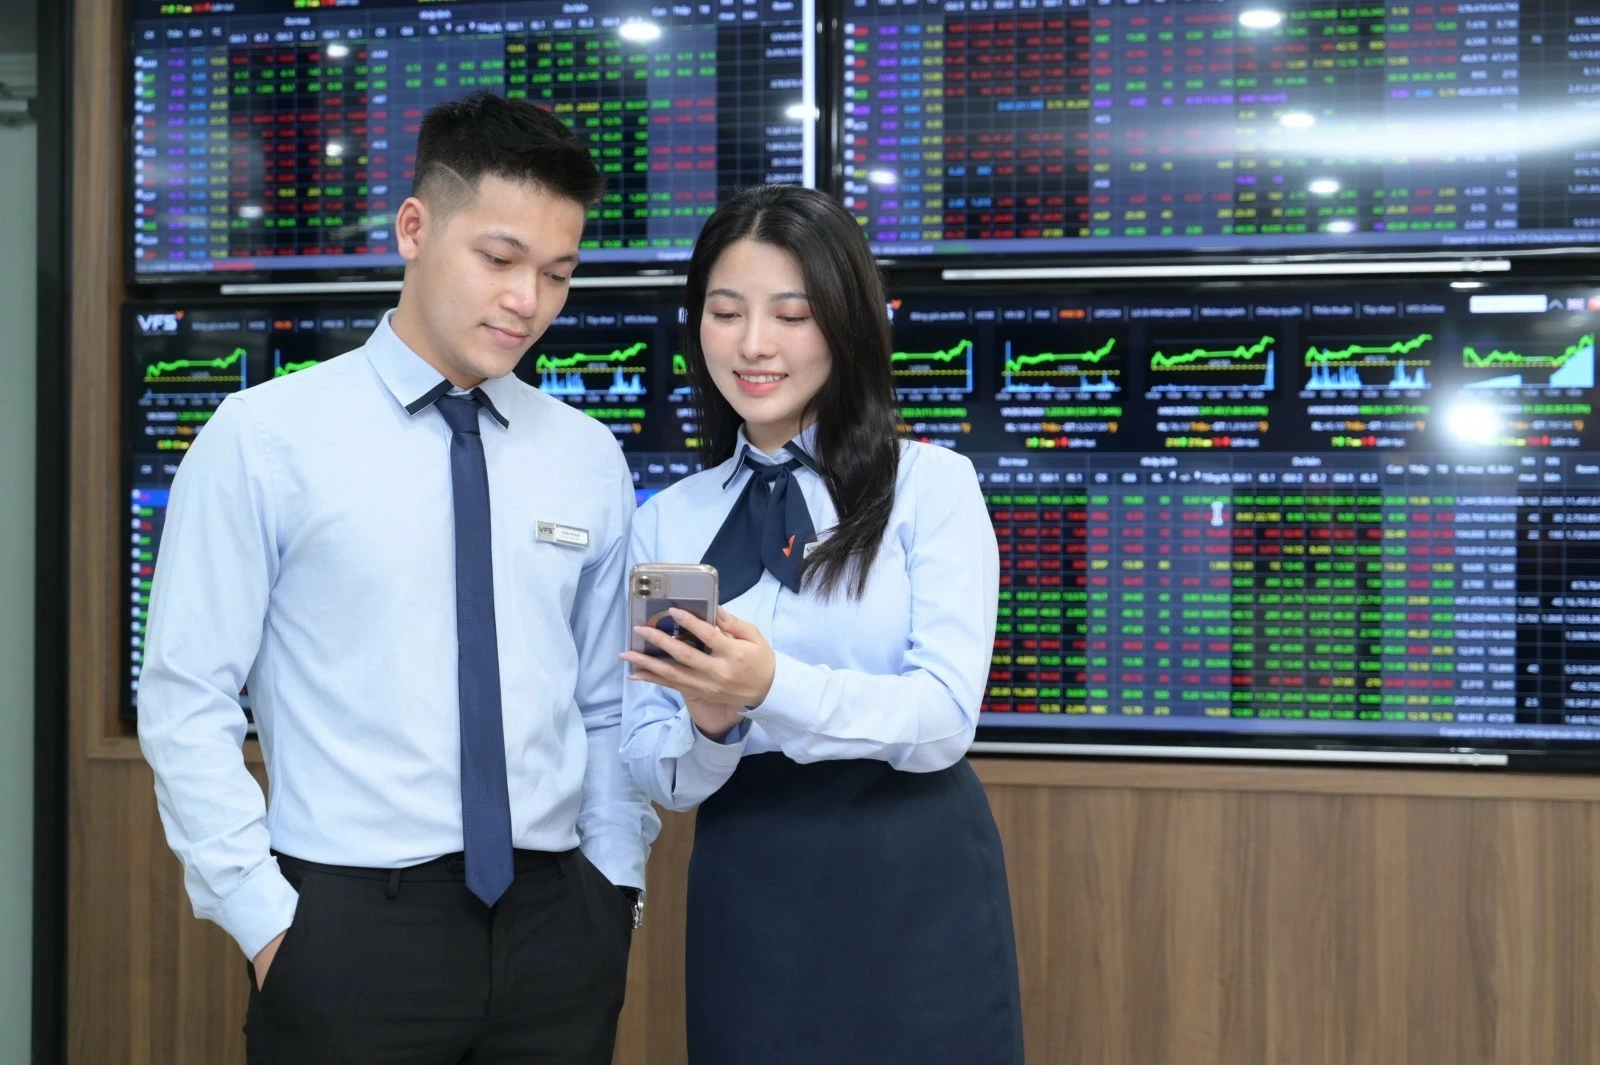 |
| Kết quả kinh doanh quý III được kỳ vọng tạo điểm tựa cho thị trường chứng khoán tháng 11, trong bối cảnh dòng tiền tiếp tục phân hóa. Ảnh: VFS |
Về kỹ thuật, VFS đánh giá VN-Index đã vượt khỏi kênh giảm hình thành từ đầu tháng 9 đến giữa tháng 10, nhưng chưa chinh phục được vùng kháng cự 1.755 – 1.780 điểm. Trong phiên cuối tháng, lực cầu bắt đáy vào buổi chiều giúp chỉ số thu hẹp mức giảm và đóng cửa trên đường trung bình động 20 phiên (MA20). Tuy nhiên, các chỉ báo động lượng cho thấy đà phục hồi đang suy yếu.
VFS xác định vùng hỗ trợ gần của chỉ số tại 1.715 – 1.720 điểm; vùng hỗ trợ mạnh tại 1.677 – 1.690 điểm, tương ứng khu vực đáy tháng 10. Trong khi đó, vùng 1.780 điểm tiếp tục là ngưỡng cần theo dõi để đánh giá khả năng củng cố xu hướng phục hồi.
Thanh khoản cho thấy dòng tiền trong nước vẫn thận trọng. Khối lượng khớp lệnh bình quân trong tháng đạt khoảng 550 triệu cổ phiếu/phiên. Dòng tiền có xu hướng gia tăng tại các nhịp giảm sâu, nhưng thu hẹp khi chỉ số tiến gần vùng kháng cự.
Bất động sản và ngân hàng tiếp tục chiếm tỷ trọng giao dịch lớn, đồng thời chịu áp lực bán đáng kể. Một số nhóm ngành xuất hiện điểm sáng từ kết quả kinh doanh, song diễn biến giá cổ phiếu vẫn phân hóa. Nhóm thép được hỗ trợ bởi tăng trưởng lợi nhuận; dầu khí biến động mạnh trong tuần cuối tháng; trong khi nhóm công nghệ chịu sức ép từ hoạt động bán ròng của nhà đầu tư nước ngoài.
Theo số liệu VFS tổng hợp, khối ngoại bán ròng trên 20.000 tỷ đồng trong tháng 10, mức cao nhất trong khoảng một năm. Lũy kế từ đầu năm, giá trị bán ròng lên gần 120.000 tỷ đồng, tiệm cận mức khoảng 125.000 tỷ đồng của năm 2025.
Áp lực bán tập trung ở một số cổ phiếu vốn hóa lớn. MCH ghi nhận giá trị bán ròng trên 9.596 tỷ đồng, chủ yếu thông qua giao dịch thỏa thuận trong tuần 5 - 9/10. Các cổ phiếu HDB, PNJ và FPT cũng chịu sức ép bán ròng đáng kể.
Ở chiều ngược lại, hoạt động mua ròng mang tính chọn lọc, với quy mô hạn chế hơn. Một số cổ phiếu được khối ngoại mua ròng gồm MSN, HPG, FRT, DCM và SHB.
VFS cho rằng, sự dịch chuyển của dòng vốn toàn cầu là một trong những yếu tố ảnh hưởng đến giao dịch của nhà đầu tư nước ngoài. Trong ngắn hạn, xu hướng bán ròng kéo dài tiếp tục là biến số cần theo dõi, ngay cả khi thị trường xuất hiện các nhịp phục hồi.
Bên cạnh áp lực dòng vốn, VFS đánh giá kết quả kinh doanh quý III và triển vọng quý cuối năm có thể tạo điểm tựa cho từng nhóm cổ phiếu. Cơ hội vì vậy phụ thuộc nhiều hơn vào nền tảng doanh nghiệp, thay vì chỉ dựa vào diễn biến của chỉ số chung.
Kết quả kinh doanh hỗ trợ cơ hội tích lũy
Theo báo cáo, P/E của VN-Index ở mức khoảng 11,2 lần. Nếu loại trừ nhóm Vingroup, mức định giá còn khoảng 10 – 10,3 lần. VFS đánh giá mặt bằng này phù hợp để xem xét tích lũy cho mục tiêu trung và dài hạn, trên cơ sở lựa chọn doanh nghiệp có tăng trưởng lợi nhuận bền vững, dòng tiền hoạt động lành mạnh và triển vọng kinh doanh tích cực.
Đối với tháng 11, VFS đưa ra hai kịch bản. Kịch bản có xác suất cao hơn, khoảng 60%, là VN-Index tích lũy trong biên độ 1.700 – 1.800 điểm, đi kèm sự phân hóa của dòng tiền.
Trong kịch bản này, cơ hội có thể xuất hiện ở các doanh nghiệp có kết quả kinh doanh quý III khả quan nhưng giá cổ phiếu đã điều chỉnh sâu, đưa định giá về vùng phù hợp. Những cổ phiếu điều chỉnh ít hơn thị trường và duy trì được nền giá ổn định cũng là nhóm cần quan sát.
Các nhịp rung lắc vẫn có thể xảy ra khi cổ phiếu vốn hóa lớn điều chỉnh. Tuy nhiên, nếu áp lực bán không lan rộng và nhóm cổ phiếu vốn hóa vừa giữ được nền tích lũy, thị trường có thể xuất hiện thêm cơ hội giải ngân có chọn lọc.
Ở kịch bản còn lại, với xác suất khoảng 40%, VN-Index đánh mất ngưỡng hỗ trợ 1.720 điểm và kiểm định lại vùng đáy tháng 10 tại 1.670 – 1.690 điểm. VFS lưu ý, biến động của nhóm Vingroup có thể tiếp tục ảnh hưởng lớn đến chỉ số. Rủi ro điều chỉnh sẽ gia tăng nếu áp lực bán lan sang nhóm cổ phiếu vốn hóa vừa./.