PV: Thưa bà, khi nhu cầu vốn dài hạn tăng, trái phiếu chính phủ đóng vai trò như thế nào trong huy động vốn đầu tư và phát triển thị trường vốn Việt Nam?
 |
| Bà Nguyễn Thảo Hạnh |
Bà Nguyễn Thảo Hạnh: Giai đoạn 2026 - 2030, nhu cầu huy động vốn đầu tư phát triển dự kiến cao hơn khoảng 3 lần so với giai đoạn 2021 - 2025, gắn với mục tiêu tăng trưởng hai con số. Trái phiếu chính phủ (TPCP) vì vậy tiếp tục là kênh huy động vốn dài hạn chủ lực.
Theo số liệu của Bộ Tài chính, giai đoạn 2021 - 2025, huy động qua kênh TPCP đạt khoảng 1,53 triệu tỷ đồng, chiếm hơn 80% vốn Chính phủ huy động. Nguồn lực này phục vụ đầu tư công, nhất là các dự án hạ tầng chiến lược có quy mô lớn, thời gian hoàn vốn dài. Đồng thời, còn đáp ứng phần vốn nhà nước tham gia dự án hợp tác công tư (PPP), qua đó thu hút nguồn lực tư nhân và tín dụng. Khả năng vay bằng nội tệ, kỳ hạn dài và chi phí hợp lý qua kênh TPCP giúp giảm phụ thuộc vào nợ nước ngoài, hạn chế rủi ro tỷ giá và tái cấp vốn.
Với thị trường vốn, TPCP là cơ sở tham chiếu định giá. Lợi suất TPCP là lãi suất phi rủi ro để xác định lãi suất trái phiếu doanh nghiệp, tín dụng dài hạn và các sản phẩm đầu tư. Việc duy trì phát hành đều đặn, đủ kỳ hạn chuẩn 3 - 30 năm, đa dạng hóa nhà đầu tư dài hạn và phát triển xếp hạng tín nhiệm độc lập sẽ trực tiếp nâng chất lượng đường cong lợi suất.
PV: Trong 9 tháng đầu năm 2026, TPCP trúng thầu thấp so với kế hoạch. Theo bà, những yếu tố nào sẽ ảnh hưởng tới hoạt động phát hành thời gian tới, đặc biệt ở các kỳ hạn dài?
Bà Nguyễn Thảo Hạnh: Theo tôi, có ba yếu tố chính. Trước hết là nhu cầu vốn của ngân sách trong trung hạn. Kho bạc Nhà nước đã điều chỉnh kế hoạch đấu thầu TPCP năm 2026 từ 500.000 tỷ đồng xuống 400.000 tỷ đồng, dự kiến phát hành khoảng 100.000 tỷ đồng trong quý IV. Nguồn cung vì thế được điều tiết theo nhu cầu thực tế, không phát hành bằng mọi giá. Tuy nhiên, khi các dự án hạ tầng trọng điểm bước vào giai đoạn triển khai cao điểm, nhu cầu huy động sẽ lớn hơn, tạo áp lực lên khả năng hấp thụ của thị trường.
Thứ hai là thanh khoản ngân hàng và chi phí vốn, trực tiếp tác động đến lợi suất yêu cầu tại các phiên đấu thầu. Khi thanh khoản chịu áp lực và chi phí huy động tăng, ngân hàng có thể giảm khối lượng đặt thầu hoặc yêu cầu lợi suất cao hơn.
Nền tảng quan trọng để thị trường vốn phát triển bền vững “Trái phiếu chính phủ còn là tài sản bảo đảm trong nghiệp vụ thị trường mở, công cụ quản lý thanh khoản của các tổ chức tín dụng và tài sản cơ sở cho thị trường phái sinh. Vì vậy, việc phát triển thị trường trái phiếu chính phủ có chiều sâu, thanh khoản tốt là nền tảng quan trọng để thị trường vốn phát triển bền vững”. |
Thứ ba là cơ cấu nhà đầu tư, quyết định lực cầu ở từng kỳ hạn. Khi thị trường phụ thuộc nhiều vào các tổ chức nắm giữ trái phiếu đến đáo hạn, khả năng hấp thụ nguồn cung bổ sung và thanh khoản thứ cấp đều bị hạn chế. Điều này rõ hơn khi lãi suất biến động hoặc nhu cầu huy động tăng.
Cơ cấu trúng thầu cho thấy rõ sự phân hóa. Tính đến ngày 15/9/2026, kỳ hạn 10 năm chiếm 75%, kỳ hạn 5 năm chiếm 23,1%, trong khi các kỳ hạn 15 - 30 năm gần như không trúng thầu. Lực cầu kỳ hạn rất dài chủ yếu đến từ doanh nghiệp bảo hiểm và bảo hiểm xã hội nhằm khớp nghĩa vụ dài hạn. Ngân hàng thương mại khó tham gia mạnh do rủi ro chênh lệch kỳ hạn và chi phí vốn.
Trong thời gian tới, kỳ hạn 5 - 10 năm nhiều khả năng vẫn giữ vai trò chủ đạo. Với nhóm 15 - 30 năm, tỷ lệ trúng thầu phụ thuộc vào lợi suất có đáp ứng phần bù kỳ hạn mà nhà đầu tư yêu cầu hay không, cùng khả năng mở rộng lực cầu dài hạn như quỹ đầu tư, quỹ hưu trí tự nguyện và nhà đầu tư nước ngoài.
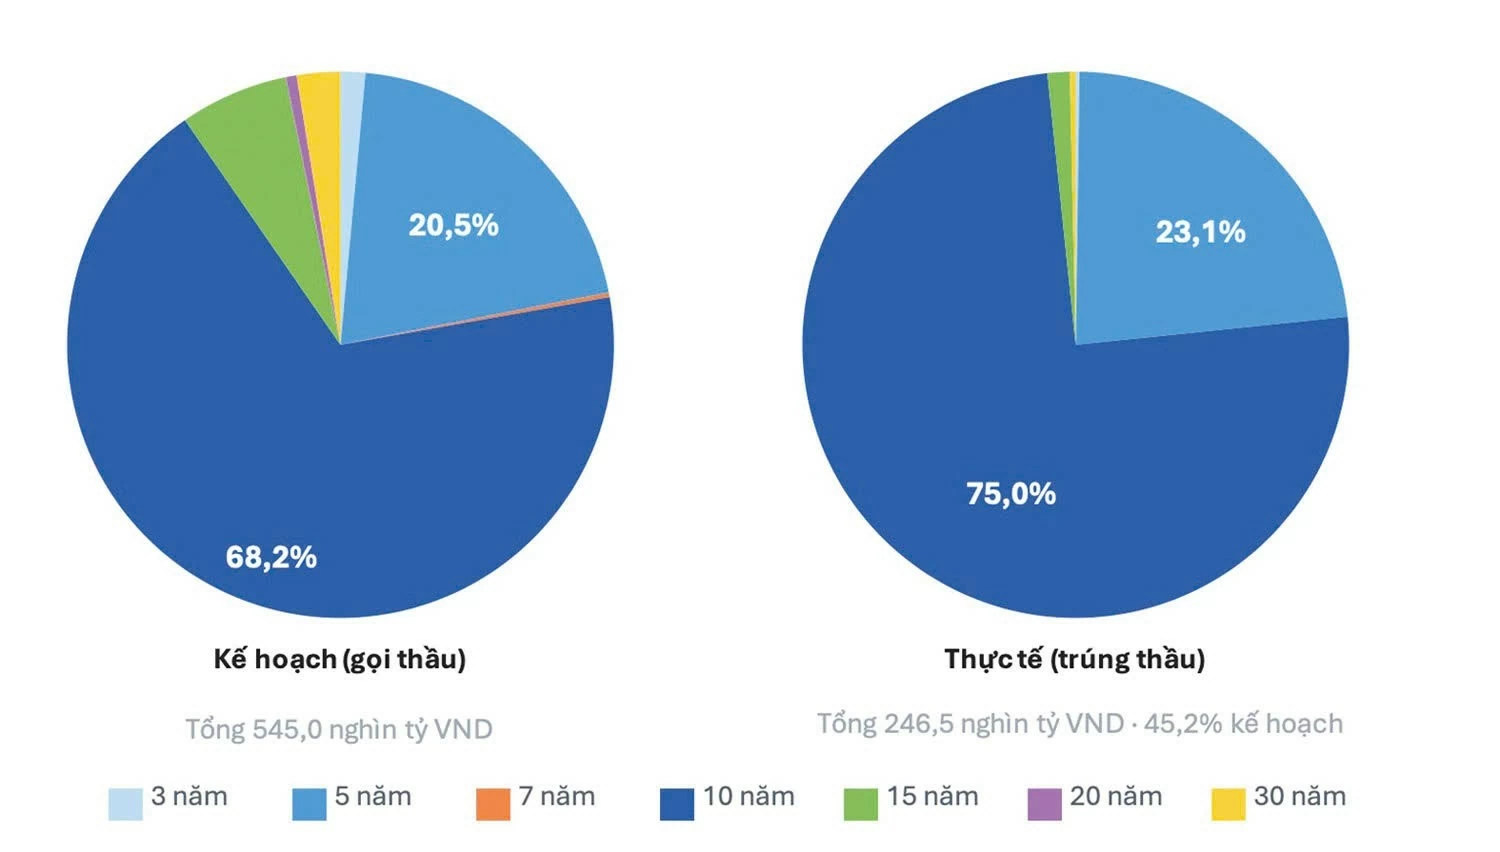 |
| Phát hành trái phiếu chính phủ của Kho bạc Nhà nước so với kế hoạch 2026, tính đến 15/09/2026. Nguồn: FiinPro; HNX; Kho bạc Nhà nước Việt Nam. Đồ họa tư liệu |
PV: Từ những hạn chế về lực cầu và thanh khoản, theo bà, cần làm gì để đa dạng hóa nhà đầu tư trong nước và tăng sức hấp dẫn của TPCP Việt Nam với nhà đầu tư nước ngoài?
Bà Nguyễn Thảo Hạnh: Cơ cấu sở hữu hiện còn tập trung. Tháng 3/2026, khối bảo hiểm và bảo hiểm xã hội nắm hơn 60% dư nợ TPCP, tiếp đến là ngân hàng thương mại, trong khi nhà đầu tư nước ngoài chỉ chiếm 0,1%. Hai nhóm nhà đầu tư trong nước này thường giữ đến đáo hạn nhằm đáp ứng nghĩa vụ dài hạn hoặc quản lý thanh khoản. Do đó, phần lớn trái phiếu nằm ngoài lưu thông, trong khi lợi suất sơ cấp chủ yếu theo mức chấp nhận của nhóm mua và nắm giữ, thấp hơn mức nhà đầu tư nhạy cảm với giá yêu cầu.
Theo tôi, cần ưu tiên phát triển các nhà đầu tư tổ chức trong nước nhạy cảm với giá như quỹ trái phiếu, quỹ mở và quỹ hưu trí tự nguyện. Song song, cần củng cố cơ chế nhà tạo lập thị trường với nghĩa vụ chào giá mua - bán hai chiều; mở rộng giao dịch mua bán lại (repo) và sản phẩm phái sinh lãi suất nhằm quản trị rủi ro. Ngoài ra, duy trì lịch phát hành có thể dự báo và tập trung khối lượng vào các mã chuẩn ở từng kỳ hạn sẽ góp phần cải thiện thanh khoản, đường cong lợi suất.
Với nhà đầu tư nước ngoài, rào cản là tiếp cận thị trường và phòng vệ rủi ro. Việt Nam được S&P xếp hạng tín nhiệm quốc gia BB+, dưới ngưỡng Đầu tư, khiến nhiều quỹ trái phiếu quốc tế bị hạn chế phân bổ vốn theo quy định nội bộ. Các công cụ hoán đổi tiền tệ, hoán đổi lãi suất và phòng vệ tỷ giá còn hạn chế về chiều sâu, kỳ hạn, ảnh hưởng đến lợi suất sau phòng vệ. TPCP Việt Nam cũng chưa nằm trong những bộ chỉ số trái phiếu quốc tế được nhiều quỹ toàn cầu tham chiếu.
Để thu hút nhà đầu tư nước ngoài, theo tôi, cần tập trung vào 3 yếu tố chính. Trước hết, nâng hạng tín nhiệm quốc gia nhằm mở rộng khả năng tiếp cận các quỹ trái phiếu quốc tế. Tiếp đến, cần phát triển đường cong lợi suất đầy đủ kỳ hạn, các mã trái phiếu chuẩn có quy mô đủ lớn, duy trì lịch phát hành có thể dự báo và cải thiện thanh khoản thứ cấp.
Đồng thời, cần phát triển các công cụ phòng vệ rủi ro tỷ giá, lãi suất, đi cùng chuẩn hóa hạ tầng thanh toán, lưu ký và công bố thông tin bằng tiếng Anh. Trên cơ sở đó, TPCP Việt Nam mới có thể được xem xét đưa vào các bộ chỉ số trái phiếu quốc tế, tạo điều kiện thu hút dòng vốn thụ động từ các quỹ toàn cầu.
PV: Xin cảm ơn bà!
Chênh lệch lợi suất trái phiếu ngân hàng chưa phản ánh rõ khác biệt tín nhiệm Theo chuyên gia của VIS Rating, việc định giá trái phiếu ngân hàng chưa phản ánh nhất quán khác biệt về chất lượng tín nhiệm. Phân tích 284 trái phiếu ưu tiên không có bảo đảm, kỳ hạn 3 năm, phát hành từ năm 2023 đến hết nửa đầu năm 2026 cho thấy, một số ngân hàng được đánh giá nội bộ nhóm “AA” có chênh lệch lợi suất 280 - 320 điểm cơ bản so với TPCP cùng kỳ hạn. Trong khi đó, một số trái phiếu của ngân hàng nhóm “A” có mức chênh lệch không quá 300 điểm cơ bản. Kết quả này cho thấy, chênh lệch lợi suất trong mẫu phân tích chưa phản ánh rõ và nhất quán khác biệt về chất lượng tín nhiệm. |