PV: Áp lực chi phí đầu vào tăng cao đang gia tăng sức ép lên cộng đồng doanh nghiệp. Ông đánh giá thế nào về quy mô và tính kịp thời của chính sách giảm 30% thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân cho doanh nghiệp, hộ kinh doanh có doanh thu không quá 10 tỷ đồng cho kỳ tính thuế năm 2026 và 2027?
 |
| TS. Phan Phương Nam |
TS. Phan Phương Nam: Theo tôi, việc đứt gãy một số chuỗi cung ứng cục bộ, kết hợp cùng áp lực gia tăng từ chi phí nguyên - nhiên - vật liệu, vận tải và nhân công, đang thu hẹp đáng kể biên lợi nhuận của hầu hết các chủ thể tham gia thị trường. Khi chi phí đầu vào gia tăng, trong khi giá bán đầu ra khó có thể tăng tương ứng nhằm giữ thị phần, dòng tiền của các đơn vị kinh doanh nhỏ lẻ thường rơi vào trạng thái căng thẳng.
Đứng trước thực trạng đó, các công cụ tài khóa luôn được xem là chiếc phao cứu sinh mang tính nền tảng. Mới đây, Nghị quyết số 43/2026/QH16 được Quốc hội thông qua giảm 30% thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân của kỳ tính thuế năm 2026 và năm 2027 cho doanh nghiệp, hộ kinh doanh có doanh thu không quá 10 tỷ đồng là một bước đi thể hiện tính nhạy bén và bám sát thực tiễn của Nhà nước.
Xét về tính kịp thời, việc ban hành quyết sách này ngay trong quý III/2026 mang lại một thông điệp định hướng tích cực cho thị trường, bởi chính sách được thiết kế để áp dụng ngay cho kỳ tính thuế năm 2026 và năm 2027. Điều này giải quyết phần nào bài toán thanh khoản ngắn hạn, giúp người nộp thuế có cơ sở để tái cân đối các bảng kế hoạch tài chính. Việc áp dụng kịp thời trong năm 2026 cũng tạo đà để các doanh nghiệp lên phương án chốt sổ sách kế toán cuối năm với tâm thế bớt áp lực hơn.
Về quy mô, chính sách này tập trung vào những mục tiêu khá rõ nét. Quy định giảm 30% số thuế phải nộp hướng trực tiếp vào hai nhóm đối tượng: cá nhân cư trú có thu nhập từ kinh doanh và các tổ chức, doanh nghiệp được thành lập theo pháp luật Việt Nam. Điểm mấu chốt là mức doanh thu hằng năm không vượt quá 10 tỷ đồng. Con số 10 tỷ đồng này phản ánh một tỷ trọng rất lớn các doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và hộ gia đình kinh doanh. Đây là nhóm đóng vai trò luân chuyển hàng hóa và duy trì hàng triệu việc làm, nhưng lại sở hữu “sức đề kháng” yếu nhất trước các cú sốc chi phí.
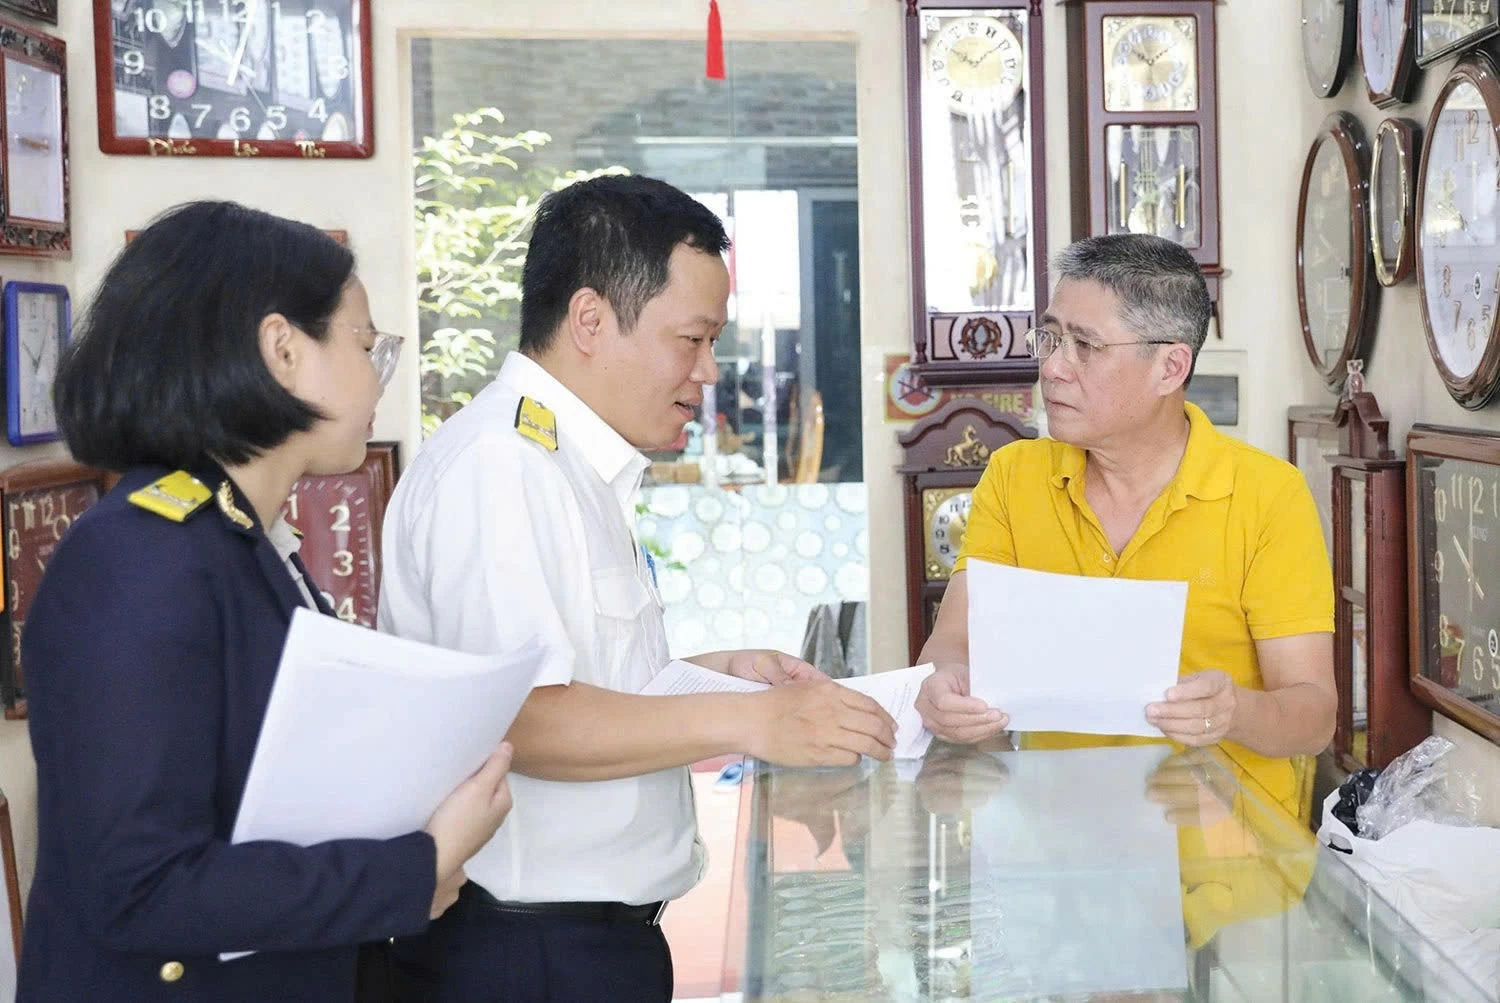 |
| Hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm được đề xuất giảm 30% thuế trong năm 2026 và 2027. Ảnh: Đức Thanh |
PV: Quyết sách giảm thuế này được kỳ vọng sẽ tạo ra “cú hích” lớn đối với hoạt động sản xuất, kinh doanh ra sao, thưa ông?
TS. Phan Phương Nam: Cơ chế giảm trừ 30% số thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân không chỉ mang ý nghĩa như một khoản tiết kiệm cơ học trên hệ thống sổ sách kế toán, mà hơn thế, còn đóng vai trò khơi thông trực tiếp dòng tài chính nội sinh của doanh nghiệp và hộ kinh doanh có quy mô doanh thu dưới 10 tỷ đồng/năm. Việc giảm bớt nghĩa vụ nộp ngân sách đồng nghĩa với việc gia tăng lợi nhuận giữ lại, từ đó chuyển hóa ngay lập tức thành nguồn vốn lưu động quý giá.
Khoản vốn lưu động đó đóng vai trò như một lớp đệm giảm xóc nhằm hỗ trợ các chủ thể này khi nền kinh tế đang khó khăn. Thay vì buộc phải tăng giá bán sản phẩm, dịch vụ để bù đắp sự đắt đỏ của vật tư đầu vào, các hộ kinh doanh và doanh nghiệp nhỏ có thể dùng chính số tiền thuế được giảm để hấp thụ một phần chi phí phát sinh. Nhờ vậy, hàng hóa đến tay người tiêu dùng sẽ giữ được mặt bằng giá ổn định hơn, góp phần kìm hãm áp lực lạm phát.
Từ góc độ vi mô, sự ổn định giá cả giúp các tiểu thương giữ chân được tệp khách hàng quen thuộc, duy trì nhịp độ sản xuất, kinh doanh đều đặn, tránh tình trạng đình trệ do mất lợi thế cạnh tranh.
Nguồn vốn tái đầu tư hữu ích cho nhóm kinh doanh nhỏ lẻ Theo TS. Phan Phương Nam, với mức giảm lên đến 30% nghĩa vụ thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp, quy mô của gói hỗ trợ này mang tính hiệu quả. Thay vì tung ra các gói vay ưu đãi đòi hỏi nhiều thủ tục xét duyệt, việc giảm trừ trực tiếp nghĩa vụ nộp ngân sách đã để lại dòng tiền thật ngay trong tài khoản của chủ thể kinh doanh nhỏ được hưởng lợi. Tỷ lệ 30% không gây ra sự hụt thu quá gắt gao cho ngân sách quốc gia, nhưng lại vừa vặn để trở thành nguồn vốn tái đầu tư hữu ích cho nhóm kinh doanh nhỏ lẻ. |
Bên cạnh yếu tố dòng tiền tức thời, yếu tố thời gian áp dụng của chính sách cũng là một động lực không kém phần quan trọng. Bằng việc xác định rõ khung thời gian giảm thuế kéo dài qua hai kỳ tính thuế liên tiếp là năm 2026 và 2027, giúp cộng đồng kinh doanh có tầm nhìn trung hạn tương đối rõ ràng. Khi biết trước một phần nghĩa vụ tài chính sẽ được nới lỏng trong vòng 2 năm, các nhà quản trị sẽ tự tin hơn trong việc đưa ra các quyết định mở rộng quy mô, mạnh dạn ký kết các hợp đồng dài hạn, hay duy trì lực lượng lao động...
Sâu xa hơn, sự phục hồi của phân khúc kinh doanh dưới 10 tỷ đồng doanh thu sẽ kéo theo hiệu ứng lan tỏa tích cực đến toàn bộ chuỗi cung ứng. Hàng triệu hộ kinh doanh và doanh nghiệp nhỏ “khỏe mạnh” sẽ kích thích trở lại nhu cầu tiêu thụ nguyên liệu đầu vào từ các tổng công ty lớn, tạo ra vòng tuần hoàn giao thương năng động. Do đó, cú hích ở đây không diễn ra theo kịch bản bùng nổ cục bộ mà là sự tiếp sức bền bỉ, tạo nền tảng vững chắc để hệ sinh thái doanh nghiệp nhỏ tự phục hồi, vươn lên sau giai đoạn khó khăn.
PV: Để các chính sách giảm thuế, phí đi vào cuộc sống một cách hiệu quả nhất, theo ông, cơ quan quản lý cũng như doanh nghiệp, hộ kinh doanh cần lưu ý những gì?
TS. Phan Phương Nam: Tôi cho rằng, để tinh thần của Nghị quyết thực sự phát huy giá trị, khâu tổ chức thực thi đóng vai trò mang tính quyết định. Các cơ quan quản lý cần khẩn trương ban hành các văn bản hướng dẫn, cụ thể hóa các trình tự, thủ tục kê khai một cách tinh gọn nhất.
Ở một lăng kính khác, nhà làm luật đã có sự dự liệu khá chặt chẽ khi đưa ra quy định loại trừ đối với các doanh nghiệp được hình thành từ việc chia, tách sau ngày 24/8/2026. Nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia tách vượt ngưỡng 10 tỷ đồng trong năm 2026 và 2027, họ sẽ không được áp dụng mức giảm thuế 30%. Quy định này nhằm ngăn chặn các pháp nhân quy mô lớn cố tình xé nhỏ mô hình hoạt động để trục lợi ngân sách. Do đó, cơ quan thuế và cơ quan đăng ký kinh doanh cần chia sẻ cơ sở dữ liệu liên thông, tăng cường giám sát biến động cấu trúc doanh nghiệp để đảm bảo chính sách hỗ trợ đúng người, đúng đối tượng.
Đồng thời, cơ quan thuế cũng cần chú trọng phổ biến về nguyên tắc áp dụng đồng thời các chính sách ưu đãi. Cụ thể, trong trường hợp doanh nghiệp đang được hưởng các ưu đãi thuế từ Luật Thuế thu nhập doanh nghiệp hoặc các nghị quyết khác, mức giảm 30% của đợt này chỉ được tính trên số thuế phải nộp sau khi đã trừ đi các ưu đãi hiện hành. Sự rành mạch trong phương pháp tính toán này giúp tránh hiện tượng ưu đãi chồng ưu đãi gây thiệt hại cho ngân sách, đồng thời giúp người nộp thuế không kê khai sai sót.
Về phía người nộp thuế, công tác quản trị rủi ro pháp lý cần được đặt lên hàng đầu. Để chứng minh đủ điều kiện thụ hưởng, cụ thể là ngưỡng doanh thu hằng năm không quá 10 tỷ đồng, các đơn vị kinh doanh bắt buộc phải duy trì một hệ thống sổ sách kế toán, chứng từ và hóa đơn đầu ra, đầu vào minh bạch, chuẩn mực. Sự rõ ràng trong ghi nhận doanh thu và hạch toán dòng tiền không chỉ là cơ sở pháp lý vững chắc để được khấu trừ thuế ngay trong hiện tại, mà còn là “áo giáp” bảo vệ doanh nghiệp trước các đợt thanh, kiểm tra chuyên ngành trong tương lai. Có thể nói, sự chủ động tuân thủ của doanh nghiệp chính là mảnh ghép cuối cùng để chính sách ưu đãi đi vào cuộc sống một cách trọn vẹn.
PV: Xin cảm ơn ông!