Hải quan khu vực II thu hơn 147.000 tỷ đồng sau 10 tháng
(TBTCO) - Đến hết tháng 10/2026, số thu ngân sách nhà nước của Chi cục Hải quan khu vực II đạt 147.012 tỷ đồng, tăng 5,63% so với cùng kỳ năm 2025.


Kỳ quyết toán thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân năm 2025 đang ở giai đoạn cao điểm. Những quy định mới, trình tự thủ tục kê khai, quyết toán thuế đều được ngành Thuế đẩy mạnh tuyên truyền, phổ biến thông qua nhiều hình thức đến doanh nghiệp và người nộp thuế.
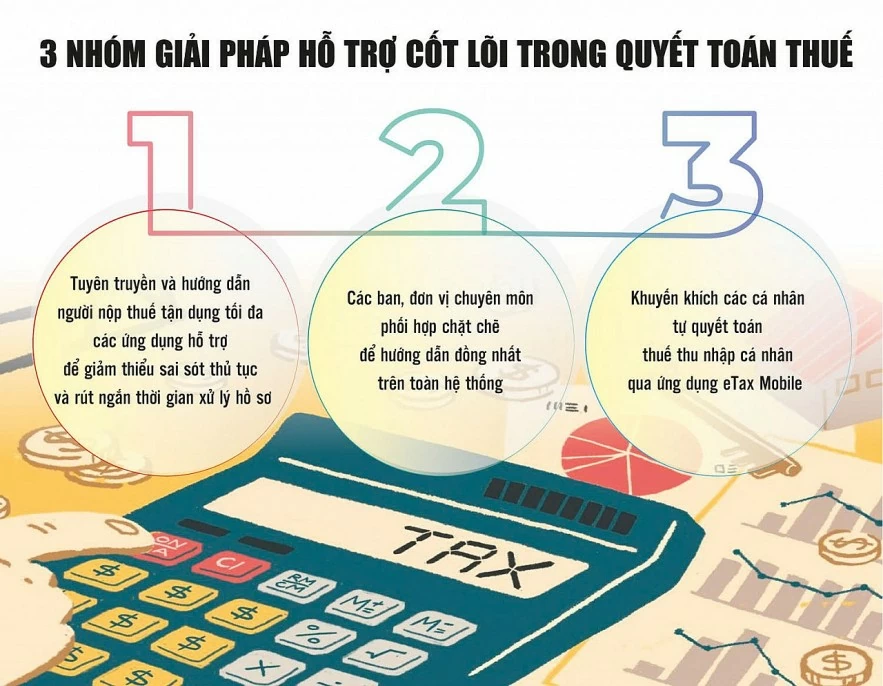
Tại Hội nghị trực tuyến hỗ trợ quyết toán thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân năm 2025 do Cục Thuế tổ chức mới đây, bà Nguyễn Thu Trà - Trưởng ban Quản lý tuân thủ và hỗ trợ người nộp thuế (Cục Thuế, Bộ Tài chính) cho biết, để kỳ quyết toán thuế năm 2025 diễn ra thông suốt, Cục Thuế đã triển khai đồng bộ 3 nhóm giải pháp hỗ trợ cốt lõi.
 |
| Nguồn: Cục Thuế. Đồ họa: Phương Anh |
Cụ thể, ngành Thuế tập trung tuyên truyền và hướng dẫn người nộp thuế tận dụng tối đa các ứng dụng hỗ trợ để giảm thiểu sai sót thủ tục và rút ngắn thời gian xử lý hồ sơ.
Đồng thời, các ban, đơn vị chuyên môn cũng đang phối hợp chặt chẽ để hướng dẫn đồng nhất trên toàn hệ thống, tránh tình trạng mỗi nơi hướng dẫn một kiểu.
Bên cạnh đó, ngành Thuế cũng khuyến khích các cá nhân tự quyết toán thuế thu nhập cá nhân qua ứng dụng eTax Mobile để đảm bảo quyền lợi về hoàn thuế một cách nhanh chóng nhất, tránh tình trạng dồn ứ vào những ngày cuối cùng của thời hạn.
Theo bà Lê Thị Chinh - Phó Trưởng ban Nghiệp vụ thuế (Cục Thuế), để hạn chế sai sót trong quá trình kê khai, bảo đảm dữ liệu quyết toán thuế thu nhập cá nhân chính xác, thống nhất và không ảnh hưởng đến quyền lợi của người lao động, tổ chức, cá nhân trả thu nhập cần lưu ý một số nội dung sau:
Một là, thực hiện cấp chứng từ khấu trừ thuế thu nhập cá nhân và chuyển dữ liệu chứng từ điện tử đến cơ quan quản lý thuế theo quy định tại khoản 22 Điều 1 Nghị định số 70/2025/NĐ-CP ngày 20/3/2025 của Chính phủ (sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP quy định về hóa đơn, chứng từ).
Hai là, nộp đầy đủ, kịp thời số thuế thu nhập cá nhân đã khấu trừ vào ngân sách nhà nước theo đúng thời hạn quy định, bảo đảm không làm ảnh hưởng đến quyền và lợi ích hợp pháp của người lao động. Cơ quan thuế tiếp tục đẩy mạnh công tác xử phạt vi phạm hành chính và tính tiền chậm nộp đối với các trường hợp chậm nộp số thuế thu nhập cá nhân đã khấu trừ theo đúng quy định của pháp luật.
Ba là, kê khai số thuế thu nhập cá nhân đã khấu trừ trên tờ khai 05/QTT-TNCN bảo đảm thống nhất với tổng số thuế đã khấu trừ trên các tờ khai 05/KK-TNCN trong năm, phản ánh đúng số thuế thực tế đã khấu trừ và nộp vào ngân sách nhà nước. Việc kê khai đồng bộ, chính xác giữa các kỳ là cơ sở để dữ liệu của từng cá nhân trên hệ thống cơ quan thuế phù hợp với thực tế phát sinh, đồng thời hạn chế sai lệch khi cá nhân tra cứu thông tin hoặc thực hiện quyết toán thuế.
Bốn là, khi thực hiện khấu trừ, kê khai và nộp thay thuế cho cá nhân, tổ chức, cá nhân trả thu nhập lưu ý cung cấp đầy đủ, kịp thời thông tin về số thuế đã khấu trừ và đã nộp theo hướng dẫn tại Công văn số 828/TCT-KK ngày 25/2/2025 của Tổng cục Thuế (nay là Cục Thuế) và Công văn số 5435/CT-NVT ngày 21/11/2025 của Cục Thuế. Thông tin cung cấp phải đảm bảo chính xác với chứng từ nộp ngân sách và hồ sơ đã kê khai trong năm nhằm hỗ trợ việc tổng hợp nghĩa vụ thuế và xử lý hoàn thuế của cá nhân.
Năm là, kê khai đầy đủ, chính xác mã số thuế, mã định danh cá nhân của người lao động nhằm bảo đảm thông tin được ghi nhận đúng trên hệ thống quản lý thuế, hỗ trợ việc xác nhận thu nhập, xác định nghĩa vụ thuế và hoàn thuế của cá nhân (nếu có).
Sáu là, thực hiện đăng ký người phụ thuộc đúng thời hạn và xác định thời điểm tính giảm trừ gia cảnh theo đúng quy định pháp luật. Trường hợp nghĩa vụ nuôi dưỡng phát sinh trước thời điểm người lao động làm việc tại đơn vị, nhưng đáp ứng đủ điều kiện theo quy định, thời gian giảm trừ gia cảnh đối với người phụ thuộc của người lao động được xác định kể từ thời điểm phát sinh nghĩa vụ nuôi dưỡng.
Theo đại diện Cục Thuế, thời gian qua, cơ quan thuế nhận được phản ánh của người nộp thuế về trường hợp bị doanh nghiệp sử dụng thông tin của cá nhân (tên, mã số thuế, số CCCD) để kê khai, tính chi phí tiền lương, tiền công, khi xác định nghĩa vụ thuế thu nhập doanh nghiệp, trong khi không phát sinh trả thu nhập trên thực tế cho cá nhân đó.
Trước thực tế trên, ngành Thuế đưa ra cảnh báo, nghiêm cấm các tổ chức, doanh nghiệp sử dụng thông tin của cá nhân (họ tên, mã số thuế, mã định danh cá nhân) để kê khai, tính chi phí tiền lương, tiền công khi xác định nghĩa vụ thuế trong khi trên thực tế không phát sinh chi trả thu nhập cho cá nhân đó. Hành vi này vi phạm pháp luật về thuế và ảnh hưởng trực tiếp đến quyền, lợi ích hợp pháp của cá nhân.
| Nâng cao nhận thức trong bảo vệ thông tin cá nhân “Nhằm ngăn chặn hành vi sử dụng thông tin của cá nhân không phát sinh chi trả thu nhập để quyết toán thuế, cơ quan thuế cần tăng cường tuyên truyền để người nộp thuế hiểu và nâng cao nhận thức trong bảo vệ thông tin cá nhân. Đồng thời, tăng cường hơn nữa công tác hỗ trợ, hướng dẫn người nộp thuế khai thác, sử dụng hiệu quả ứng dụng eTax Mobile để tự tra cứu kiểm tra, giám sát, phát hiện và tố cáo các hành vi gian lận khai khống thu nhập”. Luật sư Nguyễn Văn Được - Tổng Giám đốcCông ty TNHH Kế toán và Tư vấn thuế Trọng Tín |
Phân tích trên góc độ pháp lý, luật sư Nguyễn Văn Được - Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín cho rằng, hành vi sử dụng thông tin cá nhân trái phép để kê khai khống chi phí tiền lương nhằm tăng chi phí được trừ với mục đích giảm nghĩa vụ thuế là hành vi trốn thuế quy định tại khoản 5 Điều 143 Luật Quản lý thuế. Khi đó, tùy theo mức độ vi phạm, doanh nghiệp sẽ phải chịu các chế tài hành chính hoặc hình sự. Cụ thể, người nộp thuế bị truy thu toàn bộ số thuế trốn, đồng thời bị xử phạt từ 1 - 3 lần tính trên số thuế trốn.
Đối với pháp nhân thương mại là doanh nghiệp, có thể bị truy cứu trách nhiệm hình sự khi có số thuế trốn từ 100 triệu đồng đến 300 triệu đồng, hoặc dưới 100 triệu đồng nhưng trước đó đã bị xử phạt hành chính về hành vi trốn thuế hoặc đã bị kết án về tội trốn thuế và một số tội phạm khác nhưng chưa được xóa án tích, thì bị phạt tiền từ 300 triệu đồng đến 1 tỷ đồng, theo điểm a khoản 3 Điều 200 Bộ luật Hình sự (năm 2015).
Pháp nhân thương mại là doanh nghiệp có thể bị phạt tiền với mức cao nhất từ 3 - 10 tỷ đồng hoặc bị đình chỉ hoạt động có thời hạn từ 6 tháng đến 3 năm khi trốn thuế từ 1 tỷ đồng trở lên, theo điểm c khoản 5 Điều 200 Bộ luật Hình sự (năm 2015).
Đồng thời, cá nhân có liên quan như giám đốc, kế toán trưởng… vẫn có thể bị khởi tố với vai trò đồng phạm hoặc giúp sức.
Kê khai khống chi phí tiền lương gây ảnh hưởng trực tiếp đến người lao độngTheo phân tích của đại diện Thuế tỉnh Quảng Ngãi, hành vi kê khai khống chi phí tiền lương của các doanh nghiệp thường xảy ra trong các ngành nghề sử dụng nhiều lao động, như xây dựng cơ bản, tư vấn thiết kế, nhà hàng ăn uống, khách sạn, du lịch, sản xuất, gia công, chế biến. Cụ thể, các tổ chức, doanh nghiệp thường lấy thông tin của các cá nhân (chứng minh nhân dân/CCCD, mã số thuế cá nhân...) để làm giả chứng từ như hợp đồng lao động, hợp đồng thuê khoán, lập khống bảng chấm công, lập khống bảng thanh toán tiền lương, chứng từ chi lương..., hạch toán khống chi phí, làm giảm lợi nhuận khi tính thuế thu nhập doanh nghiệp. Hành vi này còn gây ảnh hưởng đến người nộp thuế là cá nhân, làm tăng thu nhập “ảo” khi tính thuế thu nhập cá nhân của người lao động. |