Phúc lợi dài hạn là công cụ giữ chân nhân tài
Ngày 17/9, chia sẻ tại hội thảo “Chiến lược hưu trí tự nguyện, tối ưu thuế và nâng tầm doanh nghiệp” do Tạp chí Diễn đàn Doanh nghiệp tổ chức, ông Hoàng Quang Phòng, Phó Chủ tịch Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho biết, Việt Nam đang đứng trước đồng thời hai yêu cầu lớn. Đó là duy trì tốc độ tăng trưởng kinh tế cao và ứng phó với áp lực già hóa dân số, chi phí an sinh xã hội gia tăng cùng sự thay đổi trong kỳ vọng của người lao động về phúc lợi dài hạn.
Theo ông Hoàng Quang Phòng, để đạt mục tiêu tăng trưởng cao trong giai đoạn mới, doanh nghiệp không chỉ cần nâng cấp về công nghệ và quản trị mà còn phải đầu tư vào nguồn nhân lực như một lợi thế cạnh tranh cốt lõi.
“Trong bối cảnh thị trường lao động ngày càng cạnh tranh, câu hỏi không chỉ là làm sao để tăng trưởng mà còn là làm sao để giữ chân người tài. Đây chính là lúc các chương trình phúc lợi dài hạn, bao gồm bảo hiểm hưu trí tự nguyện, trở thành một công cụ quản trị nhân sự chiến lược”, ông Phòng nhấn mạnh.
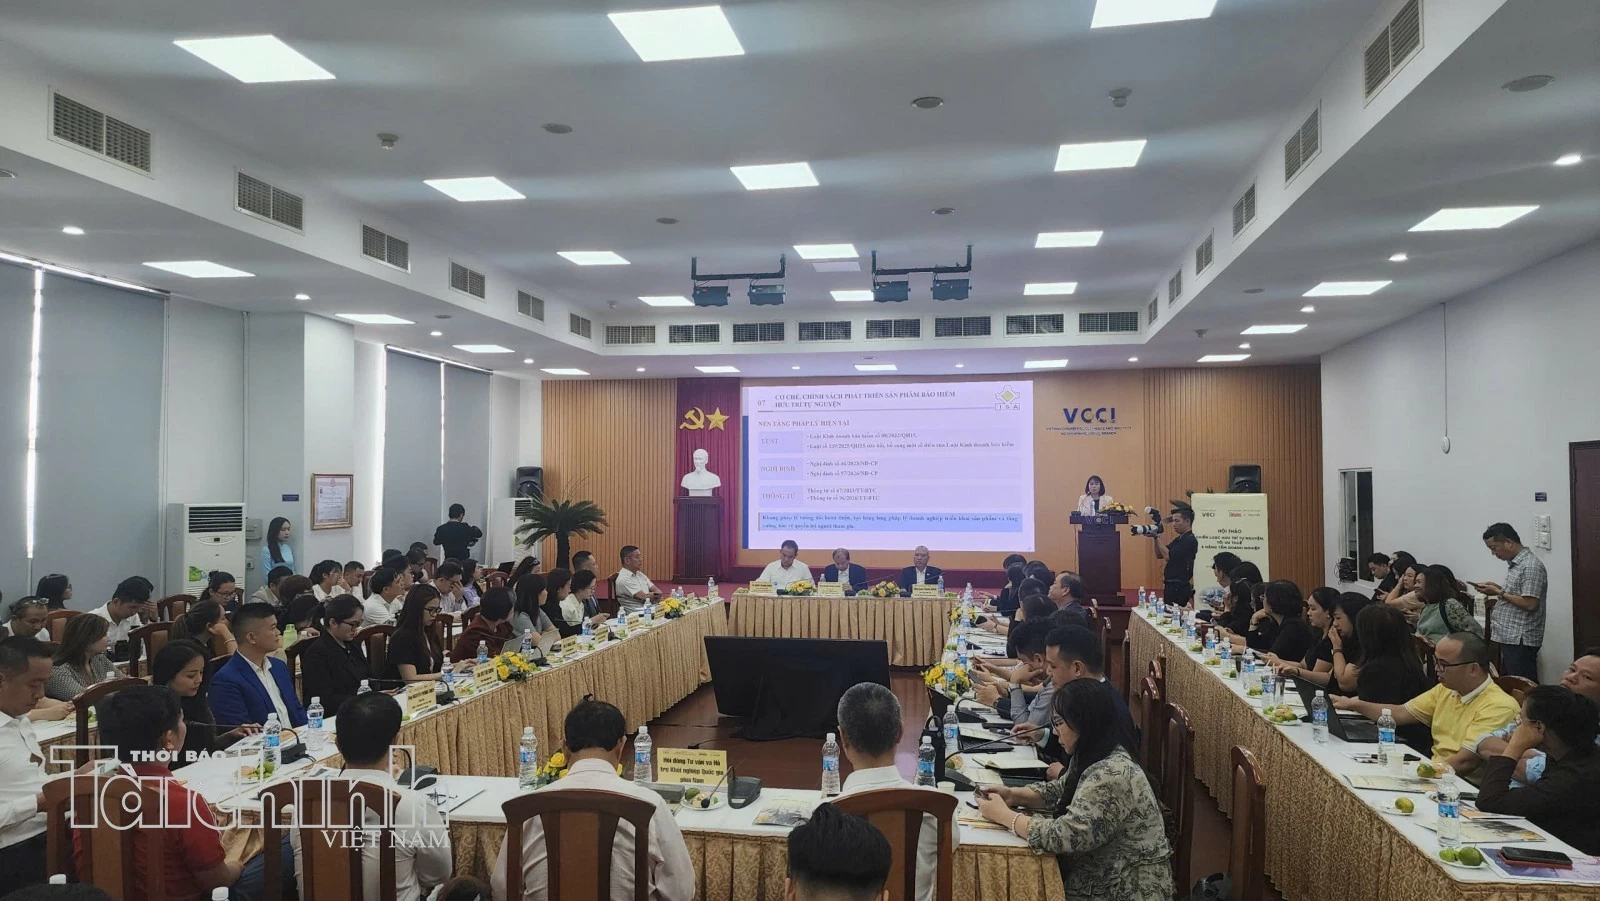 |
| Sự kiện thu hút được sự quan tâm của nhiều tổ chức công đoàn, chuyên gia kinh tế và doanh nghiệp. Ảnh: An Nhi. |
Đại diện VCCI cho biết thêm, đầu tư cho phúc lợi hưu trí không chỉ là một khoản chi phí mà là khoản đầu tư dài hạn cho con người, niềm tin và năng lực cạnh tranh của doanh nghiệp.
Cập nhật các quy định, cơ chế khuyến khích và lộ trình hoàn thiện hành lang pháp lý cho sản phẩm bảo hiểm hưu trí tại sự kiện, bà Lý Thu Thủy, Trưởng phòng Phòng Bảo hiểm nhân thọ, Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) cho biết, việc phát triển các sản phẩm bảo hiểm hưu trí tự nguyện xuyên suốt luôn là ưu tiên trong các chính sách của Đảng và Nhà nước.
Bên cạnh đó, chiến lược phát triển thị trường bảo hiểm đến năm 2030 đặt giải pháp đẩy mạnh triển khai các sản phẩm bảo hiểm có ý nghĩa cộng đồng, góp phần ổn định an sinh xã hội, trong đó có sản phẩm bảo hiểm hưu trí tự nguyện.
Chiến lược quốc gia về người cao tuổi đến năm 2035, tầm nhìn 2045 cũng đặt mục tiêu hoàn thiện các chính sách trợ giúp và trợ cấp xã hội cho người cao tuổi. Gần đây nhất, Chiến lược tài chính toàn diện quốc gia giai đoạn 2020-2030 cũng đặt mục tiêu khuyến khích các công ty bảo hiểm phát triển các sản phẩm hưu trí tự nguyện.
“Hệ thống này tạo hành lang pháp lý hoàn thiện điều chỉnh hoạt động kinh doanh, thành phần hợp đồng, trích lập quỹ dự phòng và an toàn tài chính. Mục đích nhằm đảm bảo doanh nghiệp bảo hiểm luôn đủ năng lực tài chính chi trả quyền lợi hưu trí khi người tham gia đến tuổi nghỉ hưu, đồng thời quy định cơ chế giải quyết tranh chấp phát sinh”, bà Thủy chia sẻ.
Khoảng trống hưu trí còn lớn
Bên cạnh hệ thống pháp luật về kinh doanh bảo hiểm, bà Thuỷ cho biết thêm, Nhà nước áp dụng chính sách ưu đãi thuế đối với các chương trình hưu trí bổ sung.
Cụ thể, về thuế thu nhập doanh nghiệp, phần chi vượt mức 5 triệu đồng/tháng/người để đóng góp tham gia bảo hiểm hưu trí bổ sung, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động thuộc khoản chi không được trừ khi xác định thu nhập chịu thuế.
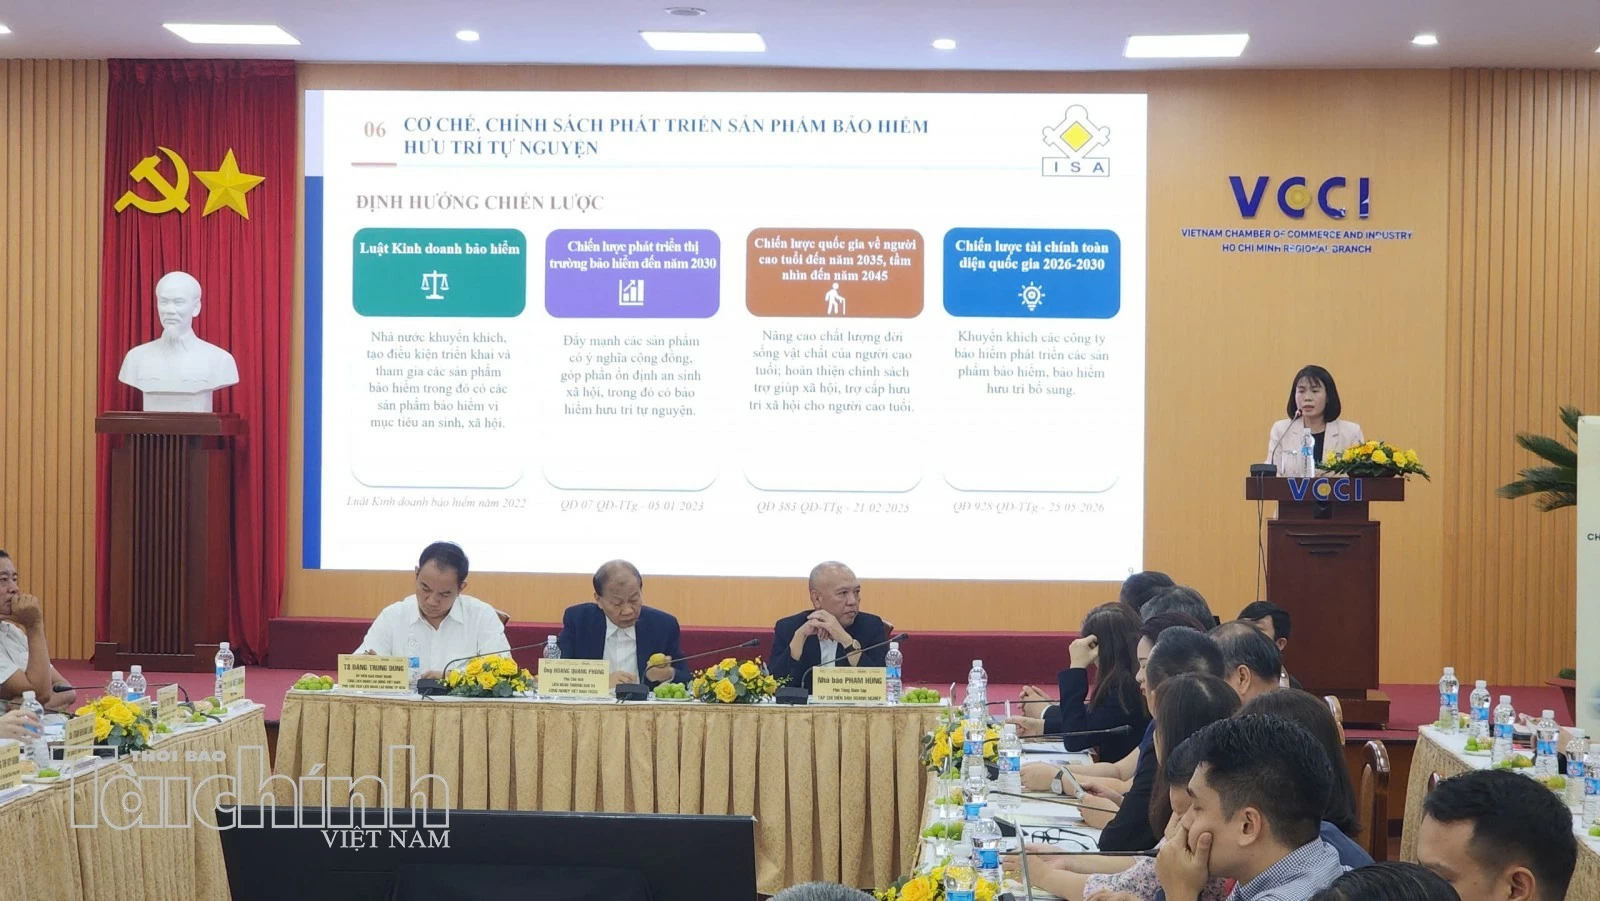 |
| Bà Lý Thu Thủy, Trưởng phòng Phòng Bảo hiểm nhân thọ, Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) chia sẻ tại sự kiện. Ảnh: An Nhi. |
Về thuế thu nhập cá nhân, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung, mua bảo hiểm hưu trí tự nguyện và bảo hiểm nhân thọ được trừ khi xác định thu nhập tính thuế với tổng mức tối đa 3 triệu đồng/tháng.
Song, dưới góc độ là doanh nghiệp trong ngành bảo hiểm, ông Đào Quốc Bảo, Phó Tổng Giám đốc Khách hàng Doanh nghiệp tại Sun Life Việt Nam cho biết, khoảng trống hưu trí đang trở thành một thách thức đáng lưu tâm đối với Việt Nam.
Số liệu của Bảo hiểm Xã hội Việt Nam cho thấy, hiện có khoảng 14,4 triệu người trong độ tuổi nghỉ hưu, nhưng chỉ khoảng 5,1 triệu người, tương đương 38%, đang nhận lương hưu hoặc trợ cấp bảo hiểm xã hội hằng tháng. Điều này đồng nghĩa phần lớn người cao tuổi vẫn phải phụ thuộc vào tiết kiệm cá nhân, hỗ trợ từ gia đình hoặc tiếp tục lao động để bảo đảm cuộc sống khi về già.
Theo ông Bảo, trong bối cảnh áp lực chi phí sinh hoạt ngày càng gia tăng khiến nhiều người trì hoãn kế hoạch tích lũy dài hạn. Hệ thống hưu trí đa tầng, trong đó có bảo hiểm hưu trí tự nguyện, sẽ đóng vai trò quan trọng trong việc bổ sung nguồn thu nhập khi nghỉ hưu, đồng thời góp phần huy động nguồn vốn trung và dài hạn cho nền kinh tế.
Tập trung vào giải pháp trọng tâm
Dưới góc nhìn từ cơ quan quản lý, bà Thủy cho biết, sau 10 năm triển khai (2016–2026), dư địa phát triển của thị trường vẫn còn rất lớn. Trọng tâm giai đoạn mới là chuyển từ hoàn thiện khung khổ pháp lý sang nâng cao hiệu quả thực thi chính sách trong thực tiễn.
Cụ thể, trong thời gian tới, cơ quan quản lý nhà nước sẽ tiếp tục triển khai 4 nhóm giải pháp trọng tâm.
Thứ nhất, hoàn thiện cơ chế chính sách đồng bộ, tiệm cận chuẩn mực quốc tế, tạo điều kiện cho doanh nghiệp đa dạng hóa sản phẩm và linh hoạt hơn trong hoạt động đầu tư an toàn.
Thứ hai, tăng cường công tác giám sát nhằm đảm bảo an toàn tài chính, an ninh kinh tế, an sinh xã hội và bảo vệ quyền lợi người tham gia.
Thứ ba, đẩy mạnh chuyển đổi số, tạo thuận lợi tối đa cho các tổ chức, cá nhân tham gia bảo hiểm.
Thứ tư, tiếp tục nghiên cứu, đề xuất nâng mức ưu đãi thuế tương ứng với sự phát triển kinh tế.
Tại hội thảo, các đại diện cơ quan quản lý, tổ chức công đoàn, chuyên gia kinh tế và doanh nghiệp thống nhất rằng, việc mở rộng các chương trình hưu trí tự nguyện không chỉ giúp nâng cao an sinh cho người lao động mà còn góp phần tăng năng lực cạnh tranh của doanh nghiệp, phát triển thị trường tài chính dài hạn và tạo nền tảng cho tăng trưởng kinh tế bền vững./.
| Theo số liệu của Bảo hiểm Xã hội Việt Nam, hiện có khoảng 14,4 triệu người trong độ tuổi nghỉ hưu, nhưng chỉ khoảng 5,1 triệu người, tương đương 38%, đang nhận lương hưu hoặc trợ cấp bảo hiểm xã hội hằng tháng. |