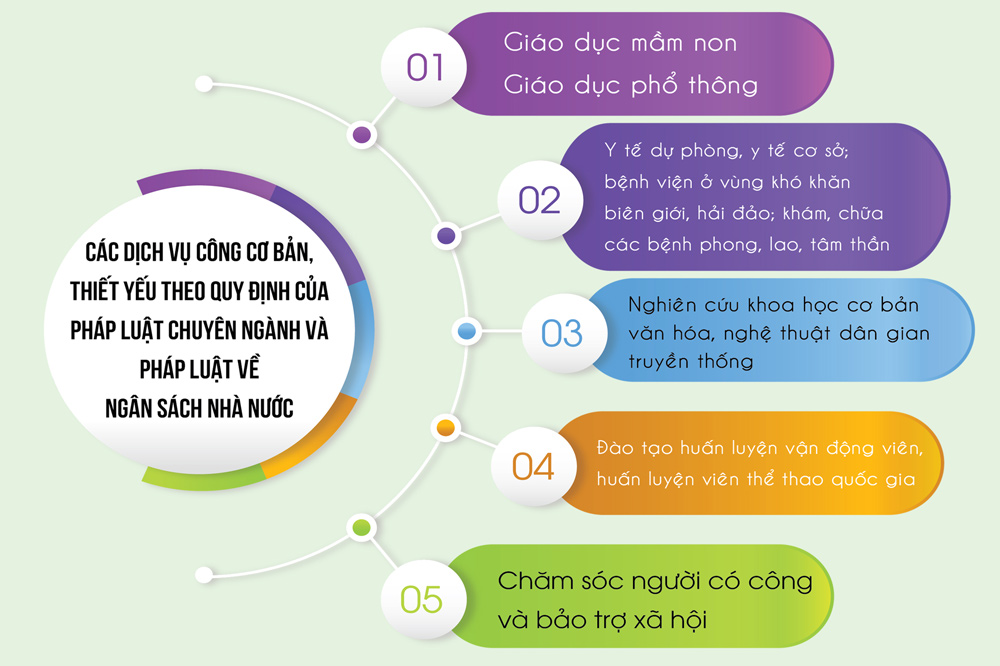
Nguồn: Nghị định 60/2021/NĐ-CP Đồ họa: Hồng Vân
Đối với giá dịch vụ sự nghiệp công không sử dụng ngân sách nhà nước, giao quyền tự chủ cho các đơn vị cung ứng dịch vụ tự quyết định theo nguyên tắc bảo đảm bù đắp chi phí và có tích luỹ.
Không sử dụng ngân sách nhà nước, đơn vị được quyết định giá
Nghị quyết số 19-NQ/TW ngày 25/10/2017 của Ban Chấp hành Trung ương khóa XII về tiếp tục đổi mới hệ thống tổ chức và quản lý, nâng cao chất lượng và hiệu quả hoạt động của các đơn vị sự nghiệp công lập (SNCL) đã đề ra mục tiêu: Đến năm 2021, hoàn thành lộ trình tính giá dịch vụ sự nghiệp công (tính đủ tiền lương, chi phí trực tiếp, chi phí quản lý và khấu hao tài sản) đối với một số lĩnh vực cơ bản như y tế, giáo dục - đào tạo, giáo dục nghề nghiệp.
Đồng thời, nghị quyết đưa ra nhiệm vụ, giải pháp đẩy nhanh tiến độ chuyển đổi từ phí sang thực hiện giá dịch vụ sự nghiệp công theo hướng nhà nước quy định khung giá dịch vụ, từng bước tính đủ các chi phí đối với các loại dịch vụ cơ bản, thiết yếu; đồng thời cần gắn với chính sách hỗ trợ phù hợp cho người nghèo, đối tượng chính sách. Đối với giá dịch vụ sự nghiệp công không sử dụng ngân sách nhà nước (NSNN), giao quyền tự chủ cho các đơn vị cung ứng dịch vụ tự quyết định theo nguyên tắc bảo đảm bù đắp chi phí và có tích luỹ.
Theo ông Nguyễn Trường Giang – Vụ trưởng Vụ Tài chính hành chính sự nghiệp (Bộ Tài chính), trên cơ sở chủ trương, định hướng tại Nghị quyết 19-NQ/TW, qua đúc rút quá trình tổ chức triển khai Nghị định số 16/2015/NĐ-CP quy định cơ chế tự chủ của đơn vị SNCL thời gian qua, Nghị định số 60/2021/NĐ-CP của Chính phủ quy định cơ chế tự chủ tài chính của đơn vị SNCL đã quy định lộ trình tính giá dịch vụ sự nghiệp công sử dụng NSNN đến năm 2021 phải cơ bản hoàn thành (tính đủ chi phí tiền lương, chi phí trực tiếp, chi phí quản lý và khấu hao tài sản cố định, chi phí khác) theo quy định của pháp luật về giá. Tuy nhiên, nghị định cũng cho phép trường hợp do khó khăn khách quan cần xây dựng lộ trình khác thì các bộ, cơ quan trung ương, UBND cấp tỉnh chủ trì, trình Thủ tướng Chính phủ xem xét, quyết định, sau khi có ý kiến thẩm định của Bộ Tài chính.
Riêng đối với giá dịch vụ khám bệnh, chữa bệnh tại cơ sở khám bệnh, chữa bệnh công lập; giá dịch vụ giáo dục đào tạo và giáo dục nghề nghiệp tại cơ sở giáo dục đào tạo, giáo dục nghề nghiệp công lập, trường hợp không thực hiện được lộ trình thì các bộ quản lý ngành, lĩnh vực chủ trì, báo cáo Thủ tướng Chính phủ trình cấp có thẩm quyền xem xét, quyết định, sau khi có ý kiến thẩm định của Bộ Tài chính.
Đối với dịch vụ sự nghiệp công không sử dụng NSNN, đơn vị SNCL được quyết định giá dịch vụ bảo đảm bù đắp chi phí và có tích lũy hợp lý. Trường hợp dịch vụ thuộc danh mục hàng hóa, dịch vụ do nhà nước định giá thì thực hiện theo mức giá cụ thể, khung giá do cơ quan có thẩm quyền quy định.
Trường hợp hoạt động dịch vụ sự nghiệp công không sử dụng NSNN có chênh lệch thu nhỏ hơn chi, đơn vị SNCL phải tính toán bù đắp khoản thiếu hụt bằng các nguồn kinh phí hợp pháp của đơn vị, NSNN không cấp bù.
Căn cứ lộ trình tính giá để phân bổ dự toán
Để triển khai cụ thể những quy định tại Nghị định số 60/NĐ-CP, Bộ Tài chính đã hoàn thành dự thảo thông tư hướng dẫn và đang xin ý kiến rộng rãi.
Trong dự thảo này, Bộ Tài chính dự kiến quy định rõ việc xây dựng dự toán hàng năm của các đơn vị sự nghiệp cũng có một phần được căn cứ trên đơn giá dịch vụ. Cụ thể, đối với dự toán kinh phí cung cấp dịch vụ sự nghiệp công sử dụng NSNN, dự toán được xây dựng dựa trên kết quả thực hiện năm trước; tình hình thu, chi hoạt động cung cấp dịch vụ sự nghiệp công của năm hiện hành; số lượng, khối lượng dịch vụ và yêu cầu nhiệm vụ của năm kế hoạch; định mức kinh tế kỹ thuật, chế độ, định mức chi tiêu theo quy định hiện hành hoặc đơn giá dịch vụ (nếu có), đơn vị lập dự toán gửi cơ quan quản lý cấp trên. Kinh phí thực hiện đặt hàng, đấu thầu cung ứng dịch vụ sự nghiệp công được lập dự toán trong phần kinh phí tự chủ của đơn vị sự nghiệp công, trong đó NSNN đảm bảo toàn bộ kinh phí hoặc hỗ trợ kinh phí để thực hiện. Kinh phí giao nhiệm vụ được lập dự toán trong phần kinh phí không tự chủ.
Chi tiết hóa quy định về phân bổ và giao dự toán, dự thảo thông tư của Bộ Tài chính cũng có nêu: Căn cứ lộ trình tính giá dịch vụ sự nghiệp công quy định tại Nghị định số 60/2021/NĐ-CP, quyết định của cấp có thẩm quyền (nếu có) và trong phạm vi dự toán chi NSNN được cấp có thẩm quyền giao, các bộ, cơ quan trung ương hoặc cơ quan cấp dưới theo phân cấp (đối với các đơn vị trực thuộc trung ương), UBND các cấp hoặc cơ quan cấp dưới theo phân cấp (đối với các đơn vị trực thuộc địa phương) phân bổ và giao dự toán kinh phí ngân sách đặt hàng, đấu thầu cung cấp dịch vụ sự nghiệp công sử dụng NSNN cho các đơn vị; đồng thời quyết định đặt hàng cho đơn vị cung cấp dịch vụ sự nghiệp công, chi tiết theo từng danh mục dịch vụ sự nghiệp công, theo quyết định của cấp có thẩm quyền quy định tại khoản 1 Điều 3 của thông tư này; chi tiết theo số lượng, khối lượng, đơn giá dịch vụ sự nghiệp công được cấp có thẩm quyền ban hành, kinh phí và các nội dung quy định khác.
Trường hợp cơ quan có thẩm quyền chưa ban hành danh mục dịch vụ sự nghiệp công sử dụng NSNN hoặc đã được cấp có thẩm quyền ban hành nhưng chưa có định mức kinh tế - kỹ thuật và chưa có đơn giá được phê duyệt; các cấp theo phân cấp phân bổ, giao dự toán nhiệm vụ và kinh phí cho đơn vị theo số lượng, khối lượng dịch vụ sự nghiệp công và dự toán như kinh phí nhiệm vụ chi không thường xuyên.
| Nghị định 60 thay thế quy định tại một loạt nghị định Nghị định số 60/2021/NĐ-CP có hiệu lực từ ngày 15/8/2021, thay thế: Nghị định số 16/2015/NĐ-CP quy định cơ chế tự chủ của đơn vị sự nghiệp công lập; Nghị định số 54/2016/NĐ-CP quy định cơ chế tự chủ của tổ chức khoa học và công nghệ công lập; Nghị định số 141/2016/NĐ-CP quy định cơ chế tự chủ của đơn vị sự nghiệp công lập trong lĩnh vực sự nghiệp kinh tế và sự nghiệp khác; Nghị định số 85/2012/NĐ-CP về cơ chế hoạt động, cơ chế tài chính đối với các đơn vị sự nghiệp y tế công lập và giá dịch vụ khám bệnh, chữa bệnh của các cơ sở khám bệnh, chữa bệnh công lập. |
Hồng Vân