Dòng vốn bất động sản phân hóa
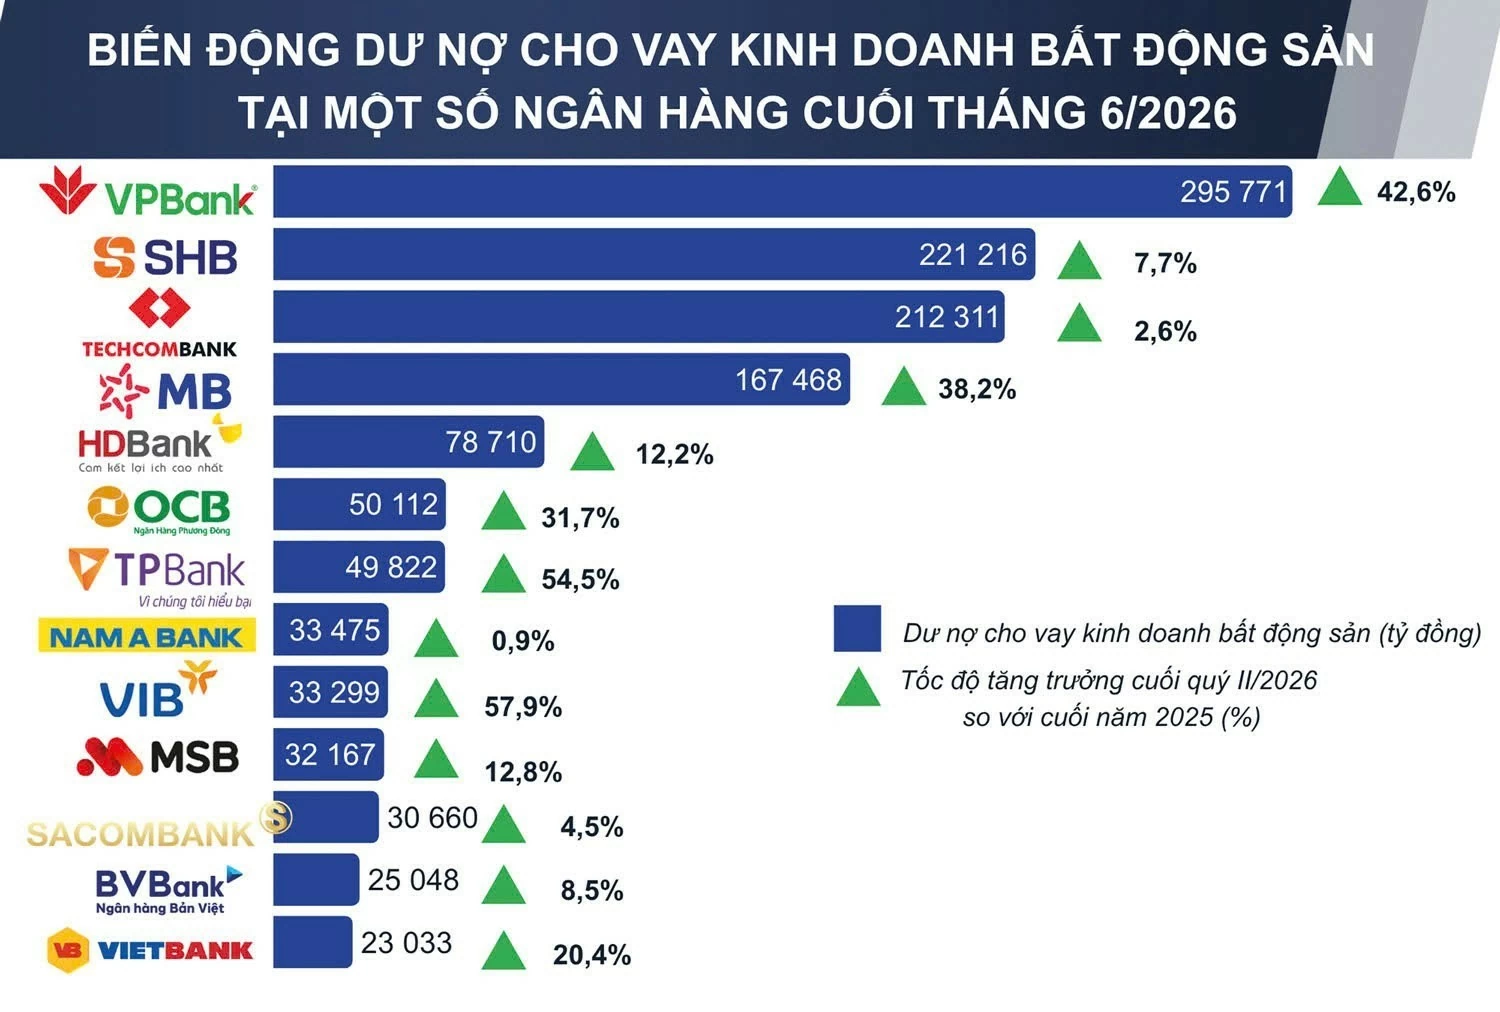
Khảo sát tại 21 ngân hàng có công bố số liệu cho thấy, dư nợ cho vay hoạt động kinh doanh bất động sản tiếp tục tăng khá mạnh trong nửa đầu năm 2026.
Tổng dư nợ cho vay hoạt động kinh doanh bất động sản của nhóm khảo sát đạt khoảng 1,325 triệu tỷ đồng vào cuối quý II/2026, tăng 19,5% so với cuối năm 2025, cao hơn đáng kể mức tăng 11,5% của tổng dư nợ cho vay tại chính nhóm ngân hàng này. Đáng chú ý, 16/21 ngân hàng ghi nhận tăng trưởng dư nợ cho vay kinh doanh bất động sản, nhiều nhà băng đạt mức tăng hai con số.
Dẫn đầu về tốc độ tăng là VIB với 57,9%, lên 33.299,3 tỷ đồng; tiếp đến là TPBank tăng 54,5%, lên 49.822,1 tỷ đồng; VPBank tăng 42,6%, đạt 295.770,6 tỷ đồng; MB tăng 38,2%, lên 167.468,3 tỷ đồng và OCB tăng 31,7%, đạt 50.112,4 tỷ đồng...
 |
| Nguồn: Báo cáo tài chính các ngân hàng. Đồ họa: Ánh Tuyết |
Xét về quy mô, VPBank vươn lên dẫn đầu nhóm khảo sát với gần 295.771 tỷ đồng dư nợ kinh doanh bất động sản, tăng thêm hơn 88.300 tỷ đồng chỉ trong 6 tháng. Theo sau là các ngân hàng có dư nợ trên 100 nghìn tỷ đồng, gồm SHB với 221.216,2 tỷ đồng, Techcombank 212.311,4 tỷ đồng và MB 167.468,3 tỷ đồng.
Đặt trong bức tranh toàn hệ thống, quy mô tín dụng bất động sản còn lớn hơn nhiều lần so với nhóm khảo sát. Số liệu trên chưa bao gồm NCB, SeABank và nhóm “Big 4” do các ngân hàng không công bố; đồng thời, chưa tính cho vay cá nhân mua, sửa chữa nhà..., cũng như các khoản tín dụng bất động sản có thể “ẩn” dưới những mục đích vay khác.
Theo Ngân hàng Nhà nước, đến tháng 6/2026, tổng dư nợ cấp tín dụng với lĩnh vực bất động sản của các tổ chức tín dụng đạt 5,146 triệu tỷ đồng, tăng 8,1% so với cuối năm 2025, trong đó, dư nợ trung và dài hạn chiếm tới 94%.
Đáng chú ý, trong nhóm dẫn đầu về quy mô, dư nợ kinh doanh bất động sản tại SHB chỉ tăng 7,7%; còn Techcombank tăng 2,6%, cho thấy xu hướng ngân hàng chủ động “rà phanh”, kiểm soát tốc độ tăng trưởng theo định hướng của nhà điều hành.
Hơn nữa, có 5 ngân hàng thu hẹp dư nợ kinh doanh bất động sản. KienlongBank giảm mạnh nhất, giảm 46,3%, còn 4.171,3 tỷ đồng; Saigonbank giảm 9,4%, BacABank giảm 5,4%, Eximbank giảm 2,9% và ABBank giảm nhẹ 0,2%.
Định hướng dòng vốn, tránh gây méo mó thị trường Theo ông Đỗ Thanh Tùng - chuyên gia của VSDC, việc phân luồng tín dụng là công cụ định hướng dòng vốn, ưu tiên phân khúc gắn với chuỗi cung ứng sản xuất, xuất khẩu, nhà ở giá phù hợp, thay vì bất động sản nhà ở thương mại cao cấp, đầu cơ vốn đã gây méo mó cấu trúc thị trường và thúc đẩy tín dụng tăng vọt, gây áp lực lên lãi suất. |
Diễn biến này càng đáng chú ý trong bối cảnh từ đầu năm 2026, Ngân hàng Nhà nước yêu cầu kiểm soát tốc độ tăng trưởng tín dụng với lĩnh vực bất động sản cả năm không vượt quá tốc độ tăng trưởng tín dụng chung của chính ngân hàng.
Cùng với đó, chính sách điều hành cũng có điểm mới khi mở “làn riêng”, không tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà ở xã hội và bất động sản khu công nghiệp, khu chế xuất, qua đó, tạo dư địa hướng dòng vốn vào các phân khúc được ưu tiên.
Theo ông Đỗ Thanh Tùng - Phó Trưởng phòng Phân tích Ngành và Doanh nghiệp, Trung tâm Phân tích Công ty cổ phần Chứng khoán Rồng Việt (VDSC), việc tách riêng một số phân khúc khỏi hạn mức kiểm soát chung cho thấy, nhà điều hành đang chủ động hướng dòng vốn vào các lĩnh vực có khả năng tạo giá trị gia tăng thực chất cho nền kinh tế.
“Ngân hàng Nhà nước vẫn yêu cầu kiểm soát chặt chẽ tốc độ tăng trưởng tín dụng bất động sản nói chung và tỷ trọng dư nợ bất động sản trên tổng dư nợ” - ông Tùng nêu rõ.
Thị trường hạ nhiệt, ngân hàng cân bằng giữa cơ hội và rủi ro
Chủ động kiểm soát dư nợ cho vay kinh doanh bất động sản là một trong những định hướng của Techcombank. Chia sẻ tại hội nghị nhà đầu tư, bà Bùi Thị Thu Thủy - Giám đốc Cao cấp Quản trị tài chính doanh nghiệp, Khối Tài chính Kế hoạch Techcombank cho biết, tỷ lệ cho vay bất động sản trên toàn danh mục của ngân hàng tăng nhẹ lên mức 32%. Dù vậy, chiến lược của Techcombank vẫn bám sát mục tiêu đưa tỷ lệ này về khoảng 30% cuối năm nay.
Tính đến cuối tháng 6/2026, tại Techcombank, cho vay bất động sản chiếm tới 56% danh mục khách hàng doanh nghiệp, tăng mạnh 21% so với đầu năm; trong khi ở nhóm khách hàng cá nhân, doanh nghiệp nhỏ và vừa, tỷ trọng này lên tới 67%, nhưng chỉ tăng 5%.
Khẳng định cho vay mua nhà vẫn là sản phẩm nòng cốt, bà Thủy cho biết, Techcombank sẽ tiếp tục làm việc với các chủ đầu tư để đưa ra các gói giải pháp hỗ trợ tài chính cho khách hàng hiện thực hóa ước mơ sở hữu nhà ở.
VPBank cũng đặt mục tiêu tăng trưởng cho vay bất động sản nhà ở, đặc biệt tại các khu đô thị lớn trong những tháng cuối năm, song vẫn đặt yêu cầu kiểm soát rủi ro và đa dạng hóa danh mục.
Đánh giá về triển vọng thị trường, ông Vũ Minh Trường - Phó Tổng Giám đốc VPBank cho rằng, sau giai đoạn lãi suất cao và giá bất động sản tăng cao trong các năm 2024 - 2025, thị trường gần đây đã xuất hiện những tín hiệu điều chỉnh.
“Thị trường bất động sản có dấu hiệu hạ nhiệt và cũng là xu hướng tốt cho một chu kỳ phát triển bền vững hơn của ngành bất động sản” - ông Trường đánh giá.
Nhìn về dài hạn, đại diện VPBank nhận định, tỷ lệ đô thị hóa của Việt Nam dự kiến tăng từ khoảng 50% lên 66%, kéo theo nhu cầu khoảng 450.000 căn hộ/năm, chủ yếu tập trung ở phân khúc dưới 6 tỷ đồng/căn, đặc biệt là dưới 3 tỷ đồng/căn, mở dư địa cho nhà ở vừa túi tiền và nhà ở xã hội.
Cùng quan điểm, bà Bùi Thị Thu Thủy cho rằng, thị trường vẫn rất tiềm năng, bởi thu nhập của người dân sẽ tăng lên, số lượng hộ trung lưu dự kiến tăng từ khoảng 4,8 triệu hộ vào năm 2025 lên khoảng 8,7 triệu hộ vào năm 2030. Do đó, nhu cầu nhà ở chắc chắn vẫn có và phân khúc này vẫn rất tiềm năng.
“Khi các thông tin về quy hoạch trở nên rõ ràng hơn, cũng như mặt bằng lãi suất ổn định hơn, dòng vốn giải ngân vào các sản phẩm cho vay mua nhà cá nhân sẽ trở lại” - đại diện Techcombank tin tưởng.
Mở “van” tín dụng, hàng chục nghìn tỷ đồng cho vay mua, thuê nhà Từ cuối tháng 8/2026 đến nay, nhiều ngân hàng tung các gói tín dụng lớn hỗ trợ nhu cầu nhà ở. BIDV triển khai gói “Ngôi nhà đầu tiên” quy mô 30.000 tỷ đồng, cho vay mua, xây dựng, sửa chữa nhà với lãi suất cố định 9,5 - 10,5%/năm tùy kỳ hạn, thấp hơn 2% so với gói vay mua nhà thông thường. Vietcombank đang triển khai chương trình cho vay mua nhà tại các dự án bất động sản đã được cấp giấy chứng nhận, với tổng quy mô 20.000 tỷ đồng, thời hạn vay tối đa 35 năm. Ngân hàng áp dụng lãi suất ưu đãi thấp hơn tối đa 1%/năm so với lãi suất cho vay bất động sản thông thường dành cho khách hàng cá nhân; đồng thời, khách hàng có thể vay tối đa 100% giá trị căn nhà. Ngoài ra, quán triệt quan điểm chỉ đạo về phát triển nhà ở cho thuê, Ngân hàng Nhà nước cho biết đã thống nhất báo cáo Thủ tướng Chính phủ sẽ áp dụng cơ chế tái cấp vốn cho ngân hàng thương mại 50.000 tỷ đồng, hỗ trợ phát triển nhà ở cho thuê, để triển khai theo chương trình Bộ Xây dựng đề xuất. Ngân hàng Nhà nước tiếp tục triển khai các giải pháp hỗ trợ, tạo điều kiện cho các ngân hàng thương mại cho vay nhà ở cho thuê và các lĩnh vực ưu tiên. |