PV: Thưa ông, với đặc thù doanh nghiệp PPP thường chưa có doanh thu ổn định trong giai đoạn đầu, theo ông, việc xây dựng điều kiện phát hành trái phiếu nên được thiết kế linh hoạt ra sao để vừa hỗ trợ huy động vốn vừa bảo đảm an toàn cho nhà đầu tư?
 |
| Ông Vương Hoàng Sơn |
Ông Vương Hoàng Sơn: Điểm nghẽn lớn nhất đối với huy động vốn hạ tầng tại Việt Nam nằm ở đặc thù của doanh nghiệp dự án PPP. Phần lớn doanh nghiệp dự án được thành lập mới, chưa có lịch sử tài chính và chưa phát sinh dòng tiền trong giai đoạn xây dựng, trong khi nhà đầu tư trái phiếu cần có cơ chế bảo đảm nhất định về khả năng thu hồi vốn. Đây là một trong những nguyên nhân khiến trái phiếu chưa trở thành kênh huy động vốn chủ lực cho các dự án PPP dù đã được Luật PPP 2020 cho phép.
Để tháo gỡ nút thắt này, cần xây dựng cơ chế phù hợp với từng giai đoạn của dự án. Trong ngắn hạn, việc phát hành trái phiếu nên được hỗ trợ bởi cấu trúc bảo đảm đa lớp, bao gồm bảo lãnh thanh toán từ các tổ chức tín dụng hoặc định chế tài chính có năng lực tài chính mạnh, tài sản bảo đảm bổ sung từ nhà đầu tư dự án, đồng thời nghiên cứu cơ chế hỗ trợ tín dụng hoặc bảo lãnh một phần đối với các dự án hạ tầng trọng điểm nhằm nâng cao mức độ tín nhiệm của trái phiếu.
Bên cạnh đó, trái phiếu PPP trong giai đoạn xây dựng nên được triển khai song hành với tín dụng ngân hàng. Ngân hàng có thể tham gia quản lý dòng tiền, giám sát giải ngân và kiểm soát tiến độ thực hiện dự án. Thực tế cho thấy khả năng cấp tín dụng của hệ thống ngân hàng vẫn chịu áp lực bởi giới hạn tín dụng và sự không tương thích giữa nguồn vốn ngắn hạn với nhu cầu tài trợ các dự án hạ tầng dài hạn. Vì vậy, trái phiếu cần được xem là kênh bổ sung, chia sẻ vai trò với tín dụng ngân hàng.
Về dài hạn, kinh nghiệm quốc tế cho thấy cần tách bạch giai đoạn xây dựng và giai đoạn vận hành. Trong thời gian thi công, nguồn vốn chủ yếu vẫn đến từ tín dụng ngân hàng và các định chế tài chính chuyên biệt. Khi dự án đi vào vận hành ổn định, có doanh thu và dòng tiền rõ ràng, doanh nghiệp dự án có thể phát hành trái phiếu dài hạn để tái cấp vốn cho các khoản vay ban đầu. Cách tiếp cận này giúp giảm chi phí vốn, thu hút các nhà đầu tư dài hạn và tạo dư địa tín dụng cho các dự án hạ tầng mới.
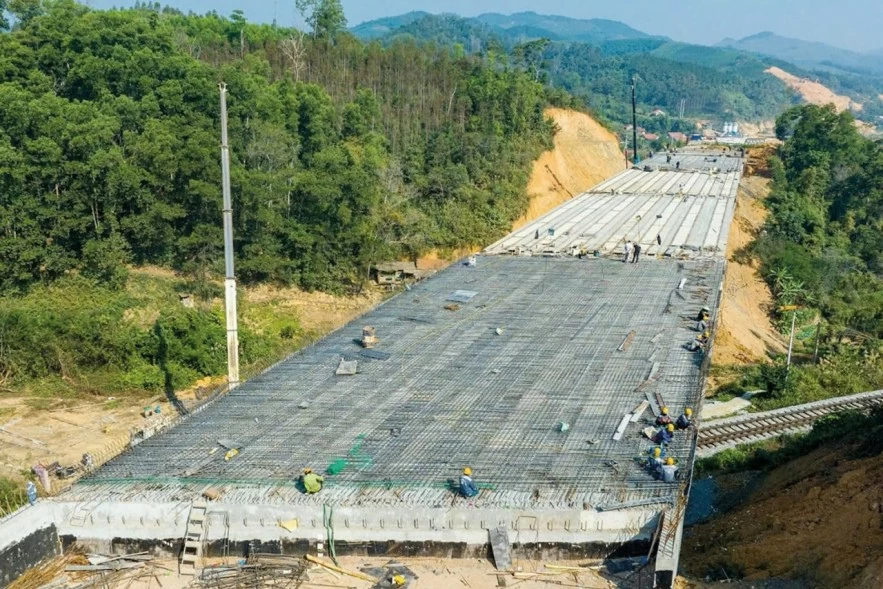 |
| Trái phiếu PPP được xem là một trong những mảnh ghép quan trọng để đa dạng hóa nguồn vốn cho hạ tầng. Trong ảnh: Cao tốc Đồng Đăng - Trà Lĩnh giai đoạn 2. Ảnh: Đức Thanh |
PV: Khi trái phiếu PPP được phát hành và khả năng trả nợ chủ yếu dựa vào dòng tiền của dự án, theo ông cơ chế giám sát và công bố thông tin cần được thiết kế như thế nào để bảo vệ nhà đầu tư?
Ông Vương Hoàng Sơn: Chính vì khả năng trả nợ của trái phiếu PPP phụ thuộc chủ yếu vào dòng tiền của dự án nên cơ chế giám sát và công bố thông tin cần được thiết kế riêng, thay vì chỉ dựa trên các tiêu chí áp dụng cho doanh nghiệp phát hành thông thường.
Trước hết, công bố thông tin cần gắn với chu kỳ dự án. Ngoài báo cáo tài chính định kỳ, nhà đầu tư cần được cập nhật về tiến độ thực hiện dự án, tổng mức đầu tư thực tế và các điều chỉnh phát sinh, doanh thu hoặc lưu lượng khai thác đối với các dự án đã vận hành, cũng như các thay đổi liên quan đến cơ chế thu phí, chia sẻ doanh thu hoặc các cam kết trong hợp đồng PPP. Việc công bố kịp thời chênh lệch giữa doanh thu thực tế và dự báo sẽ giúp thị trường nhận diện rủi ro sớm hơn.
Bên cạnh đó, cần tăng cường giám sát dòng tiền thông qua tài khoản chuyên biệt. Dự thảo Nghị định đã quy định tiền trả nợ gốc và lãi trái phiếu phải được quản lý riêng, song có thể cụ thể hóa theo mô hình tài khoản tập trung (waterfall account), trong đó doanh thu dự án được phân bổ theo thứ tự ưu tiên từ chi phí vận hành, nghĩa vụ thuế, quỹ dự phòng trả nợ, thanh toán cho trái chủ đến phân phối lợi nhuận. Cơ chế này cần có sự giám sát của ngân hàng quản lý tài khoản và đại diện người sở hữu trái phiếu.
Vai trò của đại diện người sở hữu trái phiếu cũng cần được mở rộng, không chỉ theo dõi nghĩa vụ thanh toán mà còn tham gia giám sát tiến độ dự án và cảnh báo sớm các rủi ro phát sinh. Đồng thời, các nội dung cốt lõi của hợp đồng PPP như cơ chế thu phí, chia sẻ rủi ro, cam kết doanh thu và điều kiện chấm dứt hợp đồng cần được công bố đầy đủ để nhà đầu tư có cơ sở đánh giá khả năng trả nợ của dự án.
PV: Bên cạnh yêu cầu tăng cường minh bạch thông tin và giám sát dòng tiền dự án, nhiều quốc gia còn áp dụng các cơ chế chia sẻ rủi ro và hỗ trợ tín dụng nhằm nâng cao khả năng huy động vốn cho các dự án hạ tầng. Theo ông, Việt Nam có cần bổ sung các cơ chế này đối với trái phiếu PPP hay không?
Ông Vương Hoàng Sơn: Việc tăng cường minh bạch thông tin và giám sát dòng tiền là điều kiện cần. Tuy nhiên, để nâng cao khả năng huy động vốn cho các dự án PPP, Việt Nam cũng cần nghiên cứu các cơ chế chia sẻ rủi ro và hỗ trợ tín dụng phù hợp. Hiện nay, khoảng cách giữa mức xếp hạng tín nhiệm của nhiều doanh nghiệp dự án PPP với yêu cầu của các nhà đầu tư tổ chức dài hạn vẫn còn khá lớn, gây khó khăn cho việc huy động vốn, đặc biệt là vốn quốc tế.
Kinh nghiệm quốc tế cho thấy có ba nhóm cơ chế đáng chú ý. Thứ nhất là bảo lãnh tín dụng từng phần (Partial Credit Guarantee - PCG) từ các định chế tài chính phát triển như ADB, AIIB hoặc World Bank nhằm nâng mức tín nhiệm của trái phiếu. Thứ hai là cơ chế chia sẻ rủi ro doanh thu (Minimum Revenue Guarantee - MRG), hiện được áp dụng tại nhiều quốc gia như Hàn Quốc, Chile và Colombia. Dù Luật PPP của Việt Nam đã có quy định về chia sẻ doanh thu, việc triển khai trên thực tế còn hạn chế. Thứ ba là các sản phẩm bảo hiểm rủi ro chính trị và rủi ro hợp đồng do các tổ chức quốc tế cung cấp, trong khi đây vẫn là khoảng trống trên thị trường Việt Nam.
Để phát triển thị trường trái phiếu hạ tầng, Việt Nam có thể triển khai theo lộ trình từng bước. Trong ngắn hạn, cần chủ động hợp tác với các định chế tài chính quốc tế để xây dựng cơ chế bảo lãnh tín dụng dành riêng cho trái phiếu hạ tầng. Trong trung hạn, có thể nghiên cứu thành lập một định chế bảo lãnh hạ tầng nhằm chuẩn hóa hoạt động hỗ trợ tín dụng.
Về dài hạn, cần phát triển thị trường bảo hiểm và bảo lãnh trong nước, đồng thời hoàn thiện khung pháp lý để các doanh nghiệp bảo hiểm nội địa có thể tham gia bảo lãnh thanh toán trái phiếu hạ tầng.
PV: Xin cảm ơn ông!
Niềm tin thị trường bắt đầu từ dòng tiền dự án Theo ông Vương Hoàng Sơn, dù khung pháp lý, minh bạch dòng tiền và sự tham gia của nhà đầu tư tổ chức đều quan trọng, minh bạch dòng tiền dự án là điều kiện tiên quyết. Thực tế, Việt Nam đã có khung pháp lý cho PPP nhưng trái phiếu PPP vẫn khó phát hành do nhà đầu tư thiếu thông tin để đánh giá rủi ro. Minh bạch dòng tiền đòi hỏi tách bạch hoạt động và tài khoản của dự án, áp dụng cơ chế phân bổ dòng tiền rõ ràng, công bố thông tin theo chuẩn quốc tế và minh bạch các điều khoản trọng yếu trong hợp đồng PPP. Đây là yếu tố khó cải thiện nhất nhưng cũng quyết định khả năng thu hút nhà đầu tư tổ chức và mở rộng thị trường vốn hạ tầng. |