Hiểu đúng cách xác định doanh thu
Từ ngày 1/7/2026, nhiều quy định mới về quản lý thuế và hóa đơn điện tử đối với hoạt động thương mại điện tử, kinh doanh trên nền tảng số chính thức có hiệu lực. Trong bối cảnh ngày càng nhiều doanh nghiệp, hộ kinh doanh và cá nhân bán hàng đồng thời trên nhiều nền tảng, việc hiểu đúng cách xác định doanh thu và thực hiện nghĩa vụ thuế trở thành yêu cầu quan trọng. Đây cũng là nội dung được nhiều người nộp thuế quan tâm khi phương thức quản lý thuế chuyển mạnh sang dựa trên dữ liệu và quản lý thống nhất theo chủ thể kinh doanh.
Trong thực tế, không ít hộ kinh doanh mở đồng thời nhiều gian hàng trên các sàn thương mại điện tử, bán thêm qua mạng xã hội hoặc website riêng. Mỗi kênh có thể có một cách quản lý đơn hàng, một tài khoản nhận tiền, thậm chí một nhóm nhân sự vận hành riêng. Chính vì vậy, nhiều người cho rằng doanh thu của từng kênh sẽ được xác định độc lập. Do đó, hộ kinh doanh bán hàng online cần hiểu đúng sự thay đổi này để thực hiện đúng quy định, đồng thời hạn chế những sai sót trong môi trường kinh doanh số.
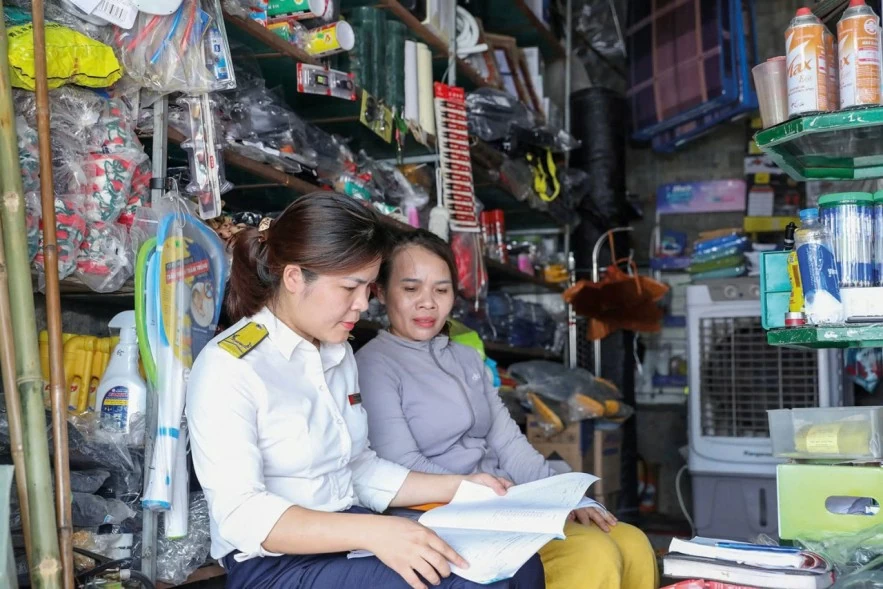 |
| Hộ kinh doanh cần nắm rõ quy định, mốc thời gian để kịp thời kê khai, nộp thuế theo đúng quy định tránh rủi ro bị xử phạt vi phạm hành chính. Ảnh: Đức Thanh |
Làm rõ thêm về những quy định mới này, bà Nguyễn Thị Thanh Hằng - Trưởng Ban Chính sách, thuế quốc tế (Cục Thuế) cho biết, theo quy định, đối tượng được quản lý không phải là từng gian hàng, từng fanpage hay từng tài khoản bán hàng, mà là chủ thể kinh doanh. Vì vậy, doanh thu phát sinh từ cửa hàng, website, sàn thương mại điện tử, mạng xã hội, livestream hay các nền tảng số khác của cùng một thương mại điện tử đều phải được tổng hợp khi xác định nghĩa vụ thuế.
Sự thay đổi này cũng đặt ra yêu cầu người nộp thuế cần chủ động rà soát, chuẩn hóa thông tin định danh, thống nhất mã số thuế. Khi các thông tin được đồng bộ theo cùng một chủ thể, việc thực hiện nghĩa vụ thuế sẽ thuận lợi hơn, đồng thời hạn chế những sai lệch có thể phát sinh như bỏ sót doanh thu, xác định sai ngưỡng về nghĩa vụ thuế hoặc hóa đơn.
Người nộp thuế chủ động chuẩn hóa thông tin Cùng với sự phát triển của kinh tế số, dữ liệu đang ngày càng trở thành nền tảng quan trọng trong quản lý thuế. Điều đó đòi hỏi người nộp thuế chủ động chuẩn hóa thông tin, quản lý thống nhất dữ liệu và thực hiện đúng các quy định về kê khai, hóa đơn và nghĩa vụ thuế. Đây là nền tảng để việc thực hiện chính sách thuế ngày càng minh bạch, chính xác và phù hợp với xu hướng quản lý hiện đại. Bà Nguyễn Thị Thanh Hằng - Trưởng Ban Chính sách, thuế quốc tế (Cục Thuế) |
Một vấn đề khác được bà Nguyễn Thị Thanh Hằng lưu ý đến doanh nghiệp, hộ kinh doanh là việc sàn thương mại điện tử thực hiện khấu trừ, khai thay, nộp thay thuế không đồng nghĩa với việc người bán đã hoàn thành toàn bộ nghĩa vụ thuế. Chỉ những sàn thương mại điện tử có chức năng thanh toán mới có trách nhiệm khấu trừ, khai thay, nộp thay thuế. Việc xác định hoàn thành nghĩa vụ thuế còn phụ thuộc vào phương pháp tính thuế thu nhập cá nhân mà người bán áp dụng theo quy định.
Vì vậy, người nộp thuế vẫn cần chủ động quản lý phần doanh thu thuộc trách nhiệm của mình, tổng hợp doanh thu đầy đủ, đồng thời lưu giữ đầy đủ dữ liệu giao dịch để bảo đảm tính chính xác, minh bạch trong quá trình thực hiện nghĩa vụ thuế.
Đối với các giao dịch phát sinh hủy đơn, đổi trả hoặc hoàn tiền, việc điều chỉnh cũng cần được thực hiện đồng bộ từ doanh thu, hóa đơn điện tử đến dữ liệu thanh toán và các chứng từ liên quan. Việc cập nhật đồng bộ dữ liệu sẽ bảo đảm toàn bộ quá trình của giao dịch có thể được đối chiếu khi cần thiết, đồng thời giúp người nộp thuế kịp thời phát hiện và xử lý sai sót.
Mốc thời gian kê khai, nộp thuế
Đưa ra lưu ý thêm cho hộ kinh doanh, bà Nguyễn Thị Thanh Hằng cho biết, ngày 31/7/2026 là hạn chót các hộ, cá nhân kinh doanh phải thực hiện thông báo doanh thu, số tài khoản, khai thuế quý II/2026 theo quy định.
Cụ thể, hộ mới bắt đầu hoạt động trong 6 tháng đầu năm, có doanh thu thực tế phát sinh từ khi bắt đầu hoạt động đến hết ngày 30/6 từ 1 tỷ đồng trở xuống kê khai theo Mẫu 01/TKN-CNKD ban hành kèm Thông tư số 50/2026/TT-BTC quy định về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Đối với hộ kinh doanh, cá nhân kinh doanh đang hoạt động có doanh thu năm từ 1 tỷ đồng trở xuống, chưa thực hiện thông báo tài khoản ngân hàng hoặc số hiệu ví điện tử phục vụ hoạt động kinh doanh với cơ quan thuế, cần thông báo thông tin tài khoản ngân hàng, ví điện tử.
Hộ, cá nhân kinh doanh cho thuê bất động sản thuộc trường hợp trực tiếp khai thuế và lựa chọn khai thuế 2 lần/năm cần thực hiện khai thuế lần thứ nhất.
Với hộ kinh doanh, cá nhân kinh doanh kê khai thuế theo quý, trường hợp có doanh thu tự xác định năm 2026 trên 1 tỷ đồng đến không quá 50 tỷ đồng; hoặc mới bắt đầu hoạt động trong 6 tháng đầu năm 2026 và có doanh thu thực tế phát sinh đến ngày 30/6/2026 trên 1 tỷ đồng đến không quá 50 tỷ đồng, cần thực hiện kê khai thuế quý II/2026. Do đó, hộ kinh doanh cần nắm rõ quy định, mốc thời gian để kịp thời kê khai, nộp thuế theo đúng quy định tránh rủi ro bị xử phạt vi phạm hành chính.
Đối với KOL, KOC (người làm việc trên mạng xã hội có lượng người theo dõi lớn), streamer (người phát trực tiếp nội dung để giao lưu), nhà sáng tạo nội dung và các chủ thể kinh doanh trên nền tảng số, nghĩa vụ thuế được xác định trên cơ sở bản chất hoạt động và nguồn thu nhập phát sinh, thay vì chỉ căn cứ vào tên gọi nghề nghiệp. Cách tiếp cận này giúp chính sách được áp dụng phù hợp với từng loại hình hoạt động, đồng thời hạn chế việc xác định sai phương pháp tính thuế hoặc cơ chế khấu trừ.
Đưa ra lưu ý với nhóm đối tượng có thu nhập này, bà Hằng cho biết, nếu cá nhân cung cấp dịch vụ nhưng không đăng ký kinh doanh hoặc không đăng ký thuế, thu nhập có thể được cơ quan thuế xác định là thu nhập từ tiền lương, tiền công, tùy thuộc vào bản chất của giao dịch. Khi đó, thu nhập có thể phải áp dụng biểu thuế lũy tiến từng phần, với mức thuế suất cao nhất là 35% .
Tuy nhiên, nếu được xác định là cá nhân kinh doanh dịch vụ, mức tính thuế sẽ khác nhau tùy theo tính chất công việc. Cụ thể, thuế được tính theo tỷ lệ 5% thuế giá trị gia tăng và 2% thuế thu nhập cá nhân, tổng cộng 7%. Ngược lại, nếu được xác định là thu nhập từ tiền lương, tiền công, sẽ áp dụng biểu thuế luỹ tiến từng phần, với mức thuế suất cao nhất có thể tăng lên tới 35% (nếu thuộc bậc thuế tương ứng).