Lợi nhuận thay đổi sau “cửa” soát xét
Mùa báo cáo tài chính bán niên năm 2026 bắt đầu ghi nhận những khoảng chênh đáng kể giữa kết quả tự lập và số liệu sau khi qua soát xét tại một vài doanh nghiệp. Có trường hợp hàng chục tỷ đồng lợi nhuận được điều chỉnh giảm khi kiểm toán viên đánh giá lại cách ghi nhận chi phí, dự phòng; nhưng ở chiều ngược lại, một số doanh nghiệp lại được điều chỉnh tăng lợi nhuận sau khi xác định lại các khoản mục kế toán.
Báo cáo tài chính sau soát xét của Công ty cổ phần Điện lực Dầu khí Nhơn Trạch 2 (NT2) là một trong những trường hợp có mức điều chỉnh lớn. Lợi nhuận trước thuế 6 tháng đầu năm sau soát xét giảm 119 tỷ đồng, tương ứng giảm 16,4% so với số liệu trước soát xét.
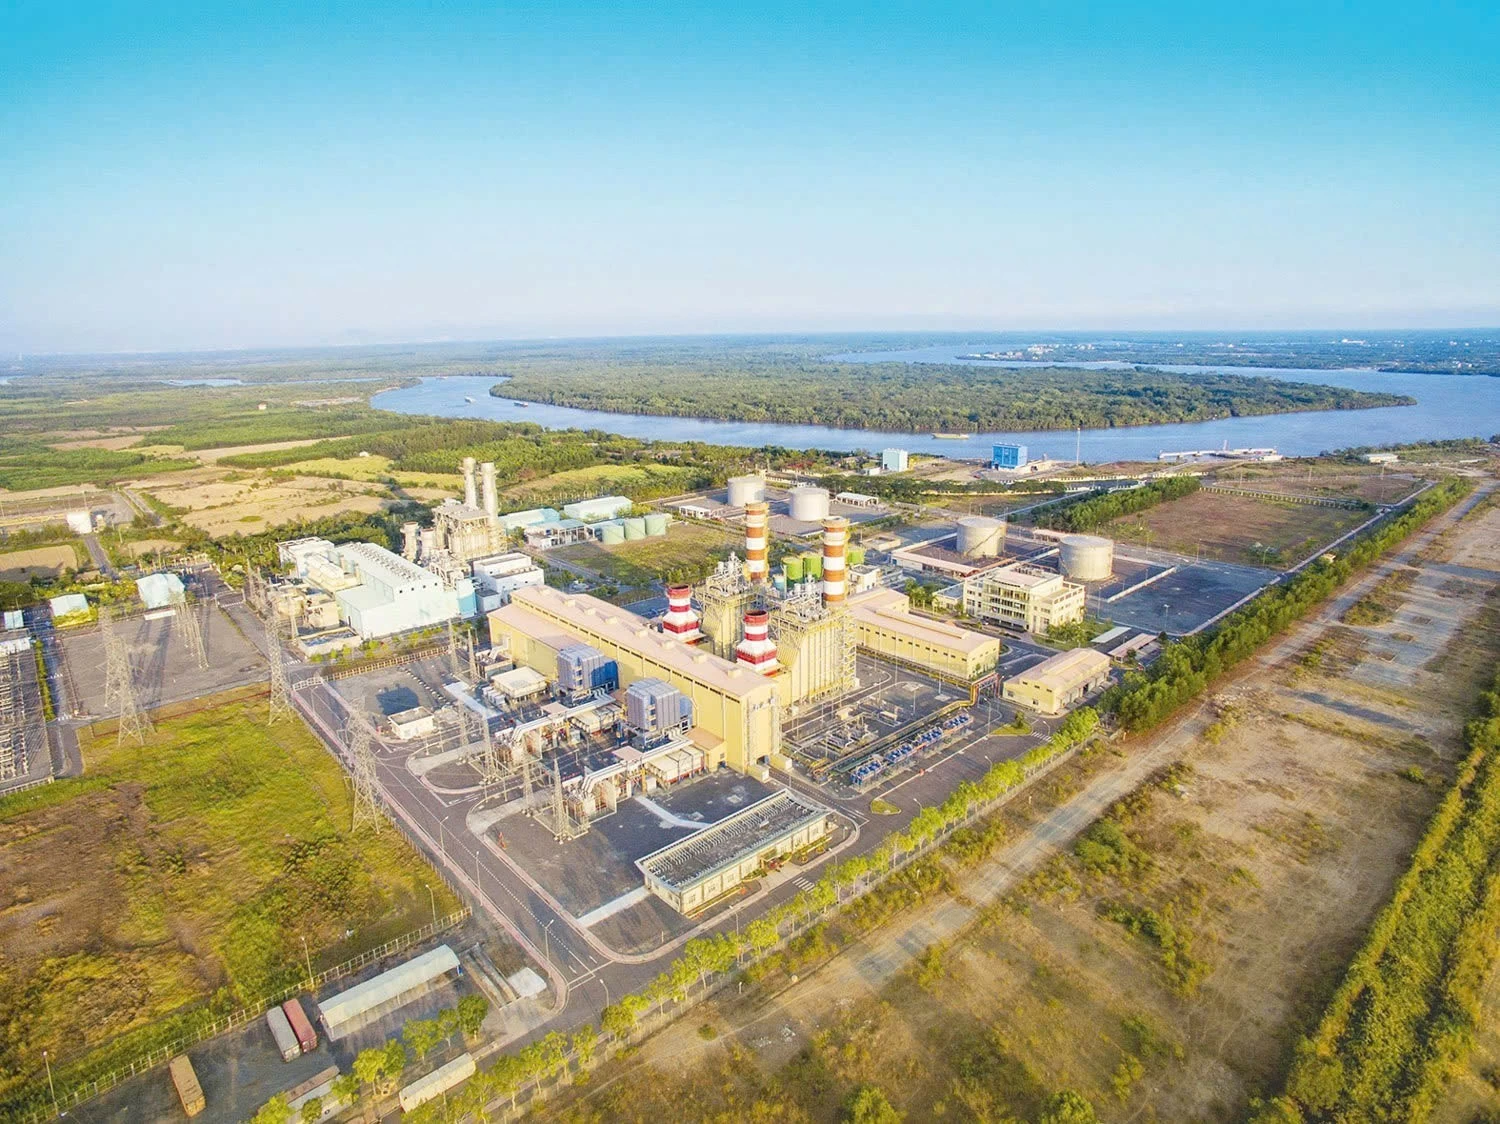 |
| Thay đổi chi phí sửa chữa, bảo dưỡng định kỳ Nhà máy điện tác động đến kết quả kinh doanh 6 tháng đầu năm 2026. Ảnh: Đức Thanh |
Giải trình tới các cổ đông, Phó giám đốc Nguyễn Văn Quyền cho biết, doanh nghiệp đã điều chỉnh khoản chi phí sửa chữa, bảo dưỡng định kỳ Nhà máy điện Nhơn Trạch 2 liên quan hợp đồng bảo trì, sửa chữa dài hạn thiết bị chính của nhà máy với liên danh Siemens Energy, theo hướng dẫn của chế độ kế toán mới tại Thông tư số 99/2025/TT-BTC.
Mức giảm tương đối còn lớn hơn tại Công ty cổ phần Dược phẩm Trung ương I - Pharbaco (PBC). Báo cáo trước kiểm toán của doanh nghiệp dược này ghi nhận lợi nhuận sau thuế 6 tháng đầu năm hơn 28 tỷ đồng, nhưng con số sau kiểm toán chỉ còn gần 12,9 tỷ đồng, giảm tới 54,1%. “Kiểm toán điều chỉnh chi phí tăng 34,8%”, ông Bùi Cảnh Hoàng - Phó Tổng giám đốc Pharbaco nêu ra khá ngắn gọn trong văn bản giải trình.
| Theo quy định về công bố thông tin, mức chênh lệch 5% là ngưỡng phát sinh nghĩa vụ giải trình. Cụ thể, điểm c khoản 4 Điều 14 Thông tư 96/2020/TT-BTC quy định rõ, tổ chức niêm yết và công ty đại chúng quy mô lớn phải đồng thời giải trình khi lợi nhuận sau thuế trước và sau kiểm toán hoặc soát xét chênh lệch từ 5% trở lên, hoặc chuyển từ lỗ sang lãi và ngược lại. |
Tại Công ty cổ phần SPM (SPM), tác động của các bút toán điều chỉnh còn rõ nét hơn. Theo Tổng giám đốc Nguyễn Thế Quyền, lợi nhuận sau thuế trong bộ số liệu doanh nghiệp giải trình giảm 84,78% so với trước kiểm toán. Nguyên nhân chủ yếu là chi phí quản lý doanh nghiệp sau kiểm toán tăng thêm gần 12,8 tỷ đồng. Cụ thể, SPM đã phải trích lập bổ sung dự phòng nợ phải thu khó đòi theo kết quả rà soát, đánh giá của kiểm toán.
Bên cạnh những trường hợp điều chỉnh giảm, một số công ty báo lãi tăng đáng kể sau khi các đơn vị kiểm toán thực hiện soát xét báo cáo tài chính. Tại Công ty cổ phần Supe Phốt phát và Hóa chất Lâm Thao (LAS), lợi nhuận sau thuế sau soát xét tăng khoảng 6,6 tỷ đồng so với báo cáo tự lập. Thay đổi lớn nhất đến từ việc xác định lại các khoản chi phí ảnh hưởng tới giá vốn. Trong đó, phần lớn do chi phí phải trả cho người lao động giảm 20 tỷ đồng.
Đằng sau khoảng cách chênh lợi nhuận
Khoảng cách giữa báo cáo doanh nghiệp tự lập và báo cáo sau soát xét không xuất phát từ một nguyên nhân duy nhất. Tuy nhiên, các trường hợp điều chỉnh lợi nhuận thường xuất phát từ vài nhóm nguyên nhân chính. Đằng sau những con số tăng, giảm lợi nhuận sau mỗi mùa soát xét và kiểm toán có thể là sự sai khác về thời điểm ghi nhận doanh thu, yêu cầu bổ sung dự phòng, thay đổi ước tính kế toán hoặc cách phân loại, hạch toán chi phí...
Việc ghi nhận doanh thu và giá vốn có thể thay đổi khi kiểm toán viên rà soát lại điều kiện ghi nhận, hồ sơ của giao dịch hoặc tính phù hợp giữa doanh thu và chi phí tương ứng. Hay một nguyên nhân phổ biến khác là đánh giá lại các khoản phải thu và trích lập dự phòng.
Trường hợp SPM trong mùa soát xét bán niên năm nay là ví dụ. Giá trị các khoản phải thu khách hàng tại doanh nghiệp này chiếm tới khoảng 80% tổng tài sản. Khi các khoản phải thu khó đòi tăng lên và được “chuyển hóa” thành nợ xấu có thể nhanh chóng kéo chi phí tăng vọt khi trích lập dự phòng khoản phải thu. Với những trường hợp như vậy, điều nhà đầu tư cần quan tâm không chỉ là phần lợi nhuận bị điều chỉnh, mà còn là chất lượng của khoản phải thu và khả năng những chi phí dự phòng tiếp tục phát sinh trong các kỳ sau.
Trong khi đó, chênh lệch tại Điện lực Dầu khí Nhơn Trạch 2 (NT2) lại chủ yếu đến từ cách ghi nhận một khoản chi phí theo bút toán kế toán. Xét về con số tuyệt đối, mức giảm lợi nhuận của NT2 rất lớn và nằm trong top đầu điều chỉnh lợi nhuận sau soát xét. Tuy nhiên, mức giảm trên làm hao hụt hơn 16% so với con số lợi nhuận công bố trước đó. Còn với trường hợp của SPM, mức giảm trên 80% mức lợi nhuận tự báo cáo lại làm thay đổi nhiều bức tranh lợi nhuận của doanh nghiệp này. Khoảng cách giữa hai bộ số liệu cũng là một chỉ dấu để nhà đầu tư kiểm tra lại chất lượng của lợi nhuận, mức độ thận trọng trong các ước tính kế toán và độ tin cậy của những thông tin doanh nghiệp đã công bố trước đó.
Phạt hành chính và buộc cải chính thông tin sai lệch về lợi nhuận Khoảng cách lớn giữa số liệu doanh nghiệp tự lập và báo cáo sau kiểm toán, soát xét không chỉ đặt ra vấn đề về chất lượng thông tin tài chính. Đối với nhiều trường hợp, Ủy ban Chứng khoán Nhà nước đã công bố các lệnh xử phạt hành chính và buộc cải chính thông tin. Đầu tháng 8/2026 vừa qua, Công ty cổ phần Tập đoàn ST8 (ST8) bị Thanh tra Chứng khoán Nhà nước phạt 125 triệu đồng do công bố thông tin sai lệch về lợi nhuận sau thuế năm 2025. Báo cáo tài chính hợp nhất quý IV/2025 của doanh nghiệp ghi nhận lãi hơn 90 triệu đồng, trong khi báo cáo tài chính hợp nhất năm 2025 sau kiểm toán lại ghi nhận lỗ hơn 8 tỷ đồng. Cùng với phạt tiền, ST8 bị buộc cải chính thông tin theo quy định. Cũng liên quan đến công bố thông tin kết quả kinh doanh, vào tháng 7/2026, Công ty cổ phần Du lịch Vietravel đã bị xử phạt 65 triệu đồng do công bố nội dung không đầy đủ. Cụ thể, công ty đã giải trình chưa đầy đủ nguyên nhân khi lợi nhuận sau thuế tại các báo cáo kết quả kinh doanh chuyển từ lãi sang lỗ hoặc biến động mạnh so với kỳ trước tại báo cáo tài chính soát xét bán niên 2024 và 2025 của doanh nghiệp, liên quan tới doanh thu tài chính, giá vốn, dự phòng tổn thất đầu tư và lỗ chênh lệch tỷ giá. Trước đó, Công ty cổ phần Cao su Sông Bé (SBR) cũng bị phạt 125 triệu đồng đối với hành vi công bố thông tin sai lệch chỉ tiêu lợi nhuận sau thuế. Báo cáo quý II/2024 do doanh nghiệp lập ghi nhận lợi nhuận sau thuế 6 tháng đạt 1,48 tỷ đồng, nhưng báo cáo bán niên sau soát xét chuyển thành lỗ 5,99 tỷ đồng. Một trường hợp khác là Công ty cổ phần Miền Đông (MDG). Lợi nhuận sau thuế năm 2023 từ 753 triệu đồng trên báo cáo quý IV chuyển thành lỗ gần 36,5 tỷ đồng sau kiểm toán. Công ty cổ phần Miền Đông khi đó bị phạt 150 triệu đồng vì công bố thông tin sai lệch và thêm 60 triệu đồng do công bố không đúng thời hạn văn bản giải trình chênh lệch lợi nhuận trước và sau kiểm toán. |