Phóng viên Thời báo Tài chính Việt Nam đã có cuộc trao đổi với TS. Vũ Đức Chính - Cục trưởng Cục Quản lý giám sát kế toán, kiểm toán, Bộ Tài chính xung quanh nội dung này.
PV: Dưới góc độ là đơn vị quản lý nhà nước, ông đánh giá như thế nào về mức độ cấp thiết của việc ban hành các chuẩn mực kế toán công ở Việt Nam?
TS. Vũ Đức Chính: Hiện nay, Việt Nam đã có những bước tiến đáng kể trong việc nghiên cứu xây dựng các quy định trong lĩnh vực kế toán công theo hướng hòa nhập với các thông lệ quốc tế. Tuy nhiên, vẫn còn khoảng cách nhất định với thông lệ quốc tế về việc ghi nhận và trình bày các thông tin tài chính nhà nước, như về tình hình thu - chi ngân sách nhà nước, kế toán các quỹ tài chính, kế toán thuế và kế toán tại các đơn vị hành chính sự nghiệp.
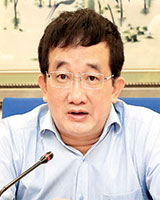 |
| TS. Vũ Đức Chính |
Trên thực tế, các đơn vị kế toán hoạt động trong lĩnh vực công hiện nay đang áp dụng các chế độ kế toán phù hợp với đặc điểm tổ chức và hoạt động của mình.
Xu hướng mở rộng hoạt động của các đơn vị sự nghiệp dẫn đến cần phải áp dụng các kỹ thuật kế toán phù hợp yêu cầu quản lý và hoạt động tự chủ. Các thông tư hướng dẫn kế toán cho các đơn vị hiện nay, mặc dù đã tiếp cận thông lệ quốc tế, nhưng theo đánh giá của chuyên gia tư vấn Ngân hàng Thế giới vẫn còn khác biệt khá lớn ở một số lĩnh vực. Bên cạnh đó, do chưa công bố hệ thống chuẩn mực công, việc xếp hạng của Việt Nam trong đánh giá của một số tổ chức nước ngoài bị ảnh hưởng.
Cách đây gần 20 năm, Việt Nam đã tiến hành xây dựng và công bố hệ thống chuẩn mực kế toán doanh nghiệp, hiện nay đang có kế hoạch triển khai áp dụng chuẩn mực báo cáo tài chính quốc tế (IFRS). Tuy nhiên, trong lĩnh vực kế toán công, cho đến nay mới chỉ xây dựng và ban hành các chế độ kế toán hướng dẫn công tác kế toán tại các đơn vị kế toán thuộc lĩnh vực này. Các quy định được đặt ra trong các chế độ kế toán này phần lớn là các quy định hướng dẫn nghiệp vụ cụ thể, chưa có những quy định mang tính nguyên tắc, thống nhất một cách đầy đủ, đồng bộ theo hướng phù hợp với thông lệ quốc tế.
Do vậy, việc công bố hệ thống chuẩn mực kế toán công Việt Nam để áp dụng thống nhất, đồng bộ là rất cần thiết trong giai đoạn hiện nay.
PV: Việc ban hành hệ thống chuẩn mực kế toán sẽ đem lại lợi ích khác biệt gì ở khu vực công, thưa ông?
5 chuẩn mực kế toán công đợt 1
Theo Quyết định 1676/QĐ-BTC ngày 1/9/2021 của Bộ Tài chính về công bố 5 chuẩn mực kế toán công Việt Nam đợt 1, được công bố, gồm: Chuẩn mực số 01: Trình bày báo cáo tài chính; Chuẩn mực số 02: Báo cáo lưu chuyển tiền tệ; Chuẩn mực số 12: Hàng tồn kho; Chuẩn mực số 17: Bất động sản, nhà xưởng, thiết bị; Chuẩn mực số 31: Tài sản vô hình.
Việc ban hành hệ thống chuẩn mực kế toán sẽ giúp cho các nguyên tắc, kỹ thuật kế toán được thống nhất, đồng bộ, đảm bảo thông tin của các đơn vị chính xác, phù hợp và tin cậy hơn.
TS. Vũ Đức Chính: Nội dung của chuẩn mực công không chỉ là vấn đề kế toán, mà bao hàm nhiều vấn đề về cơ chế tài chính. Vì vậy, việc công bố chuẩn mực công của Việt Nam sẽ là căn cứ, định hướng chung cho việc nghiên cứu các cơ chế tài chính công liên quan. Ví dụ, Nghị định 60/2021/NĐ-CP về cơ chế tự chủ đối với đơn vị sự nghiệp công lập đã quy định về cơ chế trích lập dự phòng. Đây là nội dung quy định rất rõ trong chuẩn mực công, về nguyên tắc, thời hạn, cách thức xử lý… Theo đó, đối với các nội dung khác, việc vận dụng các thông lệ tốt trong chuẩn mực kế toán công sẽ giúp cho cơ chế tài chính công được đồng bộ, khoa học trên cơ sở kinh nghiệm, thông lệ tốt của quốc tế.
Việc ban hành hệ thống chuẩn mực kế toán công sẽ giúp cho các nguyên tắc, kỹ thuật kế toán được thống nhất, đồng bộ, đảm bảo thông tin của các đơn vị chính xác, phù hợp và tin cậy hơn. Chính vì vậy, việc công bố và thực hiện hệ thống chuẩn mực công mang lại nhiều lợi ích cho các hoạt động hội nhập quốc tế, cũng như việc nâng cao lòng tin của các nhà đầu tư, các tổ chức tài chính kinh tế trong và ngoài nước.
PV: Là đơn vị được giao xây dựng các chuẩn mực kế toán công Việt Nam, Cục Quản lý, giám sát kế toán, kiểm toán đã và đang triển như thế nào? TS. Vũ Đức Chính: Trên cơ sở đánh giá, so sánh với cơ chế tài chính công và pháp luật có liên quan của Việt Nam hiện nay, chúng tôi triển khai theo đúng lộ trình được đặt ra. Các chuẩn mực dựa trên chuẩn mực kế toán công quốc tế có nội dung phù hợp với điều kiện Việt Nam, ít phải sửa đổi, bổ sung sẽ ban hành, công bố trước. Các chuẩn mực phức tạp, có nhiều khác biệt hơn, cần nhiều thời gian nghiên cứu, sửa đổi, bổ sung về cơ chế tài chính hoặc phụ thuộc vào việc bổ sung, sửa đổi pháp luật có liên quan.
PV: Được biết, theo lộ trình Bộ Tài chính đã ban hành 5 chuẩn mực kế toán công đợt 1, vậy thời gian tới cần có những bước đi gì để các đơn vị kế toán công thực thi một cách thuận lợi nhất? TS. Vũ Đức Chính: Theo Quyết định 1676/QĐ-BTC ngày 1/9/2021 của Bộ Tài chính về công bố 5 chuẩn mực kế toán công Việt Nam đợt 1, được công bố, gồm: Chuẩn mực số 01: Trình bày báo cáo tài chính; Chuẩn mực số 02: Báo cáo lưu chuyển tiền tệ; Chuẩn mực số 12: Hàng tồn kho; Chuẩn mực số 17: Bất động sản, nhà xưởng, thiết bị; Chuẩn mực số 31: Tài sản vô hình.
Cũng tại quyết định này, chúng tôi được giao nhiệm vụ nghiên cứu trình Bộ Tài chính ban hành thông tư hướng dẫn chế độ kế toán áp dụng cho các lĩnh vực hoạt động theo lộ trình phù hợp. Trên thực tế, việc bổ sung, sửa đổi chế độ kế toán là thực tế khách quan, nhằm phù hợp với cơ chế tài chính công, trong bối cảnh chúng ta đang thực hiện những cải cách quan trọng.
Hiện nay, cùng với việc xây dựng chuẩn mực công, Cục Quản lý, giám sát kế toán và kiểm toán đang tiến hành tổng kết, đánh giá việc thực hiện Thông tư 107/2017/TT-BTC, để từ đó định hướng các nội dung bổ sung, sửa đổi phù hợp với cơ chế tài chính và chuẩn mực kế toán công.
PV: Xin cảm ơn ông!
| Nguyên tắc xử lý khác biệt với chuẩn mực kế toán công quốc tế
Theo quy định của Luật Kế toán năm 2015, chuẩn mực kế toán công Việt Nam được xây dựng trên cơ sở chuẩn mực kế toán công quốc tế, phù hợp với điều kiện Việt Nam. Theo đó, để đảm bảo tính ổn định, lâu dài và có tính khả thi, chuẩn mực kế toán công Việt Nam được xây dựng trên nguyên tắc sau:
Một số nội dung được xác định sẽ không áp dụng trong khu vực công nên được xóa bỏ, không quy định trong chuẩn mực kế toán công Việt Nam. Đây là các nội dung không phù hợp với yêu cầu quản lý trong khu vực công. Trường hợp phát sinh tại các đơn vị liên quan khác, thì các đơn vị này là đối tượng áp dụng chế độ kế toán doanh nghiệp.
Một số nội dung khác biệt với cơ chế tài chính công hoặc các quy định pháp luật khác vẫn cần được quy định tại chuẩn mực kế toán công Việt Nam. Các nội dung này là các thông lệ tốt, có thể làm căn cứ để cải cách cơ chế chính sách của Việt Nam. Các nội dung này sẽ được hướng dẫn thực hiện khi các quy định về cơ chế tài chính và pháp luật của Việt Nam có quy định bổ sung, hướng dẫn phù hợp.
Một số nội dung khác biệt với chế độ kế toán hiện hành, quy định của chuẩn mực kế toán công Việt Nam sẽ làm cơ sở cho việc sửa đổi các chế độ kế toán liên quan. |
Đức Minh (thực hiện)