Khấu trừ và nộp thuế thay ngay tại nguồn
Nền kinh tế số ở nước ta tiếp tục chứng kiến sự bùng nổ mạnh mẽ của thương mại điện tử, với các phiên livestream bán hàng doanh thu lớn. Chiếc điện thoại thông minh giờ đây không chỉ là thiết bị nghe, gọi, giải trí, mà đã trở thành một “cửa hàng di động”, mở ra cơ hội kinh doanh cho hàng triệu cá nhân, hộ kinh doanh.
Khi quy mô thị trường ngày càng lớn, yêu cầu về một môi trường kinh doanh công bằng, minh bạch và bền vững trở nên cấp thiết hơn bao giờ hết. Trong bối cảnh đó, việc thực hiện trách nhiệm dân sự và nghĩa vụ thuế không còn là một gánh nặng hành chính, mà ngược lại, chính là “tấm vé thông hành” giá trị nhất để các nhà bán hàng tự tin đi đường dài.
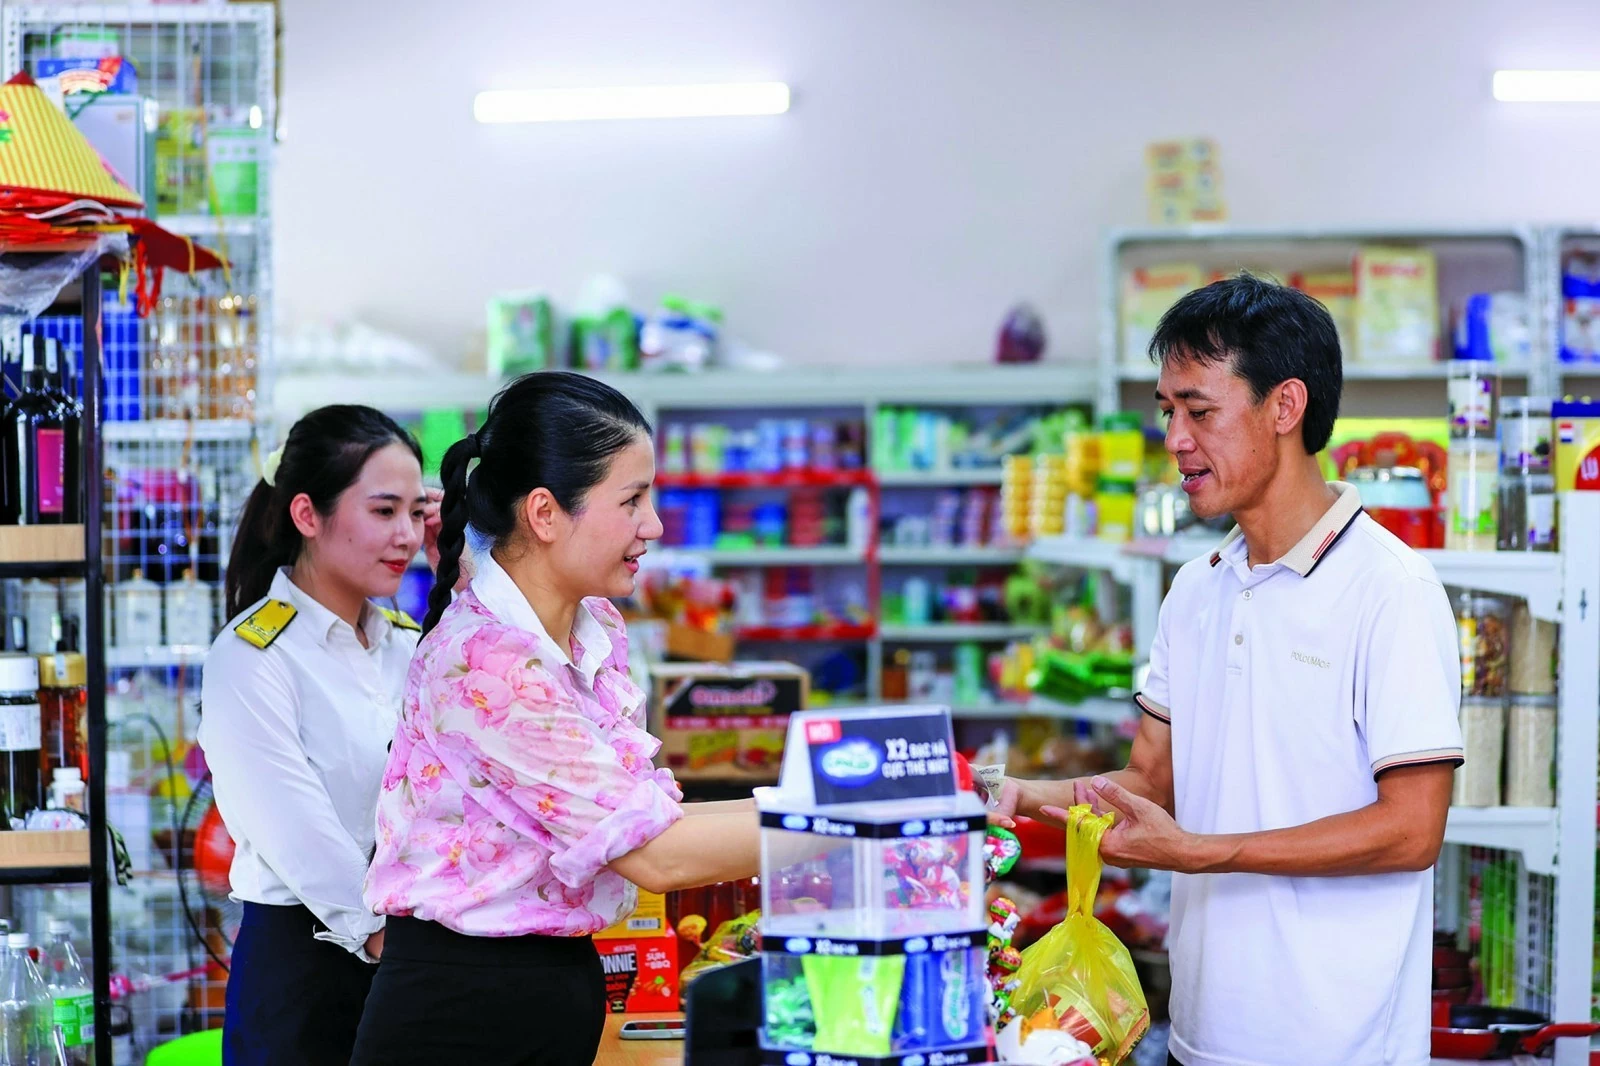 |
| Tuân thủ nghĩa vụ thuế giúp hộ kinh doanh khẳng định uy tín, vững vàng phát triển. Ảnh: Đức Thanh |
Để hỗ trợ tối đa cho người dân, ngành Thuế đã triển khai những giải pháp công nghệ tiên tiến, giúp các thủ tục kê khai trở nên nhẹ nhàng và tự động hóa ngay tại nguồn.
Một trong những sự chuyển dịch lớn nhất của công tác quản lý thuế trong thời đại số chính là áp dụng đồng bộ cơ chế khấu trừ và nộp thuế thay. Hành lang pháp lý cho hoạt động này đã và đang được vận hành ổn định qua chuỗi văn bản quy phạm pháp luật mang tính bước ngoặt.
Cụ thể, Nghị định số 68/2026/NĐ-CP và Nghị định số 252/2026/NĐ-CP của Chính phủ đã quy định các chủ quản nền tảng thương mại điện tử có cả chức năng đặt hàng trực tuyến và chức năng thanh toán (bao gồm cả các sàn trong nước và các nền tảng số nước ngoài) có trách nhiệm thực hiện khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân kinh doanh theo từng giao dịch thành công. Số thuế giá trị gia tăng, thuế thu nhập cá nhân tạm nộp sẽ được tính bằng doanh thu thực tế phát sinh nhân với thuế suất quy định hiện hành.
Sự cộng hưởng thiết thực từ công nghệ dựa trên nền tảng của các văn bản pháp luật này giúp dòng vốn vận hành của chủ shop không bị ảnh hưởng đột ngột, mọi hoạt động kinh doanh diễn ra tự động và minh bạch.
Xóa bỏ nỗi lo “quên kê khai” dẫn đến bị phạt
Đối với nhiều cá nhân kinh doanh online, việc phải tổng hợp các đơn hàng, hóa đơn và thực hiện thủ tục hành chính là điều không dễ dàng. Không ít người kinh doanh chia sẻ rằng, họ không hề có ý định trốn thuế, nhưng vì guồng quay công việc quá bận rộn - từ việc đóng gói hàng, phản hồi tin nhắn của khách, đến lên kịch bản phát sóng - đã chiếm trọn thời gian, khiến họ vô tình “quên” hoặc chậm trễ trong việc kê khai nghĩa vụ thuế.
| Việc chủ động hiểu đúng về nghĩa vụ và phối hợp chặt chẽ cùng các sàn thương mại điện tử trong việc đối soát thuế chính là bước đi khôn ngoan để mỗi thương hiệu, mỗi cá nhân kinh doanh khẳng định uy tín, vững vàng đưa hoạt động kinh doanh ngày càng phát triển, lớn mạnh. |
Việc các sàn thương mại điện tử thực hiện nghĩa vụ nộp thuế thay chính là “chiếc phao cứu sinh” giải phóng hoàn toàn áp lực tâm lý này. Theo đó, người bán không còn lo ngại về việc chậm nộp thuế hay bị phạt vì kê khai sai lệch do thiếu kiến thức kế toán; tiết kiệm tối đa thời gian và chi phí thuê nhân sự làm thủ tục sổ sách kế toán. Đồng thời, giúp chủ shop quản lý dòng tiền rõ ràng, không lo ngại các khoản nợ thuế phát sinh qua nhiều năm do không kiểm soát được đầy đủ.
Có thể thấy, giải pháp cốt lõi hiện nay chính là dùng công nghệ để đơn giản hóa cuộc sống, nuôi dưỡng nguồn thu và tạo điều kiện thuận lợi để thổi bùng tinh thần khởi nghiệp số.
Để đảm bảo quyền lợi tối đa cho người nộp thuế, tính minh bạch trong việc đối soát dữ liệu giữa người bán và sàn thương mại điện tử luôn được đặt lên hàng đầu. Quy trình đối soát được tinh gọn và thực hiện trực tiếp trên chính nền tảng kinh doanh. Các sàn thương mại điện tử có trách nhiệm cung cấp cho nhà bán hàng bảng kê và chứng từ điện tử chi tiết số thuế đã được khấu trừ. Đây là căn cứ pháp lý cốt lõi để nhà bán hàng lưu trữ dữ liệu dòng tiền.
Khi kết thúc kỳ tính thuế hoặc khi có yêu cầu, các sàn thương mại điện tử sẽ cấp chứng từ khấu trừ thuế điện tử cho cá nhân kinh doanh. Văn bản điện tử này chứng minh người bán hàng trên sàn thương mại điện tử đã thực hiện nghĩa vụ thuế tại nguồn.
Theo quy định, kết thúc năm tính thuế, hộ và cá nhân kinh doanh phải thực hiện rà soát, tổng hợp dữ liệu để quyết toán thuế. Trường hợp số thuế tạm nộp đã khấu trừ qua sàn thương mại điện tử thấp hơn số phải nộp, người bán nộp bổ sung phần chênh lệch và không phải tính tiền chậm nộp; nếu nộp thừa sẽ được xử lý bù trừ hoặc hoàn thuế theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.
Một lưu ý quan trọng là các hộ, cá nhân kinh doanh phải tự xác định nghĩa vụ các loại thuế khác như thuế tiêu thụ đặc biệt, thuế tài nguyên… (nếu có) chưa được các sàn thương mại điện tử khấu trừ để kê khai và nộp theo quy định. Đối với hộ, cá nhân kinh doanh trong lĩnh vực sản xuất, các sàn thương mại điện tử mới chỉ tạm khấu trừ thuế theo thuế suất của ngành thương mại, người bán hàng phải tự xác định và kê khai nộp thuế bổ sung theo quy định đối với ngành nghề kinh doanh thực tế.
Việc hiện đại hóa quản lý thuế bằng công nghệ đang góp phần quan trọng xây dựng một sân chơi lành mạnh, bình đẳng. Đây cũng là hướng đi tất yếu của một nền thương mại văn minh. Khi tất cả mọi người kinh doanh đều thực hiện đúng nghĩa vụ, các hành vi cạnh tranh không lành mạnh bằng cách phá giá, tránh thuế, trốn thuế sẽ bị loại bỏ. Người tiêu dùng cũng sẽ yên tâm, tin tưởng hơn khi mua sắm tại các gian hàng có thông tin thuế rõ ràng, minh bạch.
Nắm rõ quy định về thuế, giảm thiểu rủi ro Ông Nguyễn Văn Được - Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín cho rằng, sự phát triển mạnh mẽ của thương mại điện tử đang đưa hàng triệu hộ kinh doanh và cá nhân kinh doanh tham gia thị trường trực tuyến. Cùng với cơ hội mở rộng doanh thu là yêu cầu ngày càng chặt chẽ hơn về nghĩa vụ thuế. Với cá nhân kinh doanh online, việc nắm rõ quy định, theo dõi doanh thu và chủ động thực hiện nghĩa vụ thuế không chỉ giúp tránh rủi ro pháp lý, mà còn tạo nền tảng để hoạt động kinh doanh phát triển bền vững. Khoản 1 Điều 3 Luật Thuế thu nhập cá nhân (năm 2025) quy định về thu nhập chịu thuế thu nhập cá nhân đối với thu nhập từ kinh doanh, trong đó thu nhập từ hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số là thu nhập chịu thuế. Theo đó, người kinh doanh online sẽ phải thực hiện nghĩa vụ với 2 sắc thuế chính, đều tính theo phương pháp tỷ lệ phần trăm trực tiếp trên doanh thu và không kê khai theo phương pháp khấu trừ như doanh nghiệp. Cụ thể, về thuế giá trị gia tăng, theo khoản 2 Điều 12 Luật Thuế giá trị gia tăng (năm 2024), tỷ lệ tính thuế trên doanh thu là 1% đối với phân phối, cung cấp hàng hóa; 5% đối với dịch vụ, xây dựng không bao thầu nguyên vật liệu; 3% đối với sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu; và 2% đối với hoạt động kinh doanh khác. Về thuế thu nhập cá nhân, theo khoản 3 Điều 7 Luật Thuế thu nhập cá nhân (năm 2025), tỷ lệ tương ứng là 0,5% với phân phối, cung cấp hàng hóa; 2% với dịch vụ, xây dựng không bao thầu; 1,5% với sản xuất, vận tải có bao thầu nguyên vật liệu; 5% với cho thuê tài sản, bảo hiểm; và 1% với các hoạt động kinh doanh khác. |