Hơn 149 triệu cổ phiếu Tôn Đông Á chính thức niêm yết trên HOSE
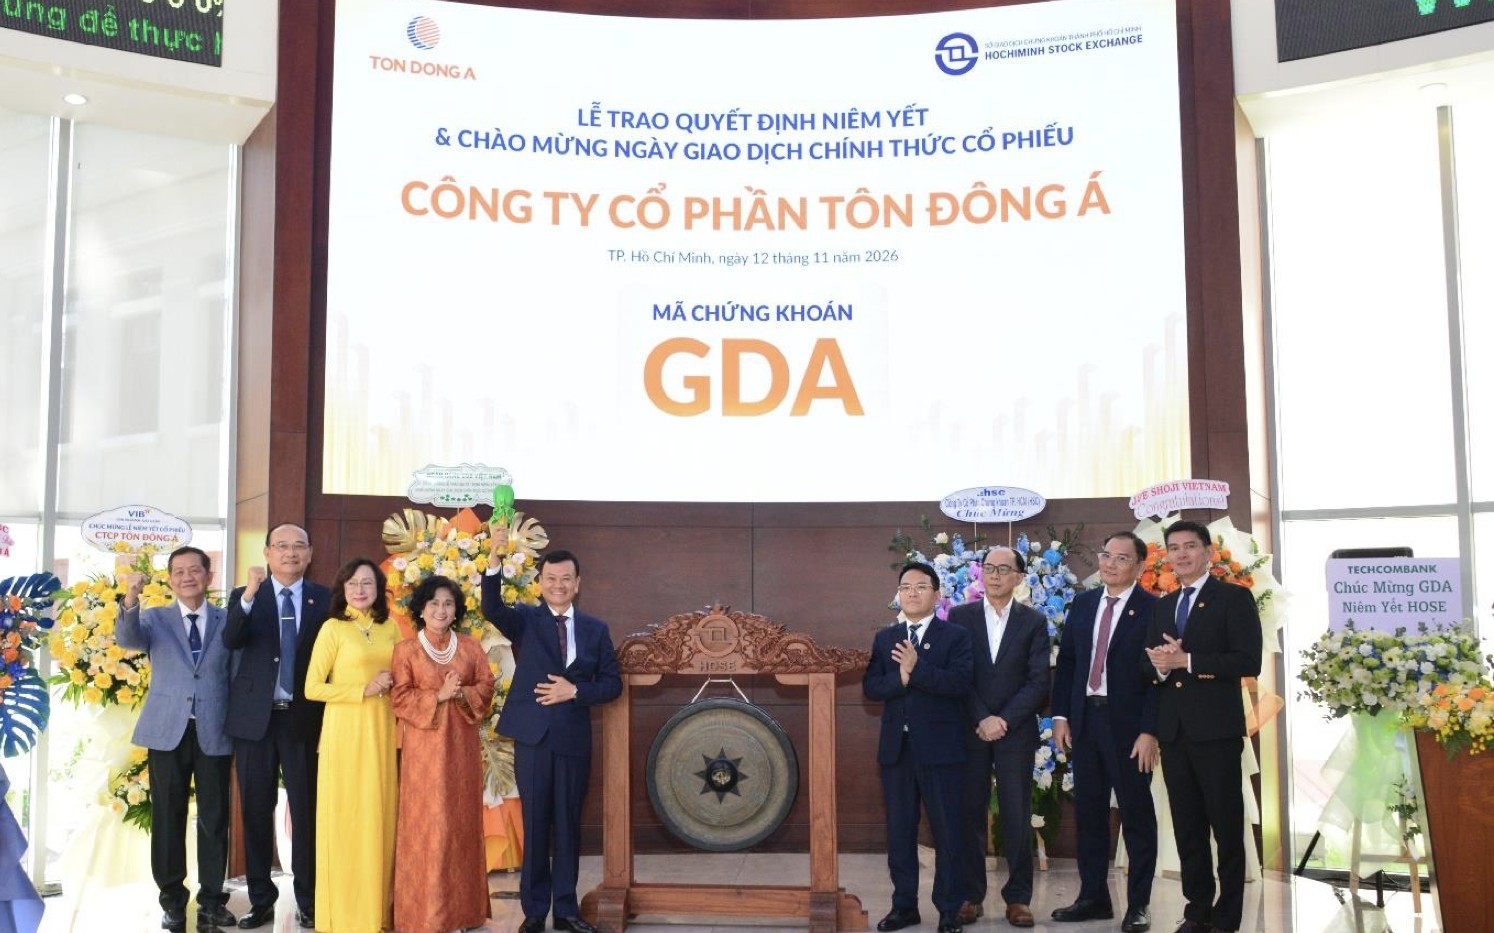
(TBTCO) - Hơn 149 triệu cổ phiếu GDA chính thức niêm yết trên HOSE ngày 12/11, với giá tham chiếu 12.000 đồng/cổ phiếu.


Thị trường chứng khoán cuối năm 2026 ghi nhận sự phân hóa giữa thị giá cổ phiếu và kết quả kinh doanh của doanh nghiệp.
Dòng vốn toàn cầu chịu áp lực khi lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm vượt 5,2%. Tại Việt Nam, mặt bằng lãi suất duy trì ở mức cao khiến kênh cổ phiếu phải cạnh tranh với các hình thức đầu tư khác.
Đến hết quý III/2026, hơn 21% số cổ phiếu trên 3 sàn đã giảm xuống dưới vùng đáy tháng 3/2020, thời điểm thị trường chịu tác động của dịch Covid-19. Trong khi đó, VN-Index vẫn dao động quanh vùng 1.700 điểm và lợi nhuận doanh nghiệp niêm yết nhìn chung tăng trưởng. Sự phân hóa này khiến việc lựa chọn cổ phiếu của nhà đầu tư cá nhân trở nên khó khăn hơn.
 |
Trong bối cảnh đó, bên cạnh việc trực tiếp lựa chọn cổ phiếu, đầu tư thông qua quỹ mở là một hình thức phân bổ vốn được đề cập, với hoạt động phân tích và quản lý danh mục do đội ngũ chuyên nghiệp thực hiện.
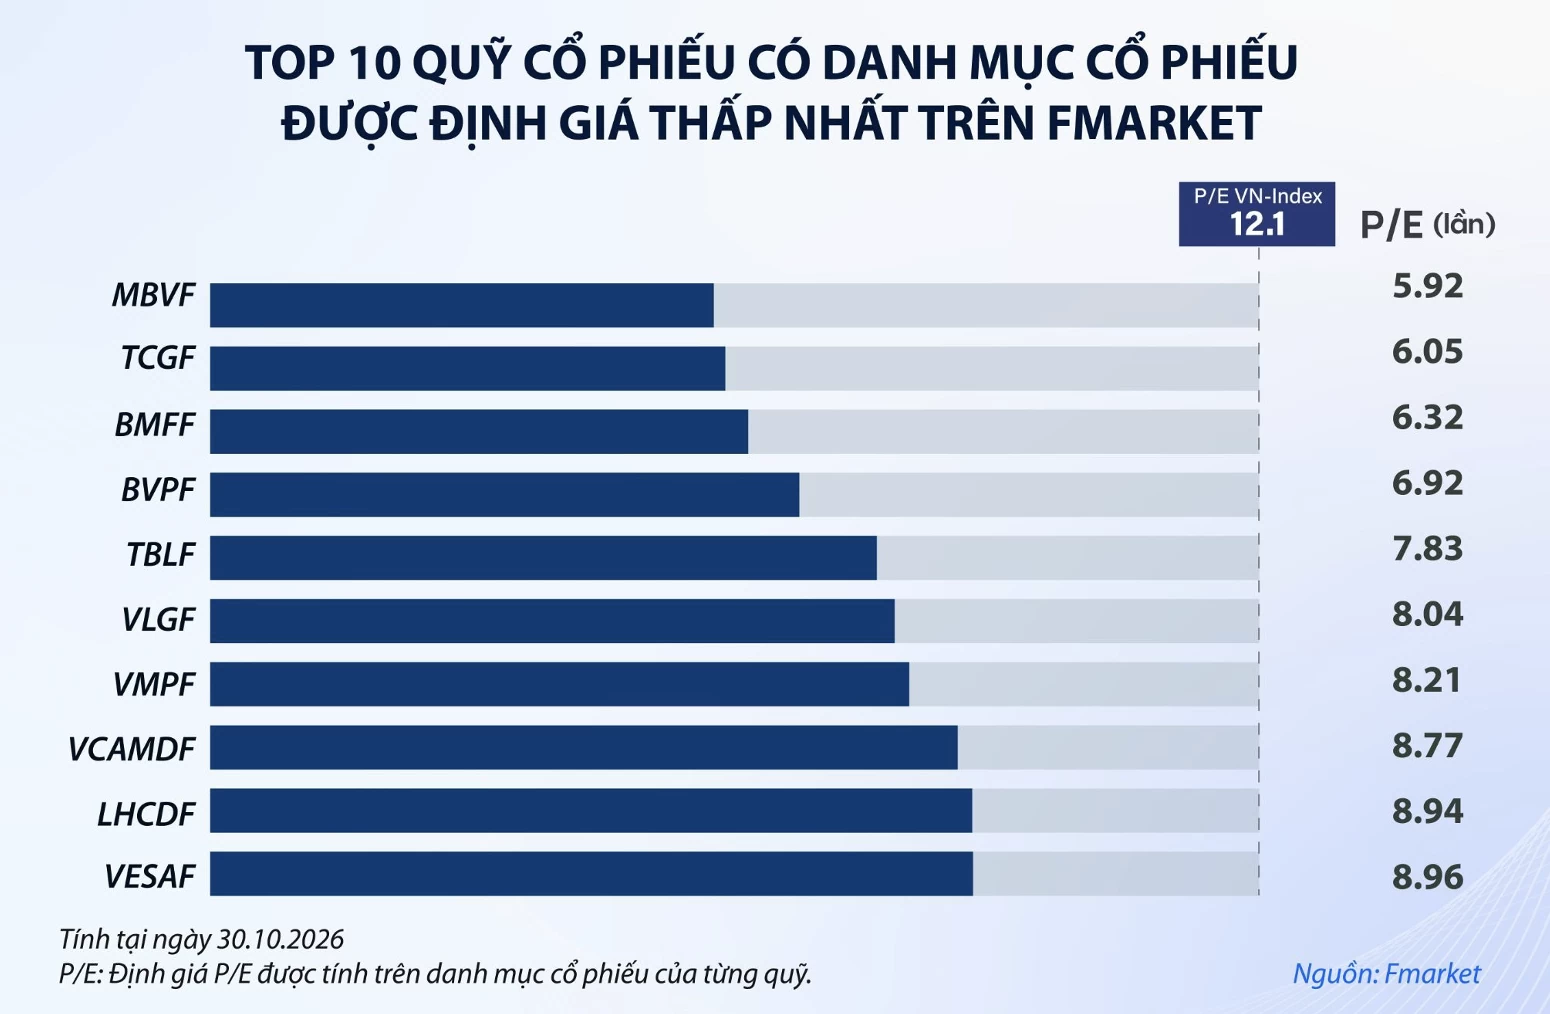
Theo thống kê trên Fmarket đến hết tháng 10/2026, có 21 trong số 34 quỹ cổ phiếu trên nền tảng sở hữu hệ số giá trên lợi nhuận (P/E) danh mục thấp hơn mức 12,1 lần của VN-Index. Trong đó, 10 quỹ có P/E thấp nhất dao động từ 5,92 đến 8,96 lần, thấp hơn chỉ số khoảng 26 - 51%.
Tuy nhiên, định giá thấp chưa đủ để bảo đảm hiệu quả đầu tư. Ngay cả với những doanh nghiệp có nền tảng kinh doanh tốt, nhà quản lý quỹ vẫn cần đánh giá khả năng tăng trưởng dài hạn, lợi thế cạnh tranh và các yếu tố có thể thúc đẩy giá cổ phiếu.
Chia sẻ về cách lựa chọn cổ phiếu, ông Thái Quang Trung, Giám đốc Đầu tư VinaCapital cho biết: “Chúng tôi không mua một cổ phiếu chỉ vì nó rẻ, mà cổ phiếu đó cần có chất xúc tác để thúc đẩy giá tăng trở lại. Chất xúc tác có thể đến từ những thay đổi của ban lãnh đạo, việc triển khai dự án mới hoặc triển vọng tích cực hơn của ngành”.
 |
Bên cạnh yếu tố định giá, kết quả đầu tư cũng có sự khác biệt giữa các giai đoạn thị trường. Chẳng hạn, quỹ VINACAPITAL-VESAF ghi nhận mức tăng 99,1% trong một năm từ ngày 31/3/2020 đến 31/3/2021, sau đáy COVID-19. Trong giai đoạn từ ngày 16/11/2022 đến 16/11/2023, sau biến động Vạn Thịnh Phát, quỹ tiếp tục tăng 45,53%.
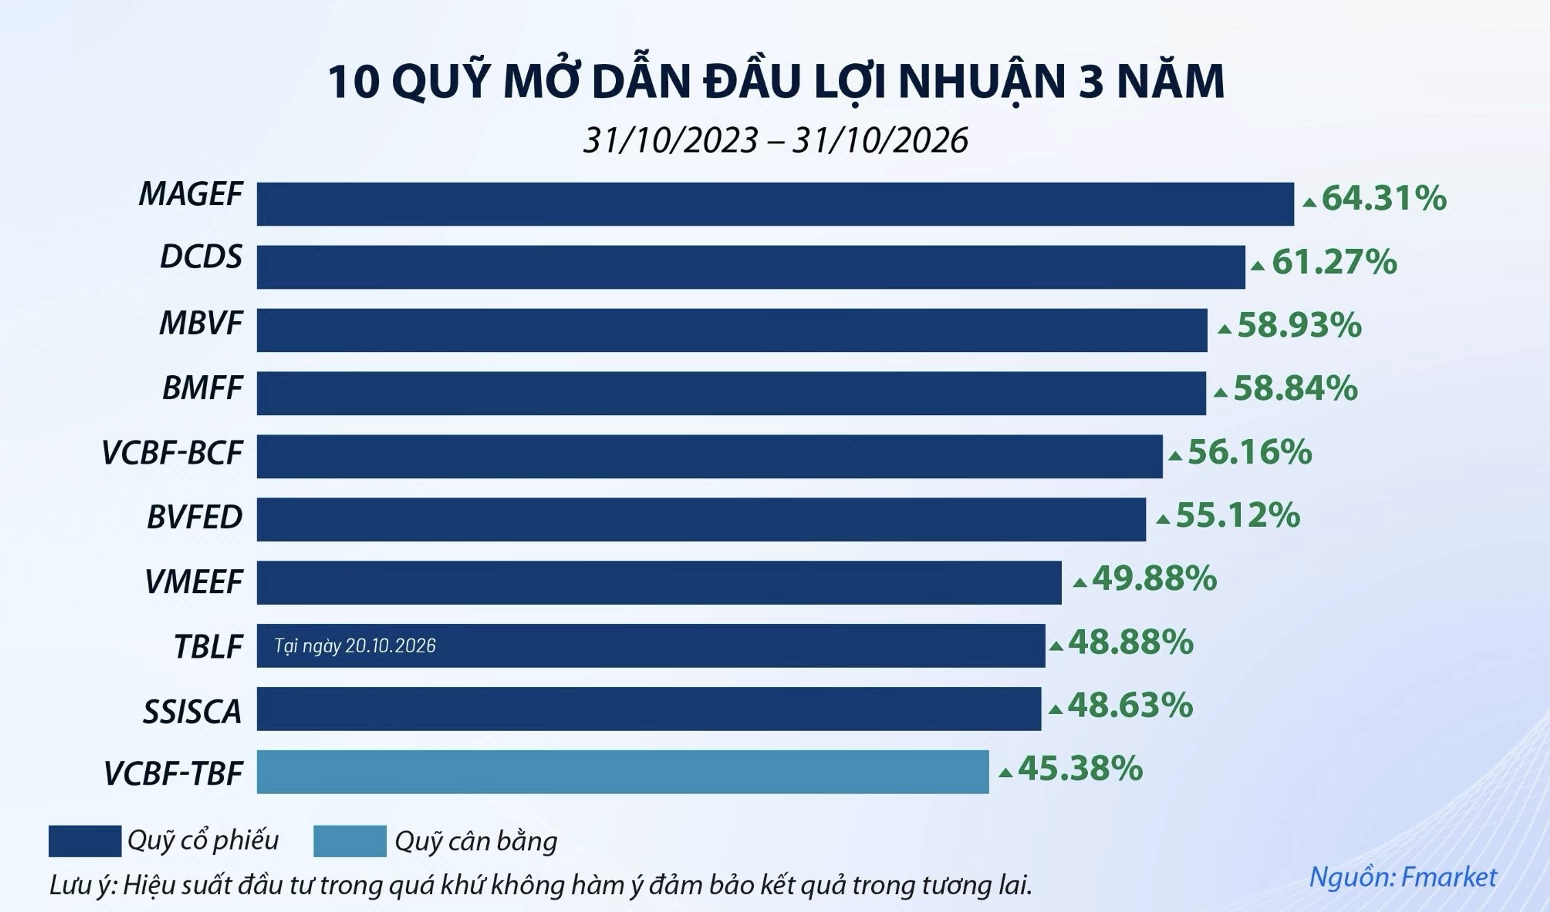
Ở khung thời gian dài hơn, dữ liệu Fmarket đến ngày 31/10/2026 cho thấy, 10 quỹ mở cổ phiếu có hiệu suất 3 năm cao nhất ghi nhận mức sinh lời từ 45,38% đến 64,31%. Tuy nhiên, kết quả trong quá khứ không bảo đảm mức sinh lời tương tự trong tương lai.
Không chỉ lựa chọn cổ phiếu, việc duy trì tỷ trọng đầu tư trong những giai đoạn thị trường biến động cũng là nội dung được các chuyên gia đề cập. Tại chương trình Fund Insider do Fmarket tổ chức, ông Nguyễn Lê Ngọc Khoa, Giám đốc Đầu tư Công ty Quản lý Quỹ KIM Việt Nam chia sẻ quan điểm “giữ một chân trong thị trường” để không bỏ lỡ cơ hội khi chứng khoán xuất hiện nhịp tăng mới.
Theo ông Khoa, một số tín hiệu cho thấy lãi suất có thể tiến gần vùng đỉnh. Dù lãi suất đạt đỉnh không đồng nghĩa sẽ giảm ngay, việc áp lực tăng mạnh không còn có thể tạo thêm dư địa cải thiện định giá cổ phiếu. Trong trường hợp thị trường phục hồi, những nhà đầu tư đứng ngoài hoàn toàn có thể bỏ lỡ nhịp tăng đầu tiên.
Tuy nhiên, theo ông Khoa, duy trì vị thế trên thị trường không có nghĩa là tập trung toàn bộ vốn vào cổ phiếu. Việc phân bổ tài sản cần căn cứ vào mục tiêu và mức độ chấp nhận rủi ro của từng nhà đầu tư, trong đó một phần vốn có thể duy trì ở các kênh như tiền gửi, phần còn lại được tích lũy dần vào cổ phiếu. Khi thanh khoản thị trường còn thấp và diễn biến khó dự báo, ông cũng lưu ý, nhà đầu tư nên thận trọng với việc sử dụng đòn bẩy, bởi vốn vay có thể làm gia tăng thua lỗ nếu thị trường đi ngược kỳ vọng.
Đối với những người không có nhiều thời gian theo dõi thị trường, đầu tư định kỳ qua quỹ mở là một phương thức duy trì vị thế. Cách thức này giúp giảm áp lực lựa chọn thời điểm đầu tư và duy trì tính đều đặn trong phân bổ vốn, song không bảo đảm lợi nhuận hoặc loại bỏ rủi ro thua lỗ.
Đề cập xu hướng đầu tư thông qua các tổ chức quản lý chuyên nghiệp, ông Khoa dẫn kinh nghiệm tại Hàn Quốc và Trung Quốc, nơi nhà đầu tư cá nhân thường tự giao dịch trước khi chuyển sang hình thức ủy thác sau một số chu kỳ thị trường khó khăn. Theo ông, Trung Quốc bước vào giai đoạn này khoảng năm 2010, khi thu nhập bình quân đầu người đạt khoảng 5.000 USD, tương đương Việt Nam hiện nay.
Tại Việt Nam, số lượng nhà đầu tư sở hữu chứng chỉ quỹ cũng tăng trong những năm gần đây. Theo ghi nhận trên Fmarket trong tháng 10/2026, các quỹ DCDS, VINACAPITAL-VESAF, VCBF-BCF, BMFF và VCBF-AIF có giá trị mua ròng nổi bật, ngay cả khi thị trường chứng khoán điều chỉnh.
Trong bối cảnh thị trường phân hóa, định giá thấp có thể là một yếu tố để xem xét cơ hội đầu tư, nhưng chưa đủ để đánh giá toàn diện triển vọng cổ phiếu. Dù trực tiếp lựa chọn cổ phiếu hay đầu tư thông qua quỹ mở, việc phân bổ vốn vẫn cần gắn với mục tiêu tài chính và mức độ chấp nhận rủi ro của mỗi nhà đầu tư./.