Sàng lọc cơ hội trước biến động chi phí vốn
Thị trường chứng khoán bước vào giai đoạn cuối năm với kỳ vọng từ tăng trưởng kinh tế, đầu tư công và cơ hội thu hút dòng vốn quốc tế. Tuy nhiên, bức tranh vĩ mô tích cực chưa đồng nghĩa giá cổ phiếu sẽ tăng đồng loạt. Khi dòng tiền ngày càng chọn lọc, việc nhận diện doanh nghiệp thực sự hưởng lợi có ý nghĩa quan trọng đối với hiệu quả đầu tư.
TS. Lê Đức Khánh, Giám đốc Phân tích Công ty cổ phần Chứng khoán VPS nhận định, kinh tế Việt Nam đang duy trì những động lực tích cực, song thị trường chứng khoán vẫn cần thời gian để phản ánh các chuyển biến này. Khoảng cách giữa triển vọng kinh tế và diễn biến cổ phiếu đặt ra yêu cầu đánh giá cụ thể hơn về chất lượng tăng trưởng của doanh nghiệp.
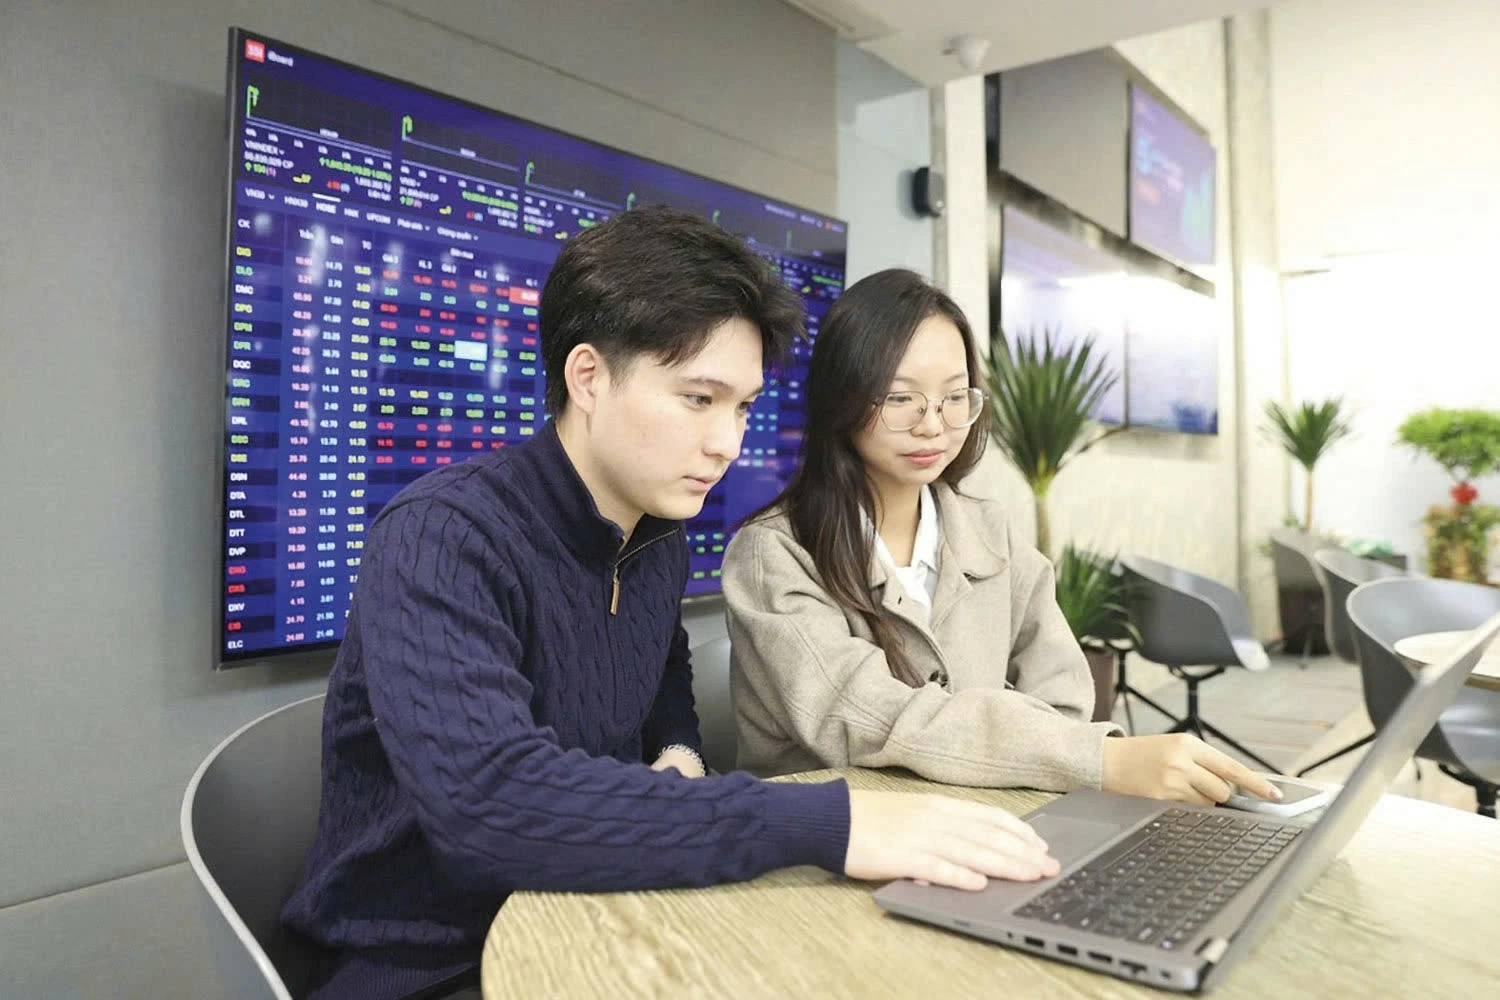 |
| Triển vọng tăng trưởng kinh tế mở ra cơ hội đầu tư chứng khoán, song đòi hỏi nhà đầu tư chọn lọc doanh nghiệp và duy trì kỷ luật danh mục. Ảnh: Đức Thanh |
Theo ông Khánh, giải ngân đầu tư công trong những tháng cuối năm có thể tiếp tục hỗ trợ nhóm xây dựng, thép và vật liệu. Đây là những lĩnh vực có khả năng hưởng lợi khi các dự án hạ tầng được triển khai, tạo thêm nhu cầu đối với sản phẩm và dịch vụ của doanh nghiệp.
Bên cạnh đó, một số doanh nghiệp hóa chất, cảng biển, vận tải biển và chế biến, chế tạo cũng ghi nhận hoạt động kinh doanh khả quan. Những chuyển biến này mở ra cơ hội lựa chọn cổ phiếu dựa trên triển vọng kinh doanh, thay vì chỉ đặt kỳ vọng vào sự đi lên của chỉ số chung.
Tuy nhiên, ngay trong cùng một ngành, khả năng tận dụng cơ hội không giống nhau. Ông Khánh lưu ý doanh nghiệp phải chuyển được đơn hàng, doanh thu thành lợi nhuận thực, đồng thời kiểm soát chi phí và nợ vay. Vì vậy, việc xác định ngành hưởng lợi mới là bước đầu; đánh giá năng lực của từng doanh nghiệp mới giúp làm rõ cơ hội đầu tư.
Một yếu tố tác động đáng chú ý là môi trường tiền tệ. Theo ông Khánh, tỷ giá, thanh khoản ngân hàng và nhu cầu tín dụng cuối năm vẫn tạo sức ép. Trên bình diện quốc tế, chính sách của Cục Dự trữ Liên bang Mỹ tiếp tục ảnh hưởng tới tâm lý thị trường và dòng vốn. Do đó, nền kinh tế tăng trưởng tích cực vẫn có thể đi cùng những nhịp điều chỉnh của chứng khoán.
Tăng trưởng lợi nhuận quý IV có thể chậm lại Theo SSI Research, tăng trưởng lợi nhuận doanh nghiệp trong quý IV/2026 có thể chậm lại do nền so sánh cao, khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ của các doanh nghiệp trên HOSE đã tăng 43,7% trong quý IV/2025. Bên cạnh đó, lợi thế hàng tồn kho giá thấp giảm dần và việc trích lập chi phí cuối năm có thể ảnh hưởng đến kết quả kinh doanh. Sự phân hóa đã thể hiện trong quý III/2026: lợi nhuận trên HOSE tăng hơn 50% so với cùng kỳ, nhưng nếu loại trừ nhóm Vingroup, mức tăng còn 24%, thấp hơn khoảng 30% của nửa đầu năm. |
Những biến số này tác động đồng thời đến hoạt động doanh nghiệp và quyết định phân bổ tài sản. Chi phí vốn cao có thể làm giảm hiệu quả mở rộng sản xuất, trong khi biến động tỷ giá tạo ảnh hưởng khác nhau giữa doanh nghiệp xuất khẩu, nhập khẩu và doanh nghiệp có nghĩa vụ nợ bằng ngoại tệ. Khả năng chống chịu vì thế trở thành một tiêu chí cần được đặt cạnh triển vọng tăng trưởng.
Trong khi đó, ông Nguyễn Minh Tuấn, CEO AFA Capital, cho rằng cần so sánh tốc độ tăng của lãi suất với tốc độ tăng trưởng lợi nhuận thực của doanh nghiệp. Theo cách tiếp cận này, lãi suất tiền gửi tăng có thể tác động đến lựa chọn của nhà đầu tư, nhưng chưa đồng nghĩa dòng tiền sẽ rời chứng khoán bất kể chất lượng cổ phiếu. Doanh nghiệp vẫn có sức hút nếu triển vọng lợi nhuận tích cực và mức định giá hợp lý.
Ngược lại, doanh thu tăng nhưng lợi nhuận bị bào mòn bởi chi phí vốn sẽ khó tạo nền tảng cho kỳ vọng bền vững.
Đón cơ hội bằng tầm nhìn dài hạn
Bên cạnh động lực kinh tế trong nước, quá trình nâng hạng thị trường mở thêm khả năng tiếp cận các dòng vốn quốc tế. Tuy nhiên, cơ hội này cần được nhìn nhận trong mối liên hệ với chất lượng doanh nghiệp, diễn biến dòng tiền và thời gian triển khai, thay vì coi là yếu tố bảo đảm giá cổ phiếu tăng.
Ông Khánh lưu ý, khối ngoại vẫn có những giai đoạn bán ròng dù vốn đầu tư trực tiếp nước ngoài tiếp tục được giải ngân. Hai dòng vốn khác nhau về mục tiêu và thời hạn. Niềm tin vào triển vọng sản xuất dài hạn không đồng nghĩa với quyết định mua cổ phiếu ngay lập tức.
Sự khác biệt này cho thấy nhà đầu tư cần đánh giá riêng các động lực của dòng vốn trên thị trường chứng khoán. Bên cạnh triển vọng kinh tế, quyết định giải ngân còn gắn với định giá, chính sách tiền tệ quốc tế và nhu cầu cơ cấu danh mục. Bởi vậy, quá trình thu hút vốn sau nâng hạng có thể đi cùng những giai đoạn biến động, phân hóa.
Về diễn biến thị trường, ông Khánh nhận định, VN-Index có thể từng bước phục hồi và tích lũy trong những tháng cuối năm 2026. Tuy nhiên, sự phân hóa khiến cơ hội giao dịch ngắn hạn chưa thật rộng mở. Ông khuyến nghị nhà đầu tư cần có tầm nhìn dài hơi hơn, thay vì quá tập trung vào biến động từng phiên.
Tầm nhìn dài hạn cũng đòi hỏi làm rõ cơ sở nắm giữ cổ phiếu. Một doanh nghiệp thuộc ngành được kỳ vọng hưởng lợi chưa chắc mang lại hiệu quả nếu giá mua đã phản ánh quá nhiều triển vọng. Ngược lại, nhịp điều chỉnh có thể tạo cơ hội xem xét những doanh nghiệp duy trì hoạt động kinh doanh tốt, có năng lực tài chính và mức định giá phù hợp hơn.
Từ góc nhìn quản lý tài sản, bà Lê Thị Lệ Hằng, Tổng Giám đốc Công ty cổ phần Quản lý quỹ Sài Gòn (Saigon Capital) nhận xét, nhiều nhà đầu tư muốn mua khi thị trường tăng, nhưng lại lo lắng khi giá giảm. Đầu tư định kỳ và quản trị danh mục có thể giúp hạn chế quyết định cảm tính, dù không loại bỏ rủi ro. Bên cạnh lựa chọn doanh nghiệp, nhà đầu tư cần phương pháp để duy trì chiến lược qua những nhịp biến động. Cơ hội từ tăng trưởng kinh tế và nâng hạng chỉ có thể chuyển thành kết quả khi danh mục phù hợp với mục tiêu và khả năng chống chịu rủi ro.