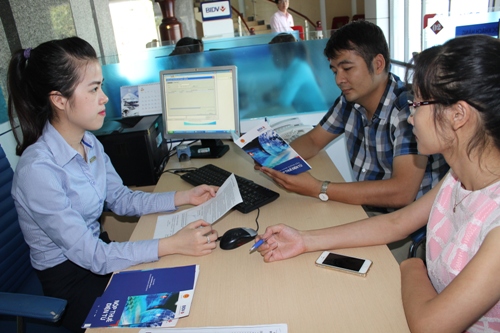
Người nộp thuế tìm hiểu dịch vụ nộp thuế điện tử tại ngân hàng. Ảnh: Nhật Minh.
Thời hạn quyết toán thuế cuối cùng là ngày 31/3
Cũng như các năm trước, khi thực hiện quyết toán thuế thu nhập doanh nghiệp (TNDN), các doanh nghiệp cần tuân thủ các quy định, hướng dẫn hiện hành. Doanh nghiệp cần xác định chính xác doanh thu, các khoản chi phí được trừ, không được trừ để tính đúng thu nhập chịu thuế TNDN và số thuế TNDN phải nộp ngân sách nhà nươc.
Về thời hạn quyết toán thuế TNDN, theo quy định cũ trước đây, thời hạn nộp hồ sơ quyết toán thuế TNDN chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm dương lịch, hoặc năm tài chính. Điểm mới từ năm 2021 trở đi, thì thời hạn nộp hồ sơ quyết toán thuế TNDN chậm nhất ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch, hoặc năm tài chính, đối với doanh nghiệp có năm tài chính trùng năm dương lịch thì thời hạn nộp hồ sơ quyết toán thuế TNDN được xác định là ngày 31/3.
Doanh nghiệp phải chịu trách nhiệm về tính chính xác
Theo quy định tại Luật Quản lý thuế thì người nộp thuế khai chính xác trung thực, đầy đủ các mẫu biểu, các nội dung trong hồ sơ khai thuế; nộp hồ sơ thuế đúng thời hạn và chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ khai thuế.
Đối với các doanh nghiệp thuộc trường hợp giảm thuế theo quy định tại Nghị quyết 116/2020 thì khi lập hồ sơ khai thuế, doanh nghiệp kê khai số thuế TNDN được giảm trên trên Tờ khai quyết toán thuế TNDN và phụ lục thuế TNDN được giảm ban hành kèm theo Nghị định 114/2020/NĐ-CP của Chính phủ.
Đối với doanh nghiệp có giao dịch liên kết, doanh nghiệp phải xác định chính xác đối tượng phải kê khai, thực hiện kiểm soát, kê khai đầy đủ thông tin giao dịch liên kết, xác định đúng chi phí lãi vay được trừ và gửi đầy đủ các phụ lục về giao dịch liên kết có liên quan theo quy định.
Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ mà cổng thông tin điện tử của cơ quan thuế gặp sự cố, thì người nộp thuế nộp hồ sơ khai thuế điện tử trong ngày tiếp theo sau khi cổng thông tin điện tử của cơ quan thuế tiếp tục hoạt động.
Một nội dung mới khác, đó là theo Nghị quyết 116/2020/QH14 thì doanh nghiệp có tổng doanh thu năm 2020 không quá 200 tỷ đồng được giảm 30% số thuế TNDN phải nộp. Khi xác định trường hợp được giảm thuế TNDN, doanh nghiệp cần lưu ý:
Tổng doanh thu làm căn cứ xác định được giảm thuế nêu trên bao gồm toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng theo quy định.
Số thuế thu nhập doanh nghiệp được giảm tính trên số thuế TNDN phải nộp, sau khi đã trừ đi số thuế TNDN được hưởng ưu đãi theo quy định. Ví dụ như một doanh nghiệp A đang được hưởng ưu đãi về thuế theo quy định tại Luật thuế TNDN, thì khi tính được số thuế TNDN được ưu đãi, doanh nghiệp phải trừ đi số thuế được hưởng ưu đãi này, sau đó mới tính 30% số thuế TNDN được giảm theo Nghị quyết 116.
Xác định các khoản chi phí được trừ khi tính thuế
Do dịch bệnh Covid-19 bùng phát, nên nhiều chính sách giãn, hoãn, giảm thuế đã được ban hành. Doanh nghiệp cần xác định chi phí được trừ đối với các khoản chi do ảnh hưởng bởi dịch bệnh Covid-19.
Về nguyên tắc, doanh nghiệp được trừ mọi khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, có đầy đủ hóa đơn, chứng từ hợp pháp và chứng từ thanh toán không dùng tiền mặt theo quy định. Đối với một số khoản chi liên quan đến dịch bệnh Covid-19, doanh nghiệp được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng các điều kiện theo quy định.
Cụ thể, đối với chi phí cách ly tại khách sạn cho chuyên gia nước ngoài, doanh nghiệp được tính vào chi phí được trừ nếu trong hợp đồng lao động có ghi khoản chi về tiền nhà do doanh nghiệp trả cho người lao động đồng thời có đầy đủ hóa đơn, chứng từ và thanh toán theo quy định.
Đối với khoản chi phí xét nghiệm Covid-19 cho chuyên gia nước ngoài được coi là khoản chi có tính chất phúc lợi chi trực tiếp cho người lao động, nếu khoản chi này không vượt quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp và có đầy đủ hóa đơn, chứng từ, thanh toán theo quy định thì doanh nghiệp được tính vào chi phí được trừ.
Trường hợp doanh nghiệp có chi trả khoản tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công cho người lao động nghỉ trong thời gian giãn cách xã hội, thời gian chờ việc do ảnh hưởng của dịch Covid-19 và các khoản chi khác có tính chất phúc lợi trực tiếp cho người lao động, thì công ty được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Đối với khoản chi phí khấu hao tài sản cố định thuộc quyền sở hữu của doanh nghiệp đang dùng cho sản xuất kinh doanh, nhưng do ảnh hưởng của dịch Covid-19 dẫn tới nhu cầu thị trường sụt giảm, doanh nghiệp gặp khó khăn phải tạm dừng hoạt động một số tài sản cố định dưới 9 tháng, sau đó tài sản cố định tiếp tục đưa vào phục vụ hoạt động sản xuất kinh doanh thì trong khoảng thời gian tạm dừng đó, doanh nghiệp được trích khấu hao và tính vào chi phí được trừ. Doanh nghiệp phải lưu giữ và cung cấp đầy đủ hồ sơ, lý do của việc tạm dừng tài sản cố định khi cơ quan thuế yêu cầu.
Đối với doanh nghiệp có giao dịch liên kết thì tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ vượt quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh cộng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay cộng chi phí khấu hao phát sinh trong kỳ thì không được trừ khi xác định thu nhập chịu thuế TNDN.
Phần chi phí lãi vay không được trừ này được chuyển sang kỳ tính thuế tiếp theo khi xác định tổng chi phí lãi vay được trừ trong trường hợp tổng chi phí lãi vay phát sinh được trừ của kỳ tính thuế tiếp theo thấp hơn tỷ lệ nêu trên. Thời gian chuyển chi phí lãi vay tính liên tục không quá 5 năm kể từ năm tiếp sau năm phát sinh chi phí lãi vay không được trừ./.
Nhật Minh