Nhập siêu kéo dài, tỷ giá USD/VND vẫn “đứng vững” nhưng lãi suất khó hạ nhiệt

(TBTCO) - Dù nhập siêu lên tới 16,8 tỷ USD, tỷ giá USD/VND vẫn ổn định, tỷ giá trung tâm mới tăng 0,25%, nhờ dòng vốn FDI, kiều hối và chênh lệch lãi suất hỗ trợ dòng ngoại tệ quay trở lại thị trường. Tuy nhiên, áp lực thanh khoản vẫn hiện hữu, chi phí vốn ở mức cao và mục tiêu ổn định tỷ giá sẽ tiếp tục khiến mặt bằng lãi suất khó hạ nhiệt.
aa
Tỷ giá chịu sức ép ngắn hạn khi nhập siêu tăng, USD phục hồi Điều hành tỷ giá linh hoạt trong “vùng nhiễu động” Thị trường tiền tệ tuần 15 - 19/6: Kéo dài chuỗi hút ròng hơn 100.000 tỷ đồng, USD đồng loạt đi lên

Nhập siêu lớn, vì sao tỷ giá trung tâm chỉ tăng 0,25%?

Ngày 22/6, tỷ giá trung tâm được Ngân hàng Nhà nước niêm yết ở mức 25.183 đồng. Sau khi giảm xuống mức 25.038 đồng vào đầu tháng 3/2026, thời điểm xung đột Mỹ - Iran bùng phát, tỷ giá trung tâm đã tăng dần trở lại. Tuy nhiên, so với đầu năm, tỷ giá trung tâm mới tăng 62 đồng, tương đương khoảng 0,25%, cho thấy mức biến động vẫn tương đối hạn chế.

Trong báo cáo cập nhật vĩ mô vừa phát hành, Công ty cổ phần Chứng khoán Rồng Việt (VDSC) cũng nhận thấy, trong tháng 5/2026, tỷ giá giao ngay (spot) dao động trong biên hẹp 26.310 - 26.360 VND/USD, không bứt phá, không có áp lực đe dọa mốc tâm lý 26.550 VND/USD như trong quý I/2026.

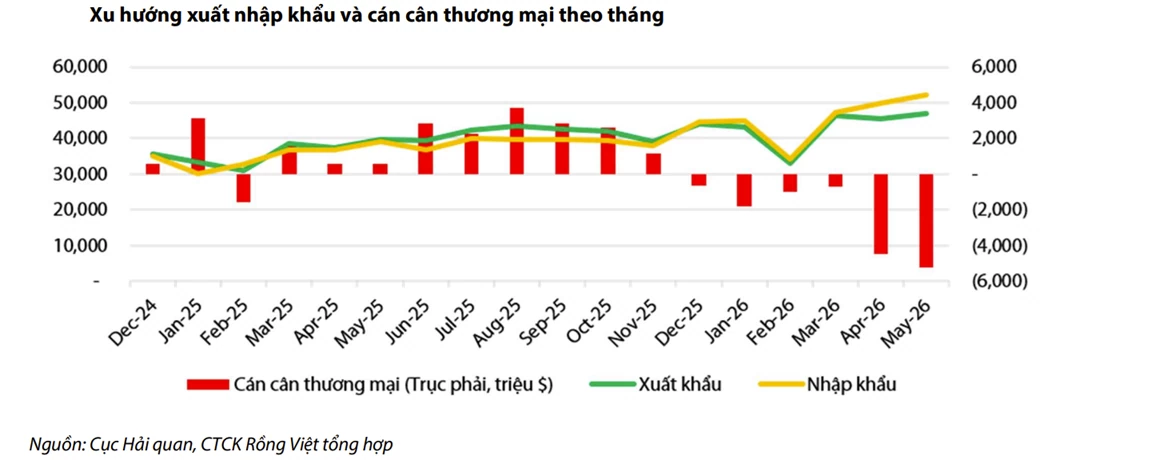
Điều này cho thấy thị trường ngoại hối tương đối ổn định, dù nhu cầu ngoại tệ cho nhập khẩu, đặc biệt là nhập khẩu dầu, vẫn là áp lực tiềm ẩn trong thời gian qua. Số liệu mới nhất tính đến hết ngày 15/6/2026, mức nhập siêu của cả nước đạt 16,8 tỷ USD từ đầu năm và ghi nhận 6,5 tháng liên tiếp cán cân thương mại thâm hụt.

Nhập siêu kéo dài, tỷ giá USD/VND vẫn “đứng vững” nhưng lãi suất khó hạ nhiệt

Chênh lệch lãi suất thu hẹp, dòng ngoại tệ quay trở lại

Theo TS. Nguyễn Tú Anh, yếu tố rất quan trọng đối với sự ổn định của tỷ giá là lãi suất. Mặt bằng lãi suất trong nước đã tăng lên, khiến chênh lệch lãi suất giữa USD - VND thu hẹp lại. Điều này giúp đảo ngược xu hướng dòng ngoại tệ chảy ra nước ngoài, hỗ trợ dòng vốn quay trở lại thị trường trong nước.

Phân tích nguyên nhân dù mức nhập siêu cao mà tỷ giá vẫn ổn định, chia sẻ gần đây, theo TS. Nguyễn Tú Anh - Giám đốc Dự án Nghiên cứu về Kinh tế Vĩ mô tại Đại học VinUni, cần nhìn vào số liệu cán cân thanh toán.

Bởi tỷ giá phụ thuộc vào cung và cầu ngoại tệ, không chỉ là cán cân vãng lai (chủ yếu là xuất nhập khẩu), mà còn phụ thuộc vào cán cân tài chính, tức là các dòng vốn và dòng tiền từ nước ngoài.

“Chúng ta từng chứng kiến thời kỳ rất dài, từ khi mở cửa cho đến những năm 2012 - 2014, hầu như thâm hụt cán cân vãng lai. Tỷ giá chúng ta khá là ổn bởi có thặng dư rất lớn của cán cân tài chính, tức là dòng vốn đầu tư vào đủ bù đắp” - ông Tú Anh dẫn tính.

Dù chưa có đầy đủ dữ liệu cán cân thanh toán quý II/2026 do độ trễ công bố, TS. Nguyễn Tú Anh cho rằng vẫn có nhiều yếu tố hỗ trợ tỷ giá. Trong đó, vốn FDI giải ngân duy trì bình quân hơn 1,9 tỷ USD/tháng, trong khi kiều hối ước đạt 3,5 - 4 tỷ USD. Tổng quy mô của hai nguồn ngoại tệ này đã gần bù đắp mức nhập siêu hiện nay, góp phần giảm áp lực lên tỷ giá.

Một điểm nữa, phần lớn nhập khẩu hiện nay phục vụ cho các dự án đầu tư, đặc biệt là các dự án FDI. “Điều đó có nghĩa các khoản nhập khẩu này phần nào được tài trợ bởi chính dòng vốn FDI đổ vào. Khoảng 2 tháng nữa, chúng ta sẽ có con số về cán cân thanh toán quý II, nếu chúng ta có thặng dư lớn của cán cân tài chính, hoàn toàn không có vấn đề gì với với tỷ giá” - ông Tú Anh bình luận.

Nhập siêu kéo dài, tỷ giá USD/VND vẫn “đứng vững” nhưng lãi suất khó hạ nhiệt

Cùng chung quan điểm, ông Bùi Duy Khoa - Chuyên viên cao cấp VDSC cho rằng, đôi lúc có thể thấy nhập khẩu vẫn tăng nhưng tỷ giá chưa chịu áp lực, hoặc ngược lại xuất siêu lớn, nhưng tỷ giá vẫn tăng là bình thường, bởi áp lực lên tỷ giá chỉ xuất hiện khi dòng ngoại tệ (FX flow) thực sự phát sinh.

"Số liệu xuất nhập khẩu chỉ ghi nhận giá trị hàng hóa tại thời điểm hàng hóa đi qua biên giới và điều đó không đồng nghĩa với việc dòng tiền thanh toán ngoại tệ phát sinh ngay tại thời điểm đó” - chuyên gia VDSC nêu quan điểm.

Đối với dòng vốn đầu tư trực tiếp nước ngoài vào Việt Nam (FDI inflow), đây là biến số phản ánh dòng cung - cầu ngoại tệ thực tế (FX flow) tốt hơn so với số liệu xuất nhập khẩu.

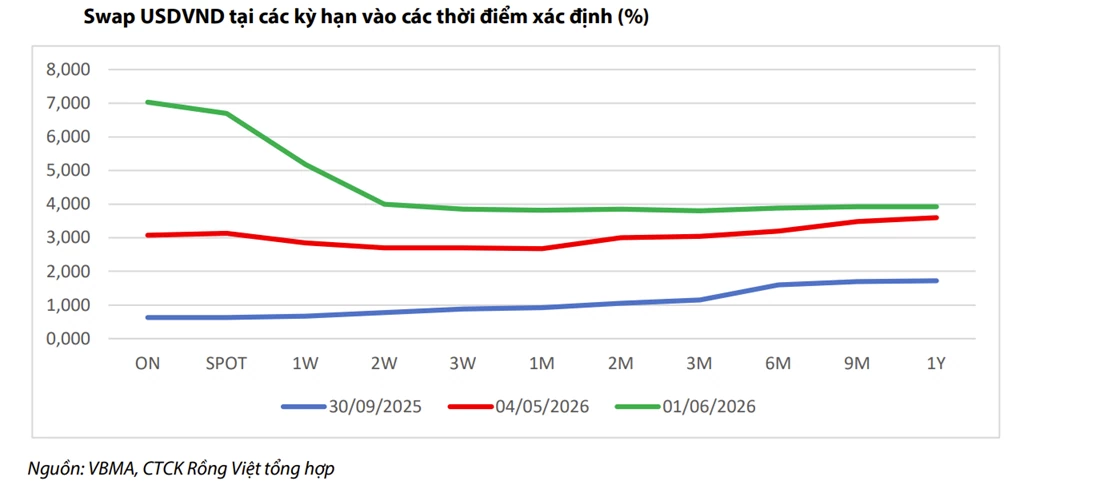
Bên cạnh đó, chênh lệch lãi suất USD - VND được duy trì ở vùng cao từ 0 - 3% góp phần quan trọng trong ổn định tỷ giá. Tuy vậy, đây cũng là một trong nguyên nhân khiến mặt bằng lãi suất trong nước khó hạ nhiệt.

“Nếu tình trạng nhập siêu vẫn diễn ra vào nửa cuối năm 2026 thì áp lực lên cung cầu ngoại tệ sẽ rõ ràng hơn” - nhóm phân tích VDSC đánh giá.

Áp lực thanh khoản trông chờ vào 4 nguồn lực hỗ trợ

Theo đánh giá của VDSC, hệ thống đã bước sang pha chi phí huy động cao hơn do mất cân đối cấu trúc nguồn vốn, vì vậy, khi vấn đề cân đối cấu trúc không được cải thiện, thanh khoản hệ thống chỉ hạ nhiệt kỹ thuật ở từng phiên giao dịch thông qua điều tiết bằng nghiệp vụ thị trường mở (OMO).

Trong bối cảnh thanh khoản hệ thống vẫn chưa giảm căng thẳng, chuyên gia VDSC kỳ vọng bốn yếu tố hỗ trợ thanh khoản thời gian tới.

Mục tiêu ổn định tỷ giá được ưu tiên

“Điều then chốt chi phối thanh khoản hệ thống và mặt bằng lãi suất vẫn là định hướng điều hành chính sách tiền tệ của Ngân hàng Nhà nước với ưu tiên ổn định tỷ giá” - chuyên gia VDSC nêu quan điểm.

Một là, lượng tiền mặt lưu thông ngoài hệ thống ngân hàng có thể dần quay trở lại, trong đó, các điều chỉnh gần đây về chính sách thuế đối với hộ kinh doanh đóng vai trò hỗ trợ.

Quá trình này sẽ diễn ra từ từ, khó tạo ra sự cải thiện đột biến trong ngắn hạn.

Hai là, nguồn thu từ xuất khẩu. Nguồn ngoại tệ thu về từ hoạt động xuất khẩu chưa đủ mạnh để hỗ trợ tăng trưởng tiền gửi của khối doanh nghiệp.

Tuy nhiên, diễn biến này được kỳ vọng sẽ cải thiện dần từ cuối quý III/2026, khi hoạt động xuất khẩu bước vào giai đoạn cao điểm theo yếu tố mùa vụ, qua đó, giúp gia tăng nguồn thu ngoại tệ và từng bước chuyển hóa thành lượng tiền gửi bằng đồng Việt Nam trong hệ thống ngân hàng.

Ba là, dòng vốn FDI. Khi lãi suất tiền gửi VND ở mức 8 - 9%, cao hơn đáng kể so với lãi suất cơ bản của Fed (ở mức 3,5 - 3,75%), doanh nghiệp FDI có thể có thêm động lực cơ cấu lại nguồn vốn, chuyển một phần USD sang VND và gửi tại thị trường trong nước.

Bốn là, giải ngân đầu tư công. Đây là động lực mang tính then chốt nếu có sự cải thiện về tiến độ. Khi dòng vốn giải ngân luân chuyển qua các nhà thầu và doanh nghiệp, rồi quay trở lại hệ thống ngân hàng dưới dạng tiền gửi, thanh khoản toàn hệ thống có thể được cải thiện đáng kể.

Tuy nhiên, tiến độ thực hiện và khả năng hấp thụ vốn vẫn là những ẩn số, đặc biệt trong bối cảnh chi phí vật liệu xây dựng và giá năng lượng duy trì ở mức cao. Bên cạnh đó, yếu tố tỷ giá đóng vai trò quan trọng trong việc lan tỏa nguồn lực này vào hệ thống ngân hàng.

“Các yếu tố hỗ trợ vẫn cần có thời gian để lan tỏa và kiểm định tính hiệu quả thực tế. Do vậy, trong ngắn hạn, các ngân hàng tiếp tục đẩy mạnh phát hành chứng chỉ tiền gửi, trái phiếu và gia tăng vay vốn nước ngoài nhằm bù đắp nguồn vốn thiếu hụt trong nước. Tuy nhiên, các nguồn vốn này đều có chi phí khá cao và ảnh hưởng trực tiếp đến mặt bằng lãi suất và xu hướng lãi suất neo cao còn tiếp diễn trong thời gian tới” - chuyên gia VDSC đánh giá./.


Ánh Tuyết

Đọc thêm

Thị trường tiền tệ tuần 14 - 18/9: Hút ròng mạnh hơn 62.500 tỷ đồng, tỷ giá USD vẫn đi lên khi Fed và BoJ tăng lãi suất

Thị trường tiền tệ tuần 14 - 18/9: Hút ròng mạnh hơn 62.500 tỷ đồng, tỷ giá USD vẫn đi lên khi Fed và BoJ tăng lãi suất

(TBTCO) - Diễn biến nổi bật thị trường tiền tệ tuần qua từ ngày 14 - 18/9 cho thấy, Ngân hàng Nhà nước hút ròng hơn 62.543 tỷ đồng qua OMO giữa lúc thanh khoản có dấu hiệu cải thiện, lãi suất qua đêm hạ còn 3,2%/năm. Dù vậy, tỷ giá USD/VND lại đồng loạt đi lên, trong bối cảnh hai ngân hàng trung ương lớn Fed và BoJ cùng tăng lãi suất.
UOB nâng dự báo tăng trưởng GDP, nhiều lực đẩy mới mở rộng nguồn vốn tỷ USD cho nền kinh tế

UOB nâng dự báo tăng trưởng GDP, nhiều lực đẩy mới mở rộng nguồn vốn tỷ USD cho nền kinh tế

(TBTCO) - UOB nâng dự báo tăng trưởng GDP Việt Nam giữa lúc nền kinh tế đón nhiều động lực mới để mở rộng nguồn vốn. Với nhu cầu 1,5 nghìn tỷ USD giai đoạn 2026 - 2030, lực đẩy từ nâng hạng thị trường chứng khoán, lập VIFC đến chiến lược “FDI 2.0”... mở thêm dư địa huy động vốn cho nền kinh tế, giảm sức ép lên ngân hàng và ngân sách nhà nước.
Fed tăng lãi suất lần đầu sau 3 năm, bài toán tỷ giá USD/VND và lãi suất cuối năm

Fed tăng lãi suất lần đầu sau 3 năm, bài toán tỷ giá USD/VND và lãi suất cuối năm

(TBTCO) - Fed tăng lãi suất lần đầu kể từ tháng 7/2023 hỗ trợ đồng USD. Tuy nhiên, áp lực tỷ giá USD/VND còn đến từ cung - cầu ngoại tệ trong nước, khi cán cân thương mại nhập siêu, nhà đầu tư nước ngoài mua 3,77 tỷ USD để rút vốn, chuyển lợi nhuận trong 7 tháng. Dư địa dự trữ ngoại hối hạn chế cũng đặt ra bài toán cân bằng tỷ giá và lãi suất.
Top ngân hàng trả lãi suất tiết kiệm cao nhất tháng 9/2026

Top ngân hàng trả lãi suất tiết kiệm cao nhất tháng 9/2026

(TBTCO) - Khảo sát gần 50 ngân hàng ngày 16/9 cho thấy, lãi suất huy động chưa giảm rõ nét, chiều tăng lại nhỉnh hơn, trong khi lãi suất thực tế kỳ hạn 12 tháng lên tới 8,8 - 9,5%/năm. Không chỉ cạnh tranh lãi suất, các ngân hàng tung nhiều “chiêu” hút tiền gửi, trong bối cảnh áp lực cân đối nguồn vốn, đặc biệt là vốn dài hạn, khiến lãi suất khó giảm.
Thị trường tiền tệ tuần 7 - 11/9: USD hạ sâu, hút ròng mạnh 33.000 tỷ đồng nhưng lãi suất qua đêm vẫn dưới 2%

Thị trường tiền tệ tuần 7 - 11/9: USD hạ sâu, hút ròng mạnh 33.000 tỷ đồng nhưng lãi suất qua đêm vẫn dưới 2%

(TBTCO) - Tỷ giá trung tâm giảm tuần thứ hai, USD ngân hàng hạ sâu, song sự “im lặng” của Fed khiến triển vọng lãi suất khó đoán. Dù Ngân hàng Nhà nước hút ròng hơn 33.000 tỷ đồng qua kênh OMO, lãi suất qua đêm giảm mạnh về 1,68%/năm, song áp lực nguồn vốn kỳ hạn dài vẫn hiện hữu.
UOB nghiêng về kịch bản Fed giữ nguyên lãi suất đến hết năm, DXY trên đà về 95 điểm

UOB nghiêng về kịch bản Fed giữ nguyên lãi suất đến hết năm, DXY trên đà về 95 điểm

CPI Mỹ tháng 8 công bố ngày 11/9 được dự báo tác động lớn đến kỳ vọng lãi suất trước cuộc họp FOMC tháng 9. Bộ phận Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB (Singapore) nghiêng về kịch bản Fed giữ nguyên lãi suất hết năm 2026, khi áp lực lạm phát mang tính tạm thời và dự báo chỉ số DXY trên đà giảm về 95 điểm.
Vốn trung - dài hạn chỉ chiếm 16%, bơm ròng mạnh cùng mở “van” tái cấp vốn tiếp sức thanh khoản

Vốn trung - dài hạn chỉ chiếm 16%, bơm ròng mạnh cùng mở “van” tái cấp vốn tiếp sức thanh khoản

(TBTCO) - Ngân hàng Nhà nước đã bơm ròng 60,2 nghìn tỷ đồng trong tháng 8, khi nhu cầu vốn ngắn hạn tăng. Cùng với các điều chỉnh về LDR, cơ cấu nguồn vốn và tiền gửi Kho bạc Nhà nước, cơ chế tái cấp vốn dự kiến tiếp tục hỗ trợ thanh khoản, khi vốn trung và dài hạn chỉ chiếm 16% tổng nguồn vốn huy động.
Thanh khoản còn căng, nguồn vốn ngày càng dịch chuyển kỳ hạn

Thanh khoản còn căng, nguồn vốn ngày càng dịch chuyển kỳ hạn

VDSC nhận định, thanh khoản VND vẫn tương đối căng thẳng khi tín dụng tăng nhanh hơn huy động. Trong bối cảnh nguồn vốn ngày càng dịch chuyển sang kỳ hạn dài, tiền gửi ngắn hạn trở nên quan trọng, nhưng lại phụ thuộc đáng kể vào dòng tiền Kho bạc Nhà nước, hiện vượt 700 nghìn tỷ đồng.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 141,400 144,400
Hà Nội - PNJ 141,400 144,400
Đà Nẵng - PNJ 141,400 144,400
Miền Tây - PNJ 141,400 144,400
Tây Nguyên - PNJ 141,400 144,400
Đông Nam Bộ - PNJ 141,400 144,400
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,140 14,440
Miếng SJC Nghệ An 14,140 14,440
Miếng SJC Thái Bình 14,140 14,440
N.Tròn, 3A, Đ.Vàng H.Nội 14,090 14,490
N.Tròn, 3A, Đ.Vàng N.An 14,090 14,490
N.Tròn, 3A, Đ.Vàng T.Bình 14,090 14,490
NL 99.99 13,550
Nhẫn Tròn Thái Bình 13,450
Trang sức 99.9 13,800 14,400
Trang sức 99.99 13,810 14,410
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Hồ Chí Minh - Vàng SJC 5 chỉ 1,414 14,442
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 1,414 14,443
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,409 1,439
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,409 144
Hồ Chí Minh - Nữ trang 99,99% 1,384 1,429
Hồ Chí Minh - Nữ trang 99% 134,485 141,485
Hồ Chí Minh - Nữ trang 75% 97,536 107,336
Hồ Chí Minh - Nữ trang 68% 87,532 97,332
Hồ Chí Minh - Nữ trang 61% 77,528 87,328
Hồ Chí Minh - Nữ trang 58,3% 73,669 83,469
Hồ Chí Minh - Nữ trang 41,7% 49,945 59,745
Miền Bắc - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Hạ Long - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Hải Phòng - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Miền Trung - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Huế - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Nha Trang - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Biên Hòa - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Miền Tây - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Cà Mau - Vàng SJC 1L, 10L, 1KG 1,414 1,444
Cập nhật: 28/09/2026 01:00
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17711 17985 18561
CAD 17835 18109 18730
CHF 30704 31080 31738
CNY 0 3827 3923
EUR 28962 29181 30262
GBP 33624 34013 34950
HKD 0 3181 3384
JPY 158 162 169
KRW 0 18 20
NZD 0 14381 14976
SGD 19787 20069 20651
THB 693 756 810
USD (1,2) 25715 0 0
USD (5,10,20) 25754 0 0
USD (50,100) 25782 25796 26166
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,800 25,800 26,180
USD(1-2-5) 24,768 - -
USD(10-20) 24,768 - -
EUR 28,966 28,989 30,365
JPY 159.62 159.91 169.6
GBP 33,720 33,811 34,976
AUD 17,889 17,954 18,641
CAD 18,026 18,084 18,749
CHF 30,949 31,045 31,971
SGD 19,891 19,953 20,734
CNY - 3,797 3,942
HKD 3,246 3,256 3,393
KRW 17.61 18.37 20
THB 740.77 749.92 802.72
NZD 14,369 14,502 14,935
SEK - 2,572 2,664
DKK - 3,885 4,022
NOK - 2,681 2,776
LAK - 0.88 1.23
MYR 5,955.48 - 6,723.75
TWD 738.54 - 894.78
SAR - 6,803.17 7,166.27
KWD - 82,177 87,444
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,780 25,810 26,190
EUR 29,037 29,154 30,363
GBP 33,760 33,896 34,915
HKD 3,247 3,260 3,378
CHF 30,877 31,001 31,935
JPY 159.97 160.61 168.59
AUD 17,900 17,972 18,563
SGD 19,975 20,055 20,646
THB 758 761 799
CAD 18,055 18,128 18,718
NZD 14,492 15,032
KRW 18.24 20.22
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25795 25795 26165
AUD 17909 18009 18931
CAD 18014 18114 19128
CHF 30920 30950 32524
CNY 3809.7 3834.7 3970.2
CZK 0 1170 0
DKK 0 3970 0
EUR 29144 29174 30896
GBP 33895 33945 35703
HKD 0 3315 0
JPY 160.86 161.36 171.9
KHR 0 6.097 0
KRW 0 18.8 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2745 0
NZD 0 14515 0
PHP 0 380 0
SEK 0 2635 0
SGD 19950 20080 20802
THB 0 723.3 0
TWD 0 810 0
SJC 9999 14140000 14140000 14440000
SBJ 13000000 13000000 14440000
Cập nhật: 28/09/2026 01:00
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30