Đầu tư lớn mở bài toán huy động vốn
Chia sẻ tại phiên chiều ngày 18/9 của sự kiện “Viet Nam Becoming: A Celebration, Viet Nam into EM” do Công ty CP Chứng khoán SSI tổ chức, theo ông Lê Anh Tuấn - Tổng Giám đốc Dragon Capital Việt Nam, triển vọng dài hạn của Việt Nam đang được định hình bởi quá trình cải cách bộ máy, phát triển hạ tầng, thúc đẩy khu vực tư nhân, công nghệ và hoàn thiện thị trường tài chính. Trong tầm nhìn đến năm 2030 và xa hơn, những chuyển động này tạo nền tảng để Việt Nam nâng cao vị thế trong khu vực.
Một trong những thay đổi đáng chú ý là quá trình tinh gọn bộ máy, với số đầu mối cấp bộ giảm từ 18 xuống 14 và số tỉnh, thành phố giảm từ 63 xuống 34. Cùng với đó, hạ tầng số tiếp tục được mở rộng. VNeID hiện có 67 triệu tài khoản định danh số, tương đương 63% dân số, với 5,7 triệu người dùng hoạt động trong ngày cao điểm và 50 dịch vụ được tích hợp. Hệ thống đã kết nối 15 bộ, 34 địa phương và 13 ngân hàng cùng nhiều đơn vị khác.
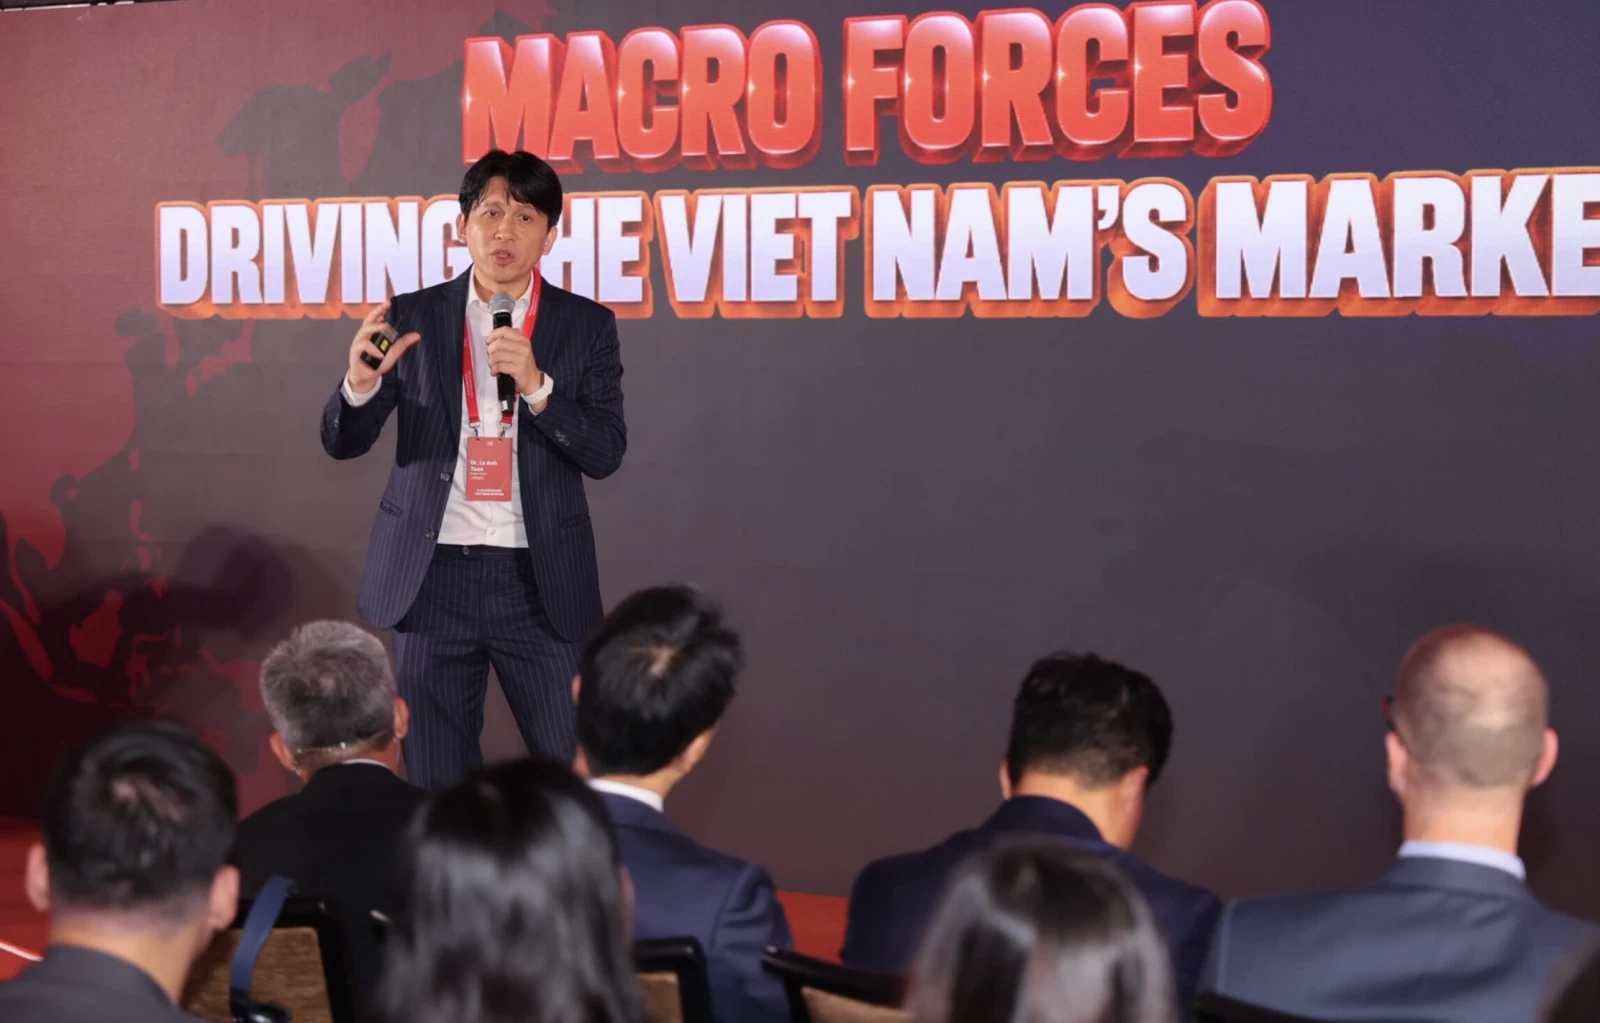 |
| Ông Lê Anh Tuấn - Tổng Giám đốc Dragon Capital Việt Nam trình bày tham luận tại sự kiện. Ảnh: SSI. |
Hạ tầng cũng là một cấu phần quan trọng trong triển vọng dài hạn. Theo các số liệu được ông Tuấn chia sẻ, giai đoạn 2030 - 2040, Việt Nam hướng tới hệ thống gồm 5.000 km đường cao tốc, 1.541 km đường sắt tốc độ cao và 410 km đường sắt đô thị. Công suất sân bay quốc tế được đặt ở mức 175 triệu lượt khách, trong khi công suất cảng nước sâu khoảng 14 - 15 triệu TEU. Riêng tuyến đường sắt tốc độ cao Bắc - Nam dài 1.541 km, tổng vốn đầu tư ước tính 67,34 tỷ USD, tốc độ tối đa 350 km/giờ và thời gian di chuyển Hà Nội - TP. Hồ Chí Minh dự kiến dưới 6 giờ.
Quá trình phát triển hạ tầng đồng thời ghi nhận sự tham gia ngày càng lớn của khu vực tư nhân. Danh mục được trình bày tại sự kiện gồm 239 dự án đang triển khai, trong đó có 119 dự án đường bộ và cao tốc, 36 cầu và hầm, 18 sân bay, 17 tuyến đường sắt và metro. Một số dự án lớn được nhắc tới gồm đường sắt tốc độ cao Bến Thành - Cần Giờ, Hà Nội - Quảng Ninh, sân bay quốc tế Gia Bình và mở rộng sân bay Phú Quốc.
Cùng với hạ tầng, dòng vốn vào công nghệ tiếp tục gia tăng. Tổng vốn đầu tư trực tiếp nước ngoài trong 8 tháng năm 2026 đạt 40,6 tỷ USD, tăng 55% so với cùng kỳ, trong đó lĩnh vực sản xuất chiếm 59,5%. Tổng vốn FDI vào lĩnh vực chip đến nay đạt 11,6 tỷ USD. Việt Nam được đặt mục tiêu nâng tỷ trọng trong hoạt động lắp ráp và kiểm thử chip toàn cầu từ khoảng 1% lên 8 - 9% vào năm 2032.
Quy mô đầu tư lớn kéo theo nhu cầu vốn đáng kể. Ước tính tổng nhu cầu vốn giai đoạn 2026 - 2030 khoảng 1.460 tỷ USD, trong đó khu vực tư nhân và ngoài nhà nước chiếm 53%, ngân sách nhà nước 32% và FDI 15%. Theo đó, nhu cầu này đòi hỏi thêm các kênh huy động như trái phiếu xanh, trái phiếu hạ tầng, phát hành quốc tế, các quỹ đầu tư dài hạn, REIT, cải cách hệ thống hưu trí và mở rộng thị trường phái sinh.
Áp lực ngắn hạn, dư địa dài hạn
Trong khi câu chuyện dài hạn gắn với nhu cầu đầu tư lớn, chuyên gia từ Dragon Capital cũng chỉ ra những áp lực đang hiện hữu trong ngắn hạn, đáng chú ý là lãi suất và thanh khoản ngân hàng. Khảo sát tại các ngân hàng lớn cho thấy lãi suất tiền gửi kỳ hạn 12 tháng dành cho tổ chức có mức cao nhất 9,5%, còn lãi suất bán lẻ hoặc khuyến mại cao nhất lên tới 10,3%.
| Bên cạnh yếu tố tiền tệ, thương mại với Mỹ cũng được đề cập. Nửa đầu năm 2026, thâm hụt thương mại của Mỹ với Việt Nam đạt 114 tỷ USD, tăng từ 81,4 tỷ USD cùng kỳ. Việt Nam đang đối diện ba cuộc điều tra về lao động cưỡng bức, dư thừa công suất và sở hữu trí tuệ; kịch bản thuế cuối cùng khoảng 20 - 25%. |
Áp lực lãi suất diễn ra trong bối cảnh khoảng cách giữa tín dụng và tiền gửi mở rộng mạnh. Từ mức 79 tỷ USD cuối năm 2025, chênh lệch tăng lên khoảng 106 tỷ USD vào tháng 7/2026 trước khi thu hẹp về khoảng 98 tỷ USD trong tháng 8. Trong khi đó, áp lực lạm phát được đánh giá là hiện hữu nhưng tốc độ tăng đã chậm lại, còn tỷ giá tương đối ổn định.
Để hỗ trợ thanh khoản, Ngân hàng Nhà nước đã sử dụng các công cụ như nghiệp vụ thị trường mở, hoán đổi ngoại tệ, tiền gửi Kho bạc Nhà nước và điều chỉnh một số tỷ lệ an toàn. Quy mô nghiệp vụ thị trường mở từng đạt đỉnh 18,6 tỷ USD rồi giảm về khoảng 9 tỷ USD; khoảng 3 tỷ USD được cung ứng qua hoán đổi ngoại tệ, trong khi tiền gửi Kho bạc Nhà nước tăng thêm 9,5 tỷ USD từ đầu năm. Quan điểm được đưa ra là để giảm áp lực lãi suất, hệ thống cần thêm các biện pháp trực tiếp đưa thanh khoản vào nền kinh tế.
Trên thị trường chứng khoán, tính đến ngày 14/9, VN-Index tăng 0,2% từ đầu năm. Tuy nhiên, nếu loại 5 cổ phiếu VIC, VHM, VPL, STB và LPB, phần còn lại của thị trường giảm 10,3%. Diễn biến này trái chiều với kết quả kinh doanh của doanh nghiệp niêm yết khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ trong nửa đầu năm tăng 47% so với cùng kỳ. Riêng quý II, lợi nhuận đạt 7,6 tỷ USD, tăng 46%; doanh thu đạt 48,8 tỷ USD, tăng 38%, còn biên lợi nhuận ròng đạt 15,6%.
Dù kết quả nửa đầu năm cao, dự báo lợi nhuận cả năm vẫn được giữ nguyên. Sáu tháng đầu năm đã hoàn thành 59% dự báo, trong khi 41% còn lại dự kiến ghi nhận trong nửa cuối năm, tương ứng mức tăng trưởng khoảng 12% so với cùng kỳ. Cơ sở của dự báo là lãi suất chỉ bắt đầu tăng từ cuối quý II, mức cải thiện biên lợi nhuận nửa đầu năm khó lặp lại, lợi ích từ giá dầu đối với biên lợi nhuận có thể không duy trì và nền so sánh nửa cuối năm 2025 cao hơn.
Về định giá, P/E của VN-Index tại ngày 14/9 ở mức 13,7 lần. Nếu loại 5 cổ phiếu VIC, VHM, VPL, STB và LPB, P/E còn 11,3 lần, gần các vùng thấp từng ghi nhận trong những giai đoạn thị trường biến động mạnh, như 10,5 lần tại đáy Covid tháng 3/2020 và 10,6 lần vào tháng 11/2022.
Ở góc nhìn dài hạn, VN-Index có 11/13 năm tăng điểm kể từ năm 2014. Tốc độ tăng trưởng kép về giá trong 10 năm đạt 10,5%/năm, tương ứng mức tăng lũy kế 171,4%; trong 5 năm đạt 6,59%/năm. Những vướng mắc trong ngắn hạn chủ yếu nằm ở thanh khoản, trong khi triển vọng mang tính cấu trúc của Việt Nam đến năm 2030 và xa hơn vẫn được duy trì.












