Hành vi sử dụng hóa đơn, chứng từ không ghi đầy đủ các nội dung bắt buộc theo quy định đã không còn bị đánh đồng hay gom chung vào nhóm “sử dụng không hợp pháp hóa đơn, chứng từ”. Sự thay đổi tinh tế về câu chữ tại khoản 7 Điều 3 Nghị định số 254/2026/NĐ-CP (Nghị định 254) thể hiện rõ tính nhân văn, sự tiến bộ và ưu việt của pháp luật thuế trong việc đồng hành cùng cộng đồng doanh nghiệp.
Khi ranh giới pháp lý được minh định
Để thấy được giá trị của sự thay đổi, trước hết, cần nhìn lại cách quy định tại khoản 9 Điều 3 Nghị định số 123/2020/NĐ-CP quy định về hóa đơn, chứng từ (Nghị định 123). Theo đó, hóa đơn bị thiếu dù chỉ một chỉ tiêu mang tính bắt buộc sẽ bị xếp vào nhóm “sử dụng không hợp pháp hóa đơn, chứng từ”.
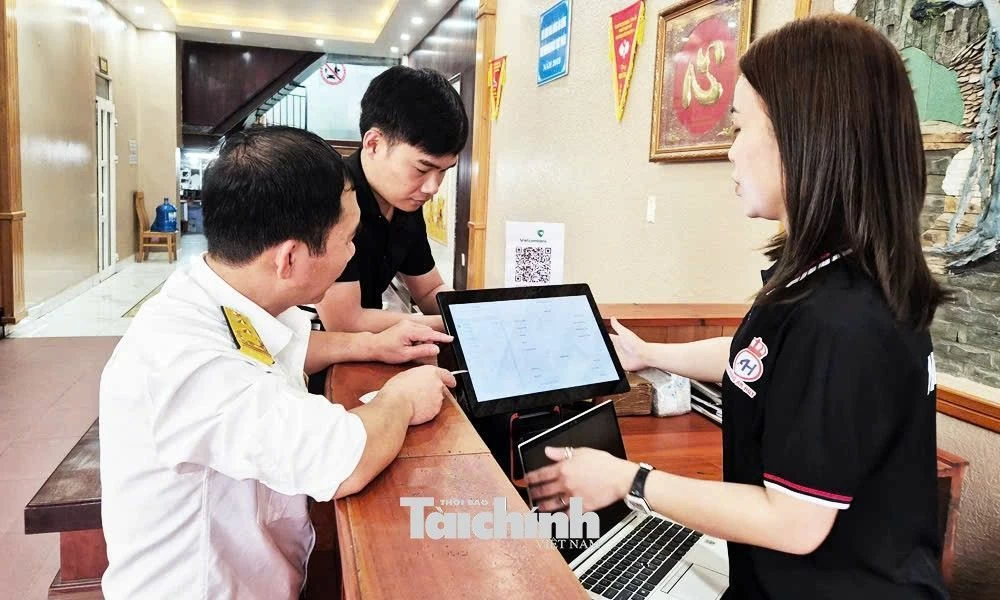 |
| Công chức Thuế tỉnh Bắc Ninh hướng dẫn hộ kinh doanh trên địa bàn xuất hóa đơn điện tử khởi tạo từ máy tính tiền. Ảnh Đức Thanh |
Trong thực tiễn hoạt động kinh doanh, thương mại, có rất nhiều giao dịch diễn ra mỗi ngày, áp lực vận hành đè nặng lên bộ phận kế toán của các doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, hộ kinh doanh mới chuyển đổi số. Một lỗi vô ý do sơ suất kỹ thuật trên phần mềm hóa đơn điện tử, một thiếu sót nhỏ trong việc hiển thị tên gọi, ký hiệu hoặc chỉ tiêu không trọng yếu có thể khiến doanh nghiệp đối mặt với nguy cơ bị từ chối khấu trừ thuế giá trị gia tăng, bị loại trừ chi phí khi tính thuế thu nhập doanh nghiệp, thậm chí phải gánh chịu các mức phạt hành chính vì thuộc nhóm “sử dụng hóa đơn không hợp pháp” - cụm từ này vốn thường đi liền với tội danh gian lận, mua bán hóa đơn.
Quy định tại khoản 7 Điều 3 Nghị định 254 đã có sự bóc tách rõ ràng. Cụ thể, các hành vi thực sự mang bản chất gian lận, nguy hại cho xã hội, như sử dụng hóa đơn giả, hóa đơn khống (không có thật về nghiệp vụ), hóa đơn tẩy xóa, sửa chữa sai quy định, hóa đơn quay vòng trong khâu lưu thông, hay dùng hóa đơn của đơn vị này để hợp thức hóa cho đơn vị khác, vẫn được giữ nguyên và xử lý nghiêm khắc.
Bên cạnh đó, lỗi về việc “không ghi đầy đủ các nội dung bắt buộc” đã được tách bạch, nhìn nhận đúng với bản chất: đây là một dạng sai sót về hình thức, cần được xử lý theo thủ tục điều chỉnh, lập hóa đơn thay thế/điều chỉnh hoặc xử phạt vi phạm hành chính ở mức độ nhẹ hơn, thay vì triệt tiêu toàn bộ giá trị pháp lý và bị đánh đồng là “sử dụng hóa đơn không hợp pháp”.
Tăng tính nhân văn dưới góc nhìn thực tiễn
Sự dịch chuyển trong tư duy pháp lý từ khoản 9 Điều 3 Nghị định 123 sang khoản 7 Điều 3 Nghị định 254 không chỉ là sự tinh chỉnh câu chữ thuần túy, mà thực sự mang lại những giá trị nhân văn và ưu việt lớn.
Thứ nhất, hiện thực hóa nguyên tắc “bản chất kinh tế quyết định hình thức pháp lý”. Luật Quản lý thuế và pháp luật về kế toán hiện đại luôn đề cao bản chất của giao dịch kinh tế hơn là hình thức thể hiện bên ngoài.
Một nghiệp vụ mua bán hàng hóa diễn ra hoàn toàn có thật, có dòng tiền thanh toán qua ngân hàng rõ ràng, hàng hóa đã nhập kho và phục vụ sản xuất, kinh doanh, nhưng vì một lý do kỹ thuật nào đó mà hóa đơn thiếu một nội dung bắt buộc, nếu bị quy là “sử dụng hóa đơn không hợp pháp” để phủ nhận toàn bộ giao dịch, thì đó là sự phi lý về mặt kinh tế học.
Quy định mới tại Nghị định 254 đã sửa chữa sự phi lý đó, bảo vệ quyền lợi chính đáng của người nộp thuế ngay thẳng, tôn trọng các giao dịch kinh tế có thực trong thực tế.
Thứ hai, giảm thiểu áp lực và rủi ro hình sự hóa các quan hệ kinh tế dân sự. Trong thực tiễn áp dụng pháp luật, ranh giới mong manh giữa vi phạm hành chính và tội phạm hình sự (như tội trốn thuế, tội in, phát hành, mua bán trái phép hóa đơn chứng từ thu ngân sách nhà nước) thường bắt nguồn từ việc định tính các dạng hóa đơn. Khi một hóa đơn bị coi là “không hợp pháp”, nó dễ dàng trở thành căn cứ để cơ quan chức năng quy kết lỗi cho doanh nghiệp.
Việc Nghị định 254 loại bỏ lỗi thiếu nội dung bắt buộc ra khỏi nhóm “sử dụng hóa đơn không hợp pháp” chính là bảo vệ doanh nghiệp trước nguy cơ bị suy diễn sai lệch bản chất vi phạm, tạo môi trường đầu tư kinh doanh an toàn, lành mạnh.
Thứ ba, thúc đẩy văn hóa tuân thủ tự nguyện. Một hệ thống pháp luật ưu việt là hệ thống pháp luật có khả năng phân loại đối tượng vi phạm: vi phạm do cố ý trục lợi phải trừng trị nghiêm khắc; còn sai sót do vô ý, năng lực quản trị hạn chế thì cần được hướng dẫn, chấn chỉnh và tạo cơ hội khắc phục.
Việc không quy chụp lỗi thiếu nội dung bắt buộc thành hóa đơn không hợp pháp thể hiện sự nhân văn của Nhà nước đối với cộng đồng doanh nghiệp: trao cho họ cơ hội sửa đổi, bổ sung hóa đơn theo đúng quy định, thay vì áp dụng các án phạt. Điều này càng củng cố niềm tin của doanh nghiệp vào cơ quan nhà nước, chuyển hóa từ tư duy “sợ kiểm tra, thanh tra” sang tư duy “hợp tác và tuân thủ tự nguyện”.
Từ Nghị định 123 đến Nghị định số 70/2025/NĐ-CP (sửa đổi, bổ sung một số điều của Nghị định 123) và hiện nay là Nghị định 254, có thể thấy, mỗi lần sửa đổi, các quy định về hóa đơn, chứng từ đều đánh dấu một bước tiến nhằm thu hẹp khoảng cách giữa quản lý nhà nước và thực tiễn đời sống kinh doanh. Sự thay đổi khác biệt nêu trên chính là minh chứng sinh động cho đường lối lập pháp hướng tới sự công bằng, thấu đáo và nhân văn.
Quy định mới không làm giảm đi sự nghiêm minh của kỷ cương tài chính đối với tội phạm hóa đơn, mà ngược lại, nó tập trung đúng trọng tâm vào các hành vi gian lận thực chất, đồng thời ủng hộ sự phát triển của các doanh nghiệp chân chính và vì con người, vì sự phát triển bền vững của nền kinh tế quốc gia./.