



Thuế TP. Hải Phòng thu nội địa 8 tháng đạt hơn 73.000 tỷ đồng
(TBTCO) - Luỹ kế 8 tháng năm 2026, Thuế TP. Hải Phòng thu nội địa trên địa bàn thành phố được 73.257 tỷ đồng, đạt 71% dự toán, 65% chỉ tiêu phấn đấu, bằng 97,7% so cùng kỳ.


Ngày 14/8/2026, Cục trưởng Cục Thuế ban hành Quyết định 1161/QĐ-CT kèm theo Quy trình kiểm tra thuế mới. Văn bản có hiệu lực ngay từ ngày ban hành và đồng thời thay thế Quyết định 970/QĐ-TCT ngày 14/7/2023, ngoại trừ một số trường hợp được xử lý theo quy định chuyển tiếp.
Ông Nguyễn Tiến Trung - Trưởng ban Kiểm tra (Cục Thuế) cho biết, quy trình mới không chỉ kế thừa những nội dung còn phù hợp của quy trình hiện hành, mà còn tập trung cập nhật các phương thức quản lý hiện đại, tăng cường ứng dụng công nghệ thông tin, dữ liệu lớn và trí tuệ nhân tạo trong phân tích rủi ro, lựa chọn đối tượng kiểm tra và hỗ trợ xử lý dữ liệu.
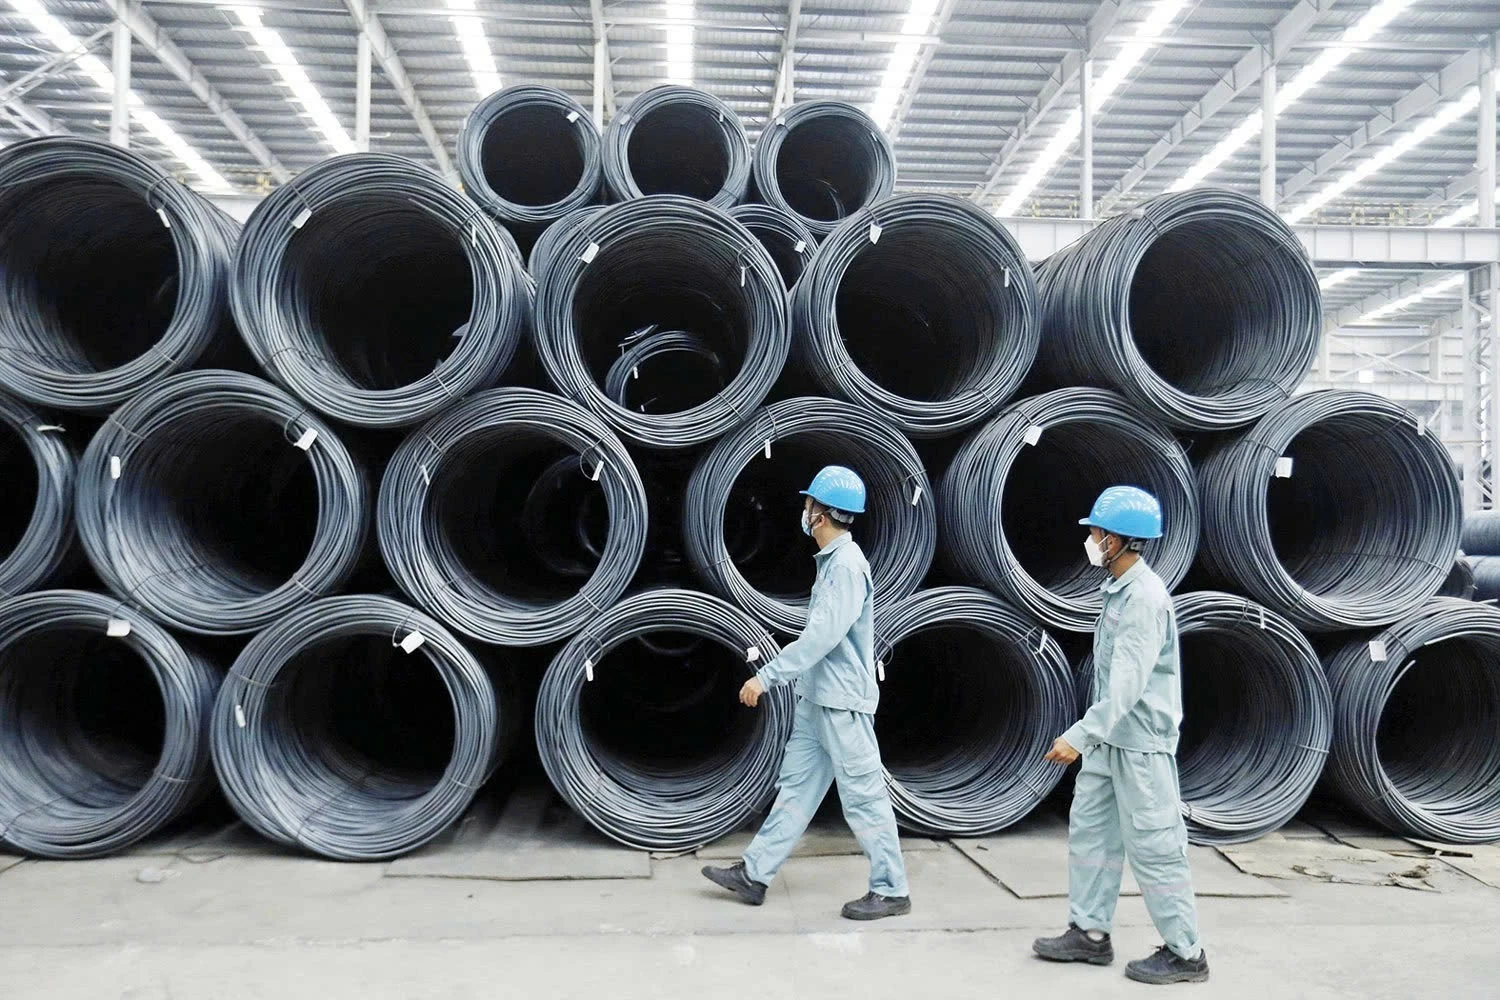 |
| Nhà máy Thép Hoà Phát Dung Quất, tỉnh Quảng Ngãi. Ảnh: Đức Thanh |
Quy trình mới cũng hướng tới chuẩn hóa các bước nghiệp vụ, nâng cao chất lượng kiểm tra, giảm thủ tục hành chính, bảo đảm tính minh bạch, thống nhất trong toàn ngành. Theo quy trình mới, kiểm tra thuế được tổ chức theo hai hướng chính gồm: kiểm tra tại trụ sở cơ quan thuế và kiểm tra tại trụ sở người nộp thuế. Với hồ sơ có mức độ rủi ro cao, cơ quan thuế có thể thực hiện rà soát, yêu cầu giải trình hoặc bổ sung tài liệu ngay từ giai đoạn kiểm tra hồ sơ.
Quy trình mới xác định khá rộng các trường hợp có thể dẫn đến việc kiểm tra trực tiếp tại trụ sở người nộp thuế. Đây là nhóm trường hợp doanh nghiệp cần đặc biệt quan tâm vì việc kiểm tra không chỉ xuất phát từ kế hoạch định kỳ.
| Việc xây dựng và ban hành quy trình kiểm tra nhằm phù hợp với quy định mới về quản lý thuế; đồng thời nâng cao hiệu quả công tác kiểm tra thuế, đáp ứng yêu cầu quản lý, đảm bảo phù hợp theo tính chất địa bàn, điều kiện thực tế, mô hình quản lý hai cấp. Ông Mai Xuân Thành - Cục trưởng Cục Thuế |
Một số tình huống đáng chú ý gồm kiểm tra hồ sơ thuộc diện kiểm tra trước hoàn thuế; kiểm tra sau hoàn thuế đối với trường hợp hoàn trước theo nguyên tắc quản lý rủi ro; doanh nghiệp có dấu hiệu vi phạm pháp luật về thuế; hoặc được lựa chọn theo kế hoạch, chuyên đề của cơ quan thuế.
Ngoài ra, doanh nghiệp có mức độ rủi ro cao khi thực hiện các hoạt động như chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế hoặc chuyển địa điểm kinh doanh cũng thuộc nhóm có thể được kiểm tra tại trụ sở.
Đáng chú ý, việc kiểm tra còn có thể được tiến hành theo yêu cầu của cơ quan hoặc người có thẩm quyền, phục vụ giải quyết khiếu nại, tố cáo về thuế, hoặc đối với hồ sơ miễn, giảm thuế được đánh giá có rủi ro cao.
Một trong những điểm có ý nghĩa thực tế lớn nhất của Quyết định 1161/QĐ-CT là việc ưu tiên sử dụng công nghệ thông tin và kiểm tra trực tuyến, từ xa trên dữ liệu điện tử.
Theo quy trình mới, hồ sơ thuế gửi đến cơ quan thuế được rà soát trên cơ sở quản lý rủi ro và quản lý tuân thủ. Với những loại hồ sơ đã có hệ thống công nghệ hỗ trợ, cơ quan thuế có thể sử dụng ứng dụng chuyên ngành để phân tích, đánh giá rủi ro và xác định hồ sơ cần kiểm tra sâu hơn.
Điều này tạo ra một thay đổi quan trọng đối với doanh nghiệp: hồ sơ thuế không còn đơn thuần được xem xét dựa trên những gì doanh nghiệp xuất trình khi có đoàn kiểm tra, mà còn có thể được đối chiếu, phân tích từ dữ liệu đã được cơ quan thuế quản lý.
Khi phát hiện vấn đề cần làm rõ, cơ quan thuế có thể yêu cầu người nộp thuế giải trình hoặc cung cấp thêm thông tin, tài liệu. Mục tiêu là đánh giá mức độ phù hợp, đầy đủ, chính xác của hồ sơ và xác định việc tuân thủ nghĩa vụ thuế.
Quy trình mới cũng quy định các tình huống có thể kiểm tra tại trụ sở cơ quan thuế mà không nhất thiết phải lập kế hoạch kiểm tra trước.
Nhóm này bao gồm trường hợp phát sinh từ yêu cầu giải quyết khiếu nại, tố cáo; theo chỉ đạo của người đứng đầu cơ quan thuế hoặc cấp trên; theo đề nghị của cơ quan, người có thẩm quyền; cũng như trường hợp người nộp thuế có rủi ro cao trong quá trình tổ chức lại hoặc chấm dứt hoạt động.
Bên cạnh đó, hồ sơ có dấu hiệu vi phạm, hồ sơ miễn hoặc giảm thuế có rủi ro cao, hồ sơ thuộc diện kiểm tra trước hoàn thuế và một số trường hợp phát sinh sau quá trình kiểm tra tại cơ quan thuế cũng có thể trở thành đối tượng kiểm tra đột xuất.
Như vậy, việc doanh nghiệp không nằm trong kế hoạch kiểm tra thường xuyên không đồng nghĩa với việc hoàn toàn không có khả năng được cơ quan thuế rà soát.
Sự thay đổi trong quy trình kiểm tra thuế đặt ra yêu cầu cao hơn đối với công tác quản trị thuế nội bộ. Doanh nghiệp không nên chờ đến khi nhận thông báo kiểm tra mới bắt đầu rà soát chứng từ, hóa đơn và sổ sách.
Chuyên gia thuế Nguyễn Văn Được - Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín cho rằng, quy trình kiểm tra thuế mới thay đổi đáng kể cách cơ quan thuế lựa chọn, rà soát và xử lý hồ sơ. Trọng tâm được chuyển mạnh sang quản lý rủi ro, mức độ tuân thủ và khai thác dữ liệu điện tử, đòi hỏi người nộp thuế phải chủ động kiểm soát hồ sơ thay vì chỉ ứng phó khi có kiểm tra.
Chuyên gia khuyến nghị, để tránh bị hệ thống đưa vào diện có dấu hiệu vi phạm pháp luật về thuế, doanh nghiệp nên chủ động định kỳ đối chiếu hóa đơn đầu vào, đầu ra với tờ khai thuế, sổ kế toán và báo cáo tài chính; kiểm tra các khoản doanh thu, chi phí, công nợ và giao dịch có giá trị lớn để phát hiện sai lệch trước khi cơ quan thuế yêu cầu giải trình.
Doanh nghiệp cần lưu trữ có hệ thống hợp đồng, hóa đơn, chứng từ thanh toán, hồ sơ giao dịch và tài liệu chứng minh bản chất kinh tế của từng khoản mục. Xây dựng quy trình phản hồi khi cơ quan thuế yêu cầu cung cấp thông tin hoặc giải trình.
Đặc biệt, doanh nghiệp đang trong quá trình sáp nhập, chuyển đổi loại hình, giải thể, chấm dứt hoạt động hoặc thay đổi địa điểm kinh doanh cần đánh giá nghĩa vụ thuế một cách toàn diện trước khi thực hiện thủ tục. Đây là những nhóm trường hợp được Quy trình kiểm tra thuế mới xác định có thể thuộc diện kiểm tra khi mức độ rủi ro cao.
Tuân thủ thuế phải trở thành hoạt động thường xuyênQuyết định 1161/QĐ-CT của Cục Thuế cho thấy công tác quản lý thuế đang tiến gần hơn đến mô hình dựa trên dữ liệu và phân tích rủi ro. Đây là xu hướng có thể giúp cơ quan thuế tập trung nguồn lực vào những trường hợp có khả năng phát sinh sai phạm, đồng thời hạn chế việc kiểm tra dàn trải đối với người nộp thuế có mức độ tuân thủ tốt. Với doanh nghiệp, mặt tích cực là nếu duy trì hồ sơ minh bạch, dữ liệu nhất quán và thực hiện nghĩa vụ thuế đầy đủ, khả năng giải trình khi được yêu cầu sẽ thuận lợi hơn. Ngược lại, những sai lệch kéo dài giữa hóa đơn, khai thuế, kế toán và dữ liệu giao dịch có thể trở thành điểm cần được làm rõ khi hệ thống quản lý rủi ro phát hiện bất thường. Do đó, quản trị thuế trong giai đoạn mới không nên được hiểu đơn giản là “chuẩn bị để tiếp đoàn kiểm tra”, mà câu chuyện tuân thủ thuế phải trở thành hoạt động thường xuyên của doanh nghiệp. Cách tiếp cận hiệu quả hơn là xây dựng cơ chế tự kiểm tra liên tục, trong đó các sai sót được nhận diện và điều chỉnh ngay từ bên trong doanh nghiệp. |







