Chi trả bảo hiểm tăng hai chữ số, vượt doanh thu phí bảo hiểm về tốc độ
Số liệu từ Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) cho thấy, số tiền chi trả quyền lợi bảo hiểm trong 8 tháng đạt 67.907 tỷ đồng, tăng 12,39% so với cùng kỳ.
Mức tăng này cao hơn đáng kể mức tăng 3,45% của tổng doanh thu phí bảo hiểm. Kết quả cho thấy vai trò bảo vệ và năng lực thực hiện cam kết với khách hàng ngày càng được phát huy, song cũng đặt ra yêu cầu cao hơn về quản trị bồi thường, dự phòng tại các doanh nghiệp bảo hiểm.
Thực tế, hoạt động bồi thường cho thấy sự đồng hành của doanh nghiệp bảo hiểm với khách hàng trước nhiều loại rủi ro, từ những sự cố truyền thống đến các rủi ro mới phát sinh trong quá trình số hóa. Đơn cử, sau vụ lật xe khách nghiêm trọng tại Gia Lai cuối tháng 8/2026, DBV đã tạm ứng 420 triệu đồng để chủ xe kịp thời hỗ trợ gia đình 4 nạn nhân tử vong và tiếp tục hoàn thiện hồ sơ giải quyết quyền lợi bảo hiểm.
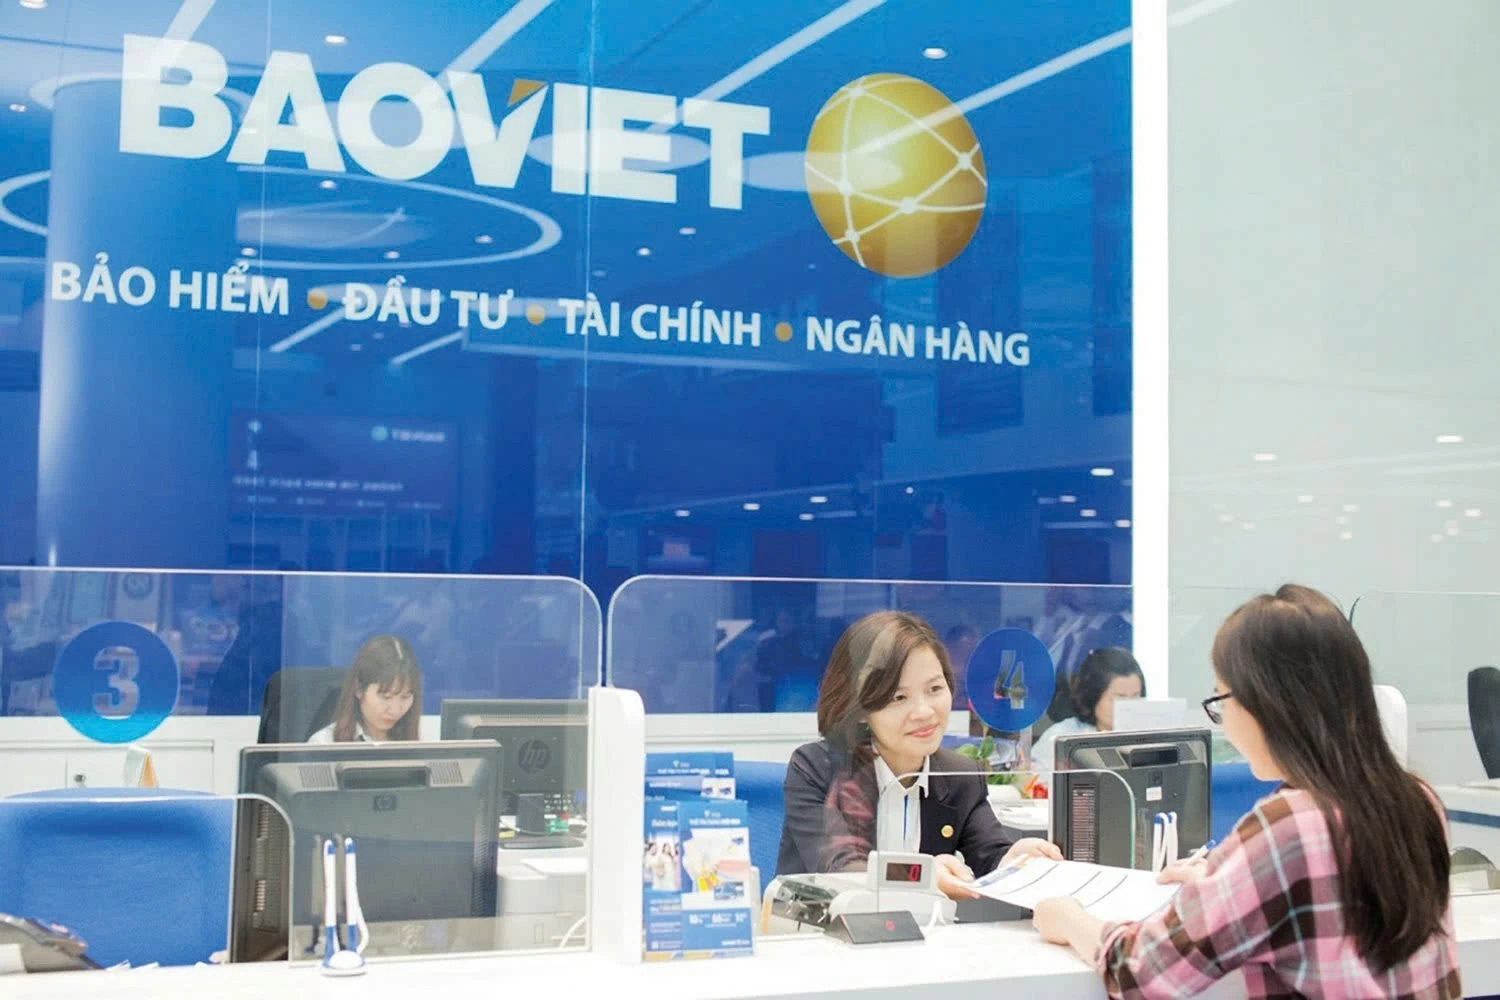 |
| Chi bồi thường và trả tiền bảo hiểm 6 tháng tại Tập đoàn Bảo Việt ở mức 16.737 tỷ đồng. Ảnh tư liệu |
Ở một lĩnh vực khác, BIC đã chi trả 14 triệu đồng, tương đương 100% thiệt hại thực tế, cho khách hàng tại Hà Nội bị lừa chuyển tiền qua website giả mạo. Nhờ tham gia bảo hiểm Bảo an tài khoản, khách hàng được bồi thường toàn bộ số tiền bị mất, qua đó, giảm thiểu tổn thất trước rủi ro lừa đảo trên môi trường số.
Những trường hợp này cho thấy phạm vi bảo vệ của bảo hiểm ngày càng đa dạng và phản ánh vai trò của bảo hiểm trong hỗ trợ khách hàng khắc phục tổn thất khi sự cố xảy ra.
Ở quy mô rộng hơn, mức chi tại các doanh nghiệp cũng cho thấy rõ xu hướng này. Nửa đầu năm, tổng chi bồi thường của nhóm doanh nghiệp bảo hiểm niêm yết đạt gần 25.975 tỷ đồng, tăng 24,5% so với cùng kỳ. Tuy nhiên, thu bồi thường nhượng tái bảo hiểm tăng 54,4%, cùng với các khoản thu đòi người thứ ba, dự phòng..., góp phần chia sẻ áp lực bồi thường. Qua đó, tổng chi bồi thường và trả tiền bảo hiểm ở mức 24.172 tỷ đồng, chỉ tăng 1,9%.
Chủ động phương án ứng phó rủi ro tổn thất lớn cuối năm Tại Việt Nam, bão lớn thường tập trung vào cuối quý III và quý IV, đặc biệt trong hai năm liên tiếp 2024 - 2025, số tiền bồi thường bảo hiểm lên tới hàng nghìn tỷ đồng. Theo Trung tâm Dự báo Khí tượng Thủy văn Quốc gia, từ tháng 9 - 11 năm nay, có khoảng 3 - 5 cơn bão, áp thấp nhiệt đới trên Biển Đông, thấp hơn trung bình nhiều năm. Dù vậy, việc đánh giá rủi ro từ khâu cấp đơn và xây dựng chương trình tái bảo hiểm phù hợp sẽ giúp doanh nghiệp chủ động trước tổn thất lớn. |
Đơn cử, Tập đoàn Bảo Việt kinh doanh cả nhân thọ và phi nhân thọ ghi nhận quy mô chi trả vượt trội, với tổng chi bồi thường và trả tiền bảo hiểm 6 tháng ở mức 16.737 tỷ đồng, giảm 2,6% cùng kỳ, dù chi bồi thường tăng 17% lên 11.752 tỷ đồng.
Ở nhóm phi nhân thọ, PVI chi bồi thường lớn nhất, đạt 5.310 tỷ đồng, tăng 66,4%; song thu bồi thường nhượng tái bảo hiểm cũng tăng 102,7%, qua đó, tổng chi bồi thường và trả tiền bảo hiểm chỉ tăng 14,3%, lên 1.674 tỷ đồng.
DBV cũng ghi nhận chi bồi thường tăng mạnh 79,2% lên 1.148 tỷ đồng, nhưng thu bồi thường nhượng tái bảo hiểm tăng tới 158,7%, giúp tổng chi bồi thường và trả tiền bảo hiểm chỉ tăng 13,3%, lên 382 tỷ đồng.
Điều này cho thấy bồi thường phát sinh tăng mạnh, nhưng chi phí thực tế còn phụ thuộc vào khả năng thu hồi và các cơ chế chia sẻ rủi ro. Trong đó, thu đòi người thứ ba giúp doanh nghiệp thu hồi một phần tổn thất; nhượng tái bảo hiểm san sẻ nghĩa vụ chi trả, đặc biệt trong bảo hiểm phi nhân thọ; còn dự phòng đóng vai trò “bộ đệm” giúp doanh nghiệp quản trị nghĩa vụ bồi thường.
Tạo “bộ đệm” trước tổn thất lớn, số hóa chi trả
Chia sẻ tại hội nghị nhà đầu tư mới đây, bà Nguyễn Vũ Tâm - Phó Tổng Giám đốc Bảo hiểm PVI cho biết, chi phí bồi thường năm nay tăng cao, một phần do các khoản dự phòng bồi thường từ những tổn thất do bão cuối năm 2025 được chuyển sang bồi thường phải trả trong năm 2026. Các khoản này đã được trích lập đầy đủ.
Với kết quả kinh doanh 6 tháng đầu năm và các chương trình tái bảo hiểm hiện triển khai, Bảo hiểm PVI kỳ vọng hoàn thành mục tiêu lợi nhuận, vượt qua tác động của thiên tai và duy trì tỷ lệ kết hợp (combined ratio) dưới 90% cả năm.
Cũng theo lãnh đạo PVI, doanh nghiệp đánh giá rủi ro để lựa chọn mức giữ lại phù hợp với từng dịch vụ, nghiệp vụ cụ thể. Bảo hiểm PVI tuân thủ kỷ luật trong khai thác, cấp đơn và xác định mức giữ lại; đồng thời, xây dựng các chương trình tái bảo hiểm và hợp đồng bảo vệ phù hợp đối với công trình, tài sản của khách hàng, nhằm bảo đảm an toàn cho cả khách hàng và doanh nghiệp.
Trong công tác bồi thường, Bảo hiểm PVI xác định đây không chỉ là việc thực hiện cam kết theo hợp đồng, mà còn là thước đo chất lượng dịch vụ và uy tín thương hiệu. Doanh nghiệp liên tục cải tiến quy trình giám định, bồi thường theo hướng nhanh chóng, minh bạch, đồng thời nâng cấp các nền tảng số như: AI bồi thường bảo hiểm con người, My PVI..., nhằm rút ngắn thời gian xử lý nghiệp vụ.
Các doanh nghiệp bảo hiểm phi nhân thọ chú trọng tái bảo hiểm như một công cụ chia sẻ tổn thất và bảo vệ năng lực tài chính trước các sự cố lớn. PVI hiện duy trì quan hệ với các nhà tái bảo hiểm toàn cầu như Swiss Re, Munich Re, Hannover Re…, qua đó, tăng khả năng ứng phó và thực hiện nghĩa vụ bồi thường khi phát sinh tổn thất quy mô lớn.
Tại DBV, lãnh đạo công ty cho biết, DBV tăng cường ứng dụng công nghệ để tinh gọn quy trình giám định, nâng cao tính minh bạch trong giải quyết bồi thường. Qua đó, doanh nghiệp tiếp tục rút ngắn thời gian xử lý, tập trung nguồn lực nhằm chi trả quyền lợi cho khách hàng kịp thời, đầy đủ và đúng quy định.
Tính đến hết tháng 7/2026, DBV đã chi trả hơn 1.303 tỷ đồng bồi thường cho 829.731 khách hàng, trong đó, bảo hiểm xe cơ giới chiếm 76% tổng số tiền chi trả.
“Sau giai đoạn chuẩn hóa và tái cấu trúc, DBV đã rút ngắn đáng kể thời gian xử lý bồi thường. Đặc biệt, trong các sự kiện tổn thất lớn như thiên tai, tai nạn liên hoàn, chúng tôi chủ động đơn giản hóa thủ tục và phối hợp trực tiếp với các bên liên quan để khách hàng được hỗ trợ sớm nhất” - lãnh đạo Tập đoàn Bảo hiểm DBV nhấn mạnh.
Cảnh giác trục lợi bảo hiểm ngày càng tinh vi Ở khối bảo hiểm nhân thọ, các doanh nghiệp cũng tăng cường số hóa quy trình giải quyết quyền lợi, qua đó rút ngắn thời gian xử lý cho khách hàng. Daiichi Life Việt Nam cho phép khách hàng thực hiện, theo dõi toàn bộ quy trình trực tuyến, đồng thời triển khai Daiichi Medic tại mạng lưới bảo lãnh viện phí để giảm thời gian chờ và nâng cao trải nghiệm khách hàng. Tổng chi trả quyền lợi bảo hiểm Daiichi Life đạt hơn 3.100 tỷ đồng cho hơn 196.000 trường hợp trong nửa đầu năm 2026. Trong khi đó, Prudential Việt Nam ghi nhận 8.368 tỷ đồng chi phí bồi thường và chi trả quyền lợi bảo hiểm khác, tăng 13% cùng kỳ. Mặt khác, quy mô chi trả gia tăng cũng đặt ra yêu cầu cảnh giác trước nguy cơ gian lận, trục lợi bảo hiểm với thủ đoạn ngày càng phức tạp, thậm chí xuất hiện những vụ việc đặc biệt nghiêm trọng. Điển hình, tháng 8 vừa qua, Tòa án nhân dân TP. Đà Nẵng đã xét xử vụ người mẹ sát hại con ruột, dựng hiện trường giả để chiếm đoạt hơn 4,19 tỷ đồng tiền bảo hiểm. So với bảo hiểm phi nhân thọ, rủi ro trục lợi trong bảo hiểm nhân thọ mang những đặc thù riêng do hợp đồng dài hạn, quyền lợi chi trả có thể lớn và quá trình thẩm định phụ thuộc nhiều vào thông tin sức khỏe, hồ sơ y tế của người được bảo hiểm. Điều này đặt ra yêu cầu ngày càng cao đối với công tác thẩm định, giám định và phòng chống gian lận bảo hiểm. |









