Từ quy định về thanh toán không dùng tiền mặt...
Trong hoạt động của ngành vàng, nghiệp vụ mua lại vàng miếng và vàng trang sức cũ từ các cá nhân (người tiêu dùng không kinh doanh trực tiếp bán ra) là dòng giao dịch phát sinh liên tục hàng ngày.
Đặc thù của nhóm đối tượng này là luôn có nhu cầu nhận tiền mặt ngay và không có hóa đơn giá trị gia tăng đầu vào. Đối với doanh nghiệp, nếu không xử lý đúng quy định về mặt hồ sơ và dòng tiền, các giao dịch này sẽ lập tức trở thành rủi ro pháp lý, đẩy doanh nghiệp vào nguy cơ bị cáo buộc kinh doanh vàng lậu hoặc trốn thuế.
Do đó, việc vận hành nghiêm túc theo quy định của Chính phủ về quản lý hoạt động kinh doanh vàng, kết hợp với các luật thuế hiện hành, chính là chìa khóa bảo vệ sự an toàn cho doanh nghiệp.
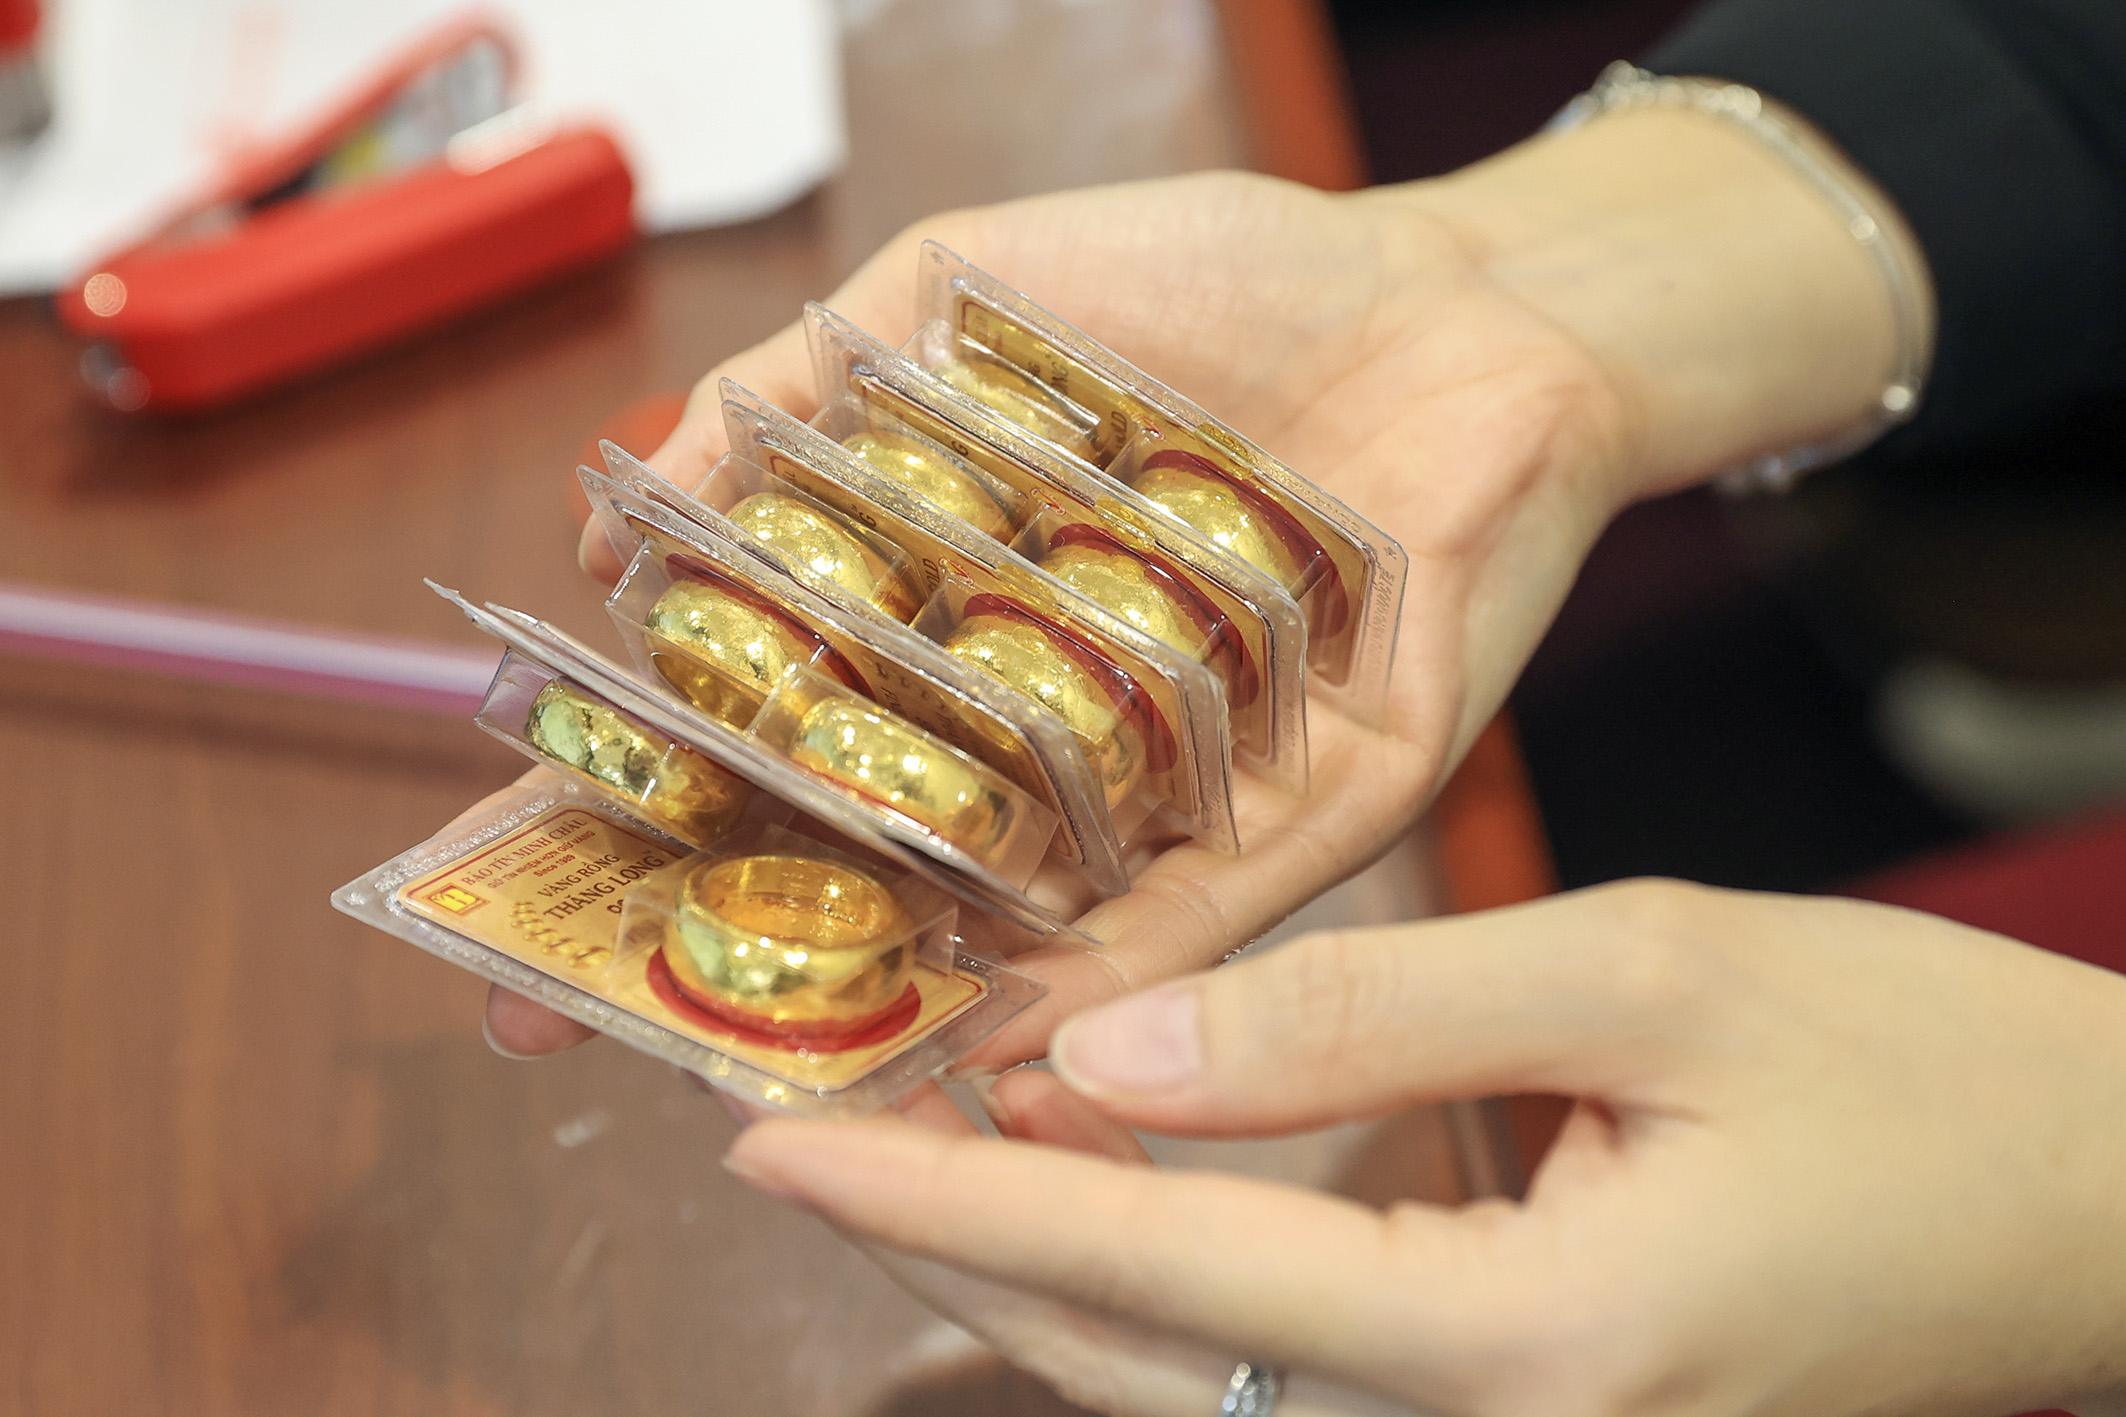 |
| Hoạt động kinh doanh vàng tại các cửa hàng vàng ở Hà Nội. Ảnh: Đức Thanh |
Cụ thể, theo Nghị định 24/2012/NĐ-CP và các văn bản sửa đổi, bổ sung, doanh nghiệp chỉ được phép thu mua vàng miếng từ người dân khi và chỉ khi được Ngân hàng Nhà nước cấp Giấy phép kinh doanh mua, bán vàng miếng. Mọi hoạt động thu mua, bán vàng miếng tại các tiệm vàng không có giấy phép đều là hành vi vi phạm pháp luật, bất kể doanh nghiệp có lập bảng kê hay không. Đồng thời, về mặt quản lý tiền tệ, việc thanh toán mua bán vàng có giá trị từ 20 triệu đồng trong ngày trở lên của một khách hàng bắt buộc phải thực hiện thông qua tài khoản thanh toán mở tại ngân hàng.
Song song đó, theo quy định tại Điều 9 Nghị định số 320/2025/NĐ-CP về thuế thu nhập doanh nghiệp, khi doanh nghiệp mua tài sản, hàng hóa của hộ gia đình, cá nhân trực tiếp bán ra, tuy không bắt buộc phải có hóa đơn giá trị gia tăng đầu vào nhưng bắt buộc phải thiết lập bộ hồ sơ chứng minh tính hợp pháp của giao dịch, đó là “Bảng kê thu mua hàng hóa, dịch vụ”.
Bảng kê này phải ghi rõ thông tin cá nhân của người bán (họ tên, địa chỉ, số CCCD), số lượng vàng thu mua, đơn giá và tổng giá trị thanh toán, đồng thời phải do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký tên, chịu trách nhiệm. Đáng chú ý, đi kèm với bảng kê này phải là chứng từ thanh toán không dùng tiền mặt đối với các giao dịch có giá trị từ 5 triệu đồng trở lên.
Như vậy, nếu doanh nghiệp thu mua vàng của người dân mà không thực hiện đúng các quy định nêu trên sẽ phải đối mặt với rủi ro kép: Vừa bị xếp vào hành vi kinh doanh hàng hóa không rõ nguồn gốc, xuất xứ, bị xử phạt vi phạm hành chính về quản lý dòng tiền, vừa đối mặt với rủi ro nghiêm trọng về thuế.
... đến bất lợi kép từ việc bị loại bỏ chi phí hợp lệ
Nếu cứ chiều ý khách hàng để lỏng lẻo trong phương thức thanh toán sẽ trực tiếp dẫn đến những thiệt hại tài chính nặng nề cho doanh nghiệp ở cả hai sắc thuế cơ bản.
Thứ nhất, đối với thuế giá trị gia tăng: Điều 12 Luật Thuế giá trị gia tăng quy định phương pháp tính trực tiếp đối với hoạt động mua bán, chế tác vàng, bạc, đá quý được xác định bằng giá trị gia tăng nhân với thuế suất. Trong đó, giá trị gia tăng bằng giá thanh toán bán ra trừ đi giá thanh toán mua vào tương ứng. Nếu không có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp không có đủ cơ sở pháp lý để xác định giá vốn mua vào. Khi đó, sẽ phải tính thuế giá trị gia tăng trên toàn bộ giá bán ra hoặc tiến hành ấn định thuế theo Điều 24 Luật Quản lý thuế.
| Doanh nghiệp thu mua vàng miếng từ người dân bằng tiền mặt đối mặt với rủi ro bị xử phạt hành chính từ 20 - 40 triệu đồng và tịch thu tang vật nếu không tuân thủ quy định về thanh toán và hóa đơn (Nghị định số 340/2025/NĐ-CP). Giải pháp tối ưu là áp dụng chuyển khoản cho mọi giao dịch từ 5 triệu đồng trở lên để xây dựng lá chắn pháp lý, tránh bị loại giá vốn và chi phí khi quyết toán thuế thu nhập doanh nghiệp. |
Thứ hai, đối với thuế thu nhập doanh nghiệp: Theo Điều 12 Nghị định 320/2025/NĐ-CP, số thuế thu nhập doanh nghiệp phải nộp được tính trên thu nhập tính thuế nhân với thuế suất. Nếu giao dịch không có chứng từ thanh toán qua ngân hàng theo quy định, toàn bộ giá trị thu mua sẽ không được coi là khoản chi phí được trừ. Hệ quả là thu nhập chịu thuế bị đẩy lên cao bất hợp lý, hoặc doanh nghiệp sẽ bị ấn định thuế, làm triệt tiêu hoàn toàn biên độ lợi nhuận của hoạt động kinh doanh.
Chìa khóa bảo vệ an toàn cho doanh nghiệp
Hiện nay, đang có sự chênh lệch về hạn mức kiểm soát dòng tiền giữa các chức năng quản lý: Pháp luật về tiền tệ quy định bắt buộc thanh toán qua ngân hàng từ 20 triệu đồng trở lên, trong khi chính sách thuế thì quy định hạn mức chứng từ không dùng tiền mặt đối với các hoạt động kinh doanh (bao gồm cả kinh doanh vàng) là từ 5 triệu đồng trở lên.
Trước sự chênh lệch về mặt biên độ hạn mức này, giải pháp quản trị khôn ngoan và an toàn cho doanh nghiệp kinh doanh vàng là áp dụng nguyên tắc chặt chẽ nhất: Đồng nhất sử dụng phương thức thanh toán không dùng tiền mặt cho tất cả các giao dịch thu mua có giá trị từ 5 triệu đồng trở lên.
Việc chủ động áp dụng mức thanh toán không dùng tiền mặt từ 5 triệu đồng chính là một “lá chắn pháp lý” vững vàng. Hành động này không chỉ giúp doanh nghiệp bảo toàn được chi phí hợp lý khi tính thuế thu nhập doanh nghiệp, tối ưu hóa thuế giá trị gia tăng, mà còn loại bỏ hoàn toàn nguy cơ bị cáo buộc kinh doanh hàng hóa không rõ nguồn gốc, giúp hoạt động kinh doanh vàng phát triển an toàn, minh bạch và bền vững./.