PV: Luật Quản lý thuế năm 2025 cùng các nghị định, thông tư hướng dẫn đã tạo hành lang pháp lý đầy đủ hơn, phù hợp với sự phát triển của nền kinh tế số và các mô hình kinh doanh mới. Điểm mới đó là gì thưa ông?
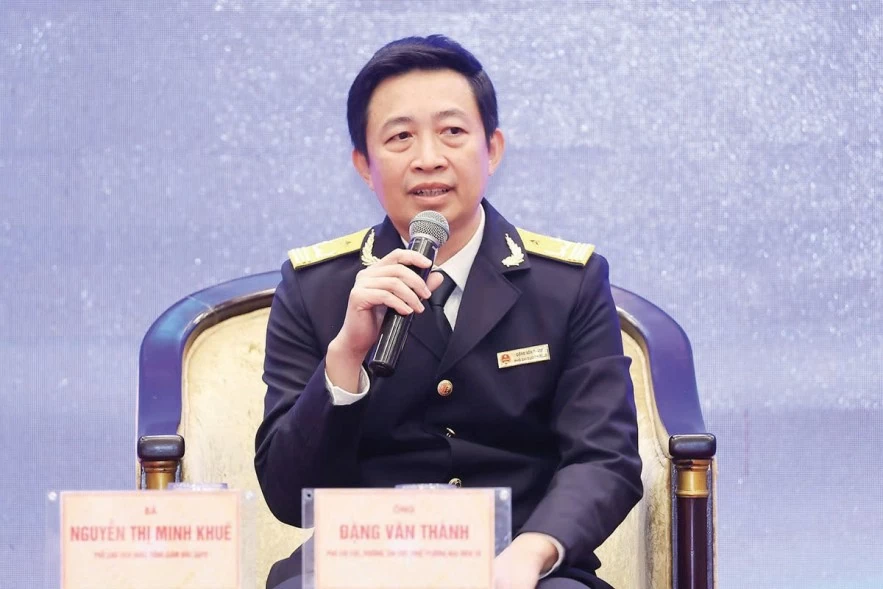 |
| Ông Đặng Văn Thành |
Ông Đặng Văn Thành: Một trong những điểm mới đáng chú ý là việc hoàn thiện khung pháp lý đối với hoạt động kinh doanh trên sàn thương mại điện tử (TMĐT), đặc biệt là các nhà cung cấp nước ngoài. Theo quy định mới, các nền tảng TMĐT có chức năng thanh toán được giao trách nhiệm khấu trừ, khai và nộp thuế thay đối với hộ, cá nhân kinh doanh và nhà cung cấp nước ngoài. Quy định này góp phần nâng cao hiệu quả quản lý thuế đối với hoạt động kinh doanh xuyên biên giới, tăng tính minh bạch của thị trường và giảm gánh nặng thực hiện nghĩa vụ thuế cho người bán.
Bên cạnh đó, thủ tục đăng ký thuế tiếp tục được đơn giản hóa. Hộ, cá nhân kinh doanh có thể thực hiện đăng ký thuế ngay trên hồ sơ khai thuế lần đầu mà không phải nộp hồ sơ đăng ký riêng như trước đây. Đồng thời, các quy định mới cũng bảo đảm tốt hơn quyền lợi của người nộp thuế thông qua cơ chế hoàn thuế, bù trừ số thuế nộp thừa và tiếp tục miễn thuế đối với các trường hợp có số thuế thu nhập cá nhân phải nộp ở mức thấp theo quy định.
Đối với hộ và cá nhân kinh doanh đa kênh, pháp luật cho phép thực hiện khai thuế tập trung trên một hồ sơ dù có nhiều địa điểm kinh doanh hoặc hoạt động hoàn toàn trên môi trường trực tuyến. Người bán chỉ kinh doanh trên nền tảng số thực hiện kê khai và nộp thuế tại cơ quan thuế nơi cư trú.
Đáng chú ý, cơ chế kết nối dữ liệu giữa cơ quan thuế và các nền tảng TMĐT tiếp tục được tăng cường. Theo đó, doanh thu, số thuế đã được khấu trừ và nộp thay sẽ được tự động cập nhật vào tài khoản thuế điện tử của người nộp thuế, giúp giảm thời gian đối chiếu, hạn chế sai sót và nâng cao tính minh bạch trong thực hiện nghĩa vụ thuế.
Đối với hóa đơn điện tử, nhiều quy định mới được ban hành nhằm tạo thuận lợi cho hoạt động kinh doanh trên môi trường số. Hộ, cá nhân kinh doanh đã sử dụng hóa đơn điện tử phù hợp sẽ không bắt buộc chuyển sang sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Đồng thời, người nộp thuế được phép ủy nhiệm cho sàn TMĐT hoặc tổ chức kinh tế lập hóa đơn điện tử thay theo đúng quy định và thông báo với cơ quan thuế. Quy định này góp phần tích hợp quy trình bán hàng, thanh toán và xuất hóa đơn ngay trên nền tảng số, giảm đáng kể các thao tác thủ công.
Bên cạnh đó, chính sách mới cũng quy định rõ trách nhiệm của các nền tảng TMĐT trong việc cung cấp thông tin về người mua, giao dịch và thời điểm hoàn thành đơn hàng để người bán lập hóa đơn chính xác. Một số quy định về lập và xử lý hóa đơn điện tử cũng được điều chỉnh theo hướng phù hợp hơn với đặc thù của hoạt động kinh doanh trực tuyến, tạo thuận lợi cho người nộp thuế nhưng vẫn bảo đảm yêu cầu quản lý.
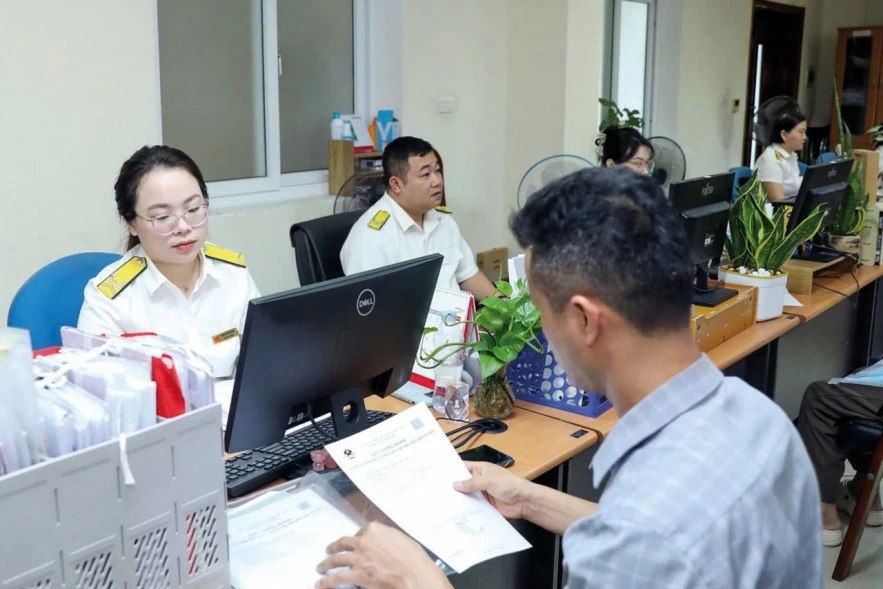 |
| Hộ, cá nhân kinh doanh có thể thực hiện đăng ký thuế ngay trên hồ sơ khai thuế lần đầu mà không phải nộp hồ sơ đăng ký riêng như trước đây. Ảnh: Đức Thanh |
PV: Như ông vừa trao đổi thì quy định mới đã mang lại khá nhiều thuận lợi cho người kinh doanh. Tuy nhiên, trong thực tiễn vẫn còn một bộ phận hộ kinh doanh còn khá lúng túng trong việc áp dụng, điển hình như trường hợp người bán phát hiện doanh thu do sàn TMĐT chuyển cho cơ quan thuế không khớp với doanh thu thực tế, người bán cần liên hệ với sàn hay cơ quan thuế để được xử lý? Quy trình điều chỉnh dữ liệu và trách nhiệm của từng bên được thực hiện như thế nào?
Ông Đặng Văn Thành: Khi người bán phát hiện dữ liệu doanh thu do sàn TMĐT chuyển đến cơ quan thuế không khớp với doanh thu thực tế, trước hết cần chủ động liên hệ với sàn TMĐT để rà soát, đối chiếu và xác định nguyên nhân phát sinh sai lệch.
| Với mục tiêu xuyên suốt là xây dựng môi trường kinh doanh số công bằng, minh bạch và hiện đại, tạo điều kiện thuận lợi cho thương mại điện tử phát triển bền vững, đồng thời nâng cao hiệu quả quản lý nhà nước về thuế, ngành Thuế sẽ tiếp tục đồng hành, hỗ trợ người nộp thuế thực hiện đầy đủ nghĩa vụ, khuyến khích hộ, cá nhân kinh doanh chủ động đồng bộ thông tin đăng ký thuế, kê khai đầy đủ doanh thu, thường xuyên theo dõi tài khoản thuế điện tử và kịp thời liên hệ cơ quan thuế khi phát sinh vướng mắc. Ông Đặng Văn Thành - Phó Chi cục trưởng Chi cục Thuế Thương mại điện tử (Cục Thuế) |
Trường hợp xác định có sai sót trong dữ liệu đã kê khai, sàn TMĐT có trách nhiệm thực hiện kê khai bổ sung, điều chỉnh theo đúng quy định của pháp luật về quản lý thuế, đồng thời cập nhật lại thông tin đã gửi cho cơ quan thuế.
Về phía cơ quan thuế, việc tiếp nhận và cập nhật dữ liệu sẽ được thực hiện trên cơ sở hồ sơ điều chỉnh do sàn TMĐT cung cấp. Vì vậy, người bán cần phối hợp chặt chẽ với sàn để bảo đảm thông tin doanh thu và nghĩa vụ thuế được cập nhật đầy đủ, chính xác.
PV: Một tình huống khác cũng có khá nhiều hộ kinh doanh trên các nền tảng TMĐT thắc mắc đó là bán hàng trên sàn TMĐT, khi tiền chuyển về đã bao gồm nhiều khoản khấu trừ như: Phí sàn, phí vận chuyển, voucher, quảng cáo, hoa hồng tiếp thị liên kết và thuế được sàn khấu trừ nộp thay, hộ kinh doanh cần căn cứ vào số liệu nào để xác định doanh thu kê khai thuế? Đồng thời, cần đối chiếu doanh thu với báo cáo từ các sàn như thế nào để đảm bảo chính xác và thống nhất?
Ông Đặng Văn Thành: Thứ nhất, theo quy định của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng và Nghị định số 68/2026/NĐ-CP, doanh thu của hộ, cá nhân kinh doanh bao gồm tất cả các khoản: Tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ, các khoản phụ thu, phụ trợ. Doanh thu này không bao gồm các khoản chiết khấu thương mại, giảm giá hàng bán và giá trị hàng trả lại.
Theo đó, để tổng hợp được doanh thu, hộ kinh doanh phải xác định rõ khoản nào là doanh thu và khoản nào là chi phí liên quan.
Ví dụ, hộ kinh doanh bán một sản phẩm mỹ phẩm trên sàn với giá 1 triệu đồng. Sàn khấu trừ 100 ngàn đồng phí sàn, đơn vị vận chuyển khấu trừ tiếp 50 ngàn đồng phí vận chuyển. Lúc này, doanh thu để xác định nghĩa vụ thuế là 1 triệu đồng, chứ không phải 850 ngàn đồng số tiền thực nhận. Doanh thu là toàn bộ khoản tiền người nộp thuế được hưởng từ việc bán hàng, không phải số thực thu về sau khi đã trừ các chi phí liên quan.
Thứ hai, để xác định chính xác doanh thu, hộ kinh doanh có thể yêu cầu các sàn cung cấp thông tin liên quan đến các giao dịch để đối chiếu. Quan trọng nhất là phải lập sổ sách ghi chép đầy đủ, phản ánh đúng thực tế bán hàng, tránh việc thiếu sót hoặc kê khai thiếu doanh thu khi nộp thuế.
Thời gian tới, ngành Thuế sẽ tiếp tục mở rộng phạm vi quản lý đối với toàn bộ hoạt động kinh tế số, đẩy mạnh chuyển đổi số và ứng dụng trí tuệ nhân tạo (AI), dữ liệu lớn (Big Data) trong phân tích dòng tiền, nhận diện rủi ro và phòng, chống gian lận thuế. Cùng với đó, cơ quan thuế sẽ tăng cường phối hợp với các nền tảng trung gian để chuẩn hóa, kết nối và chia sẻ dữ liệu, đồng thời nghiên cứu mở rộng cơ chế hỗ trợ khai và nộp thuế thay nhằm giảm chi phí tuân thủ cho người dân và doanh nghiệp.
PV: Xin cảm ơn ông!