Tại khoản 1, khoản 4 Điều 6 Luật Thuế tài nguyên năm 2009 quy định: Giá tính thuế tài nguyên là giá bán đơn vị sản phẩm tài nguyên của tổ chức, cá nhân khai thác chưa bao gồm thuế giá trị gia tăng.
UBND cấp tỉnh quy định cụ thể giá tính thuế đối với tài nguyên chưa xác định được giá bán đơn vị sản phẩm tài nguyên, trừ dầu thô, khí thiên nhiên, khí than và nước thiên nhiên dùng cho sản xuất thủy điện.
Tại khoản 4 Điều 4 Nghị định số 50/2010/NĐ-CP ngày 15/5/20210 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế tài nguyên (đã được sửa đổi, bổ sung tại khoản 4 Điều 4 Nghị định số 12/2015/NĐ-CP ngày 12/2/2015 của Chính phủ).
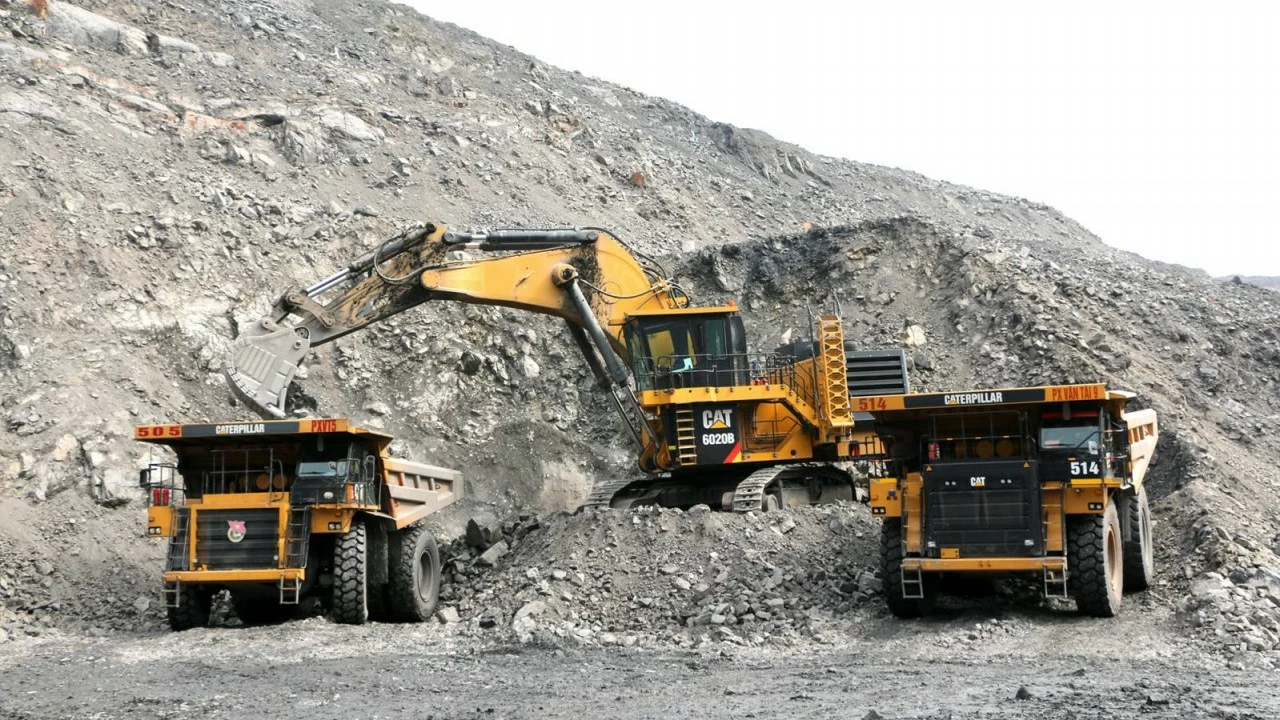 |
| Ảnh minh họa TL |
Giá tính thuế tài nguyên thực hiện theo quy định tại Điều 6 Luật Thuế tài nguyên, cụ thể: UBND cấp tỉnh quy định cụ thể giá tính thuế tài nguyên khai thác quy định tại khoản 2, điểm b khoản 3 Điều này. Trường hợp tài nguyên khai thác không bán ra mà phải qua sản xuất, chế biến mới bán ra (tiêu thụ trong nước hoặc xuất khẩu) thì giá tính thuế tài nguyên khai thác được xác định căn cứ vào trị giá hải quan của sản phẩm đã qua sản xuất, chế biến xuất khẩu hoặc giá bán sản phẩm đã qua sản xuất, chế biến trừ thuế xuất khẩu (nếu có) và các chi phí có liên quan từ khâu sản xuất, chế biến đến khâu xuất khẩu hoặc từ khâu sản xuất, chế biến đến khâu bán tại thị trường trong nước.
Căn cứ giá tính thuế tài nguyên đã xác định để áp dụng sản lượng tính thuế đối với đơn vị tài nguyên tương ứng. Giá tính thuế đối với tài nguyê khai thác được xác định ở khâu nào thì sản lượng tính thuế tài nguyên áp dụng tại khâu đó.
Còn tại khoản 1, khoản 3 Điều 5, khoản 1, điểm a, điểm c khoản 3 Điều 6 Thông tư số 152/2015/TT-BTC ngày 2/10/2015 của Bộ Tài chính hướng dẫn về thuế tài nguyên quy định về sản lượng tài nguyên tính thuế. Theo đó, đối với loại tài nguyên khai thác xác định được số lượng, trọng lượng hoặc khối lượng thì sản lượng tài nguyên tính thuế là số lượng, trọng lượng hoặc khối lượng của tài nguyên thực tế khai thác trong kỳ tính thuế.
Trường hợp tài nguyên khai thác thu được sản phẩm tài nguyên có nhiều cấp độ, chất lượng, giá trị thương mại khác nhau thì sản lượng tài nguyên tinh thuế được xác định theo sản lượng từng loại tài nguyên có cùng cấp độ, chất lượng, giá trị thương mại như nhau hoặc quy ra sản lượng của loại tài nguyên có sản lượng bán ra lớn nhất để làm căn cứ xác định sản lượng tinh thuế cho toàn bộ sản lượng tài nguyên khai thác trong kỳ.
Ví dụ 1: Doanh nghiệp A khai thác đá sau nổ mìn, khai thác thu được đá hộc, đá dăm các ly khác nhau thì được phân loại theo từng cấp độ, chất lượng từng loại đá thu được để xác định sản lượng đã tính thuế của mỗi loại. Trường hợp, doanh nghiệp A có bán một phần sản lượng đá hộc, số đá hộc, đá dăm còn lại được đưa vào đập, nghiền thành các loại đá dăm có các cỡ (ly) khác nhau thì sản lượng tinh thuế được xác định bằng cách quy từ sản lượng đá các cỡ (ly) ra sản lượng đá có sản lượng bán ra lớn nhất để xác định sản lượng đá thực tế khai thác để tính thuế tài nguyên. Doanh nghiệp A thực hiện khai, nộp thuế đối với sản lượng đã khai thác theo giả bán tương ứng.
Đối với tài nguyên khai thác không bán ra mà phải qua sản xuất, chế biến mới bán ra (tiêu thụ trong nước hoặc xuất khẩu) thì sản lượng tài nguyên tính thuế được xác định như sau:
Đối với tài nguyên khai thác không bán ra mà phải qua sản xuất, chế biến mới bán ra (tiêu thụ trong nước hoặc xuất khẩu) thì sản lượng tài nguyên tính thuế là sản lượng tài nguyên khai thác được xác định bằng cách quy đổi từ sản lượng sản phẩm sản xuất trong kỳ để bán ra theo định mức sử dụng tài nguyên tính trên một đơn vị sản phẩm. Định mức sử dụng tài nguyên tính trên một đơn vị sản phẩm do người nộp thuế kê khai căn cứ dự án được cấp có thẩm quyền phê duyệt, tiêu chuẩn công nghệ thiết kế để sản xuất sản phẩm đang ứng dụng, trong đó: Trường hợp sản phẩm bán ra là sản phẩm tài nguyên thì căn cứ định mức sử dụng tài nguyên tính trên một đơn vị sản phẩm tài nguyên sản xuất bán ra.
Về giá tính thuế tài nguyên: Đối với loại tài nguyên xác định được giá bán đơn vị sản phẩm tài nguyên, giá tính thuế tài nguyên là giá bán đơn vị sản phẩm tài nguyên có cùng phẩm cấp, chất lượng chưa bao gồm thuế giá trị gia tăng và được áp dụng cho toàn bộ sản lượng tài nguyên khai thác trong tháng; giá bán của một đơn vị tài nguyên được tính bằng tổng doanh thu (chưa có thuế giá trị gia tăng) của loại tài nguyên bán ra chia cho tổng sản lượng tài nguyên tương ứng bán ra trong tháng.
Trường hợp trong tháng có khai thác tài nguyên nhưng không phát sinh doanh thu bán tài nguyên thì giá tính thuế tài nguyên là giá tính thuế đơn vị tài nguyên bình quân gia quyền của tháng trước gần nhất có doanh thu; nếu giả tính thuế đơn vị tài nguyên bình quân gia quyền của tháng trước gần nhất có doanh thu thấp hơn giá tính thuế tài nguyên do UBND cấp tỉnh quy định thì áp dụng giá tính thuế tài nguyên do UBND cấp tỉnh quy định.
Đối với tài nguyên khai thác không bán ra mà phải qua sản xuất, chế biến mới bán ra (bán trong nước hoặc xuất khẩu): Trường hợp bán ra sản phẩm tài nguyên thì giá tính thuế là giá bán đơn vị sản phẩm tài nguyên (trường hợp bán trong nước) tương ứng với sản lượng tài nguyên bán ra ghi trên chứng từ bán hàng hoặc trị giá hải quan của sản phẩm tài nguyên xuất khẩu (trường hợp xuất khẩu) không bao gồm thuế xuất khẩu tương ứng với sản lượng tài nguyên xuất khẩu ghi trên chứng từ xuất khẩu nhưng không thấp hơn giá tính thuế do UBND cấp tỉnh quy định.
Trị giá hải quan của sản phẩm tài nguyên xuất khẩu thực hiện theo quy định trị giá hải quan đối với hàng hóa xuất khẩu tại Luật Hải quan và các văn bản hướng dẫn thi hành và sửa đổi, bổ sung (nếu có).
Trường hợp giá tính thuế mà người nộp thuế xác định thấp hơn giá tính thuế tại Bảng giá do UBND cấp tỉnh quy định thì áp dụng giá tính thuế do UBND cấp tỉnh quy định; Trường hợp tại Bảng giá của UBND cấp tỉnh quy định chưa có giá đối với loại sản phẩm này thì cơ quan thuế phối hợp với cơ quan chức năng thực hiện kiểm tra, ấn định theo pháp luật về quản lý thuế.
Căn cứ quy định nêu trên, sản lượng tài nguyên tính thuế đối với từng loại đá thực hiện theo quy định tại Điều 5 Thông tư số 152/2015/TT-BTC ngày 2/10/2015 của Bộ Tài chính.
Giá tính thuế tài nguyên là giá bán đơn vị sản phẩm tài nguyên có cùng phẩm cấp, chất lượng chưa bao gồm thuế giá trị gia tăng và được áp dụng cho toàn bộ sản lượng tài nguyên khai thác trong tháng theo hướng dẫn tại khoản 1 Điều 6 Thông tư số 152/2015/TT-BTC.
Trường hợp bán ra sản phẩm tài nguyên thì giá tính thuế là giá bán đơn vị sản phẩm tài nguyên (trường hợp bán trong nước) tương ứng với sản lượng tài nguyên bán ra ghi trên chứng từ bán hàng nhưng không thấp hơn giá tính thuế do UBND cấp tỉnh quy định theo hướng dẫn tại điểm a khoản 3 Điều 6 Thông tư số 152/2015/TT-BTC.
Trường hợp giá tính thuế mà doanh nghiệp xác định thấp hơn giá tính thuế tại Bảng giá do UBND cấp tỉnh quy định thì áp dụng giá tính thuế do UBND cấp tỉnh quy định theo hướng dẫn tại điểm c khoản 3 Điều 6 Thông tư số 152/2015/TT-BTC./.