Room tín dụng siết chặt, ngân hàng giảm tốc cho vay bất động sản

Ánh Tuyết
(TBTCO) - Tín dụng kinh doanh bất động sản quý đầu năm đang dần giảm nhiệt khi nhiều ngân hàng chủ động hãm đà cho vay dưới áp lực siết room tín dụng, thậm chí đã có 3 nhà băng ghi nhận dư nợ giảm so với đầu năm. Tuy nhiên, việc giảm phụ thuộc vào lĩnh vực này vẫn không dễ, khi dư nợ bất động sản tại nhiều ngân hàng tiếp tục tăng nhanh hơn dư nợ cho vay khách hàng.
aa

Nhiều nhà băng chủ động “phanh gấp”

Bức tranh dư nợ kinh doanh bất động sản quý I/2026 cho thấy sự phân hóa mạnh giữa các ngân hàng, trong bối cảnh Ngân hàng Nhà nước siết định hướng tín dụng vào lĩnh vực này sau giai đoạn tăng trưởng nóng kéo dài. Đồng thời, hệ thống ngân hàng cũng đối mặt áp lực thanh khoản do lệch pha giữa vốn huy động ngắn hạn và cho vay trung dài hạn, trong khi dòng vốn bị “chôn” tại các dự án kéo dài khiến vòng quay vốn chậm, chưa kể nguy cơ nợ xấu có thể gia tăng.

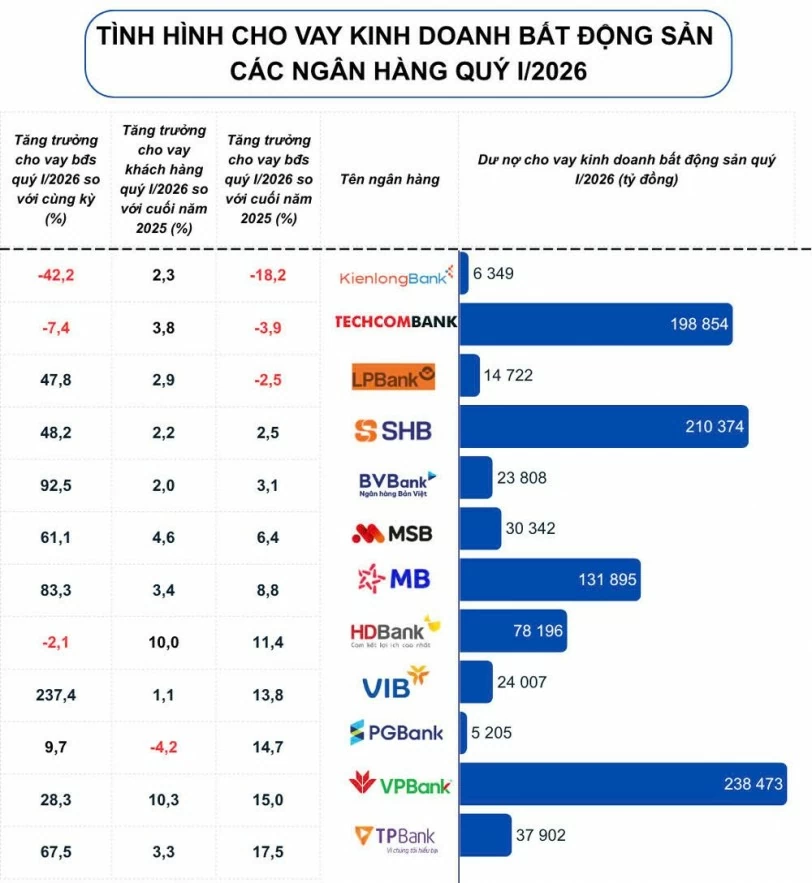
Dữ liệu từ báo cáo tài chính quý I/2026 thể hiện rõ đà tăng tín dụng kinh doanh bất động sản tại nhiều ngân hàng đã chậm lại đáng kể.

Room tín dụng siết chặt, ngân hàng giảm tốc cho vay bất động sản
Nguồn: Báo cáo tài chính quý I/2026 các ngân hàng. Đồ họa: Ánh Tuyết

Đáng chú ý, có 3 nhà băng ghi nhận dư nợ bất động sản giảm so với đầu năm, đó là KienlongBank (giảm 18,2%); Techcombank (giảm 3,9%) và LPBank (giảm 2,5%).

Cùng với đó, tốc độ tăng dư nợ kinh doanh bất động sản tại nhiều ngân hàng đã giảm rõ rệt trong quý đầu năm 2026, sau giai đoạn tăng nóng kéo dài trước đó.

Đơn cử, dư nợ kinh doanh bất động sản của VIB quý I/2026 đạt 24.006,8 tỷ đồng, tăng 13,8% so với cuối năm 2025, thấp hơn đáng kể tốc độ tăng theo quý của các giai đoạn trước như: 27,8% (quý IV/2025); 62,4% (quý III/2025). Vì vậy, khi so với cùng kỳ năm trước, dư nợ lĩnh vực này của VIB vẫn cao nhất nhóm khảo sát 237,4%, do cùng kỳ quý I/2025 chỉ ở mức 7.114,5 tỷ đồng.

Tương tự, dư nợ kinh doanh bất động sản của MB quý I/2026 đạt 131.895,5 tỷ đồng, tăng 8,8% so với cuối năm 2025, đây là quý đầu tiên tăng trưởng một chữ số sau 6 quý liên tiếp duy trì mức tăng hai chữ số.

Dù hiện mới có số liệu cho vay kinh doanh bất động sản, chưa bao gồm cho vay mua nhà, nhưng xu hướng đã phần nào phản ánh chiến lược tín dụng của từng ngân hàng.

Tìm động lực tăng trưởng mới ngoài bất động sản

Ông Nguyễn Đức Vinh - Tổng Giám đốc VPBank nhận định, bất động sản vẫn là lĩnh vực sẽ tiếp tục được theo sát và kiểm soát trong thời gian tới. Ngân hàng đang tìm kiếm cơ hội mở rộng sang các ngành mới, nhằm đáp ứng nhu cầu về năng lượng, liên quan đến tiêu dùng của người dân, hay xây dựng, đầu tư công và phát triển hạ tầng, nhằm đa dạng hóa danh mục tín dụng.

Điểm đáng lưu ý trong điều hành chính sách tín dụng năm nay, đó là Ngân hàng Nhà nước đã phát tín hiệu “tuýt còi” các ngân hàng có tốc độ tăng tín dụng bất động sản cao hơn tăng trưởng tín dụng chung. Theo đó, các nhà băng này có thể đối mặt nguy cơ bị hạn chế room tín dụng trong các quý tới nếu tiếp tục đẩy vốn vào bất động sản quá mạnh.

Một số ngân hàng vẫn ghi nhận dư nợ bất động sản tăng nhanh hơn dư nợ cho vay khách hàng nói chung, như: VIB tăng 13,8% cho vay kinh doanh bất động sản, dù cho vay khách hàng nói chung chỉ tăng 1,1%; PGBank tăng 14,7%, trong khi cho vay giảm 4,2%. Điều này có thể khiến các nhà băng chịu áp lực giám sát lớn hơn từ cơ quan điều hành.

Chọn lọc dự án, tránh để thị trường phát triển quá “nóng”

Chia sẻ gần đây, ông Nguyễn Phi Lân - Vụ trưởng Vụ Dự báo thống kê, ổn định tiền tệ tài chính (Ngân hàng Nhà nước) cho biết, dòng vốn hiện đang chảy vào bất động sản với tỷ lệ cao. Nếu ưu tiên quá mức cho một lĩnh vực như bất động sản thì các ngành nghề khác sẽ khó tiếp cận vốn, trong khi phần lớn số lượng doanh nghiệp hiện là là doanh nghiệp vừa và nhỏ. Do đó, nếu nhóm này không tiếp cận được nguồn vốn, cơ quan quản lý buộc phải điều tiết lại dòng tín dụng cho phù hợp.

“Ngành ngân hàng sẽ tiếp tục tập trung tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên theo chủ trương của Chính phủ; đồng thời kiểm soát chặt chẽ tín dụng đối với các lĩnh vực tiềm ẩn rủi ro” - ông Lân nhấn mạnh.

Chia sẻ tại Đại hội đồng cổ đông vừa qua, ông Nguyễn Đức Vinh - Tổng Giám đốc VPBank cho biết, Nhà nước đưa ra một số tín hiệu nhằm kiểm soát các phân khúc bất động sản và đây là định hướng hợp lý để tránh thị trường phát triển quá nóng, gây rủi ro.

Tuy nhiên, theo lãnh đạo ngân hàng VPBank, bất động sản trong dài hạn vẫn là ngành kinh tế quan trọng, vấn đề cốt lõi là phát triển theo định hướng phù hợp, để vừa đóng góp cho nền kinh tế, vừa hỗ trợ hoạt động ngân hàng. VPBank hiện là một trong những ngân hàng tham gia tài trợ mạnh cho lĩnh vực bất động sản cũng như cho vay người mua nhà, bởi nhu cầu sở hữu nhà ở vẫn là nhu cầu lớn của người dân.

Cùng chung quan điểm, ông Hồ Hùng Anh - Chủ tịch Hội đồng Quản trị Techcombank cho rằng, lĩnh vực bất động sản cũng tiềm ẩn nhiều rủi ro và cơ quan quản lý phát đi những tín hiệu rõ ràng. Ngân hàng cũng không muốn phụ thuộc quá lớn vào một lĩnh vực, bởi khi thị trường gặp rủi ro, tốc độ phát triển của ngân hàng cũng có thể bị chậm lại.

Dù vậy, lãnh đạo ngân hàng Techcombank nhận định trong 5 - 10 năm tới, bất động sản vẫn sẽ là một lĩnh vực tiếp tục phát triển tại Việt Nam. Theo đó, vấn đề quan trọng là cách kiểm soát rủi ro ra sao.

Dẫn chứng tại Ngân hàng DBS (Singapore) có hơn 50% danh mục tín dụng là cho vay mua bất động sản, Tổng Giám đốc Techcombank Jens Lottner cũng cho rằng, vấn đề quan trọng không nằm ở tỷ trọng cho vay, mà là cách quản lý danh mục và kiểm soát rủi ro.

Tại VPBank, Tổng Giám đốc Nguyễn Đức Vinh cho biết, trong mảng bất động sản, ngân hàng đã có những điều chỉnh, tập trung ưu tiên vào việc tài trợ cho các dự án nhà ở, đặc biệt nhà ở xã hội, nhà ở phân khúc trung bình và khá. Đồng thời, hạn chế đầu tư vào những phân khúc cao cấp, đặc biệt hạn chế các dự án nghỉ dưỡng.

“Một trong số những bài học trong quá khứ rút ra trong 3 năm tài trợ cho bất động sản, chúng tôi cũng gặp một số dự án không hiệu quả. Vì thiếu cơ sở pháp lý dẫn đến dự án có thể tồn đọng trong 3 - 4 năm, làm quá trình thu hồi vốn cho vay chậm và là một trong những nguyên nhân tạo ra nợ xấu” - ông Vinh bày tỏ.

Khẩu vị thận trọng với tín dụng bất động sản, duy trì nợ xấu thấp

Trong hệ thống, không ít nhà băng duy trì tỷ trọng cho vay bất động sản ở mức thấp và chủ động mở rộng danh mục tín dụng sang các lĩnh vực khác.

Ông Từ Tiến Phát - Tổng Giám đốc ACB cho biết, ACB hiện là một trong những ngân hàng có tỷ lệ cho vay các công ty bất động sản thấp nhất thị trường, với dư nợ cho vay lĩnh vực này chỉ dưới 5% tổng danh mục cho vay. ACB lựa chọn hợp tác với những doanh nghiệp bất động sản tốt, đặc biệt ở phân khúc nhà ở trung bình, nhằm gia tăng lợi ích cho khách hàng và các bên liên quan. Ngân hàng cũng sẽ tiếp tục duy trì tỷ lệ nợ xấu thấp để đảm bảo an toàn hoạt động trong trung dài hạn.

Cũng theo ông Phạm Như Ánh - Tổng Giám đốc MB, ngân hàng duy trì hoạt động tín dụng ở cả ba phân khúc gồm khách hàng lớn, khách hàng vừa và nhỏ, cùng khách hàng cá nhân. Theo lãnh đạo MB, tổng dư nợ bất động sản hiện chiếm dưới 12% tổng dư nợ của ngân hàng, trong đó, cho vay kinh doanh bất động sản ở mức khoảng 10% và được Hội đồng quản trị giám sát chặt dưới ngưỡng 12%.

Tỷ lệ nợ xấu bất động sản của MB hiện rất thấp, thậm chí thấp hơn cả mức nợ xấu chung của ngân hàng là 1,12% trong năm trước; đồng thời, lãnh đạo MB khẳng định, ngân hàng luôn duy trì sự thận trọng với tín dụng bất động sản trong nhiều năm qua.

Ánh Tuyết

Đọc thêm

Giá vàng hôm nay ngày 4/11: Giá vàng trong nước tăng, vàng thế giới quay đầu giảm

Giá vàng hôm nay ngày 4/11: Giá vàng trong nước tăng, vàng thế giới quay đầu giảm

(TBTCO) - Giá vàng thế giới lùi về quanh 3.931 USD/ounce, trong khi vàng miếng và vàng nhẫn trong nước tiếp tục tăng, có nơi lên đến 900.000 đồng/lượng.
Bảo hiểm BSH "đảo chiều" lợi nhuận sau 9 tháng, sớm vượt kế hoạch năm

Bảo hiểm BSH "đảo chiều" lợi nhuận sau 9 tháng, sớm vượt kế hoạch năm

(TBTCO) - Lũy kế 9 tháng năm 2026, Bảo hiểm BSH lãi trước thuế 61,9 tỷ đồng, đảo chiều so với cùng kỳ, hoàn thành 126% kế hoạch. Dù phí bảo hiểm gốc giảm, lợi nhuận gộp kinh doanh bảo hiểm vẫn gấp hơn 5,3 lần, đạt kỷ lục 114,4 tỷ đồng. Danh mục đầu tư tài chính gần 2.200 tỷ đồng tiếp tục đóng góp vào nguồn thu.
Chuyển đổi số tài chính: Đổi mới phải đi cùng khả năng chống chịu

Chuyển đổi số tài chính: Đổi mới phải đi cùng khả năng chống chịu

(TBTCO) - Công nghệ tài chính, trí tuệ nhân tạo (AI) và các mô hình tài chính số đang mở ra cơ hội nâng cao hiệu quả hoạt động, mở rộng khả năng tiếp cận dịch vụ. Tuy nhiên, để đổi mới bền vững, hệ thống tài chính cần tăng cường quản trị rủi ro, bảo đảm an toàn vận hành và nâng cao khả năng phục hồi trước những sự cố công nghệ.
PGBank gia hạn đăng ký mua cổ phiếu đến giữa tháng 12, dự kiến huy động 1.500 tỷ đồng

PGBank gia hạn đăng ký mua cổ phiếu đến giữa tháng 12, dự kiến huy động 1.500 tỷ đồng

(TBTCO) - PGBank vừa gia hạn đăng ký và nộp tiền mua cổ phiếu đến ngày 14/12/2026. Trong đợt 1, ngân hàng dự kiến phát hành 150 triệu cổ phiếu với giá 10.000 đồng/cổ phiếu, huy động tối đa 1.500 tỷ đồng. Động thái này diễn ra trong bối cảnh PGBank đang mở rộng quy mô hoạt động, lợi nhuận trước thuế 9 tháng đạt 630 tỷ đồng, tăng 27%.
Dự kiến chấm điểm, xếp hạng quỹ tín dụng nhân dân theo phương pháp mới từ năm 2028

Dự kiến chấm điểm, xếp hạng quỹ tín dụng nhân dân theo phương pháp mới từ năm 2028

(TBTCO) - Ngân hàng Nhà nước đang xây dựng dự thảo Thông tư mới về xếp hạng quỹ tín dụng nhân dân, dự kiến thực hiện từ năm 2028 trên cơ sở số liệu kiểm toán năm 2027. Điểm mới là chuyển từ thang 100 điểm sang 4 điểm, kết hợp đánh giá định lượng và định tính, đồng thời bổ sung, điều chỉnh nhiều chỉ tiêu và trọng số đánh giá.
Tỷ giá USD hôm nay 3/11: USD hạ nhiệt, hai ngân hàng trung ương lớn dự kiến tăng lãi suất thêm 0,25 điểm phần trăm

Tỷ giá USD hôm nay 3/11: USD hạ nhiệt, hai ngân hàng trung ương lớn dự kiến tăng lãi suất thêm 0,25 điểm phần trăm

(TBTCO) - Sáng 3/11, tỷ giá trung tâm giảm 1 đồng, xuống 25.630 đồng; USD ngân hàng đồng loạt giảm, trong khi DXY nhích 0,02%, lên 101,8 điểm. Thị trường hướng sự chú ý tới cuộc bầu cử giữa kỳ tại Mỹ cùng quyết định lãi suất của các ngân hàng trung ương, với dự báo Ngân hàng Dự trữ Australia (RBA) và Ngân hàng Trung ương Anh (BoE) sẽ cùng tăng lãi suất thêm 25 điểm cơ bản.
Các ngân hàng niêm yết lãi hơn 310.000 tỷ đồng sau 9 tháng, kịch tính những màn bứt tốc và đổi ngôi

Các ngân hàng niêm yết lãi hơn 310.000 tỷ đồng sau 9 tháng, kịch tính những màn bứt tốc và đổi ngôi

(TBTCO) - Lợi nhuận trước thuế của 28 ngân hàng niêm yết đạt gần 312.000 tỷ đồng sau 9 tháng năm 2026, tăng 19,8% cùng kỳ. Đằng sau đà tăng trưởng là cuộc đua thứ hạng sôi động, với những màn bứt tốc, đổi ngôi ngay trong nhóm dẫn đầu. Tuy nhiên, bức tranh lợi nhuận vẫn phân hóa rõ nét khi 24 ngân hàng tăng lãi, 4 nhà băng đi lùi.
Mức hưởng bảo hiểm y tế 100% vẫn có thể phát sinh khoản tự chi trả

Mức hưởng bảo hiểm y tế 100% vẫn có thể phát sinh khoản tự chi trả

Mức hưởng bảo hiểm y tế (BHYT) 80%, 95% hoặc 100% được áp dụng đối với chi phí trong phạm vi được hưởng và theo điều kiện thanh toán của pháp luật BHYT, không mặc nhiên tính trên toàn bộ hóa đơn viện phí. Quyền lợi thực tế phụ thuộc vào phạm vi chi trả, danh mục thuốc, vật tư y tế, điều kiện thanh toán và hình thức khám, chữa bệnh.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 135,200 ▲300K 139,200 ▲300K
Hà Nội - PNJ 135,200 ▲300K 139,200 ▲300K
Đà Nẵng - PNJ 135,200 ▲300K 139,200 ▲300K
Miền Tây - PNJ 135,200 ▲300K 139,200 ▲300K
Tây Nguyên - PNJ 135,200 ▲300K 139,200 ▲300K
Đông Nam Bộ - PNJ 135,200 ▲300K 139,200 ▲300K
AJC Giá mua Giá bán
Miếng SJC Hà Nội 13,820 ▲60K 14,120 ▲60K
Miếng SJC Nghệ An 13,820 ▲60K 14,120 ▲60K
Miếng SJC Thái Bình 13,820 ▲60K 14,120 ▲60K
N.Tròn, 3A, Đ.Vàng H.Nội 13,570 ▲40K 13,970 ▲40K
N.Tròn, 3A, Đ.Vàng N.An 13,570 ▲40K 13,970 ▲40K
N.Tròn, 3A, Đ.Vàng T.Bình 13,570 ▲40K 13,970 ▲40K
Trang sức 99.9 13,250 ▲40K 13,850 ▲40K
Trang sức 99.99 13,260 ▲40K 13,860 ▲40K
Vàng 99.9 12,650
Vàng 99.99 12,800
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Hồ Chí Minh - Vàng SJC 5 chỉ 1,382 ▲6K 14,122 ▲60K
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 1,382 ▲6K 14,123 ▲60K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,343 ▲6K 1,383 ▲6K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,343 ▲6K 1,384 ▲6K
Hồ Chí Minh - Nữ trang 99,99% 1,323 ▲6K 1,373 ▲6K
Hồ Chí Minh - Nữ trang 99% 128,941 ▲594K 135,941 ▲594K
Hồ Chí Minh - Nữ trang 75% 93,335 ▲450K 103,135 ▲450K
Hồ Chí Minh - Nữ trang 68% 83,723 ▲408K 93,523 ▲408K
Hồ Chí Minh - Nữ trang 61% 74,111 ▲366K 83,911 ▲366K
Hồ Chí Minh - Nữ trang 58,3% 70,404 ▲350K 80,204 ▲350K
Hồ Chí Minh - Nữ trang 41,7% 4,761 ▲25K 5,741 ▲25K
Miền Bắc - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Hạ Long - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Hải Phòng - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Miền Trung - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Huế - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Nha Trang - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Biên Hòa - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Miền Tây - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Cà Mau - Vàng SJC 1L, 10L, 1KG 1,382 ▲6K 1,412 ▲6K
Cập nhật: 04/11/2026 12:00
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17398 17670 18245
CAD 17887 18162 18778
CHF 30928 31305 31954
CNY 0 3809 3904
EUR 28299 28516 29593
GBP 33847 34236 35164
HKD 0 3150 3352
JPY 156 160 167
KRW 0 18 20
NZD 0 14087 14671
SGD 19573 19853 20419
THB 679 742 795
USD (1,2) 25475 0 0
USD (5,10,20) 25512 0 0
USD (50,100) 25539 25553 25918
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,550 25,550 25,930
USD(1-2-5) 24,528 - -
USD(10-20) 24,528 - -
EUR 28,369 28,392 29,744
JPY 158.69 158.98 168.64
GBP 34,027 34,119 35,300
AUD 17,597 17,661 18,331
CAD 18,081 18,139 18,812
CHF 31,198 31,295 32,225
SGD 19,697 19,758 20,535
CNY - 3,776 3,921
HKD 3,214 3,224 3,360
KRW 17.73 18.49 20.12
THB 727.94 736.93 788.69
NZD 14,091 14,222 14,646
SEK - 2,594 2,686
DKK - 3,806 3,941
NOK - 2,729 2,826
LAK - 0.87 1.21
MYR 5,903.56 - 6,667.72
TWD 706.55 - 856.12
SAR - 6,738.69 7,099.92
KWD - 81,302 86,524
AED - 6,754 7,279
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,550 25,580 25,960
EUR 28,312 28,454 29,683
GBP 33,980 34,151 35,187
HKD 3,211 3,230 3,347
CHF 30,923 31,078 32,026
JPY 157.83 159.42 167.40
AUD 17,585 17,709 18,304
SGD 19,674 19,853 20,449
THB 732 747 784
CAD 18,028 18,155 18,752
NZD 14,167 14,720
KRW 18.50 20.46
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25550 25550 25920
AUD 17580 17680 18603
CAD 18080 18180 19194
CHF 31240 31270 32852
CNY 3791.9 3816.9 3952.3
CZK 0 1130 0
DKK 0 3845 0
EUR 28513 28543 30268
GBP 34166 34216 35974
HKD 0 3300 0
JPY 159.76 160.26 170.78
KHR 0 6.097 0
KRW 0 19 0
LAK 0 1.0945 0
MYR 0 6450 0
NOK 0 2778 0
NZD 0 14212 0
PHP 0 373 0
SEK 0 2605 0
SGD 19736 19866 20587
THB 0 708 0
TWD 0 785 0
SJC 9999 13850000 13850000 14150000
SBJ 12000000 12000000 14150000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,455 25,575 25,900
USD20 25,425 25,575 25,900
USD1 24,346 25,575 25,900
AUD 17,550 17,700 18,874
EUR 28,295 28,395 30,062
CAD 18,027 18,127 19,439
SGD 19,820 19,970 20,531
JPY 159.86 161.36 166.93
GBP 34,053 34,203 35,274
XAU 13,818,000 0 14,122,000
CNY 0 3,779 0
THB 0 744 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 04/11/2026 12:00
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30