Tín dụng bứt tốc, bài toán cân bằng giữa tăng trưởng và kiểm soát rủi ro

Ánh Tuyết
(TBTCO) - Theo ông Nguyễn Anh Quân - Chuyên gia phân tích kiêm Phụ trách Xếp hạng Khối Định chế tài chính, FiinRatings, nhiều ngân hàng vẫn chịu áp lực về chất lượng tài sản, vì vậy, năm 2025, bài toán cân bằng giữa tăng trưởng và an toàn hệ thống tiếp tục là điều cần lưu tâm.
aa
Tín dụng bứt tốc, bài toán cân bằng giữa tăng trưởng và kiểm soát rủi ro
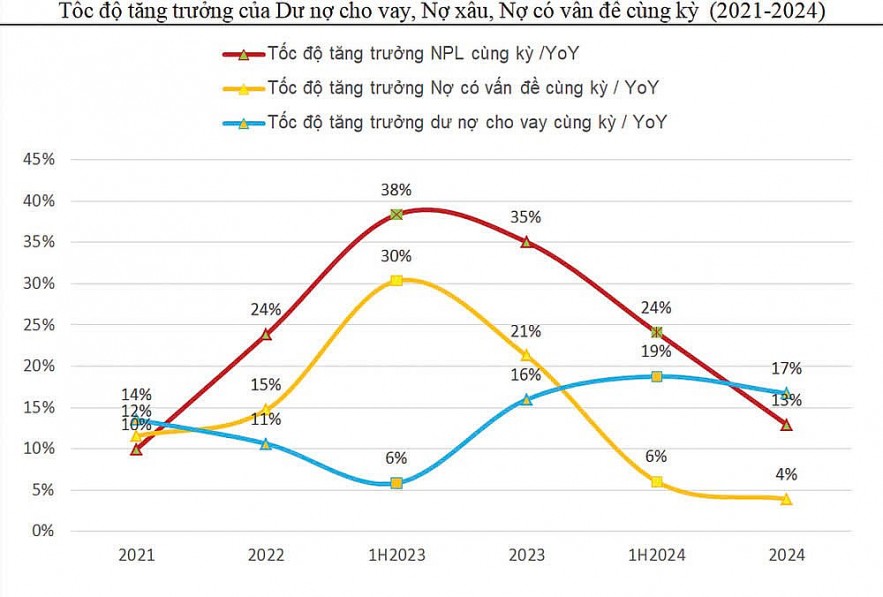
Nguồn: FiiinRating Đồ họa tư liệu

PV: Để tạo đà tăng trưởng kinh tế năm 2025 ở mức cao trên 8%, tạo tiền đề cho tăng trưởng hai con số nhiệm kỳ tới, tăng trưởng tín dụng được kỳ vọng lên 16%, cao nhất trong vòng nhiều năm. Ông nhận định thế nào về mục tiêu này và làm thế nào để bẻ lái dòng tín dụng đúng hướng, hỗ trợ tăng trưởng?

Tín dụng bứt tốc, bài toán cân bằng giữa tăng trưởng và kiểm soát rủi ro

Ông Nguyễn Anh Quân: Chúng tôi đánh giá mục tiêu tăng trưởng tín dụng 16% là tham vọng, song khả năng đạt được là khả thi. Tuy nhiên, vấn đề lớn nằm ở việc phân bổ tín dụng vào lĩnh vực có mức độ hấp thụ vốn tốt và tiềm năng phát triển lớn, nhằm đảm bảo tăng trưởng bền vững cũng như duy trì rủi ro hệ thống ngân hàng ở mức chấp nhận được.

Để thực hiện mục tiêu vừa hỗ trợ tăng trưởng kinh tế cao, vừa đảm bảo mục tiêu an toàn hệ thống, hay nói cách khác là tính bền vững của hệ thống, chúng tôi cho rằng, chúng ta nên cân nhắc triển khai các biện pháp trọng tâm.

Tín dụng tăng tốc, NIM vẫn có thể suy giảm

Sang năm 2025, kỳ vọng NIM của ngành sẽ có xu hướng đi ngang hoặc giảm nhẹ chủ yếu do hai yếu tố: (i) áp lực cạnh tranh về lãi suất cho vay giữa các ngân hàng và (ii) lãi suất huy động được kỳ vọng sẽ tăng nhẹ trong năm, buộc các ngân hàng phải tìm cách tối ưu hóa hiệu suất hoạt động, cắt giảm chi phí để duy trì lợi nhuận. Mặc dù vậy, với các chính sách hỗ trợ tăng trưởng kinh tế tiếp tục được duy trì và đẩy mạnh, nhiều ngân hàng có thể sẽ vượt mức mục tiêu tăng trưởng tín dụng 16% là mục tiêu của toàn hệ thống, qua đó, mang lại lợi nhuận thấp hơn nhưng tiệm cận so với năm 2024".

Thứ nhất, đẩy mạnh việc áp dụng một cách hiệu quả khung quản trị tăng trưởng dựa theo rủi ro, không chỉ cho tăng trưởng mà còn phân bổ tín dụng theo rủi ro theo các quy định hiện có và các thông lệ tốt mà Ngân hàng Nhà nước Việt Nam (NHNN) và các ngân hàng thương mại đang triển khai theo Basel 3. Theo đó, lãi suất trên bình diện chung có thể không tăng nhưng nên chấp nhận một thực tế, nhiều ngành, lĩnh vực và những khách hàng cụ thể có thể có mức lãi suất cao hơn đáng kể so với mức lãi cho vay bình quân, tùy theo chất lượng tín dụng và điểm xếp hạng tín dụng của từng khách hàng và tùy theo khẩu vị rủi ro, chiến lược phát triển từng ngân hàng thương mại.

Thứ hai, cần khẩn trương bổ sung, tăng năng lực vốn và bộ đệm vốn cho các ngân hàng thương mại, bởi nhu cầu tăng trưởng tín dụng lớn, trong khi tỷ lệ an toàn vốn của ngành Ngân hàng hiện khá thấp. Đây là yếu tố quan trọng để thực hiện tốt chủ trương của Chính phủ và NHNN về việc hạ lãi suất huy động.

Về những lĩnh vực dự kiến hút dòng vốn tín dụng năm nay, chúng tôi cho rằng nhu cầu tín dụng đến từ ba ngành chủ chốt. Một là, công nghiệp chế biến chế tạo, do vai trò quan trọng trong nền kinh tế và xu hướng mở rộng sản xuất. Hai là, xây dựng, do nhu cầu vốn trong lĩnh vực xây dựng dự kiến sẽ có sự gia tăng với nhiều dự án hạ tầng đang và sẽ được triển khai. Ba là, bất động sản dân cư do mảng bán lẻ được kỳ vọng sẽ phục hồi nhất định trong năm 2025, cùng sự hồi phục của nền kinh tế.

PV: Năm vừa qua cũng được xem là một năm thành công trong điều hành tăng trưởng tín dụng khi đạt mục tiêu của NHNN, nhiều ngân hàng ghi nhận mức tăng trưởng cao hơn trung bình toàn ngành với bức tranh lợi nhuận sáng sủa. Theo ông, điều gì giúp tăng trưởng tín dụng bứt tốc ngoạn mục và bài học để lại cho năm nay là gì?

Ông Nguyễn Anh Quân: Năm 2024, NHNN triển khai các chính sách điều hành linh hoạt trong năm nhằm thúc đẩy tăng trưởng tín dụng bên cạnh các chính sách hỗ trợ khác. Chẳng hạn, giảm thiểu yêu cầu về phương án sử dụng vốn với các khoản cấp tín dụng có giá trị nhỏ quy định tại Luật Các tổ chức tín dụng 2024. Đồng thời, giảm thiểu yêu cầu về phương án sử dụng vốn với các khoản vay dưới 100 triệu đồng tại Thông tư 12/2024/TT-NHNN ngày 28/6/2024… Ngoài ra, NHNN thực hiện các giải pháp đồng bộ nhằm giảm mặt bằng lãi suất cho vay, hỗ trợ người dân và doanh nghiệp tiếp cận vốn với chi phí hợp lý, thúc đẩy hoạt động sản xuất kinh doanh.

Việc duy trì lãi suất cho vay ở mức thấp tạo điều kiện thuận lợi cho doanh nghiệp và người dân tiếp cận nguồn vốn, đặc biệt trong các lĩnh vực tiêu dùng, xuất khẩu, chuyển đổi số và công nghệ, góp phần thúc đẩy tăng trưởng kinh tế.

Theo số liệu từ NHNN, tính đến ngày 31/12/2024, tín dụng nền kinh tế tăng 15,08% so với cuối năm 2023. Tuy nhiên, vấn đề tồn tại là tín dụng vẫn tập trung ở các doanh nghiệp lớn và đặc biệt là ngành bất động sản tăng trưởng 28,5% năm 2024, tức gần gấp đôi tốc độ tăng trưởng tín dụng chung.

Tăng trưởng tín dụng khả quan trong năm 2024 đóng góp tích cực vào bức tranh lợi nhuận của nhiều ngân hàng, trong bối cảnh biên lãi ròng (NIM) của ngành tiếp tục xu hướng giảm trong năm 2024, sau khi có sự suy giảm đáng kể trong năm 2023, cùng các nguồn thu ngoài lãi phục hồi tương đối chậm.

PV: Trong bối cảnh tín dụng mở bung hơn so với nhiều năm, song thông tư gia hạn, cơ cấu nợ hết hạn cùng nhiều ngân hàng đã giảm tỷ lệ trích lập nợ xấu, ông đánh giá thế nào về chất lượng tài sản các ngân hàng?

Ông Nguyễn Anh Quân: Về chất lượng tài sản, chúng tôi nhìn nhận một số điểm tương đối tích cực. Theo đó, tỷ lệ nợ có vấn đề được báo cáo, bao gồm nợ nhóm 2 - 5 và nợ xấu chuyển giao cho VAMC (Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam) có sự ổn định trong vài quý vừa qua.

Cùng với đó, chúng tôi đã nêu quan điểm về việc Thông tư 02/2023/TT-NHNN ngày 23/4/2023 không được gia hạn sẽ có tác động không đáng kể đến tỷ lệ nợ xấu chung của hệ thống ngân hàng. Bên cạnh đó, theo dữ liệu chúng tôi tổng hợp, mức độ trích lập bao phủ nợ xấu cũng tăng lên đáng kể, đến từ việc các ngân hàng thực hiện xóa sổ nợ xấu tương đối mạnh trong năm 2024.

Tuy nhiên, bất chấp những yếu tố tích cực này, chúng tôi vẫn bảo lưu quan điểm được nêu trong các báo cáo ngành Ngân hàng trước của FiinRatings với các nhà đầu tư, đó là chất lượng tài sản của ngành sẽ vẫn phải chịu những áp lực nhất định từ giai đoạn trước.

PV: Xin cảm ơn ông!

Áp lực chất lượng tài sản xảy ra với cả ngân hàng tư nhân lớn

Theo ông Nguyễn Anh Quân - Chuyên gia phân tích kiêm Phụ trách Xếp hạng Khối Định chế tài chính, FiinRatings, khoảng cách đáng kể giữa tăng trưởng nợ có vấn đề và tăng trưởng cho vay cho thấy áp lực đang diễn ra với chất lượng tài sản. Trong năm 2025, các ngân hàng, bao gồm cả ngân hàng nhỏ và một số ngân hàng tư nhân lớn có tỷ lệ nợ xấu và nợ có vấn đề, cũng như tỷ lệ nợ cơ cấu theo Thông tư 02/2023/TT-NHNN cao hơn mức trung bình ngành, sẽ tiếp tục đối mặt với áp lực về chất lượng tài sản.

Trong giai đoạn năm 2022 và 3 quý đầu năm 2024, chuyên gia FiinRatings nhận thấy tốc độ tăng trưởng cho vay trong ngành thấp hơn so với tốc độ tăng trưởng nợ xấu (bao gồm cả nợ nhóm 3 - 5 và VAMC) và chỉ cao hơn tốc độ tăng trưởng nợ có vấn đề (nợ nhóm 2 - 5 và VAMC) từ nửa cuối năm 2023, với tác động của Thông tư 02 giúp làm giảm tăng trưởng nợ xấu và nợ có vấn đề.

Hơn nữa, trong năm 2024, tỷ lệ bao phủ nợ xấu của nhiều ngân hàng giảm đáng kể, từ mức trên 90% tại thời điểm cuối năm 2023 xuống khoảng 80% trong 3 quý, trước khi quay lại ngưỡng trên 90% cuối năm 2024. Dù tỷ lệ bao phủ phục hồi, trên thực tế, tổng mức trích lập của các ngân hàng năm 2024 giảm nhẹ so với năm 2023 và tỷ lệ bao phủ được cải thiện phần lớn đến từ việc các ngân hàng thực hiện xóa sổ đáng kể các khoản nợ xấu. Năm 2023 và 2024 có mức nợ xấu xóa sổ cao nhất nhì trong 7 năm gần đây kể từ năm 2017.

Ánh Tuyết

Đọc thêm

Tỷ giá USD hôm nay 23/10: USD ngân hàng đồng loạt giảm, DXY lùi về vùng thấp nhất ba tuần

Tỷ giá USD hôm nay 23/10: USD ngân hàng đồng loạt giảm, DXY lùi về vùng thấp nhất ba tuần

(TBTCO) - Sáng 23/10, tỷ giá trung tâm giảm 5 đồng xuống 25.627 đồng, USD ngân hàng đồng loạt đi xuống. Chỉ số DXY giảm 0,07% xuống 101,62 điểm khi Fed phát tín hiệu chưa vội tăng lãi suất, khiến đồng bạc xanh gần đáy ba tuần. Tuy nhiên, thị trường vẫn dự báo khả năng Fed tăng lãi suất tháng 12 gần 80%.
Vietcombank đẩy mạnh triển khai chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên

Vietcombank đẩy mạnh triển khai chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên

(TBTCO) - Thực hiện chủ trương của Chính phủ và chỉ đạo của Ngân hàng Nhà nước về việc giảm mặt bằng lãi suất cho vay nhằm hỗ trợ doanh nghiệp và người dân tiếp cận nguồn vốn với chi phí hợp lý, góp phần thúc đẩy sản xuất kinh doanh và tăng trưởng kinh tế, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) triển khai đồng bộ nhiều giải pháp nhằm hạ chi phí vốn cho khách hàng.
Ngân hàng đua ứng dụng AI, ra biển lớn cần trang bị đủ "phao" an toàn

Ngân hàng đua ứng dụng AI, ra biển lớn cần trang bị đủ "phao" an toàn

(TBTCO) - Ngành ngân hàng đang chuyển từ số hóa sang ứng dụng AI, khai thác dữ liệu để tạo giá trị thực chất, thay vì chỉ khoác “một chiếc áo khoác đẹp”. Tuy nhiên, Phó Thống đốc Ngân hàng Nhà nước lưu ý rủi ro an ninh mạng đi kèm, đòi hỏi các ngân hàng phải trang bị “phao”, đưa khả năng chống chịu số trở thành năng lực cốt lõi.
Tỷ giá USD hôm nay 22/10: USD đồng loạt giảm trước thềm bầu cử giữa kỳ Mỹ và cuộc họp Fed

Tỷ giá USD hôm nay 22/10: USD đồng loạt giảm trước thềm bầu cử giữa kỳ Mỹ và cuộc họp Fed

(TBTCO) - Sáng 22/10, tỷ giá trung tâm giảm 2 đồng xuống 25.632 đồng, tỷ giá USD tại các ngân hàng đồng loạt đi xuống. Chỉ số DXY giảm nhẹ 0,04% xuống 101,69 điểm. Diễn biến cuộc bầu cử giữa kỳ của Mỹ ngày 3/11, diễn biến thị trường trái phiếu và kỳ vọng chính sách của Fed đều chi phối triển vọng đồng USD.
Giá vàng hôm nay ngày 22/10: Vàng miếng, vàng nhẫn trong nước đồng loạt giảm đến 500.000 đồng/lượng

Giá vàng hôm nay ngày 22/10: Vàng miếng, vàng nhẫn trong nước đồng loạt giảm đến 500.000 đồng/lượng

(TBTCO) - Giá vàng miếng và vàng nhẫn trong nước giảm 100.000 - 500.000 đồng/lượng, đưa giá giao dịch về vùng 137,4 - 142,3 triệu đồng/lượng.
Nâng cao hiệu quả đầu tư, đảm bảo an toàn Quỹ Bảo hiểm xã hội

Nâng cao hiệu quả đầu tư, đảm bảo an toàn Quỹ Bảo hiểm xã hội

(TBTCO) - Góp ý cho việc sửa Luật Bảo hiểm xã hội, Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh yêu cầu nâng cao hiệu quả đầu tư của Quỹ Bảo hiểm xã hội, nhưng bảo đảm an toàn phải là điều kiện tiên quyết.
OCB bổ nhiệm Tổng Giám đốc, kiện toàn bộ máy điều hành

OCB bổ nhiệm Tổng Giám đốc, kiện toàn bộ máy điều hành

(TBTCO) - OCB vừa bổ nhiệm ông Dương Đức Hùng giữ chức Tổng Giám đốc từ ngày 26/10/2026, đồng thời giao ông Chris Shayan phụ trách chuyển đổi số và phát triển kinh doanh bán lẻ. Việc kiện toàn nhân sự cấp cao được kỳ vọng củng cố năng lực điều hành, tạo động lực tăng trưởng cho ngân hàng.
TPBank nhận 50 triệu USD vốn dài hạn từ DEG: Tối ưu nguồn vốn quốc tế, thúc đẩy tài chính xanh

TPBank nhận 50 triệu USD vốn dài hạn từ DEG: Tối ưu nguồn vốn quốc tế, thúc đẩy tài chính xanh

(TBTCO) - Chiều 20/10/2026, Ngân hàng TMCP Tiên Phong (TPBank) chính thức ký kết thỏa thuận hợp tác tài chính trị giá 50 triệu USD với DEG – Định chế tài chính đầu tư phát triển trực thuộc Ngân hàng Tái thiết Đức (KfW). Thỏa thuận không chỉ bổ sung nguồn vốn USD trung dài hạn, đa dạng hóa cơ cấu nguồn vốn quốc tế cho TPBank, mà còn mở rộng dòng tín dụng xanh và nâng tầm hệ thống quản trị rủi ro Môi trường – Xã hội theo chuẩn mực toàn cầu.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 138,000 ▼400K 141,000 ▼400K
Hà Nội - PNJ 138,000 ▼400K 141,000 ▼400K
Đà Nẵng - PNJ 138,000 ▼400K 141,000 ▼400K
Miền Tây - PNJ 138,000 ▼400K 141,000 ▼400K
Tây Nguyên - PNJ 138,000 ▼400K 141,000 ▼400K
Đông Nam Bộ - PNJ 138,000 ▼400K 141,000 ▼400K
AJC Giá mua Giá bán
Miếng SJC Hà Nội 13,900 ▼30K 14,200 ▼30K
Miếng SJC Nghệ An 13,900 ▼30K 14,200 ▼30K
Miếng SJC Thái Bình 13,900 ▼30K 14,200 ▼30K
N.Tròn, 3A, Đ.Vàng H.Nội 13,750 ▼60K 14,150 ▼60K
N.Tròn, 3A, Đ.Vàng N.An 13,750 ▼60K 14,150 ▼60K
N.Tròn, 3A, Đ.Vàng T.Bình 13,750 ▼60K 14,150 ▼60K
Trang sức 99.9 13,430 ▼60K 14,030 ▼60K
Trang sức 99.99 13,440 ▼60K 14,040 ▼60K
Vàng 99.9 12,900 ▼100K
Vàng 99.99 13,050 ▼100K
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Hồ Chí Minh - Vàng SJC 5 chỉ 139 ▼1254K 14,202 ▼30K
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 139 ▼1254K 14,203 ▼30K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 135 ▼1228K 139 ▼1264K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 135 ▼1228K 1,391 ▼13K
Hồ Chí Minh - Nữ trang 99,99% 133 ▼1210K 138 ▼1255K
Hồ Chí Minh - Nữ trang 99% 129,634 ▼1287K 136,634 ▼1287K
Hồ Chí Minh - Nữ trang 75% 9,386 ▼85449K 10,366 ▼94269K
Hồ Chí Minh - Nữ trang 68% 84,199 ▼884K 93,999 ▼884K
Hồ Chí Minh - Nữ trang 61% 74,538 ▼793K 84,338 ▼793K
Hồ Chí Minh - Nữ trang 58,3% 70,812 ▲63655K 80,612 ▲72475K
Hồ Chí Minh - Nữ trang 41,7% 47,902 ▼542K 57,702 ▼542K
Miền Bắc - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Hạ Long - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Hải Phòng - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Miền Trung - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Huế - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Nha Trang - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Biên Hòa - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Miền Tây - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Cà Mau - Vàng SJC 1L, 10L, 1KG 139 ▼1254K 142 ▼1281K
Cập nhật: 23/10/2026 22:30
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17596 17869 18448
CAD 17917 18192 18810
CHF 30722 31098 31744
CNY 0 3831 3927
EUR 28297 28514 29597
GBP 33752 34141 35079
HKD 0 3163 3366
JPY 158 161 168
KRW 0 18 20
NZD 0 14375 14962
SGD 19677 19958 20530
THB 681 744 797
USD (1,2) 25578 0 0
USD (5,10,20) 25616 0 0
USD (50,100) 25643 25657 26027
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,640 25,640 26,020
USD(1-2-5) 24,615 - -
USD(10-20) 24,615 - -
EUR 28,388 28,411 29,760
JPY 159.97 160.26 169.99
GBP 33,957 34,049 35,225
AUD 17,799 17,863 18,542
CAD 18,084 18,142 18,813
CHF 31,004 31,100 32,019
SGD 19,790 19,852 20,633
CNY - 3,796 3,942
HKD 3,227 3,237 3,374
KRW 17.95 18.72 20.37
THB 729.64 738.65 790.96
NZD 14,376 14,509 14,938
SEK - 2,560 2,651
DKK - 3,807 3,943
NOK - 2,719 2,819
LAK - 0.88 1.22
MYR 5,908.41 - 6,669.56
TWD 715.24 - 866.6
SAR - 6,763.5 7,125.51
KWD - 81,588 86,825
AED - 6,777 7,303
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,630 25,660 26,040
EUR 28,405 28,548 29,777
GBP 33,993 34,164 35,200
HKD 3,224 3,243 3,360
CHF 30,953 31,109 32,055
JPY 160.47 162.09 170.07
AUD 17,765 17,890 18,488
SGD 19,794 19,974 20,571
THB 735 750 787
CAD 18,075 18,202 18,801
NZD 14,454 15,012
KRW 18.86 20.85
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25640 25640 26040
AUD 17779 17879 18805
CAD 18101 18201 19213
CHF 31001 31031 32620
CNY 3813.9 3838.9 3973.9
CZK 0 1140 0
DKK 0 3860 0
EUR 28491 28521 30243
GBP 34071 34121 35879
HKD 0 3300 0
JPY 161.46 161.96 172.51
KHR 0 6.097 0
KRW 0 19 0
LAK 0 1.0945 0
MYR 0 6445 0
NOK 0 2730 0
NZD 0 14493 0
PHP 0 380 0
SEK 0 2605 0
SGD 19838 19968 20692
THB 0 710.4 0
TWD 0 785 0
SJC 9999 13900000 13900000 14200000
SBJ 12500000 12500000 14200000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,545 25,665 25,970
USD20 25,515 25,665 25,970
USD1 25,495 25,665 25,970
AUD 17,706 17,856 19,032
EUR 28,339 28,439 30,114
CAD 18,013 18,113 19,431
SGD 19,926 20,076 20,645
JPY 161.64 163.14 168.79
GBP 33,972 34,122 35,204
XAU 13,928,000 0 14,232,000
CNY 0 3,791 0
THB 0 742 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 23/10/2026 22:30
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30