Xử lý nợ xấu hiệu quả, bền vững để hỗ trợ doanh nghiệp phát triển.
Nghị quyết 42 đã phát huy hiệu quả, góp phần tháo gỡ khó khăn trong xử lý nợ xấu cho các ngân hàng. Tuy nhiên, vẫn còn một số tồn tại trong việc xử lý nợ xấu. Xung quanh vấn đề này, phóng viên TBTCVN đã có cuộc trao đổi với đại biểu Quốc hội Đỗ Văn Sinh - Ủy viên thường trực Ủy ban Kinh tế của Quốc hội.
PV: Nghị quyết 42/2017/QH14 của Quốc hội về thí điểm xử lý nợ xấu của các TCTD có hiệu lực từ 15/8/2017 đến nay đã tròn 3 năm. Qua theo dõi, giám sát, ông đánh giá thế nào về kết quả việc xử lý nợ xấu thời gian qua?
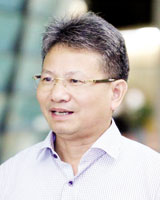 |
| Ông Đỗ Văn Sinh |
Ông Đỗ Văn Sinh: Theo báo cáo của Chính phủ, lũy kế từ 15/8/2017 đến 31/5/2020, toàn hệ thống các TCTD đã xử lý được 293,88 nghìn tỷ đồng nợ xấu, theo Nghị quyết số 42. Số nợ xấu được xử lý theo Nghị quyết số 42 đạt trung bình khoảng 7,15 nghìn tỷ đồng/tháng, cao hơn 3,63 nghìn tỷ đồng/tháng so với kết quả xử lý nợ xấu nội bảng trung bình tháng từ năm 2012 – 2017 của hệ thống các TCTD, trước khi Nghị quyết 42 có hiệu lực.
Đặc biệt là, từ khi có Nghị quyết 42, ý thức trả nợ của khách hàng đã cải thiện, khách hàng chủ động và hợp tác hơn trong việc trả nợ, hạn chế tình trạng chủ tài sản chây ì, chống đối nhằm kéo dài thời gian xử lý.
Một thành công lớn nữa là nhận thức về nợ xấu và xử lý nợ xấu được hiểu đầy đủ, toàn diện hơn. Trước đây nợ xấu và xử lý nợ xấu vẫn được cho là việc của hệ thống ngân hàng. Nhưng thực ra, nợ xấu là vấn đề của bất kỳ một nền kinh tế nào, nó xảy ra do nhiều nguyên nhân cả khách quan và chủ quan. Về chủ quan, nếu không kiểm soát tốt chất lượng tín dụng, không đánh giá đúng hiệu quả cho vay và tài sản đảm bảo thì rõ ràng sẽ dẫn đến nợ xấu. Nhưng cũng có loại nợ xấu là do tình hình kinh tế gây ra, chẳng hạn như đại dịch Covid-19, hay khủng hoảng tài chính… Nếu nền kinh tế tốt, doanh nghiệp hoạt động tốt thì nợ xấu ít và ngược lại.
Khi có Nghị quyết 42, nhận thức về vấn đề này đã được nâng cao hơn. Nghị quyết của Quốc hội đã giao trách nhiệm cho Chính phủ, trong đó có các bộ ngành và tất nhiên vai trò của ngân hàng rất quan trọng. Bên cạnh đó còn có cả trách nhiệm của viện kiểm sát, tòa án.
Đồng thời, cùng với việc ban hành nghị quyết 42, Quốc hội cũng thông qua Luật sửa đổi, bổ sung một số điều của Luật các TCTD. Từ đó, Chính phủ và các bộ ngành đã ban hành nhiều nghị định và thông tư hướng dẫn. Các địa phương cũng ban hành nhiều chỉ thị, chỉ đạo. Viện kiểm sát, tòa án cũng ban hành các văn bản hướng dẫn kèm theo. Đến thời điểm này, tôi cho rằng hệ thống văn bản quy phạm pháp luật về xử lý nợ xấu đã tương đối đầy đủ.
PV: Bên cạnh những kết quả đạt được, việc xử lý nợ xấu theo Nghị quyết 42 còn những hạn chế, khó khăn gì, thưa ông?
Ông Đỗ Văn Sinh: Khó khăn thứ nhất là đến nay vẫn còn nhiều bộ, ngành và địa phương chậm ban hành văn bản hướng dẫn hoặc hướng dẫn không cụ thể, nhận thức không đầy đủ trách nhiệm của mình, thậm chí không nhận thức đầy đủ tinh thần của Nghị quyết 42. Theo nghị quyết quy định, một số trường hợp mà quy định của nghị quyết và luật khác nhau về xử lý nợ xấu và tài sản đảm bảo thì thực hiện theo nghị quyết. Chẳng hạn như về điều kiện chuyển nhượng tài sản đảm bảo là dự án bất động sản, nghị quyết quy định không bắt buộc phải có giấy chứng nhận. Tuy nhiên, trong quá trình xử lý, nhiều trường hợp không căn cứ nghị quyết mà lại căn cứ vào Luật Đất đai, yêu cầu có giấy chứng nhận. Cách vận dụng không đúng, hiểu không đúng này gây khó khăn trong quá trình xử lý và là một trong những điều rất đáng tiếc khi nghị quyết đã quy định mà chưa được thực hiện dẫn đến việc xử lý tài sản đảm bảo khó khăn.
Một khó khăn nữa là công tác phối hợp giữa các cơ quan, địa phương với TCTD. Đây vừa là khiếm khuyết, cũng vừa là vấn đề yếu nhất không chỉ của việc thực hiện Nghị quyết 42 mà còn trong tổ chức thực hiện nhiều chính sách khác của hệ thống pháp luật chúng ta. Cùng một vấn đề, nhưng nếu trách nhiệm cao hơn, phối hợp tích cực hơn thì sẽ hiệu quả hơn.
Bên cạnh đó, một số TCTD cũng chưa thực sự chủ động trong xử lý nợ xấu. Chẳng hạn như việc chủ động cung cấp thông tin cho các cơ quan liên quan, như công an, địa phương, cơ quan thi hành án… để họ cùng phối hợp. Mặc dù các cơ quan đã có trách nhiệm quy định rõ trong Nghị quyết 42, nhưng các ngân hàng cũng phải chủ động hơn, vì đây vẫn là trách nhiệm của TCTD.
PV: Hiện nay, dịch Covid-19 có nguy cơ khiến nợ xấu sẽ tăng rất nhanh. Ông có ý kiến, khuyến nghị gì cho công tác xử lý nợ xấu thời gian tới, cũng như cho Đề án về tái cơ cấu ngân hàng và xử lý nợ xấu giai đoạn 2021 - 2025 mà Ngân hàng Nhà nước đang xây dựng?
Ông Đỗ Văn Sinh: Quan điểm xuyên suốt của việc tái cơ cấu thời gian qua cũng như sắp tới là chúng ta phải nâng cao được năng lực của các TCTD, đặc biệt là năng lực quản trị, năng lực tài chính. Nếu không có năng lực quản trị tốt thì không thể kiểm soát tốt hoạt động ngân hàng. Do đó, thời gian tới, phải có lộ trình tăng năng lực quản trị, năng lực tài chính, từ vấn đề nhân lực đến điều kiện vật chất, đặc biệt là về công nghệ. Cùng với việc tăng năng lực, các ngân hàng cũng cần giảm tối đa chi phí để giảm lãi suất, hỗ trợ doanh nghiệp tốt hơn. Đối với những ngân hàng không đáp ứng được thì cần có phương án sắp xếp lại.
Với tình hình kinh tế hiện nay, doanh nghiệp lao đao, nợ xấu tăng là chắc chắn. Vậy để xử lý nợ xấu hiệu quả một cách bền vững thì vấn đề căn cốt là hỗ trợ để doanh nghiệp phát triển. Doanh nghiệp phải sống và sống khoẻ thì việc xử lý nợ xấu mới thuận lợi. Như vậy mục tiêu của tái cơ cấu là làm sao phục vụ doanh nghiệp tốt hơn, chứ không phải tái cơ cấu để siết chặt lại. Đây là gốc của vấn đề, là bài toán kinh tế xã hội tổng thể chứ không chỉ đơn thuần là tái cơ cấu một ngành.
PV: Xin cảm ơn ông!
| “Theo báo cáo của Chính phủ, lũy kế từ 15/8/2017 đến 31/5/2020, toàn hệ thống các tổ chức tín dụng đã xử lý được 293,88 nghìn tỷ nợ xấu, theo Nghị quyết số 42. Số nợ xấu được xử lý từ đạt trung bình khoảng 7,15 nghìn tỷ đồng/tháng, cao hơn 3,63 nghìn tỷ đồng/tháng so với kết quả xử lý nợ xấu nội bảng trung bình tháng từ năm 2012 – 2017 của hệ thống các tổ chức tín dụng, trước khi Nghị quyết 42 có hiệu lực” - Ông Đỗ Văn Sinh |
Hoàng Yến (thực hiện)