PV: Thưa ông, trái phiếu PPP cần được thiết kế như thế nào về kỳ hạn, lãi suất hay cơ chế thanh toán để phù hợp hơn với nhu cầu của các nhà đầu tư dài hạn như bảo hiểm, quỹ hưu trí hay quỹ đầu tư?
Ông Nguyễn Quang Thuân: Để thu hút sự tham gia của các nhà đầu tư trên thị trường vốn, đặc biệt là các tổ chức không phải ngân hàng thương mại hoặc không có khả năng chấp nhận rủi ro cao trong giai đoạn xây dựng dự án, việc áp dụng các cơ chế tăng cường tín dụng là yếu tố quan trọng. Trong đó, bảo lãnh thanh toán trái phiếu bởi các tổ chức tài chính có xếp hạng tín nhiệm cao hơn được xem là một công cụ tài chính điển hình.
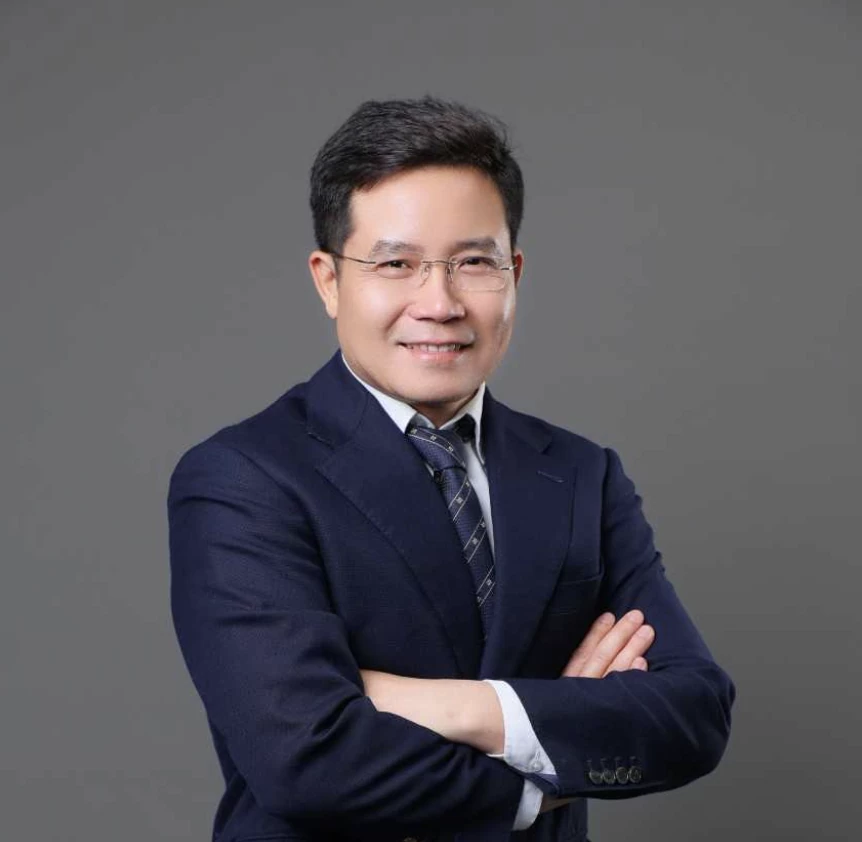 |
| Ông Nguyễn Quang Thuân - Chủ tịch FiinGroup và FiinRatings |
Mô hình này đã được áp dụng khá phổ biến đối với các dự án hạ tầng triển khai theo hình thức tài trợ dự án (project financing). Thực tế từ các giao dịch mà chúng tôi tham gia xếp hạng tín nhiệm cho thấy, để thu hút các nhà đầu tư có khẩu vị rủi ro thấp như doanh nghiệp bảo hiểm, quỹ bảo hiểm, quỹ hưu trí, quỹ trái phiếu và các quỹ đầu tư khác, thường cần có sự tham gia của các tổ chức bảo lãnh.
Các tổ chức này không chỉ đứng ra bảo lãnh thanh toán, mà còn tham gia đánh giá, thẩm định và thiết kế cấu trúc giao dịch nhằm đáp ứng yêu cầu của các nhà đầu tư tài chính.
Tùy thuộc vào đặc điểm của từng dự án, phương án tài chính và cơ cấu vốn, tổ chức bảo lãnh sẽ xây dựng cơ chế về kỳ hạn, lãi suất. Đổi lại, họ sẽ thu phí bảo lãnh, với mức phí được xác định dựa trên mức độ rủi ro của dự án và phạm vi bảo lãnh. Thực tế tại Việt Nam cho thấy, phí bảo lãnh thường dao động trong khoảng 1 - 4%, tùy thuộc vào mức xếp hạng tín nhiệm của giao dịch.
Trong bối cảnh hiện nay, nếu nhà đầu tư chấp nhận mức lãi suất khoảng 6%, doanh nghiệp phát hành có thể phải chịu chi phí vốn thực tế ở mức 7 - 11% sau khi cộng thêm chi phí bảo lãnh. Ngoài ra, doanh nghiệp còn có thể phát sinh các chi phí liên quan như tư vấn, kiểm toán việc sử dụng vốn, xếp hạng tín nhiệm hoặc đánh giá trái phiếu xanh (nếu có).
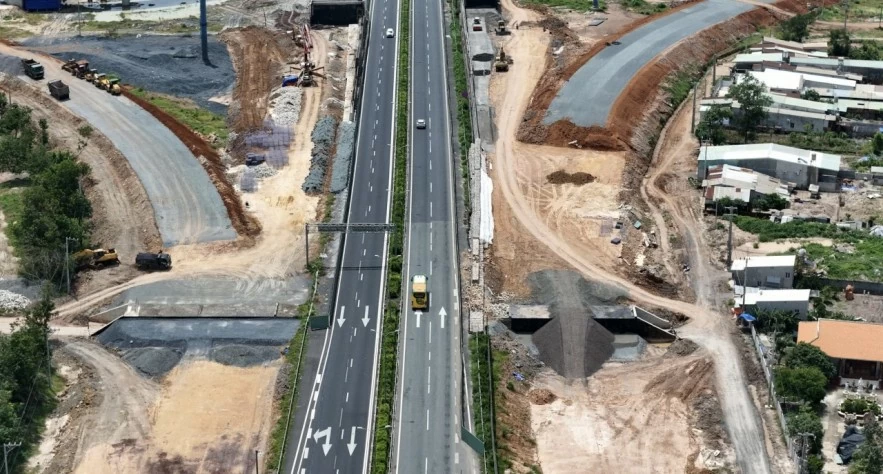 |
| Các dự án hạ tầng cần nguồn vốn dài hạn để triển khai và vận hành. Ảnh minh hoạ. |
Hiện nay, dự thảo Nghị định quy định việc chào bán trái phiếu ra công chúng của doanh nghiệp dự án đầu tư theo phương thức đối tác công tư phát hành trong giai đoạn dự án chưa đi vào vận hành, tức chưa hình thành nguồn thu ổn định và chưa hiện thực hóa đầy đủ phương án tài chính, trái phiếu phải được bảo lãnh thanh toán toàn bộ gốc, lãi theo cơ chế không hủy ngang. Theo tôi, đây là điều kiện cần thiết để thu hút sự tham gia của các tổ chức đầu tư tài chính.
Tuy nhiên, hiệu quả của cơ chế này còn phụ thuộc vào năng lực và mức độ tín nhiệm của tổ chức bảo lãnh. Nếu bên bảo lãnh là ngân hàng thương mại thuộc nhóm lớn hoặc tổ chức tài chính có xếp hạng tín nhiệm cao, khả năng thu hút các nhà đầu tư tổ chức sẽ lớn hơn. Ngược lại, nếu tổ chức bảo lãnh có năng lực tài chính hạn chế hoặc mức tín nhiệm thấp, việc thu hút các quỹ trái phiếu, doanh nghiệp bảo hiểm hay quỹ hưu trí, những nhà đầu tư có khẩu vị rủi ro thấp sẽ gặp nhiều khó khăn.
PV: Theo ông, vai trò của xếp hạng tín nhiệm đối với trái phiếu PPP khác gì so với trái phiếu doanh nghiệp thông thường, đặc biệt khi khả năng trả nợ phụ thuộc nhiều vào dòng tiền dự án?
Ông Nguyễn Quang Thuân: Dưới góc độ xếp hạng tín nhiệm, chúng tôi đã thực hiện đánh giá đối với nhiều trái phiếu dự án của các doanh nghiệp hạ tầng khu vực tư nhân. Theo thông lệ quốc tế cũng như phương pháp luận của FiinRatings, việc xếp hạng tín nhiệm đối với dự án hạ tầng có những đặc điểm khác biệt so với xếp hạng tín nhiệm doanh nghiệp thông thường.
| Theo ông Nguyễn Quang Thuân, các cơ chế tăng cường tín dụng như bảo lãnh thanh toán toàn bộ đã được đề cập trong dự thảo Nghị định quy định việc chào bán trái phiếu ra công chúng của doanh nghiệp dự án đầu tư theo phương thức đối tác công tư. Tuy nhiên, yếu tố quan trọng hơn là nâng cao khả năng tiếp cận và huy động nguồn vốn (bankability) của các dự án PPP thông qua hoàn thiện cơ chế chia sẻ rủi ro, bao tiêu đầu ra và các quy định chuyên ngành. |
Trước hết, tiêu chí đánh giá được xây dựng riêng cho từng giai đoạn phát triển của dự án, bao gồm giai đoạn xây dựng và giai đoạn vận hành thương mại. Trong thời kỳ xây dựng, các dự án thường được triển khai thông qua công ty dự án mới thành lập, chưa có lịch sử hoạt động hoặc dòng tiền vận hành ổn định. Vì vậy, năng lực và cam kết của các bên bảo lãnh, hỗ trợ dự án là yếu tố quan trọng trong quá trình đánh giá tín nhiệm.
Bên cạnh đó, đối với các dự án PPP, sự tham gia của Nhà nước thông qua phần vốn góp vào dự án, cùng các cơ chế, chính sách liên quan đến quyền khai thác cũng là những nội dung được các tổ chức xếp hạng tín nhiệm đặc biệt chú trọng xem xét khi đánh giá.
Ngoài các yếu tố trên, quá trình xếp hạng còn đánh giá vai trò và năng lực của các doanh nghiệp tham gia góp vốn vào công ty dự án, phương án thu xếp tài chính, bao gồm các khoản vay hợp vốn, mức xếp hạng tín nhiệm của các nhà đầu tư tư nhân, cũng như năng lực của đội ngũ quản lý và triển khai dự án. Đây là những yếu tố mang tính đặc thù của hoạt động xếp hạng tín nhiệm dự án hạ tầng, tạo nên sự khác biệt so với việc đánh giá tín nhiệm đối với một doanh nghiệp hoạt động thông thường.
PV: Theo ông, ngoài việc hoàn thiện khung pháp lý cho trái phiếu PPP, đâu là yếu tố quan trọng nhất để nâng cao khả năng huy động vốn và hình thành một thị trường trái phiếu hạ tầng phát triển bền vững?
Ông Nguyễn Quang Thuân: Ngoài việc hoàn thiện khung pháp lý cho sản phẩm trái phiếu hạ tầng PPP, các giải pháp về cơ chế, chính sách nhằm nâng cao khả năng tiếp cận và huy động nguồn vốn (bankability) của dự án hạ tầng cũng được đánh giá là yếu tố rất quan trọng trong quá trình huy động vốn. Khi tính hấp dẫn và khả năng thu xếp vốn của dự án được cải thiện, phương án tài chính tổng thể sẽ trở nên khả thi hơn, tạo nền tảng để các kênh huy động vốn dài hạn phát huy hiệu quả.
Trong bối cảnh đó, trái phiếu có thể trở thành một cấu phần phù hợp trong cơ cấu nguồn vốn của dự án, góp phần thu hút sự tham gia của các định chế tài chính phi ngân hàng trên thị trường vốn, đặc biệt là các tổ chức có nhu cầu đầu tư dài hạn và ưu tiên các công cụ có lãi suất cố định.
Khi phương án huy động vốn được thiết kế hiệu quả và các rủi ro tài chính được kiểm soát tốt hơn, nhà đầu tư và chủ đầu tư có thể tập trung nguồn lực cho việc triển khai, vận hành và nâng cao hiệu quả khai thác dự án. Điều này cũng góp phần hạn chế tác động bất lợi từ những biến động của môi trường tín dụng và thị trường tài chính trong hiện tại cũng như tương lai.
PV: Xin cảm ơn ông!