“Đọc vị” hành vi khách vay, ngân hàng rộng cửa cấp tín dụng

(TBTCO) - Theo Phó Thống đốc Ngân hàng Nhà nước, có ngân hàng đã cho vay dựa trên mức độ kiên trì của khách hàng, được tính bằng số bước đi. Điều này cho thấy đánh giá rủi ro hiệu quả cần mô hình chấm điểm hiện đại, tích hợp dữ liệu tín dụng và phi tín dụng. Trong tiến trình chuyển đổi, Trung tâm Thông tin tín dụng quốc gia (CIC) cần đóng vai trò đầu mối, cung cấp sản phẩm phù hợp từng ngân hàng.
aa
Thiếu chấm điểm tín dụng "soi đường", hoạt động P2P Lending loay hoay tìm lối đi Nhiều công ty Nhật Bản triển khai chấm điểm tín dụng Phía sau đà tăng tín dụng, nhiều ngân hàng đối diện nỗi lo NIM và dự phòng suy yếu

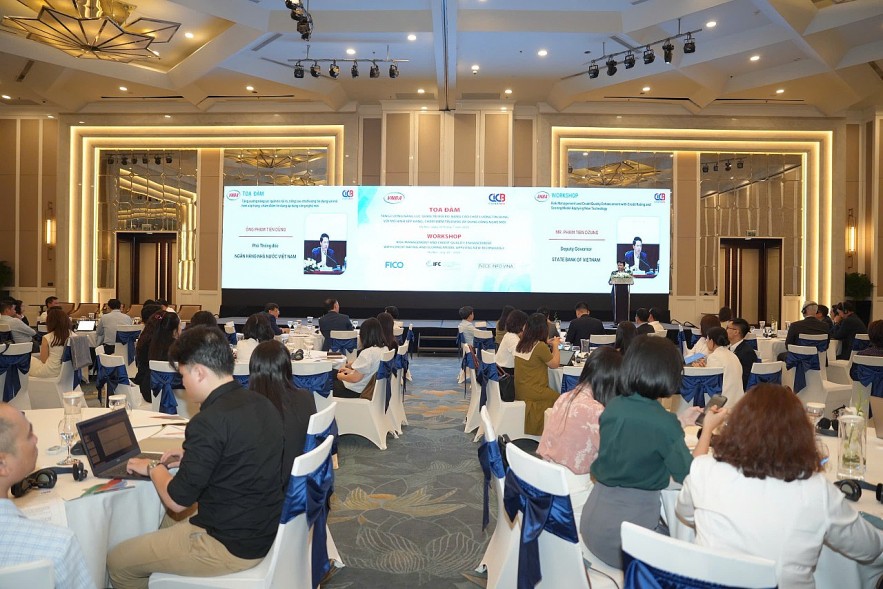
Ngày 30/7, Hiệp hội Ngân hàng (VNBA) tổ chức Tọa đàm “Nâng cao chất lượng tín dụng thông qua mô hình xếp hạng, chấm điểm tín dụng ứng dụng công nghệ hiện đại”.

Khách vay chịu thiệt, ngân hàng đối mặt rủi ro

Chia sẻ tại toạ đàm, bà Phạm Thị Thanh Huyền - Chuyên gia cao cấp, quản lý chương trình cơ sở hạ tầng tài chính Việt Nam và Campuchia thuộc Tổ chức Tài chính quốc tế (IFC) đặt vấn đề liệu chỉ dữ liệu tín dụng truyền thống có đủ để đánh giá toàn diện rủi ro của khách hàng vay hay không?

"Dữ liệu và phân tích dữ liệu là trụ cột cốt lõi của tài chính số. Việt Nam nên có nền tảng cơ sở dữ liệu hạ tầng mới. Hiện dữ liệu do từng ngân hàng thu thập và đưa ra điểm riêng từng khách hàng của ngân hàng, mà chưa chưa có cơ quan độc lập cung cấp điểm tín dụng chung cho khách hàng. Trung tâm Thông tin tín dụng quốc gia (CIC) cần đóng vai trò là cơ quan đầu mối dựa trên cơ sở dữ liệu mà CIC đang có" - bà Huyền khuyến nghị.

Theo bà Huyền, để đánh giá rủi ro một cách đầy đủ và chính xác, cần kết hợp dữ liệu tín dụng và dữ liệu phi tín dụng. Bởi dữ liệu tín dụng chỉ phản ánh lịch sử vay, dư nợ, tình trạng trả nợ, mã số định danh khách hàng; trong khi dữ liệu phi tín dụng bao gồm nhiều yếu tố khác như: hành vi tiêu dùng, thói quen thanh toán hóa đơn tiện ích điện, nước, truyền hình cáp, dữ liệu mạng xã hội...

"Tất cả những thông tin đó khi kết hợp với nhau sẽ có đầy đủ mọi thông tin về khách hàng vay" - đại diện IFC khẳng định.
Rộng cửa cấp tín dụng, ngân hàng cho vay trên trên dữ liệu phi truyền thống
Toàn cảnh tọa đàm “Nâng cao chất lượng tín dụng thông qua mô hình xếp hạng, chấm điểm tín dụng ứng dụng công nghệ hiện đại”. Ảnh: Ánh Tuyết.

Đơn cử, khi khách hàng đến vay vốn tại Vietcombank, ngân hàng có thể quan tâm nhiều đến hồ sơ công việc, bằng cấp, thu nhập, loại hình nhà ở. Trong khi ngân hàng khác như ACB lại chú trọng đến tài sản bảo đảm như bất động sản. Một khách hàng có thể được chấm 600 điểm tại ngân hàng này, dự kiến được vay lãi suất 8%/năm; nhưng nếu sang ngân hàng khác, với hệ thống đánh giá khác có thể đạt tới 700 điểm, lãi suất chỉ còn 7%/năm.

Theo bà Huyền, điều này dẫn đến cùng một khách hàng, nhưng điều kiện vay vốn, lãi suất, thời hạn và hạn mức tín dụng lại khác nhau, khó đánh giá được khả năng trả nợ và quản lý tài chính cá nhân khách hàng.

Về phía ngân hàng, việc thiếu một hệ thống chấm điểm tín dụng chuẩn hóa và độc lập, mà căn cứ điểm nội bộ khó có thể có bức tranh tổng thể, đánh giá hết mức độ rủi ro, khả năng thanh toán khoản vay, thâm hụt tài chính, nợ xấu có thể phát sinh.

Theo đánh giá của bà Nguyễn Thị Xuân - Trưởng ban Pháp luật và nghiệp vụ, Hiệp hội Ngân hàng (VNBA), hầu hết hệ thống xếp hạng tín dụng nội bộ của các tổ chức tín dụng hiện nay được xây dựng dựa trên tệp dữ liệu khách hàng của chính tổ chức tín dụng đó, có tham khảo thêm dữ liệu dư nợ của CIC.

"Chất lượng dữ liệu và tính đầy đủ của dữ liệu là một thách thức chung đối với toàn bộ các tổ chức tín dụng. Hiện nay nguồn dữ liệu đầu vào của tổ chức tín dụng chủ yếu từ nội bộ" - ông Hùng đánh giá.

Ngân hàng có thể cho vay qua số "bước đi"

Tuy nhiên, điểm khó theo đại diện Hiệp hội Ngân hàng là các thông tin phi tài chính mang tính chất định tính đánh giá dựa trên thẩm định, thông tin do khách hàng cung cấp, chưa có nhiều hệ thống dữ liệu thông tin kết nối để kiểm định trực tiếp. Báo cáo tài chính của khách hàng doanh nghiệp vừa và nhỏ chưa đảm bảo độ chính xác và minh bạch gây khó khăn trong quá trình đánh giá rủi ro tín dụng và xây dựng mô hình xếp hạng.
“Đọc vị” hành vi khách vay, ngân hàng rộng cửa cấp tín dụng
“Đọc vị” hành vi khách vay, ngân hàng rộng cửa cấp tín dụng Ảnh: T.L.

Nhấn mạnh đánh giá khách hàng, đánh giá rủi ro trực tuyến là xu thế không thể đảo ngược, theo ông Phạm Tiến Dũng - Phó Thống đốc Ngân hàng Nhà nước, ngân hàng nào không chuyển đổi, không ứng dụng công nghệ số sẽ bị tụt lại phía sau.

Phó Thống đốc ví von, CIC thay vì là nơi cung cấp dữ liệu thô, "rau thịt", mà sẽ cung ứng "bàn tiệc", các sản phẩm phù hợp với từng khẩu vị ngân hàng, từ khách hàng truyền thống đến khách hàng đặc thù. Việc chuẩn hóa dữ liệu, xây dựng mô hình phân tích sâu hơn dựa trên công nghệ mới sẽ giúp ngân hàng dễ dàng hơn trong chấm điểm và ra quyết định tín dụng.

Phó Thống đốc cũng đề cập đến mô hình FICO, trong đó nhiều dữ liệu phi tài chính như việc khách hàng 4-5 email, nhiều số điện thoại không rõ ràng… cũng là tín hiệu để đánh giá rủi ro. Tại nhiều quốc gia trên thế giới, như Indonesia, có ngân hàng cho vay trên dòng tiền thanh toán; hay có ngân hàng cho vay dựa trên sự kiên trì của khách hàng, tính trên dữ liệu, số bước đi.

Bên cạnh dữ liệu truyền thống như thuế, bảo hiểm, giao dịch tài khoản, dữ liệu phi tài chính đang ngày càng trở nên quan trọng, ngân hàng có thể "đọc vị" được hành vi của khách vay.

CIC phải là đơn vị tiên phong chuyển đổi

Theo Phó Thống đốc Phạm Tiến Dũng, việc ứng dụng công nghệ số, chấm điểm khách hàng, đánh giá rủi ro online, cho vay trên nền tảng công nghệ là điều tất yếu. Chắc chắn rằng, CIC sẽ phải thay đổi đầu tiên, cung ứng sản phẩm thay vì cung ứng dữ liệu.

Phó Thống đốc Ngân hàng Nhà nước cũng nhấn mạnh, Việt Nam đang bước vào giai đoạn bùng nổ chuyển đổi số toàn diện, đặc biệt sau khi Bộ Chính trị ban hành Nghị quyết số 57-NQ/TW của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia, với tinh thần ưu tiên số hóa mọi mặt đời sống kinh tế - xã hội.

Ngành ngân hàng nằm trong nhóm tiên phong, với trọng tâm là chuyển đổi số để tiết giảm chi phí, nâng cao hiệu quả cho vay và mở rộng khả năng tiếp cận tín dụng.

Cùng với đó, Đề án 06 của Chính phủ cũng đề cập đến cho vay trực tuyến là một nhiệm vụ trọng tâm trong ngành ngân hàng. Để thực hiện, ngành ngân hàng buộc phải chấm điểm tín dụng, đánh giá rủi ro, xếp hạng khách hàng.

Năm vừa qua, Ngân hàng Nhà nước đã ban hành thông tư cho phép triển khai cho vay trực tuyến. Nhiều ngân hàng mạnh dạn ứng dụng công nghệ, nhiều ứng dụng cho vay trực tuyến, sử dụng hợp đồng điện tử, đặc biệt trong mảng tín dụng tiêu dùng. Theo đó, khách hàng có thể đăng ký vay mà không cần đến ngân hàng, toàn bộ quy trình được xử lý trực tuyến. Tuy nhiên, cũng xảy ra nhiều tình huống phát sinh.

"Nhiều khoản vay tại ngân hàng do máy duyệt, máy đánh giá, xảy ra vấn đề gì ai là người có lỗi?" Phó Thống đốc đặt vấn đề. Theo đó, máy móc có thể làm nhiều việc, nhưng không thể thay thế hoàn toàn con người, có những thứ máy làm, có những yếu tố cần sự đánh giá của hội đồng thẩm định./.

Ánh Tuyết

Đọc thêm

Vietnam Airlines lãi gần 4.700 tỷ đồng, trên nền doanh thu trăm nghìn tỷ và nhân đôi danh mục đầu tư

Vietnam Airlines lãi gần 4.700 tỷ đồng, trên nền doanh thu trăm nghìn tỷ và nhân đôi danh mục đầu tư

(TBTCO) - Lũy kế 9 tháng năm 2026, Vietnam Airlines đạt doanh thu thuần 114.264,6 tỷ đồng, tăng 28,5% so với cùng kỳ, hướng tới năm thứ ba liên tiếp vượt mốc 100.000 tỷ đồng. Lợi nhuận trước thuế hợp nhất của Hãng đạt 4.652,4 tỷ đồng, được hỗ trợ bởi nguồn thu tài chính với danh mục đầu tư tăng hơn gấp đôi lên 16.853 tỷ đồng.
ABBank kết nối hệ sinh thái, gia tăng giải pháp tài chính cho khách hàng

ABBank kết nối hệ sinh thái, gia tăng giải pháp tài chính cho khách hàng

(TBTCO) - Liên tiếp ký kết hợp tác với 4 đối tác trong lĩnh vực bảo hiểm, tư vấn tài chính, công nghệ và Đại học Kinh tế Quốc dân, ABBank mở rộng liên kết nguồn lực, phát triển hệ sinh thái dịch vụ tài chính đa dạng, đồng thời đầu tư đào tạo, nghiên cứu và tạo cơ hội nghề nghiệp cho nguồn nhân lực trẻ.
Doanh nghiệp muốn vay vốn phải minh bạch, không có chuyện hai bảng cân đối kế toán

Doanh nghiệp muốn vay vốn phải minh bạch, không có chuyện hai bảng cân đối kế toán

(TBTCO) - Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cho biết doanh nghiệp phải minh bạch tài chính, chứng minh khả năng trả nợ để ngân hàng có cơ sở cấp tín dụng. Không thể có tình trạng doanh nghiệp dùng một bảng cân đối kế toán để nộp thuế, một bảng để vay ngân hàng.
Eximbank công bố kết quả kinh doanh Quý III: Tiếp tục định hướng phát triển thận trọng và bền vững

Eximbank công bố kết quả kinh doanh Quý III: Tiếp tục định hướng phát triển thận trọng và bền vững

(TBTCO) - Trong 9 tháng đầu năm 2026, Eximbank ghi nhận tổng thu nhập hoạt động thuần đạt 4.692 tỷ đồng. Ngân hàng tiếp tục tăng cường kỷ luật tài chính, tối ưu hóa vận hành với chi phí hoạt động ở mức 2.831 tỷ đồng, giảm 1,9% so với cùng kỳ, đồng thời duy trì nguồn lực đầu tư cho các sáng kiến chiến lược.
HDBank đạt 18.379 tỷ đồng lợi nhuận 9 tháng, tổng tài sản vượt 1,14 triệu tỷ đồng

HDBank đạt 18.379 tỷ đồng lợi nhuận 9 tháng, tổng tài sản vượt 1,14 triệu tỷ đồng

(TBTCO) - Lợi nhuận tăng 24,2%, hệ sinh thái phục vụ hơn 34 triệu khách hàng; HDBank tiếp tục mở rộng nguồn vốn quốc tế, thúc đẩy tài chính số và đồng hành cùng các động lực tăng trưởng của nền kinh tế.
Tỷ giá USD hôm nay 31/10: USD phân hóa giữa tuần 4 trong 5 ngân hàng trung ương lớn giữ nguyên lãi suất

Tỷ giá USD hôm nay 31/10: USD phân hóa giữa tuần 4 trong 5 ngân hàng trung ương lớn giữ nguyên lãi suất

(TBTCO) - Sáng 31/10, tỷ giá trung tâm tăng 10 đồng so với cuối tuần trước, lên 25.637 đồng, trong khi USD tại các ngân hàng đồng loạt giảm. Chỉ số DXY biến động hẹp trong tuần, song giữ đà tăng lên 101,96 điểm, giữa bối cảnh 5 ngân hàng trung ương lớn công bố quyết định lãi suất, trong đó Canada tăng lãi suất, 4 ngân hàng còn lại giữ nguyên.
Lãi 9 tháng hơn 5.400 tỷ đồng nhờ đà tăng lãi thuần, MSB rục rịch chào bán cổ phiếu

Lãi 9 tháng hơn 5.400 tỷ đồng nhờ đà tăng lãi thuần, MSB rục rịch chào bán cổ phiếu

(TBTCO) - Lũy kế 9 tháng 2026, MSB lãi trước thuế đạt 5.439,8 tỷ đồng, tăng 14,3%, nhờ thu nhập lãi thuần tăng 21,7%, chi phí dự phòng giảm. Tổng tài sản ngân hàng tiến sát 440.000 tỷ đồng, để tiếp tục mở rộng quy mô hoạt động, MSB đang triển khai kế hoạch chào bán cổ phiếu và lên kế hoạch mở rộng hệ sinh thái tài chính.
Giá vàng hôm nay ngày 31/10: Vàng thế giới và trong nước đồng loạt giảm mạnh

Giá vàng hôm nay ngày 31/10: Vàng thế giới và trong nước đồng loạt giảm mạnh

(TBTCO) - Giá vàng thế giới giảm khoảng 145 USD/ounce, trong khi vàng miếng và vàng nhẫn trong nước cùng mất từ 900.000 đến 1,5 triệu đồng/lượng.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 133,600 137,600
Hà Nội - PNJ 133,600 137,600
Đà Nẵng - PNJ 133,600 137,600
Miền Tây - PNJ 133,600 137,600
Tây Nguyên - PNJ 133,600 137,600
Đông Nam Bộ - PNJ 133,600 137,600
AJC Giá mua Giá bán
Miếng SJC Hà Nội 13,600 13,900
Miếng SJC Nghệ An 13,600 13,900
Miếng SJC Thái Bình 13,600 13,900
N.Tròn, 3A, Đ.Vàng H.Nội 13,400 13,800
N.Tròn, 3A, Đ.Vàng N.An 13,400 13,800
N.Tròn, 3A, Đ.Vàng T.Bình 13,400 13,800
Trang sức 99.9 13,080 13,680
Trang sức 99.99 13,090 13,690
Vàng 99.9 12,550
Vàng 99.99 12,700
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 136 139
Hồ Chí Minh - Vàng SJC 5 chỉ 136 13,902
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 136 13,903
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,318 1,358
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,318 1,359
Hồ Chí Minh - Nữ trang 99,99% 1,298 1,348
Hồ Chí Minh - Nữ trang 99% 126,465 133,465
Hồ Chí Minh - Nữ trang 75% 9,146 10,126
Hồ Chí Minh - Nữ trang 68% 82,023 91,823
Hồ Chí Minh - Nữ trang 61% 72,586 82,386
Hồ Chí Minh - Nữ trang 58,3% 68,946 78,746
Hồ Chí Minh - Nữ trang 41,7% 46,567 56,367
Miền Bắc - Vàng SJC 1L, 10L, 1KG 136 139
Hạ Long - Vàng SJC 1L, 10L, 1KG 136 139
Hải Phòng - Vàng SJC 1L, 10L, 1KG 136 139
Miền Trung - Vàng SJC 1L, 10L, 1KG 136 139
Huế - Vàng SJC 1L, 10L, 1KG 136 139
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 136 139
Nha Trang - Vàng SJC 1L, 10L, 1KG 136 139
Biên Hòa - Vàng SJC 1L, 10L, 1KG 136 139
Miền Tây - Vàng SJC 1L, 10L, 1KG 136 139
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 136 139
Cà Mau - Vàng SJC 1L, 10L, 1KG 136 139
Cập nhật: 02/11/2026 06:30
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17606 17879 18468
CAD 17934 18209 18825
CHF 30632 31008 31646
CNY 0 3835 3931
EUR 28164 28379 29467
GBP 33752 34141 35078
HKD 0 3158 3361
JPY 157 160 167
KRW 0 18 20
NZD 0 14212 14810
SGD 19642 19923 20507
THB 680 743 796
USD (1,2) 25541 0 0
USD (5,10,20) 25579 0 0
USD (50,100) 25606 25620 25990
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,600 25,600 25,980
USD(1-2-5) 24,576 - -
USD(10-20) 24,576 - -
EUR 28,265 28,288 29,635
JPY 159.23 159.52 169.21
GBP 33,914 34,006 35,181
AUD 17,787 17,851 18,530
CAD 18,105 18,163 18,837
CHF 30,955 31,051 31,974
SGD 19,762 19,823 20,602
CNY - 3,798 3,944
HKD 3,220 3,230 3,366
KRW 17.82 18.58 20.22
THB 729.58 738.59 790.91
NZD 14,209 14,341 14,769
SEK - 2,578 2,670
DKK - 3,792 3,927
NOK - 2,744 2,843
LAK - 0.87 1.21
MYR 5,942.82 - 6,708.6
TWD 713.71 - 864.77
SAR - 6,753.85 7,115.12
KWD - 81,408 86,635
AED - 6,767 7,292
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,580 25,610 25,990
EUR 28,275 28,417 29,646
GBP 33,899 34,069 35,104
HKD 3,215 3,234 3,352
CHF 30,825 30,980 31,925
JPY 159.11 160.72 168.70
AUD 17,784 17,909 18,507
SGD 19,739 19,918 20,516
THB 734 749 786
CAD 18,077 18,204 18,802
NZD 14,304 14,859
KRW 18.62 20.60
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25600 25600 26000
AUD 17782 17882 18812
CAD 18132 18232 19245
CHF 31001 31031 32620
CNY 3817.4 3842.4 3977.6
CZK 0 1130 0
DKK 0 3845 0
EUR 28447 28477 30200
GBP 34145 34195 35953
HKD 0 3300 0
JPY 160.49 160.99 171.52
KHR 0 6.097 0
KRW 0 19 0
LAK 0 1.0945 0
MYR 0 6450 0
NOK 0 2778 0
NZD 0 14351 0
PHP 0 373 0
SEK 0 2605 0
SGD 19820 19950 20671
THB 0 710.3 0
TWD 0 785 0
SJC 9999 13840000 13840000 14140000
SBJ 12500000 12500000 14140000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,490 25,640 26,000
USD20 25,460 25,640 26,000
USD1 25,440 25,640 26,000
AUD 17,711 17,861 19,054
EUR 28,208 28,308 30,008
CAD 18,055 18,155 19,490
SGD 19,877 20,027 20,900
JPY 160.92 162.42 168.22
GBP 33,976 34,126 35,455
XAU 13,838,000 0 14,142,000
CNY 0 3,794 0
THB 0 746 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 02/11/2026 06:30
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30