PV: Thưa ông, với diễn biến xung đột Trung Đông hiện nay, giá vàng thế giới có thể biến động theo những kịch bản nào, mức độ nhạy cảm của vàng với rủi ro địa chính trị có mạnh như giai đoạn đầu, hay đã giảm bớt?
 |
| TS. Lê Bá Chí Nhân |
TS. Lê Bá Chi Nhân: Vàng luôn là tài sản phản ứng rất nhanh với các cú sốc địa chính trị, đặc biệt là khu vực Trung Đông, nơi gắn trực tiếp với năng lượng và kỳ vọng lạm phát toàn cầu. Tuy nhiên, mức độ phản ứng phụ thuộc vào hai yếu tố, đó là độ bất ngờ của sự kiện và khả năng lan rộng thành rủi ro hệ thống.
Nếu xung đột hạ nhiệt sớm, thì giá vàng có thể điều chỉnh giảm hoặc chuyển sang giai đoạn tích lũy. Trong giai đoạn đầu căng thẳng, vàng thường tăng mạnh, vì dòng tiền tìm nơi trú ẩn an toàn, nhưng khi rủi ro được kiểm soát, nhà đầu tư sẽ dần quay lại các tài sản có khả năng sinh lời cao hơn như cổ phiếu hoặc trái phiếu. Vai trò “vịnh tránh bão” của vàng khi đó suy yếu.
Ở chiều ngược lại, nếu xung đột kéo dài, đặc biệt là ảnh hưởng thực sự đến nguồn cung dầu mỏ, áp lực lạm phát sẽ quay trở lại. Khi đó, vàng hưởng lợi “kép”, vừa là tài sản trú ẩn, vừa là công cụ phòng ngừa lạm phát. Tuy nhiên, mức độ “bùng nổ” có thể không còn dữ dội như những ngày đầu, bởi thị trường đã phần nào định giá rủi ro.
Ngoài yếu tố địa chính trị, cần nhìn nhận vai trò của chính sách tiền tệ. Nếu Cục Dự trữ Liên bang Mỹ (Fed) vẫn duy trì mặt bằng lãi suất thực cao hoặc trì hoãn nới lỏng, chi phí cơ hội nắm giữ vàng sẽ lớn hơn. Khi đó, dư địa tăng của vàng bị hạn chế.
Trạng thái hiện nay của thị trường vàng là “nhạy nhưng không hoảng loạn”. Nhà đầu tư đã có kinh nghiệm từ cú sốc chiến tranh Nga - Ukraine, nên sẽ phản ứng một cách có tính toán hơn là cảm tính.
PV: Thông thường, khi căng thẳng địa chính trị leo thang, vàng thường được xem là tài sản trú ẩn an toàn. Tuy nhiên, trong phiên giao dịch vừa qua, giá vàng thế giới có thời điểm giảm mạnh gần 400 USD/ounce và rơi khỏi mốc 5.000 USD/ounce. Theo ông, đâu là những nguyên nhân chính dẫn đến diễn biến trái ngược này?
TS. Lê Bá Chí Nhân: Thị trường tài chính luôn vận động theo kỳ vọng. Thứ nhất, rủi ro thường được định giá trước. Khi kỳ vọng bất ổn đã đẩy giá vàng lên cao, đến lúc sự kiện chính thức diễn ra, nhiều quỹ đầu cơ sẽ chốt lời theo chiến lược “mua tin đồn, bán sự thật”.
Thứ hai, áp lực giải chấp và tái cơ cấu danh mục. Nếu thị trường cổ phiếu hoặc tiền tệ biến động mạnh, nhà đầu tư có thể buộc phải bán vàng để cân đối tài sản hoặc đáp ứng yêu cầu ký quỹ.
Thứ ba, biến động của USD và lợi suất trái phiếu Mỹ. Khi lợi suất tăng và USD mạnh lên, vàng chịu áp lực vì không sinh lãi.
Ngoài ra, yếu tố kỹ thuật và giao dịch thuật toán có thể khiến giá rơi nhanh khi các ngưỡng hỗ trợ bị xuyên thủng. Do đó, việc giảm sâu trong một phiên không phủ nhận vai trò dài hạn của vàng, mà chỉ phản ánh quá trình tái định giá rủi ro.
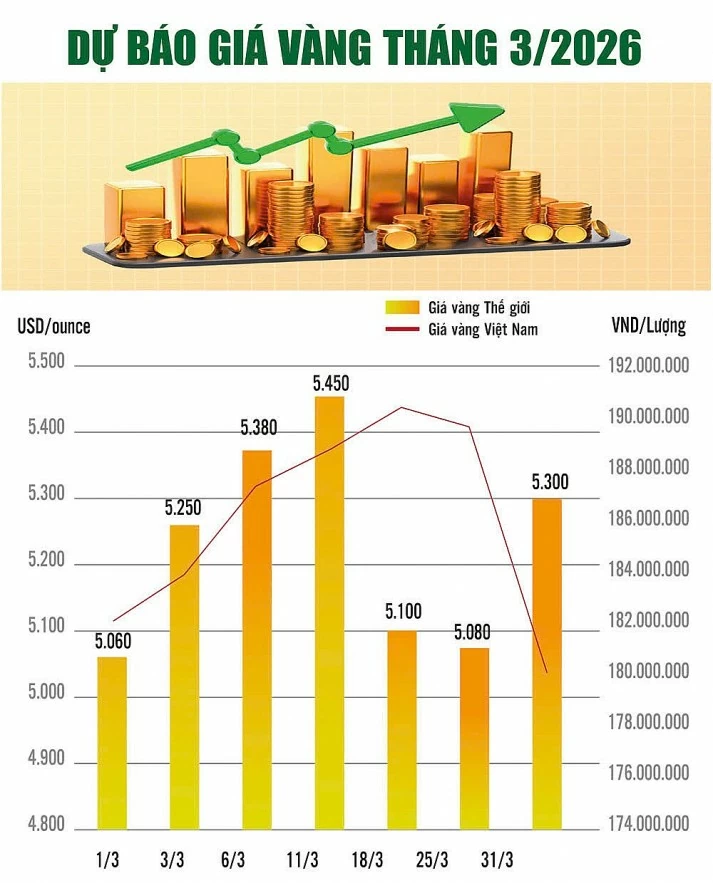 |
| Nguồn: World Gold Council Đồ họa: Phương Anh |
PV: Trong trường hợp giá vàng biến động mạnh, tăng nóng rồi giảm sốc, khiến chênh lệch giá vàng trong nước và thế giới giãn rộng, thị trường Việt Nam sẽ chịu tác động thế nào, thưa ông?
TS. Lê Bá Chí Nhân: Tại Việt Nam, yếu tố tâm lý đóng vai trò rất lớn. Khi giá tăng nóng, tâm lý fomo (sợ bỏ lỡ cơ hội) có thể quay lại. Một bộ phận nhà đầu tư cá nhân mua theo đám đông, ít quan tâm đến mức chênh lệch giá, điều này dễ đẩy cầu đầu cơ tăng đột biến.
Ngược lại, khi giá giảm sốc, tâm lý hoảng loạn cũng có thể xuất hiện, đặc biệt với những nhà đầu tư lướt sóng ngắn hạn, rủi ro rất cao.
Trong bối cảnh đó, vai trò điều hành của Ngân hàng Nhà nước là then chốt, nhất là khi chênh lệch giá bị kéo giãn. Điều quan trọng là giữ ổn định kỳ vọng và minh bạch thông tin, tránh để biến động quốc tế chuyển hóa thành rủi ro tâm lý trong nước.
PV: Trong bối cảnh xung đột Trung Đông có nguy cơ kéo dài, làm gia tăng biến động giá vàng và rủi ro lạm phát toàn cầu, tại nhiều chỉ thị và phiên họp, Thủ tướng Chính phủ nhấn mạnh, việc xây dựng và vận hành sàn giao dịch vàng quốc gia không thể chậm trễ hơn nữa. Theo ông, trong bối cảnh hiện nay, việc sớm hình thành sàn vàng quốc gia có ý nghĩa và mức độ cấp bách ra sao đối với việc ổn định thị trường vàng trong nước?
| Mở cửa có kiểm soát, thị trường vàng dần thoát thế “độc đạo” nguồn cung Theo TS. Lê Bá Chí Nhân, việc một số đơn vị có thể được cấp phép sản xuất vàng miếng sẽ là bước chuyển tiếp trong lộ trình tái cấu trúc thị trường vàng, song hành với kế hoạch xây dựng sàn giao dịch vàng quốc gia. Nếu được thiết kế hợp lý, thị trường vàng Việt Nam sẽ dần chuyển từ trạng thái “độc đạo” nguồn cung sang mô hình cạnh tranh có kiểm soát, minh bạch hơn. |
TS. Lê Bá Chí Nhân: Áp lực cải cách thị trường vàng hiện nay là có thật. Trong bối cảnh địa chính trị phức tạp, giá vàng thế giới biến động mạnh và chu kỳ lãi suất toàn cầu chưa thực sự ổn định, thị trường vàng trong nước chịu tác động tâm lý rất nhanh. Nếu không có một cơ chế giao dịch minh bạch, tập trung và có khả năng phản ứng linh hoạt, rủi ro chênh lệch giá và đầu cơ sẽ lặp lại.
Một sàn giao dịch vàng quốc gia, nếu thiết kế đúng chuẩn mực, có thể giúp hình thành cơ chế định giá minh bạch hơn, tăng tính liên thông và giảm méo mó thị trường. Tuy nhiên, cấp bách không đồng nghĩa với làm vội. Chúng ta phải tính toán kỹ mô hình giao dịch, cơ chế thanh toán - bù trừ, kiểm soát đòn bẩy, nếu không, rủi ro tài chính có thể còn lớn hơn hiện tại.
PV: Bên cạnh việc thúc đẩy xây dựng và vận hành sàn giao dịch vàng quốc gia, cuối năm 2025, Ngân hàng Nhà nước đã tiếp nhận hồ sơ của 9 ngân hàng và doanh nghiệp xin cấp phép sản xuất vàng miếng. Theo ông, động thái này phát đi tín hiệu gì đối với định hướng quản lý thị trường vàng và có thể tác động ra sao tới cung - cầu trong nước?
TS. Lê Bá Chí Nhân: Cuối năm 2025, Ngân hàng Nhà nước đã tiếp nhận hồ sơ của 9 ngân hàng và doanh nghiệp xin cấp phép sản xuất vàng miếng. Đây là tín hiệu chủ động của cơ quan điều hành. Nếu được cấp phép và triển khai linh hoạt, nguồn cung vàng miếng hợp pháp tăng lên sẽ góp phần ổn định giá, giảm hiện tượng khan hiếm cục bộ. Tuy nhiên, hiệu quả còn phụ thuộc vào cơ chế phân bổ hạn ngạch, thời điểm nhập khẩu và cách thức điều tiết cung - cầu. Nếu triển khai không đồng bộ, thị trường vẫn có thể xuất hiện sóng đầu cơ ngắn hạn.
Các đơn vị xin nhập khẩu, cấp phép sản xuất vàng miếng chắc chắn phải đáp ứng các tiêu chí chặt chẽ. Trong đó có vốn điều lệ tối thiểu và năng lực tài chính mạnh, nhằm bảo đảm khả năng thanh toán và hạn chế rủi ro hệ thống. Các đơn vị cũng cần có kinh nghiệm hoạt động trong lĩnh vực kinh doanh vàng và hệ thống quản trị rủi ro rõ ràng; tuân thủ quy định về phòng chống rửa tiền, minh bạch dòng tiền và quản lý ngoại hối.
Trường hợp liên quan đến gia công, sản xuất hoặc chuẩn hóa vàng miếng, các đơn vị phải có dây chuyền kỹ thuật đạt chuẩn, kiểm định chất lượng và truy xuất nguồn gốc rõ ràng.
Ở đây, cần phân biệt nhập khẩu vàng nguyên liệu khác với sản xuất vàng miếng. Nếu chính sách cho phép nhiều đơn vị tham gia sâu hơn vào khâu sản xuất, thì tiêu chuẩn kỹ thuật và công tác giám sát sẽ càng phải chặt chẽ, để bảo đảm chất lượng và niềm tin thị trường.
PV: Xin cảm ơn ông!