Doanh nghiệp bảo hiểm lỗ lớn sau bão lũ không chỉ toàn gam màu “xám”

Ánh Tuyết
(TBTCO) - Lợi nhuận của nhiều doanh nghiệp bảo hiểm phi nhân thọ niêm yết sụt giảm tới 50% quý cuối năm 2025, khi bão lũ liên tiếp đẩy tỷ lệ bồi thường tăng vọt. Trao đổi với phóng viên, ông Trần Nguyên Đán - Viện trưởng Học viện Đào tạo Bảo hiểm và Quản trị rủi ro tài chính (IFRM) cho rằng, việc thua lỗ trong một năm xảy ra biến cố lớn là điều bình thường với ngành Bảo hiểm, thậm chí doanh nghiệp chấp nhận lỗ trong năm thiên tai nghiêm trọng chưa hẳn là tín hiệu tiêu cực.
aa

PV: Ngoại trừ Bảo hiểm Bảo Việt do chưa bóc tách được đóng góp lợi nhuận giữa mảng nhân thọ và phi nhân thọ, tính chung các doanh nghiệp bảo hiểm phi nhân thọ niêm yết ghi nhận lợi nhuận quý IV/2025 giảm tới 50% so với cùng kỳ. Theo ông, các đợt bão lũ liên tiếp đã tác động như thế nào tới kết quả kinh doanh của các doanh nghiệp?
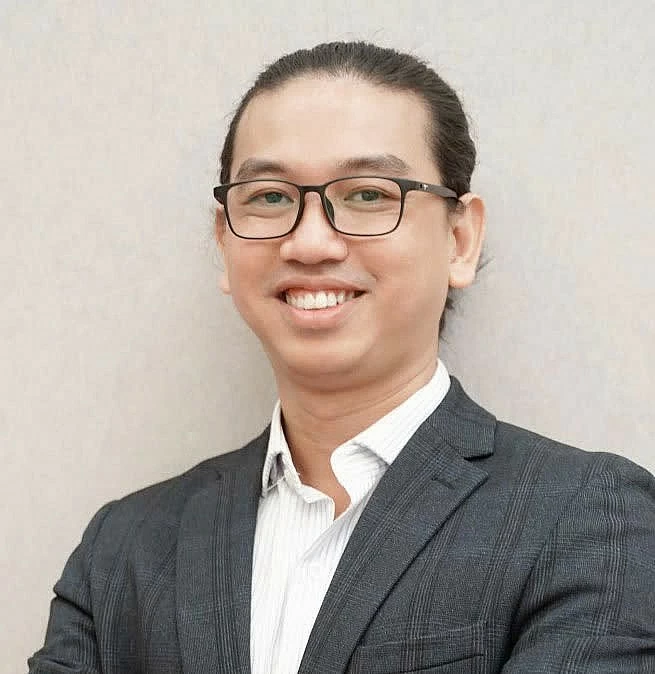
Doanh nghiệp bảo hiểm lỗ lớn sau bão lũ không chỉ toàn gam màu “xám”
Ông Trần Nguyên Đán

Ông Trần Nguyên Đán: Doanh nghiệp bảo hiểm nhân thọ có lợi nhuận chủ yếu từ hoạt động đầu tư tài chính, nên thường phải mất thời gian dài mới tạo ra lợi nhuận đáng kể. Trong khi đó, doanh nghiệp kinh doanh trong lĩnh vực bảo hiểm phi nhân thọ mang tính chất “mì ăn liền”, năm nào hạch toán kết quả năm đó, do phần lớn sản phẩm chỉ có thời hạn ngắn, thường là một năm, nên doanh thu và chi phí phát sinh sẽ được ghi nhận ngay trong năm đó. Chỉ một số ít nghiệp vụ, như bảo hiểm cho các dự án lớn, mới kéo dài nhiều năm.

Vì vậy, lợi nhuận của doanh nghiệp phi nhân thọ bám sát tình hình chi trả bồi thường, nếu chi trả tăng mạnh thì lợi nhuận sẽ giảm tương ứng. Trong khi đó, hoạt động đầu tư của khối này không quá đa dạng và không đóng vai trò quyết định đến kết quả kinh doanh như doanh nghiệp bảo hiểm nhân thọ.

Khi một doanh nghiệp phi nhân thọ báo lỗ, xem xét trước tiên là năm đó có xảy ra nhiều sự kiện gây tổn thất lớn hay không, đặc biệt là bão lũ. Tại Việt Nam, bão lũ thường gây thiệt hại nặng nhất với ô tô, nhà ở, nhà xưởng và các công trình sản xuất…, tức nhóm nghiệp vụ bảo hiểm tài sản.

Vì vậy, những doanh nghiệp có tỷ trọng doanh thu cao ở mảng bảo hiểm tài sản thường sẽ chịu tác động mạnh hơn về bồi thường và lợi nhuận trong các năm thiên tai. Tuy nhiên, trong ngành bảo hiểm vẫn có quan niệm “chín năm bù một năm” theo chu kỳ dài, cùng với quỹ dự phòng dao động lớn để hấp thụ các cú sốc.

PV: Dù danh mục đầu tư nhóm doanh nghiệp phi nhân thọ kém đa dạng và quy mô nhỏ hơn so với khối nhân thọ, nhưng trong quý IV/2025, khi lãi gộp từ hoạt động kinh doanh bảo hiểm cốt lõi suy giảm mạnh, thu nhập tài chính lại tăng khoảng 30% (trừ Bảo Việt). Theo ông, vai trò của hoạt động đầu tư tài chính trong việc hỗ trợ lợi nhuận doanh nghiệp thể hiện ra sao giai đoạn khó khăn?

Ông Trần Nguyên Đán: Với doanh nghiệp phi nhân thọ, rủi ro có thể biến động rất lớn, đặc biệt trong những năm xảy ra bão lũ hay tổn thất diện rộng. Chính vì vậy, tài sản đầu tư của doanh nghiệp phi nhân thọ buộc phải có tính thanh khoản cao, để sẵn sàng đáp ứng các nhu cầu chi trả bồi thường đột xuất.

Do yêu cầu đó, các doanh nghiệp phi nhân thọ thường không đầu tư mạnh vào trái phiếu doanh nghiệp, đặc biệt là trái phiếu bất động sản, dù lợi suất có thể cao, song khi phát sinh nhu cầu chi trả khẩn cấp, việc chuyển đổi thành tiền có thể gặp khó.

Thay vào đó, họ phụ thuộc vào các tài sản có tính thanh khoản cao như: chứng chỉ tiền gửi, tiền gửi ngân hàng và trái phiếu Chính phủ, vì có thể chuyển đổi nhanh nhất. Tuy nhiên, tính thanh khoản cao đồng nghĩa với lợi suất không cao, phản ánh sự đánh đổi giữa lợi nhuận và thanh khoản.

Các doanh nghiệp phi nhân thọ vận hành song song hai trụ cột: hoạt động bảo hiểm cốt lõi và hoạt động đầu tư tài chính. Chính hoạt động đầu tư tài chính đóng vai trò san sẻ khó khăn trong những năm bồi thường tăng mạnh, góp phần cân bằng lại kết quả kinh doanh. Lợi nhuận từ đầu tư tài chính sẽ giúp giảm bớt tác động tiêu cực khi bồi thường gốc gia tăng.
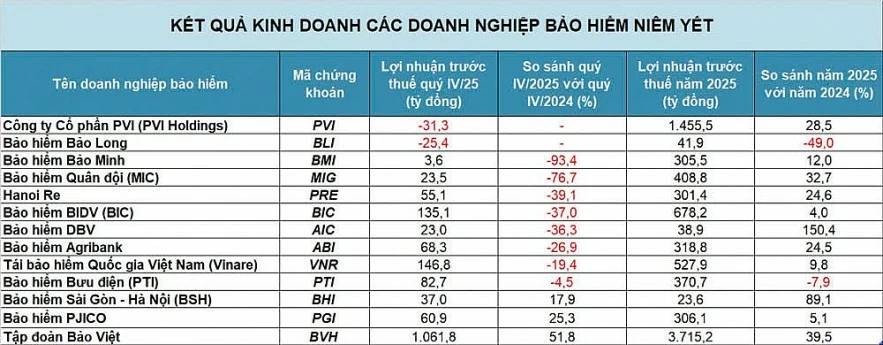
Doanh nghiệp bảo hiểm lỗ lớn sau bão lũ không chỉ toàn gam màu “xám”
Nguồn: Tổng hợp từ báo cáo tài chính của các doanh nghiệp. Đồ họa: Ánh Tuyết

PV: Mức chi bồi thường cao thể hiện vai trò đồng hành và chia sẻ rủi ro với khách hàng, nhưng cũng làm gia tăng chi phí và bào mòn lợi nhuận. Doanh nghiệp phi nhân thọ nên cân đối giữa hiệu quả kinh doanh và trách nhiệm nhân văn thế nào, thưa ông?

Ông Trần Nguyên Đán: Thực tế cho thấy, luôn tồn tại mâu thuẫn lợi ích đặc thù của ngành bảo hiểm phi nhân thọ giữa khách hàng và cổ đông. Khi doanh nghiệp bồi thường nhiều, bồi thường tốt, khách hàng được lợi; song cổ đông khó tránh khỏi thiệt thòi phần nào.

Trong những năm xảy ra rủi ro lớn như bão lũ, nếu một công ty bảo hiểm có doanh số lớn, mà vẫn báo lãi cao thì trong mắt người dân không hẳn là hình ảnh tích cực.

Vì vậy, khi bị lỗ, năm sau doanh nghiệp thường tính toán lại để cắt giảm chi phí, điều chỉnh chi phí vận hành hoặc một phần chi phí khai thác. Thực tế, doanh nghiệp thường tốn rất nhiều chi phí để tuyển dụng khách hàng mới, nhưng khi khách hàng đã được chi trả bồi thường đầy đủ, mức độ trung thành sẽ cao hơn. Cách chăm sóc hiệu quả nhất chính là bồi thường tốt. Khi chi trả minh bạch và kịp thời, khách hàng sẽ tự động tái tục, không cần tốn quá nhiều chi phí quảng bá hay ưu đãi bên ngoài.

PV: Sau cú sốc bồi thường tăng cao, ông dự báo về phí bảo hiểm và phí tái bảo hiểm năm 2026 và các năm tới sẽ chịu tác động như thế nào, nhất là khi rủi ro bão lũ, thiên tai được dự báo gia tăng?

Ông Trần Nguyên Đán: Biến đổi khí hậu tác động trực tiếp đến quỹ chi bồi thường. Những năm gần đây, chi bồi thường tăng mạnh và chắc chắn sẽ thiết lập mặt bằng phí bảo hiểm mới.

Tuy nhiên, phí bảo hiểm gốc không tăng đột biến, vì khi định phí phi nhân thọ không lấy chi bồi thường của năm hiện tại làm cơ sở cho năm sau, mà áp dụng phương pháp tính trung bình trượt, thường dựa trên dữ liệu bình quân khoảng 10 năm.

Khi một năm có tổn thất lớn như năm 2025 được đưa vào chuỗi tính toán, mức bình quân sẽ tăng lên, nhưng được phân bổ dần theo thời gian, nhờ đó, phí năm 2026 chỉ tăng nhẹ chứ không đột biến. Như vậy, ngành phi nhân thọ có cơ chế dàn trải tổn thất theo thời gian, cùng với quỹ dự phòng dao động lớn được trích lập nhiều năm, có thể sử dụng khi xảy ra biến cố lớn.

Nhiều khả năng năm 2026, tình hình bão lũ vẫn diễn biến phức tạp do tác động của biến đổi khí hậu. Theo các báo cáo của Swiss Re, thế giới được phân chia theo bản đồ rủi ro thiên tai; khu vực nào rủi ro cao thì phải trả phí tái bảo hiểm cao hơn.

Khi phí tái bảo hiểm tăng, doanh nghiệp bảo hiểm sẽ bị ảnh hưởng lợi nhuận, vì phải nhượng lại nhiều phí hơn cho nhà tái bảo hiểm, khiến phần doanh thu giữ lại bị thu hẹp. Tuy nhiên, tái bảo hiểm vẫn rất cần thiết vì giúp chia sẻ rủi ro và giảm bớt số tiền bồi thường mà doanh nghiệp phải tự gánh khi xảy ra tổn thất lớn.

Vì vậy, nếu phí bảo hiểm gốc không được điều chỉnh tăng tương ứng để bù đắp chi phí tái bảo hiểm cao hơn, lợi nhuận của ngành bảo hiểm có thể tiếp tục chịu áp lực và suy giảm.

Trong trường hợp các nhà tái bảo hiểm lớn cùng nâng phí đồng bộ, các doanh nghiệp trong nước buộc phải điều chỉnh mặt bằng phí tương ứng, qua đó, hạn chế cạnh tranh về giá. Khách hàng cũng khó phản ứng khi rủi ro thực tế gia tăng.

Nhìn chung, biến động ngắn hạn sẽ được “làm mềm” nhờ cơ chế trung bình trượt 10 năm, nhưng nếu bão lũ tiếp tục gia tăng trong giai đoạn 2026 - 2027, chuỗi số liệu bình quân sẽ dần cao lên và hình thành một mặt bằng giá mới. Mặt bằng này sẽ tăng dần theo thời gian, chứ không tăng đột biến trong một năm.

PV: Xin cảm ơn ông!
Ánh Tuyết

Đọc thêm

Shinhan Life Việt Nam hoàn thành chương trình hướng nghiệp S-Career 2026 cho học sinh trung học phổ thông

Shinhan Life Việt Nam hoàn thành chương trình hướng nghiệp S-Career 2026 cho học sinh trung học phổ thông

(TBTCO) - Shinhan Life Việt Nam phối hợp cùng Công ty Giáo dục Hướng nghiệp SIF Career (“SIF Career”) vừa chính thức hoàn thành chương trình S-Career mùa thứ 3 bằng việc tổ chức buổi hướng nghiệp tại Trường THPT Tân An (tỉnh Tây Ninh). Năm 2026, chương trình được tổ chức tại 4 điểm trường ở các tỉnh Cà Mau, Đồng Tháp và Tây Ninh đã hỗ trợ trực tiếp cho khoảng 1.600 học sinh trung học phổ thông cùng hơn 110 giáo viên, tiếp tục hiện thực hóa cam kết phát triển bền vững và sứ mệnh “Doanh nghiệp vì Cộng đồng” của Shinhan Life tại Việt Nam.
Cảnh báo lừa đảo bằng chiêu cập nhật thông tin, hoàn trả tiền bảo hiểm y tế

Cảnh báo lừa đảo bằng chiêu cập nhật thông tin, hoàn trả tiền bảo hiểm y tế

Các đối tượng lừa đảo trên không gian mạng mạo danh cán bộ bảo hiểm xã hội, công an hoặc chính quyền địa phương, lợi dụng nhu cầu giải quyết chế độ bảo hiểm xã hội, bảo hiểm y tế của người dân để đánh cắp thông tin cá nhân, chiếm đoạt tài sản.
Hai cổ đông lớn dự kiến chi hơn 260 tỷ đồng mua thêm cổ phần tại doanh nghiệp tái bảo hiểm AlphaRe

Hai cổ đông lớn dự kiến chi hơn 260 tỷ đồng mua thêm cổ phần tại doanh nghiệp tái bảo hiểm AlphaRe

(TBTCO) - Công ty Tài chính Tổng hợp Cổ phần Điện lực (EVF) vừa phê duyệt kế hoạch đầu tư thêm tối đa 112,14 tỷ đồng vào AlphaRe, nâng tổng giá trị đầu tư lên 164,64 tỷ đồng. Hiện AlphaRe đang gửi gần 219 tỷ đồng tại EVF, chiếm khoảng 95% tổng đầu tư ngắn hạn. Trước đó, Chứng khoán Nhất Việt (VFS) cũng lên kế hoạch rót gần 152 tỷ đồng vào AlphaRe.
Chủ tịch HDbank nhận Cúp Thánh Gióng 2026, ghi dấu trong top 10 doanh nhân Việt Nam tiêu biểu

Chủ tịch HDbank nhận Cúp Thánh Gióng 2026, ghi dấu trong top 10 doanh nhân Việt Nam tiêu biểu

(TBTCO) - Từ gần bốn thập kỷ kinh nghiệm trên nhiều thị trường tài chính quốc tế đến vai trò Chủ tịch Hội đồng Quản trị HDBank, ông Kim Byoungho ghi dấu ấn ở khả năng kết nối các chuẩn mực quản trị toàn cầu với thực tiễn Việt Nam, trong một giai đoạn HDBank tăng tốc về quy mô, hiệu quả và hội nhập.
VCBF-CFO: Giải pháp quản lý dòng tiền nhàn rỗi cho doanh nghiệp và nhà đầu tư cá nhân

VCBF-CFO: Giải pháp quản lý dòng tiền nhàn rỗi cho doanh nghiệp và nhà đầu tư cá nhân

(TBTCO) - Công ty TNHH Quản lý Quỹ Đầu tư Chứng khoán Vietcombank (VCBF) đã kết thúc đợt chào bán lần đầu (IPO) của Quỹ Đầu tư Tối ưu Dòng tiền VCBF (VCBF-CFO), dự kiến bắt đầu giao dịch từ tháng 10/2026. Quỹ được thiết kế cho những khoản tiền nhàn rỗi ngắn hạn của doanh nghiệp và nhà đầu tư cá nhân: có thể đặt lệnh bán/giao dịch hằng ngày; thời gian tiền về theo quy định của quỹ; đầu tư vào tài sản rủi ro thấp và được quản lý chuyên nghiệp.
Mở dòng vốn đa tầng, kết nối hệ sinh thái đổi mới sáng tạo

Mở dòng vốn đa tầng, kết nối hệ sinh thái đổi mới sáng tạo

(TBTCO) - Doanh nghiệp đổi mới sáng tạo gặp nhiều rào cản tiếp cận vốn do sự lệch pha giữa đặc thù hoạt động và phương thức cấp tín dụng truyền thống. Nhiều ý kiến đề xuất phát triển cấu trúc vốn đa tầng, phù hợp với vòng đời phát triển của doanh nghiệp; đồng thời, kết nối dữ liệu và mở rộng vai trò ngân hàng nhằm khơi thông nguồn lực.
Thị trường carbon: Từ giá trị giảm phát thải đến dòng vốn xanh

Thị trường carbon: Từ giá trị giảm phát thải đến dòng vốn xanh

(TBTCO) - Thị trường carbon đang mở ra một cách tiếp cận mới đối với bài toán vốn cho chuyển đổi xanh: biến kết quả giảm phát thải thành một giá trị có thể được ghi nhận, giao dịch và từng bước đi vào quyết định đầu tư. Nhưng để điều đó xảy ra, Việt Nam cần cả hệ thống dữ liệu, tiêu chuẩn, định giá, tín dụng và thị trường vốn đủ tin cậy để biến giá trị carbon thành tín hiệu tài chính.
Tỷ giá USD hôm nay (12/10): DXY giữ trên 102 điểm, thị trường chờ tín hiệu lãi suất Fed từ dữ liệu lạm phát Mỹ

Tỷ giá USD hôm nay (12/10): DXY giữ trên 102 điểm, thị trường chờ tín hiệu lãi suất Fed từ dữ liệu lạm phát Mỹ

(TBTCO) - Sáng 12/10, tỷ giá trung tâm giảm 8 đồng xuống 25.621 đồng. Chỉ số DXY giảm nhẹ 0,1% xuống 102,1 điểm nhưng vẫn duy trì trên ngưỡng 102 điểm, gây sức ép lên nhiều đồng tiền chủ chốt. Thị trường ngoại hối hướng sự chú ý đến dữ liệu lạm phát Mỹ tuần này để đánh giá triển vọng chính sách lãi suất của Fed.
Xem thêm
PNJ Giá mua Giá bán
TPHCM - PNJ 140,000 ▼800K 143,000 ▼800K
Hà Nội - PNJ 140,000 ▼800K 143,000 ▼800K
Đà Nẵng - PNJ 140,000 ▼800K 143,000 ▼800K
Miền Tây - PNJ 140,000 ▼800K 143,000 ▼800K
Tây Nguyên - PNJ 140,000 ▼800K 143,000 ▼800K
Đông Nam Bộ - PNJ 140,000 ▼800K 143,000 ▼800K
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,050 ▼80K 14,350 ▼80K
Miếng SJC Nghệ An 14,050 ▼80K 14,350 ▼80K
Miếng SJC Thái Bình 14,050 ▼80K 14,350 ▼80K
N.Tròn, 3A, Đ.Vàng H.Nội 13,950 ▲10K 14,350 ▲10K
N.Tròn, 3A, Đ.Vàng N.An 13,950 ▲10K 14,350 ▲10K
N.Tròn, 3A, Đ.Vàng T.Bình 13,950 ▲10K 14,350 ▲10K
NL 99.99 13,150 ▼100K
Nhẫn Tròn Thái Bình 13,050 ▼100K
Trang sức 99.9 13,630 ▲10K 14,230 ▲10K
Trang sức 99.99 13,640 ▲10K 14,240 ▲10K
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Hồ Chí Minh - Vàng SJC 5 chỉ 1,405 ▼8K 14,352 ▼80K
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 1,405 ▼8K 14,353 ▼80K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 140 ▼1268K 143 ▼1295K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 140 ▼1268K 1,431 ▼8K
Hồ Chí Minh - Nữ trang 99,99% 1,375 ▼8K 142 ▼1286K
Hồ Chí Minh - Nữ trang 99% 133,594 ▼792K 140,594 ▼792K
Hồ Chí Minh - Nữ trang 75% 96,861 ▼600K 106,661 ▼600K
Hồ Chí Minh - Nữ trang 68% 8,692 ▼78772K 9,672 ▼87592K
Hồ Chí Minh - Nữ trang 61% 76,979 ▼488K 86,779 ▼488K
Hồ Chí Minh - Nữ trang 58,3% 73,144 ▼467K 82,944 ▼467K
Hồ Chí Minh - Nữ trang 41,7% 4,957 ▼44947K 5,937 ▼53767K
Miền Bắc - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Hạ Long - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Hải Phòng - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Miền Trung - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Huế - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Nha Trang - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Biên Hòa - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Miền Tây - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Cà Mau - Vàng SJC 1L, 10L, 1KG 1,405 ▼8K 1,435 ▼8K
Cập nhật: 13/10/2026 13:30
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17496 17769 18349
CAD 17629 17902 18517
CHF 30455 30830 31469
CNY 0 3827 3923
EUR 28322 28539 29616
GBP 33444 33832 34763
HKD 0 3171 3373
JPY 156 160 167
KRW 0 18 20
NZD 0 14174 14759
SGD 19695 19976 20543
THB 687 750 803
USD (1,2) 25648 0 0
USD (5,10,20) 25686 0 0
USD (50,100) 25714 25728 26093
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,730 25,730 26,110
USD(1-2-5) 24,701 - -
USD(10-20) 24,701 - -
EUR 28,386 28,409 29,756
JPY 159.21 159.5 169.15
GBP 33,643 33,734 34,903
AUD 17,699 17,763 18,442
CAD 17,826 17,883 18,545
CHF 30,712 30,808 31,728
SGD 19,813 19,875 20,664
CNY - 3,796 3,942
HKD 3,236 3,246 3,382
KRW 17.77 18.53 20.17
THB 735.47 744.55 797.48
NZD 14,175 14,307 14,734
SEK - 2,540 2,632
DKK - 3,807 3,942
NOK - 2,661 2,757
LAK - 0.88 1.22
MYR 5,927.7 - 6,690.99
TWD 728.67 - 882.85
SAR - 6,782.73 7,145.4
KWD - 81,848 87,097
AED - 6,802 7,329
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,710 25,740 26,120
EUR 28,356 28,498 29,722
GBP 33,624 33,793 34,823
HKD 3,230 3,249 3,366
CHF 30,556 30,710 31,653
JPY 158.86 160.46 168.44
AUD 17,653 17,777 18,373
SGD 19,799 19,979 20,573
THB 740 755 792
CAD 17,824 17,914 18,507
NZD 14,237 14,791
KRW 18.71 20.69
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25700 25730 26100
AUD 17672 17772 18705
CAD 17810 17910 18924
CHF 30704 30734 32316
CNY 3809.9 3834.9 3970.3
CZK 0 1140 0
DKK 0 3900 0
EUR 28503 28533 30255
GBP 33747 33797 35557
HKD 0 3315 0
JPY 160.23 160.73 171.26
KHR 0 6.097 0
KRW 0 19 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2730 0
NZD 0 14285 0
PHP 0 380 0
SEK 0 2590 0
SGD 19853 19983 20707
THB 0 716 0
TWD 0 810 0
SJC 9999 14150000 14150000 14400000
SBJ 12500000 12500000 14400000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,630 25,750 26,060
USD20 25,600 25,750 26,060
USD1 25,580 25,750 26,060
AUD 17,761 17,861 18,981
EUR 28,334 28,434 30,117
CAD 17,770 17,870 19,192
SGD 19,937 20,087 20,660
JPY 160.42 161.92 167.62
GBP 33,700 33,850 34,941
XAU 14,128,000 0 14,432,000
CNY 0 3,723 0
THB 0 752 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 13/10/2026 13:30
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30




