PV: Thực hiện quy định mới trong kỳ quyết toán thuế thu nhập cá nhân năm 2025, một bộ phận người nộp thuế thắc mắc liên quan đến vấn đề bãi bỏ thủ tục đăng ký người phụ thuộc khi tính giảm trừ gia cảnh. Là chuyên gia am hiểu sâu lĩnh vực thuế, ông có thể giải thích rõ hơn về điều này?
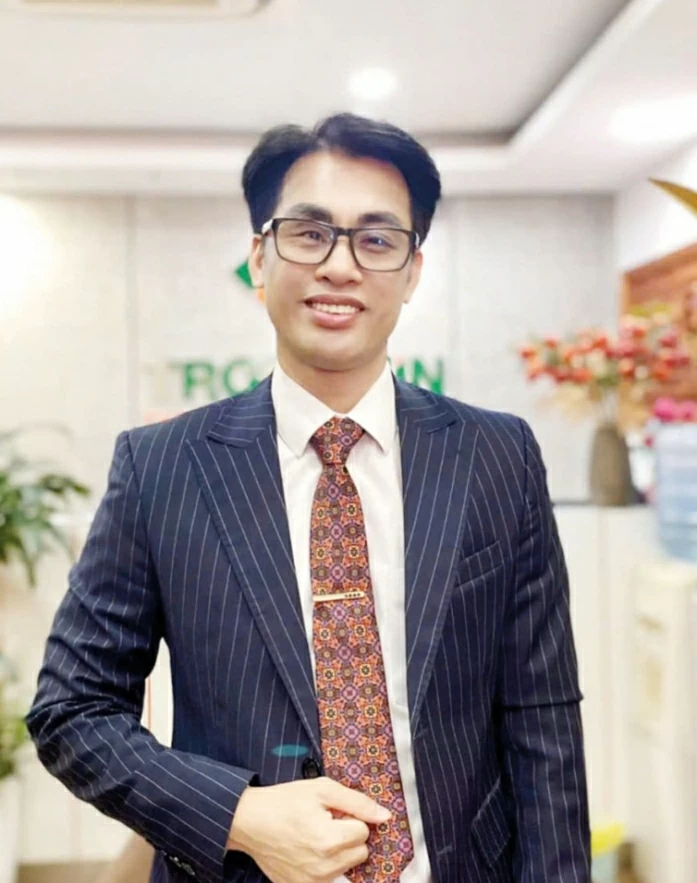 |
| Ông Nguyễn Văn Được |
Ông Nguyễn Văn Được: Ngày 31/12/2025, Chính phủ đã ban hành Nghị định số 373/2025/NĐ-CP (Nghị định 373) sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-CP (Nghị định 126) quy định chi tiết một số điều của Luật Quản lý thuế.
Nghị định 373 bãi bỏ thủ tục hành chính “Đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công”, đồng thời gộp vào thủ tục hành chính “Đăng ký thuế cho người phụ thuộc để giảm trừ gia cảnh của người nộp thuế thu nhập cá nhân”, được quy định tại Thông tư số 86/2024/TT-BTC ngày 23/12/2024 của Bộ trưởng Bộ Tài chính.
Theo đó, tại Phụ lục I của Nghị định số 126, thành phần hồ sơ đăng ký người phụ thuộc trước khi cắt giảm sẽ được bỏ hoàn toàn, gồm mẫu 07/ĐK-NPT-TNCN - Bản đăng ký người phụ thuộc; mẫu 07/THĐK-NPT-TNCN - Phụ lục bảng tổng hợp đăng ký người phụ thuộc cho người giảm trừ gia cảnh (áp dụng với tổ chức, cá nhân chi trả thu nhập).
Các mẫu này sẽ được thay thế bằng mẫu 20-ĐK-TCT theo Thông tư số 86/2024/TT-BTC. Như vậy người nộp thuế cần hiểu rõ, việc đăng ký người phụ thuộc để giảm trừ gia cảnh không hoàn toàn bị bãi bỏ. Thủ tục đăng ký người phụ thuộc sẽ được gộp vào thủ tục đăng ký thuế lần đầu.
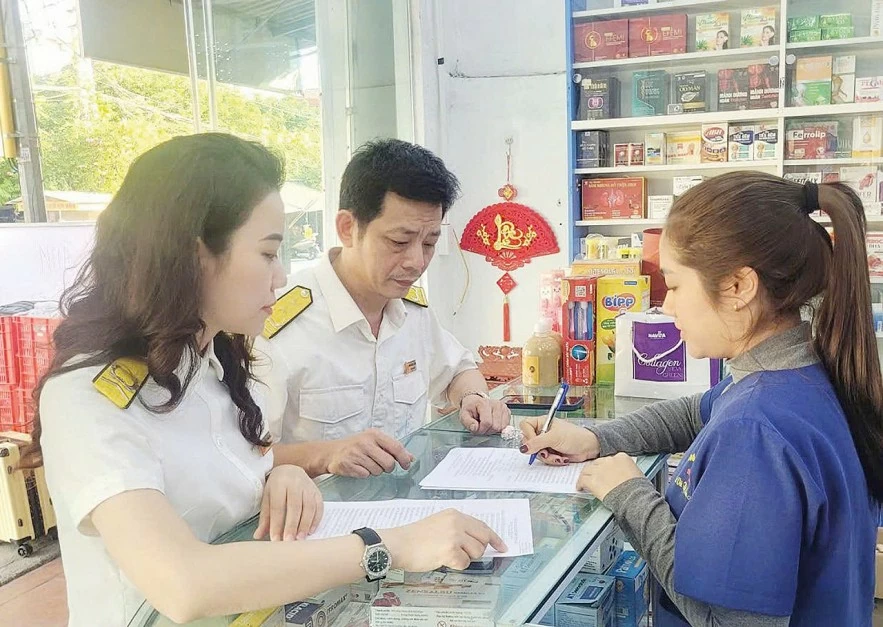 |
| Công chức Thuế tỉnh Ninh Bình hỗ trợ người nộp thuế tuân thủ pháp luật thuế. Ảnh: TN |
PV: Khi gộp đăng ký người phụ thuộc vào thủ tục đăng ký thuế tạo thuận lợi ra sao cho người nộp thuế và cơ quan thuế, thưa ông?
Ông Nguyễn Văn Được: Việc gộp thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh vào thủ tục đăng ký thuế lần đầu sẽ giúp giảm bớt hồ sơ, hạn chế kê khai trùng lặp, đồng thời tạo thuận lợi hơn cho cá nhân trong quá trình khai, tính và nộp thuế thu nhập cá nhân.
Việc gộp hai thủ tục hành chính này sẽ tránh trùng lặp thành phần hồ sơ; các thông tin về người phụ thuộc sẽ được truy vấn từ Cơ sở dữ liệu quốc gia về dân cư và các hệ thống dữ liệu kết nối của ngành Thuế, dựa trên mã định danh cá nhân được sử dụng làm mã số thuế.
Nhờ đó, cơ quan thuế có thể tự động đối chiếu mối quan hệ giữa người nộp thuế và người phụ thuộc, giảm khối lượng hồ sơ phải xử lý thủ công và nâng cao độ chính xác khi xác định đối tượng giảm trừ gia cảnh.
| Việc gộp thủ tục đăng ký người phụ thuộc là bước cải cách hành chính quan trọng, giúp đơn giản hóa thủ tục. Cá nhân cần hiểu đúng bản chất để kê khai thuế chính xác, tránh sai sót khi quyết toán thuế thu nhập cá nhân. Ông Nguyễn Văn Được - Tổng giám đốc Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín |
Đối với các trường hợp phổ biến như người nộp thuế đăng ký người phụ thuộc là con, cha mẹ, vợ hoặc chồng, ứng dụng công nghệ thông tin của cơ quan thuế có thể truy vấn tự động từ Cơ sở dữ liệu quốc gia về dân cư, không cần người nộp thuế nộp thêm giấy tờ chứng minh.
Việc gộp thủ tục hành chính này sẽ giúp người nộp thuế không gặp khó khăn trong khai, tính, nộp thuế, đồng thời tránh việc kê khai nhiều thông tin trùng lặp. Khi thực hiện đăng ký thuế người phụ thuộc, người nộp thuế chỉ cần kê khai một bộ thông tin định danh duy nhất (họ tên, ngày sinh, mã định danh cá nhân), hệ thống sẽ tự động cập nhật vào hồ sơ giảm trừ gia cảnh.
Đối với cơ quan thuế, cải cách này sẽ giảm đáng kể số lượng hồ sơ cần phải xử lý, đồng thời bảo đảm tính chính xác trong việc xác định và cập nhật thông tin người phụ thuộc.
PV: Một nội dung khác cũng được người nộp thuế khá quan tâm, đó là trường hợp tiền lương tháng 12/2025 được chi trả vào tháng 1/2026 thì thời điểm xác định thu nhập chịu thuế thu nhập cá nhân thuộc năm 2025 hay năm 2026?
Ông Nguyễn Văn Được: Theo quy định tại khoản 3 Điều 8 Luật Thuế thu nhập cá nhân số 109/2025/QH15 quy định thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú, thì thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
Căn cứ quy định nêu trên, trường hợp tiền lương tháng 12/2025 được chi trả vào tháng 1/2026, thì thời điểm xác định thu nhập chịu thuế thu nhập cá nhân thuộc năm 2026. Do vậy, khoản thu nhập này được tính vào kỳ tính thuế thu nhập cá nhân năm 2026 và áp dụng mức giảm trừ gia cảnh mới theo quy định của Luật Thuế thu nhập cá nhân hiện hành.
Theo đó, khi thực hiện khấu trừ, kê khai và quyết toán thuế thu nhập cá nhân đối với tiền lương, tiền công chi trả trong tháng 1/2026, doanh nghiệp áp dụng mức giảm trừ gia cảnh 15,5 triệu đồng/tháng đối với người nộp thuế và 6,2 triệu đồng/tháng đối với mỗi người phụ thuộc, bảo đảm đúng quy định pháp luật và quyền lợi của người lao động.
PV: Xin cảm ơn ông!
Người nộp thuế có thể nộp quyết toán tại nơi có thu nhập lớn nhất Nghị định 373, có hiệu lực thi hành kể từ ngày 14/2/2026. Tại Điều 3, Nghị định 373 sửa đổi, bổ sung điểm b.2 khoản 8 Điều 11 Nghị định 126 theo hướng đơn giản hóa việc xác định nơi nộp hồ sơ quyết toán thuế thu nhập cá nhân đối với cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên. Theo đó, cá nhân thực hiện nộp hồ sơ quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức chi trả khoản thu nhập lớn nhất trong năm. Trường hợp có từ hai nguồn thu nhập trở lên có mức cao nhất bằng nhau, người nộp thuế được lựa chọn một trong các cơ quan thuế quản lý các tổ chức chi trả khoản thu nhập đó để nộp hồ sơ. Đáng chú ý, nếu người nộp thuế nộp hồ sơ không đúng nơi quy định, cơ quan thuế đã tiếp nhận sẽ căn cứ dữ liệu trên hệ thống để chuyển hồ sơ đến đúng cơ quan thuế có thẩm quyền giải quyết. Đồng thời, theo quy định cũ, hồ sơ mà người nộp thuế nộp sai thường bị trả lại, gây mất thời gian cho người nộp thuế. Quy định mới khắc phục bất cập về nơi nộp hồ sơ quyết toán thuế đối với cá nhân có nhiều nguồn thu nhập, đồng thời bổ sung cơ chế chuyển hồ sơ tự động giữa các cơ quan thuế, góp phần giảm phiền hà và tiết kiệm thời gian cho người dân. Cùng với đó, tại Điều 1 Nghị định 373 sửa đổi, bổ sung Điều 9 Nghị định 126 liên quan đến trường hợp người nộp thuế đã khai thuế theo quý nhưng không đủ điều kiện tiếp tục khai theo quý. Theo hướng dẫn của cơ quan thuế, người nộp thuế không phải nộp Bản xác định số tiền thuế phải nộp theo tháng tăng thêm so với số đã kê khai theo quý như trước đây. Thay vào đó, thực hiện khai thuế theo tháng kể từ tháng đầu của quý tiếp theo; đồng thời nộp lại hồ sơ khai thuế theo tháng của các quý trước và tính tiền chậm nộp theo quy định. Đáng lưu ý, người nộp thuế không bị xử phạt vi phạm hành chính về hành vi chậm nộp hồ sơ khai thuế đối với các kỳ tính thuế phải nộp lại do thay đổi kỳ khai thuế. Hồ sơ khai thuế theo tháng nộp lại được xác định là hồ sơ thay thế cho hồ sơ khai thuế theo quý đã nộp trước đó. Như vậy, so với quy định cũ tại Nghị định 126, sửa đổi lần này được đánh giá là rõ ràng, minh bạch hơn về nghĩa vụ kê khai, đồng thời giảm thủ tục hành chính phát sinh. |