Trái phiếu ấm dần từ phát hành
Theo phân tích của FiinGroup về diễn biến thị trường trái phiếu doanh nghiệp trong tháng 3 và quý I/2026, quy mô thị trường tiếp tục duy trì trạng thái ổn định với xu hướng cải thiện dần từ phía hoạt động phát hành. Tính đến ngày 7/4/2026, tổng giá trị trái phiếu doanh nghiệp lưu hành ước đạt khoảng 1,39 triệu tỷ đồng, tăng nhẹ 0,1% so với cuối tháng 3 và nhích 0,03% so với cuối năm 2025. Mức tăng khiêm tốn này phản ánh sự phục hồi bước đầu của thị trường sơ cấp, trong bối cảnh giá trị phát hành trong tháng 3 đạt 30,4 nghìn tỷ đồng, gấp khoảng 9 lần so với tháng trước đó.
Về cơ cấu, kênh phát hành riêng lẻ tiếp tục giữ vai trò chủ đạo với tỷ trọng 88,9% tổng quy mô, tương ứng khoảng 1,23 triệu tỷ đồng, tăng nhẹ theo tháng, trong khi phát hành ra công chúng đạt khoảng 154,2 nghìn tỷ đồng và giảm nhẹ 1,3% so với cuối tháng 2. Xét theo ngành, quy mô trái phiếu lưu hành có sự gia tăng tại nhóm bất động sản, tăng 2,9% theo tháng, lên mức 397,8 nghìn tỷ đồng, trong khi khối ngân hàng vẫn chiếm tỷ trọng lớn nhất toàn thị trường, khoảng 50%, tương ứng 688,7 nghìn tỷ đồng, dù giảm nhẹ 0,3% so với tháng trước.
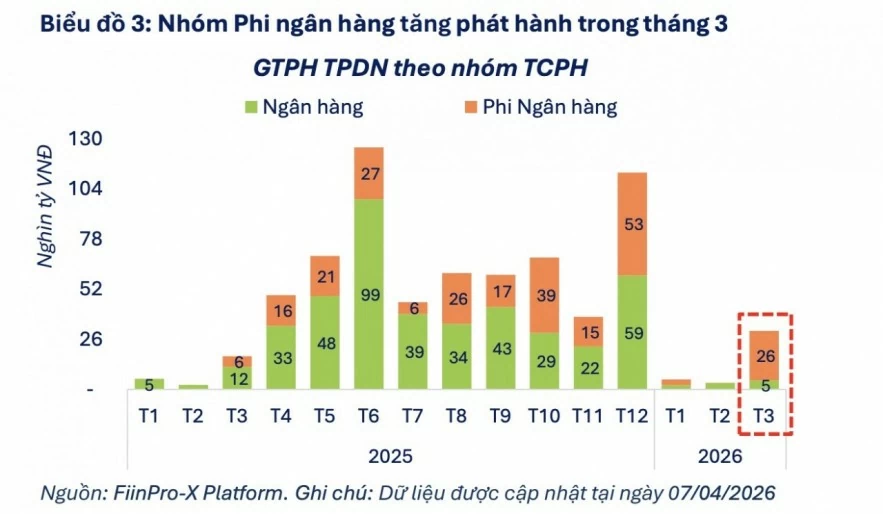
Diễn biến trong tháng 3 cho thấy sự cải thiện rõ nét của hoạt động phát hành trên cả hai nhóm tổ chức phát hành. Tổng giá trị phát hành đạt 30,4 nghìn tỷ đồng, tăng mạnh so với tháng 2 và cao hơn 76,6% so với cùng kỳ năm trước. Trong đó, nhóm ngân hàng phát hành 4,7 nghìn tỷ đồng, toàn bộ thông qua kênh công chúng và tăng 42,2% theo tháng, đồng thời đánh dấu tháng thứ ba liên tiếp duy trì hình thức phát hành này.
| Một số ngành khác cũng ghi nhận hoạt động phát hành trong quý I/2026 như dịch vụ tài chính đạt khoảng 1,8 nghìn tỷ đồng và xây dựng, vật liệu đạt khoảng 1,4 nghìn tỷ đồng. Riêng trong tháng 3, giá trị phát hành từ bất động sản đạt 23,8 nghìn tỷ đồng, cải thiện đáng kể so với mức rất thấp trong 2 tháng đầu năm. |
Đối với nhóm phi ngân hàng, giá trị phát hành đạt 25,7 nghìn tỷ đồng, chủ yếu qua kênh riêng lẻ và tăng đột biến so với mức nền rất thấp của tháng trước, qua đó trở thành động lực chính thúc đẩy sự phục hồi của thị trường sơ cấp. Tính chung quý I/2026, tổng giá trị phát hành đạt 38,9 nghìn tỷ đồng, tăng 55% so với cùng kỳ năm 2025 nhưng giảm mạnh 82,2% so với quý IV/2025, cho thấy hoạt động phát hành vẫn chưa trở lại mức cao của giai đoạn trước.
Trong cơ cấu phát hành, kênh công chúng chiếm 34,3%, tương ứng 13,3 nghìn tỷ đồng, giảm 42% so với cùng kỳ, trong khi phát hành riêng lẻ đạt 25,6 nghìn tỷ đồng, tăng mạnh so với mức thấp của cùng kỳ năm 2025.
Sự phục hồi của thị trường sơ cấp trong tháng 3 chủ yếu đến từ nhóm phi ngân hàng, đặc biệt là lĩnh vực bất động sản. Giá trị phát hành của nhóm này đạt 25,7 nghìn tỷ đồng, tăng mạnh so với tháng 2 và tăng 367% so với cùng kỳ, trong đó bất động sản chiếm tới 92,6% tổng giá trị phát hành. Lũy kế quý I/2026, nhóm phi ngân hàng phát hành gần 28,7 nghìn tỷ đồng, tăng 394% so với cùng kỳ năm trước, bất động sản tiếp tục đóng vai trò dẫn dắt.
Áp lực trả nợ và đáo hạn gia tăng
Song song với hoạt động phát hành, giá trị mua lại trái phiếu trước hạn trong tháng 3 ghi nhận sự gia tăng đáng kể, đạt gần 13 nghìn tỷ đồng, tăng mạnh so với tháng trước và tăng 39% so với cùng kỳ. Lũy kế quý I/2026, tổng giá trị mua lại đạt 15,6 nghìn tỷ đồng, giảm 48% so với cùng kỳ năm trước, trong đó nhóm ngân hàng và bất động sản chiếm tỷ trọng tương đương, khoảng 45% mỗi nhóm. Riêng trong tháng 3, khối ngân hàng mua lại gần 7 nghìn tỷ đồng, chủ yếu từ MBB và HDB, với khoảng 92% khối lượng là các trái phiếu có thời gian lưu hành dưới 3 năm.
Ở chiều ngược lại, nhóm phi ngân hàng ghi nhận giá trị mua lại 6,1 nghìn tỷ đồng, tăng mạnh theo tháng, nhưng giảm so với cùng kỳ, trong đó bất động sản chiếm phần lớn với khoảng 5,7 nghìn tỷ đồng.
Áp lực thanh toán trái phiếu tiếp tục là yếu tố đáng chú ý trong năm 2026. Dữ liệu cập nhật đến ngày 8/4 cho thấy, các tổ chức phát hành đã thanh toán khoảng 40,3 nghìn tỷ đồng tiền gốc và lãi từ đầu năm, tương đương 12,4% tổng nghĩa vụ thanh toán của cả năm.
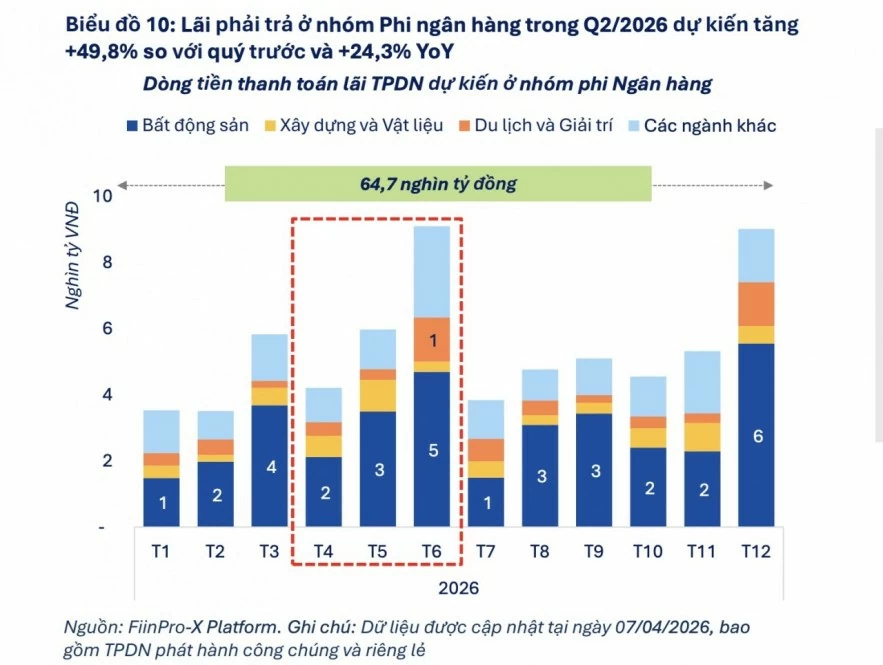
Riêng trong tháng 4, giá trị thanh toán dự kiến đạt khoảng 22,1 nghìn tỷ đồng, giảm nhẹ so với tháng trước, nhưng tăng mạnh so với cùng kỳ. Trong quý II/2026, tổng dòng tiền thanh toán dự kiến ở mức 87,1 nghìn tỷ đồng, tăng 81,7% so với cùng kỳ, trong đó nhóm phi ngân hàng chiếm phần lớn với 74 nghìn tỷ đồng.
Đáng chú ý, áp lực đáo hạn tập trung cao ở nhóm phi ngân hàng. Khối lượng đáo hạn trong quý II ước đạt 54,7 nghìn tỷ đồng, tăng mạnh so với cùng kỳ. Trong đó, bất động sản chiếm gần 70%, tương ứng khoảng 38,2 nghìn tỷ đồng, cho thấy rủi ro thanh toán vẫn hiện hữu trong ngành này. Riêng tháng 4, giá trị gốc đến hạn khoảng 15,9 nghìn tỷ đồng, trong đó bất động sản chiếm gần 80%. Bên cạnh đó, các ngành như xây dựng, vật liệu, dịch vụ tài chính và du lịch, giải trí cũng ghi nhận nghĩa vụ đáo hạn đáng kể.
Không chỉ áp lực gốc, nghĩa vụ trả lãi cũng gia tăng trong quý II. Tổng giá trị lãi trái phiếu đến hạn của nhóm phi ngân hàng ước đạt 19,3 nghìn tỷ đồng, tăng so với quý trước và cùng kỳ, trong đó bất động sản chiếm hơn một nửa. Các ngành còn lại như du lịch, giải trí, xây dựng, vật liệu và tiện ích ghi nhận quy mô thấp hơn, nhưng vẫn góp phần gia tăng tổng nghĩa vụ thanh toán.
Trên thị trường thứ cấp, thanh khoản trong tháng 3 đạt khoảng 167,3 nghìn tỷ đồng, tương đương 7,6 nghìn tỷ đồng mỗi ngày, tăng mạnh so với tháng trước sau hai tháng suy giảm liên tiếp. Giao dịch vẫn tập trung chủ yếu ở nhóm ngân hàng và bất động sản, chiếm hơn 80% tổng giá trị.
Các chuyên gia từ FiinGroup nhận định, mặc dù thanh khoản có sự cải thiện, thị trường thứ cấp vẫn đối mặt với những hạn chế về hạ tầng, nguồn cung và chất lượng hàng hóa. Xu hướng nắm giữ trái phiếu đến đáo hạn cùng với các ràng buộc pháp lý tiếp tục làm thu hẹp nhu cầu giao dịch, qua đó ảnh hưởng đến khả năng hình thành đường cong lợi suất và cơ chế định giá chuẩn. Trong bối cảnh đó, việc mở rộng cơ sở nhà đầu tư, thúc đẩy phát hành ra công chúng và tăng cường vai trò của xếp hạng tín nhiệm được xem là các giải pháp quan trọng nhằm nâng cao tính minh bạch và hiệu quả vận hành của thị trường trong thời gian tới./.