Giúp xác định nghĩa vụ thuế sát thực tế phát sinh
Sáng ngày 20/5, Cục Thuế phối hợp cùng Báo Tiền Phong tổ chức Hội thảo “Quản lý thuế theo dòng tiền: Kinh doanh an tâm, thuế minh bạch”.
Phát biểu tại hội thảo, Phó cục trưởng Cục Thuế Đặng Ngọc Minh cho biết, hiện nay nhiều hoạt động kinh doanh được thực hiện hoàn toàn trên môi trường số, các giao dịch phát sinh nhanh, quy mô lớn và có tính xuyên biên giới. Nếu chỉ dựa vào phương thức quản lý truyền thống chủ yếu dựa trên kê khai thuế, hồ sơ kế toán và công tác hậu kiểm thì trong một số trường hợp chưa phản ánh đầy đủ bản chất của các giao dịch kinh tế.
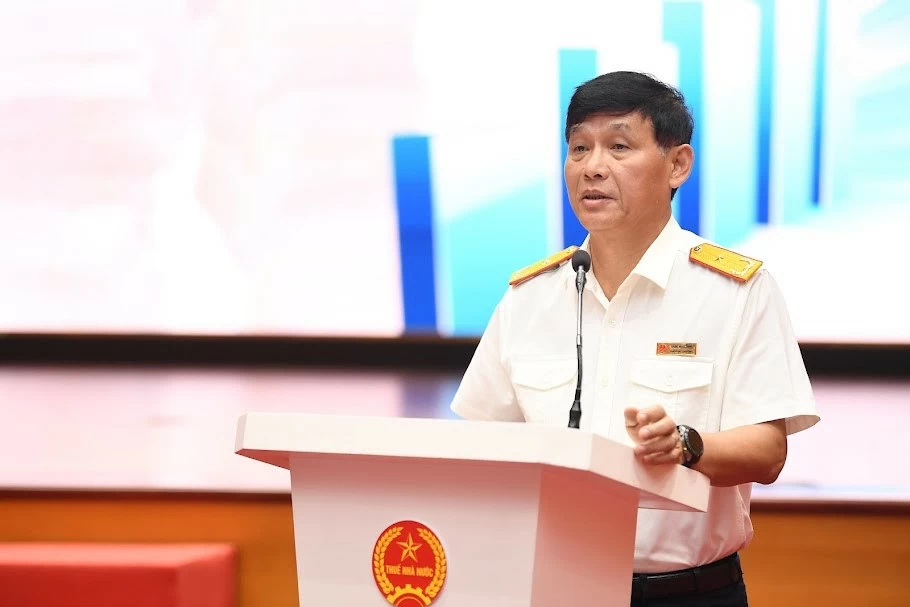 |
| Phó cục trưởng Cục Thuế Đặng Ngọc Minh phát biểu tại hội thảo. |
Những thay đổi này đã mang lại nhiều cơ hội thuận lợi cho phát triển kinh tế - xã hội, đồng thời cũng đặt ra không ít thách thức đối với công tác quản lý nhà nước nói chung và công tác quản lý thuế nói riêng.
Ông Minh cho biết thêm, trong những năm qua, ngành Thuế đã triển khai nhiều giải pháp quan trọng nhằm hiện đại hóa công tác quản lý thuế như: triển khai thành công hóa đơn điện tử, hóa đơn điện tử khởi tạo từ máy tính tiền trên phạm vi toàn quốc; xây dựng hệ thống cơ sở dữ liệu tập trung; đẩy mạnh ứng dụng công nghệ thông tin trong tất cả các khâu của quy trình quản lý thuế…
Đặc biệt, việc triển khai hóa đơn điện tử đã tạo ra một nguồn dữ liệu rất lớn về các giao dịch kinh tế trong toàn bộ nền kinh tế. Nguồn dữ liệu này sẽ cơ bản đầy đủ và đáp ứng cho công tác quản lý nếu người nộp thuế tuân thủ và thực hiện đúng quy định.
Trong thời gian tới, cơ quan thuế sẽ lấy dữ liệu hóa đơn điện tử là trung tâm, là căn cứ để so sánh, đối chiếu với những dòng tiền khác của người nộp thuế, từ đó xác định nghĩa vụ thuế thực tế phát sinh, phân tích rủi ro và thực hiện kiểm tra nếu thực sự cần thiết.
Đặc biệt, trong chiến lược cải cách hệ thống thuế đến năm 2030, ngành Thuế đặt mục tiêu xây dựng hệ thống quản lý thuế hiện đại, minh bạch, hiệu quả, lấy dữ liệu làm nền tảng và lấy người nộp thuế làm trung tâm phục vụ. Để đạt được mục tiêu này và thực hiện hiệu quả công tác quản lý thuế theo dòng tiền đòi hỏi có sự phối hợp, chia sẻ thông tin của các cơ quan, đơn vị như Ngân hàng Nhà nước Việt Nam, các Ngân hàng thương mại, các trung gian thanh toán, đơn vị vận chuyển…
Đồng thời, cơ chế phối hợp, chia sẻ thông tin cần được quy định rõ ràng, mang tính thường xuyên, tự động và theo thời gian thực. Khi đó, dữ liệu hóa đơn và thông tin dòng tiền từ các nguồn khác sẽ tạo nên một bức tranh toàn cảnh, một “hệ sinh thái” về dòng tiền của một người nộp thuế hoặc nhóm người nộp thuế, từ đó có thể phát hiện sớm rủi ro và xác định được nghĩa vụ thuế thực tế phát sinh, không chỉ góp phần chống thất thu ngân sách nhà nước mà còn giúp nâng cao tính minh bạch của nền kinh tế, tạo môi trường kinh doanh công bằng, lành mạnh cho cộng đồng doanh nghiệp.
Thay đổi căn bản phương thức quản lý thuế truyền thống
Cùng phát biểu tại hội thảo, ông Nguyễn Ngọc Tiến - Phó Tổng Biên tập báo Tiền Phong đưa ra khẳng định, những năm qua, hệ thống chính sách thuế của Việt Nam đã không ngừng được hoàn thiện theo hướng hiện đại, minh bạch, tiệm cận thông lệ quốc tế.
Nhiều chính sách miễn, giảm, gia hạn thuế đã kịp thời hỗ trợ doanh nghiệp vượt qua khó khăn, phục hồi sản xuất, giữ việc làm và thúc đẩy tăng trưởng. Đó là minh chứng cho tinh thần điều hành linh hoạt, đồng hành cùng doanh nghiệp, lấy người dân và doanh nghiệp làm trung tâm phục vụ.
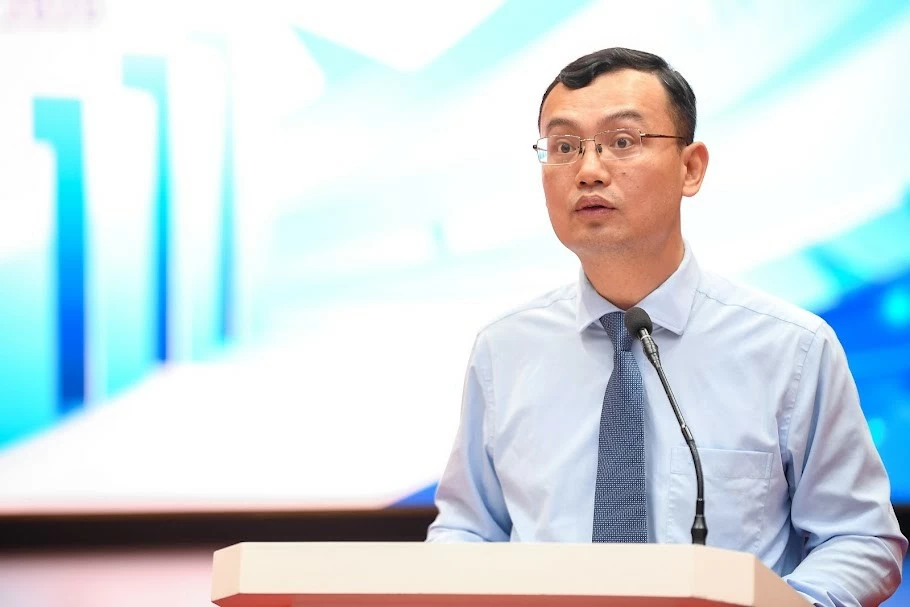 |
| Ông Nguyễn Ngọc Tiến - Phó Tổng Biên tập báo Tiền Phong phát biểu tại hội thảo. |
Tuy nhiên, thực tiễn cũng đặt ra nhiều yêu cầu mới. Theo đó, chuyển đổi số, thương mại điện tử, kinh tế nền tảng, các mô hình kinh doanh xuyên biên giới và thanh toán không dùng tiền mặt đang làm thay đổi căn bản phương thức quản lý thuế truyền thống.
Hiện không ít doanh nghiệp, hộ kinh doanh vẫn còn băn khoăn về thủ tục, chi phí tuân thủ, khả năng dự báo chính sách và sự thống nhất trong thực thi. Người dân mong muốn một hệ thống thuế công bằng, dễ hiểu, dễ thực hiện, doanh nghiệp mong một môi trường thuế minh bạch, ổn định để yên tâm làm ăn lâu dài. Những yếu tố này đòi hỏi cải cách thuế phải mạnh mẽ hơn, đồng bộ hơn và thực chất hơn.
Chính sách thuế không thể chỉ nhìn từ góc độ quản lý nguồn thu, mà cần được đặt trong yêu cầu phát triển quốc gia, vừa bảo đảm nguồn lực cho đất nước, vừa khơi thông sức sản xuất; vừa giữ nghiêm kỷ cương tài chính, vừa nuôi dưỡng tinh thần kinh doanh chân chính.
Chia sẻ thêm về góc độ kiểm tra thuế tại hội thảo, ông Nguyễn Tiến Trung - Trưởng ban Kiểm tra thuế (Cục Thuế) cho biết, qua công tác quản lý và thực tế thực hiện kiểm tra, Ban Kiểm tra thuế nhận thấy một số hình thức, hành vi mà các doanh nghiệp, tổ chức hoặc cá nhân thực hiện có tiềm ẩn những dấu hiệu rủi ro về dòng tiền đối với công tác quản lý thuế.
Hình thức thứ nhất là thông qua hợp đồng vay vốn nội bộ. Theo đó, công ty mẹ chuyển tiền cho công ty con thông qua các hợp đồng vay vốn với lãi suất cao bất thường hoặc ngược lại cho vay với lãi suất thấp hoặc thậm chí không có lãi suất. Việc thông qua hợp đồng vay vốn nhằm mục đích điều chuyển tiền giữa các đơn vị (thông qua đó điều chuyển lợi nhuận, điều tiết doanh thu, chi phí) nhằm giảm lợi nhuận tính thuế đối với những đơn vị có phát sinh doanh thu.
| “Ngành Thuế cũng cần đẩy mạnh ứng dụng công nghệ số, dữ liệu lớn và trí tuệ nhân tạo trong phân tích rủi ro. Nếu được triển khai đồng bộ về thể chế, công nghệ, dữ liệu và tổ chức thực hiện, quản lý thuế theo dòng tiền sẽ góp phần nâng cao tính minh bạch, công bằng của hệ thống thuế; tăng cường kỷ luật tài chính; thúc đẩy chuyển đổi số quốc gia; tạo lập môi trường kinh doanh lành mạnh và bền vững trong nền kinh tế số” - ông Nguyễn Tiến Trung - Trưởng ban Kiểm tra thuế (Cục Thuế). |
Hình thức thứ hai là công ty mẹ bán hàng cho công ty con với giá bất thường (nhằm mục đích chuyển lợi nhuận) hoặc ngược lại công ty con mua các dịch vụ từ công ty mẹ với giá không hợp lý thông qua hình thức là các dịch vụ quản lý, tư vấn, giám sát… nhằm điều chỉnh tăng chi phí và giảm thu nhập chịu thuế thu nhập doanh nghiệp, tăng khấu trừ đầu vào đối với thuế giá trị gia tăng.
Hình thức thứ ba là thông qua hợp đồng hợp tác đầu tư, góp vốn, tuy nhiên phân chia lợi nhuận không tương xứng với phần vốn góp, ghi nhận lợi nhuận về những đơn vị có thể được nhận ưu đãi về thuế.
Hình thức thứ tư là doanh nghiệp chuyển tiền cho doanh nghiệp (từ công ty mẹ sang công ty con hoặc ngược lại) hoặc chuyển tiền cho các cá nhân dưới hình thức là các khoản tạm ứng kéo dài không rõ mục đích hoặc các khoản tài trợ phi thương mại không có mục đích.
Một số hình thức khác nữa là hộ kinh doanh, cá nhân kinh doanh có phát sinh doanh thu, dòng tiền lớn thông qua hoạt động kinh doanh thương mại điện tử, tuy nhiên không thực hiện đăng ký, kê khai nộp thuế. Cùng đó, hộ kinh doanh, cá nhân kinh doanh có thực hiện đăng ký thuế nhưng thực hiện phân chia doanh thu vào các tài khoản của cá nhân khác không phải tài khoản đăng ký kinh doanh với cơ quan Thuế mục đích che giấu dòng tiền, làm giảm nghĩa vụ kê khai nộp thuế.
Theo ông Nguyễn Tiến Trung, trong thời gian tới, cần xây dựng kiến trúc dữ liệu liên thông giữa cơ quan thuế với ngân hàng, tổ chức trung gian thanh toán, sàn thương mại điện tử và các cơ quan quản lý liên quan; lấy định danh điện tử và mã số thuế làm nền tảng kết nối dữ liệu./.