Rủi ro tích tụ sau đà tăng bất động sản, yêu cầu siết kỷ luật tín dụng

Ánh Tuyết
(TBTCO) - Bất động sản tiếp tục là “thỏi nam châm” hút tín dụng khi dư nợ đến cuối năm 2025 ước đạt 4,5 triệu tỷ đồng, tăng tới 28% và chiếm tỷ trọng lớn trong danh mục cho vay nhiều ngân hàng. Dù vậy, cấu trúc tín dụng lệch pha làm gia tăng rủi ro "bong bóng", nợ xấu đi kèm áp lực thanh khoản, buộc phải siết tăng trưởng và điều hướng dòng vốn.
aa

Bất động sản hút vốn mạnh, song cầu thực yếu vì giá cao

Thông tin về hoạt động cấp tín dụng lĩnh vực bất động sản năm vừa qua, TS. Cấn Văn Lực - Chuyên gia kinh tế trưởng BIDV cho biết, dư nợ lĩnh vực này cuối năm 2025 ước đạt 4,5 triệu tỷ đồng, ghi nhận mức tăng trưởng cao liên tục hai năm trở lại đây. Trong đó, tín dụng cho vay đầu tư kinh doanh bất động sản tăng rất cao 28%, trong khi mức tăng chung toàn ngành chỉ 19%, hiện chiếm 44% tổng dư nợ lĩnh vực này. Trong khi đó, cho vay mua nhà chỉ tăng 14% do giá nhà cao, khiến người dân chững lại.

"Đương nhiên chúng ta phải nhìn nhận, kiểm soát để lành mạnh hóa cả doanh nghiệp, tổ chức tín dụng, người mua nhà, cũng như chủ đầu tư" - ông Lực nhấn mạnh.
Rủi ro tích tụ sau đà tăng bất động sản, yêu cầu siết kỷ luật tín dụng
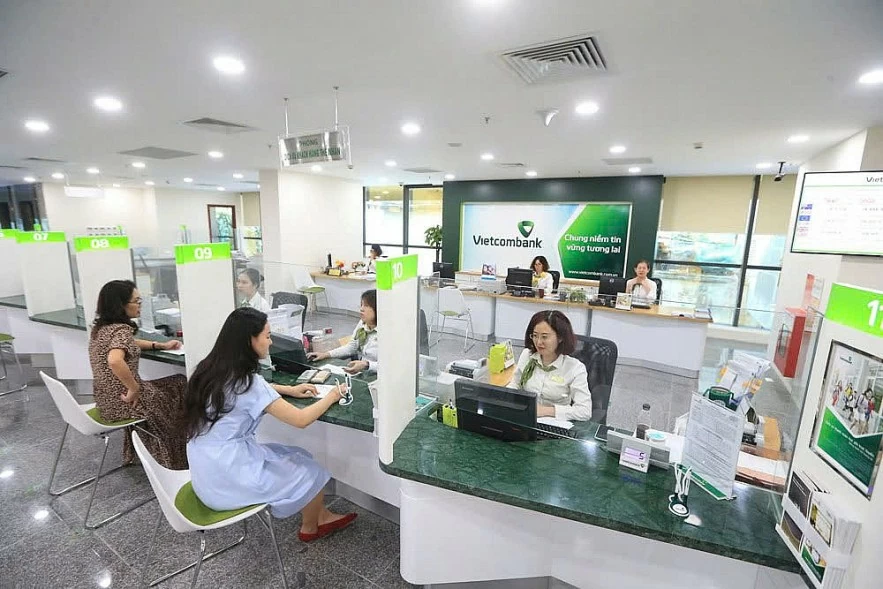
Hiện nay, nguồn vốn huy động của các tổ chức tín dụng tại Việt Nam chủ yếu là vốn ngắn hạn, chiếm khoảng 80%. Ảnh: Đức Thanh

Ông Lực cho rằng, Ngân hàng Nhà Nước sẽ kiểm soát chặt chẽ hơn, đặc biệt là với tín dụng dành cho chủ đầu tư. Theo đó, năm nay, Ngân hàng Nhà nước định hướng rất rõ tăng trưởng tín dụng khoảng 15%, có thể điều chỉnh phù hợp. Tuy nhiên, tín dụng cho vay bất động sản về cơ bản không tăng quá mức chung, tức không vượt quá 15%, trừ khi có yêu cầu điều chỉnh.

Tuy nhiên, cho vay mua nhà vẫn còn dư địa để cho vay , bởi vì năm qua tăng khá thấp. Còn phân khúc nhà ở xã hội, khu công nghiệp vẫn tiếp tục được quan tâm, ưu tiên cho vay.

Liên quan đến dư nợ tín dụng bất động sản, trong công văn trả lời kiến nghị Đại biểu Quốc hội Quản Minh Cường, Ngân hàng Nhà nước cho biết, dư nợ tín dụng lĩnh vực này chiếm khoảng 21% tổng dư nợ tín dụng toàn nền kinh tế. Tuy nhiên, tín dụng vào lĩnh vực bất động sản tăng khá nhanh từ năm 2022 đến nay và thường cao hơn tăng trưởng tín dụng chung.

Hiện nay, nguồn vốn huy động của các tổ chức tín dụng tại Việt Nam chủ yếu là vốn ngắn hạn, chiếm khoảng 80%, buộc các ngân hàng phải “lấy ngắn nuôi dài”, do việc cấp tín dụng cho lĩnh vực bất động sản đòi hỏi nguồn vốn trung và dài hạn. "Các tổ chức tín dụng phải cân đối để đảm bảo khả năng thanh khoản và đáp ứng các tỷ lệ an toàn trong hoạt động" - Ngân hàng Nhà nước lưu ý.

Ngân hàng Nhà nước cũng nhấn mạnh, hiện không có quy định cấm cho vay bất động sản. Cùng với đó, hiện tiêu chuẩn Basel không đặt ra quy định về tỷ lệ dư nợ tín dụng bất động sản/tổng dư nợ. Thay vào đó, theo quy định tại Luật Các tổ chức tín dụng, các tổ chức tín dụng có quyền tự chủ trong hoạt động kinh doanh. Việc cấp tín dụng vào ngành, lĩnh vực nào và tỷ lệ bao nhiêu thuộc thẩm quyền của tổ chức tín dụng, trên cơ sở xem xét, thẩm định tính khả thi, hiệu quả của phương án vay vốn, khả năng trả nợ khách hàng và nguồn vốn huy động của tổ chức tín dụng.

Những rủi ro bị che khuất

Theo số liệu của Viện Đào tạo và Nghiên cứu BIDV, đến cuối năm 2025, tín dụng bất động sản chiếm hơn 24% tổng dư nợ toàn hệ thống. Xét về cơ cấu, nhiều ngân hàng thậm chí duy trì tỷ trọng dư nợ bất động sản vượt ngưỡng 30%, phản ánh mức độ phụ thuộc đáng kể vào địa ốc như: Techcombank, VPBank, PVcomBank...

Dòng vốn tín dụng đổ mạnh vào bất động sản bắt nguồn từ thói quen xem nhà, đất là kênh tích sản ưu tiên của người dân, kết hợp với sự phụ thuộc gần như tuyệt đối vào vốn vay ngân hàng của các doanh nghiệp, người dân. Chính điều này đã đẩy tốc độ tăng trưởng tín dụng bất động sản thường xuyên vượt xa mức bình quân chung của nền kinh tế.

"Bơm" tín dụng không kiểm soát, dòng tiền dễ chệch hướng

"Cứ ở đâu khi tín dụng được “bơm” ra, các tác nhân kinh tế thường có xu hướng tìm đến những kênh dễ thực hiện nhất, trừ khi có quyết tâm phải kiểm soát chặt, để dòng vốn vào đúng nơi, đúng chỗ tạo ra những năng lực mới, tạo ra tăng năng suất lao động cho nền kinh tế, lúc đó mưới có sự tăng trưởng ổn định và bền vững”.

Ông Nguyễn Đức Hải - Công ty quản lý Quỹ Manulife Investment Việt Nam.

Ông Nguyễn Đức Hải - Giám đốc Đầu tư cấp cao, Công ty quản lý Quỹ Manulife Investment Việt Nam cho rằng, nếu tăng trưởng tín dụng không được kiểm soát và mục tiêu phân bổ dòng vốn không rõ ràng, dòng tiền rất dễ chảy vào các lĩnh vực mang tính đầu cơ. Điều này có thể dẫn tới nguy cơ hình thành "bong bóng" tài sản, kéo theo những hệ lụy lâu dài đối với nền kinh tế.

Đằng sau những con số tăng trưởng ấn tượng của tín dụng bất động sản là các tầng nấc rủi ro đang tích tụ. Khi rủi ro pháp lý luôn thường trực khi tiến độ dự án phụ thuộc lớn vào quy hoạch và quy trình phê duyệt, gây tắc nghẽn dòng tiền giải ngân. Bên cạnh đó, rủi ro tín dụng gia tăng dưới áp lực đòn bẩy tài chính cao, đặc biệt khi lãi suất biến động.

Ngoài ra, rủi ro thanh khoản dễ xảy ra khi dòng tiền kinh doanh dễ bị "đóng băng" khi thị trường trầm lắng. Đó là chưa kể đặc thù của tín dụng bất động sản là vòng quay chậm, do các khoản vay mua nhà và vay dự án thường có kỳ hạn dài từ 10 - 20 năm, khiến dòng vốn bị "chôn" kéo dài.

Đáng ngại hơn, dù bất động sản là tài sản bảo đảm phổ biến nhất tại các ngân hàng, có ngân hàng ôm "núi" sổ đỏ tới 90% tổng tài sản, nhưng việc thiếu cơ sở dữ liệu giá đất minh bạch dẫn đến nguy cơ định giá ảo, gây khó khăn cho việc xử lý nợ xấu khi thị trường suy thoái.

Hệ lụy là khi nợ xấu phát sinh, các ngân hàng buộc phải thắt chặt tín dụng và tăng chi phí dự phòng, trực tiếp làm suy giảm khả năng cung ứng vốn cho nền kinh tế và đe dọa sự ổn định vĩ mô. Bên cạnh rủi ro nợ xấu, hệ thống ngân hàng còn đang đối mặt với bài toán thanh khoản đầy thách thức.

Thanh khoản ngân hàng trước phép thử tín dụng tăng nóng

Trong khi tín dụng tăng trưởng nóng, huy động tiền gửi từ dân cư lại không theo kịp, đẩy tỷ lệ LDR (tỷ lệ cho vay/tổng tiền gửi) tại nhiều ngân hàng vượt ngưỡng theo tính toán của nhiều đơn vị phân tích.

Đơn cử, VinaCapital cho rằng, tỷ lệ LDR tăng thêm 5 điểm phần trăm năm 2025, lên khoảng 110%. Cần phải lưu ý rằng, Ngân hàng Nhà nước sử dụng phương pháp khác khi tính toán tỷ lệ LDR chính thức của hệ thống ngân hàng.

Công ty cổ phần Chứng khoán BIDV (BSC) thì cho rằng, cuối năm 2025, tỷ lệ LDR toàn hệ thống tiến sát 110%, vượt xa mức trần 85% theo quy định tại Thông tư số 22/2019/TT-NHNN.

Để bù đắp "khoảng trống" này, các ngân hàng buộc phải tìm đến thị trường liên ngân hàng, khiến lãi suất qua đêm thường xuyên neo cao, có thời điểm vượt 9% cuối năm 2025, hoặc dồn dập tăng lãi suất huy động để giành vốn.

Nguy cơ rủi ro thanh khoản cũng đáng lo, nếu các nhóm khách hàng vay lớn, thường là các doanh nghiệp "sân sau" trong lĩnh vực bất động sản gặp khó khăn về tài chính. Do đó, việc củng cố "bộ đệm" vốn và nâng cao năng lực chống chịu trước các cú sốc thị trường đang trở thành yêu cầu cấp thiết hơn bao giờ hết đối với ngành ngân hàng hiện nay.

Trước bối cảnh đó, Ngân hàng Nhà nước đã ban hành Thông tư số 14/2025/TT-NHNN ngày 30/6/2025 quy định tỷ lệ an toàn vốn đối với ngân hàng thương mại, chi nhánh ngân hàng nước ngoài như "kim chỉ nam" mới nhằm điều hướng dòng vốn. Cơ chế này hướng tới việc siết chặt phân khúc đầu cơ rủi ro, đồng thời mở đường cho các dự án "sạch" về pháp lý và có tài sản bảo đảm vững chắc.

Ánh Tuyết

Đọc thêm

Đặt mục tiêu đến năm 2030 đạt bao phủ bảo hiểm y tế toàn dân

Đặt mục tiêu đến năm 2030 đạt bao phủ bảo hiểm y tế toàn dân

(TBTCO) - Bộ Tài chính vừa ban hành Kế hoạch thực hiện Quyết định số 844/QĐ-TTg của Thủ tướng Chính phủ về thực hiện Chỉ thị số 52-CT/TW của Ban Bí thư về bảo hiểm y tế toàn dân trong giai đoạn mới, trong đó đặt mục tiêu đến năm 2030 đạt bao phủ bảo hiểm y tế toàn dân.
LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

(TBTCO) - Tiên phong hiện thực hoá chiến lược AI-first thông qua ứng dụng ngân hàng số thế hệ mới LPBank Plus, Ngân hàng Lộc Phát Việt Nam (LPBank) tiếp tục triển khai chương trình khuyến mại “Chạm LPBank Plus – Chạm quà chất” nhằm thúc đẩy thói quen giao dịch số thông minh. Không chỉ mang AI vào những nhu cầu tài chính quen thuộc, chương trình còn khuyến khích khách hàng trải nghiệm các tiện ích số, từng bước hình thành thói quen giao dịch thuận tiện, chủ động và an toàn hơn.
Vietcombank khai trương phòng chờ Vietcombank Priority Lounge tại Cam Ranh

Vietcombank khai trương phòng chờ Vietcombank Priority Lounge tại Cam Ranh

(TBTCO) - Ngày 30/9/2026, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) khai trương phòng chờ Vietcombank Priority Lounge tại Cảng hàng không quốc tế Cam Ranh, tỉnh Khánh Hòa. Đây là phòng chờ thương hiệu riêng thứ tư của ngân hàng, tiếp tục mở rộng hệ sinh thái đặc quyền và nâng cao trải nghiệm dành cho khách hàng ưu tiên.
Mở rộng hệ sinh thái số: Bảo hiểm Quân đội (MIC) bắt tay cùng VNPT-Media

Mở rộng hệ sinh thái số: Bảo hiểm Quân đội (MIC) bắt tay cùng VNPT-Media

(TBTCO) - Ngày 29/9/2026 vừa qua, Tổng Công ty cổ phần Bảo hiểm Quân đội (MIC) và Tổng công ty Truyền thông - Chi nhánh Tập đoàn Bưu chính Viễn thông Việt Nam (Tổng công ty VNPT-Media) đã chính thức tổ chức Lễ ký kết Biên bản ghi nhớ hợp tác. Sự kiện mở ra giai đoạn hợp tác mới giữa hai đơn vị, kết nối năng lực bảo hiểm của MIC với thế mạnh về công nghệ, nền tảng và hệ sinh thái khách hàng của VNPT, hướng tới nâng cao giá trị và trải nghiệm cho khách hàng.
Thanh toán QR xuyên biên giới: Bài toán không dừng ở độ phủ

Thanh toán QR xuyên biên giới: Bài toán không dừng ở độ phủ

(TBTCO) - Một lần quét QR giúp người Việt thanh toán tại nhiều quốc gia và ngược lại, nhưng phía sau là hệ thống phức tạp cùng nỗ lực của nhiều bên. VietQR Global hiện phủ hơn 6% điểm chấp nhận trong nước, với nhiều dư địa mở rộng, song bài toán không chỉ là độ phủ, kết nối thêm thị trường mà còn gia tăng giao dịch thực tế.
MB mở rộng vai trò kết nối dòng vốn

MB mở rộng vai trò kết nối dòng vốn

(TBTCO) - Khi tín dụng tăng nhanh hơn huy động và nhu cầu vốn trung, dài hạn của nền kinh tế ngày càng lớn, bài toán phát triển thị trường vốn trở nên cấp thiết. Với quy mô tài sản hơn 1,73 triệu tỷ đồng cùng hệ sinh thái 8 doanh nghiệp thành viên, chiến lược của MB là một tập đoàn tài chính kết nối ngân hàng, chứng khoán, quản lý quỹ, bảo hiểm và tài chính tiêu dùng trên một nền khách hàng chung.
Hơn 11 triệu cổ phiếu lên UPCoM, F88 đẩy mạnh huy động vốn nhiều kênh

Hơn 11 triệu cổ phiếu lên UPCoM, F88 đẩy mạnh huy động vốn nhiều kênh

(TBTCO) - Ngày 30/9, hơn 11 triệu cổ phiếu F88 từ đợt chào bán ra công chúng chính thức giao dịch trên UPCoM, giúp doanh nghiệp huy động gần 782 tỷ đồng. Để mở rộng cho vay, F88 đồng thời đa dạng hóa nguồn vốn qua trái phiếu và khoảng 1.300 tỷ đồng vay quốc tế. Doanh nghiệp kỳ vọng lợi nhuận năm 2026 đạt 1.500 tỷ đồng, tăng 65% và vượt kế hoạch đề ra.
Cần sớm chuẩn hóa nghề tư vấn tài chính ở Việt Nam

Cần sớm chuẩn hóa nghề tư vấn tài chính ở Việt Nam

(TBTCO) - TS. Lê Minh Nghĩa - Chủ tịch Hiệp hội Tư vấn Tài chính Việt Nam (VFCA) cho rằng đã đến lúc cần xây dựng cơ sở pháp lý và lộ trình chuẩn hóa nghề tư vấn tài chính tại Việt Nam.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 141,300 ▲200K 144,300 ▲200K
Hà Nội - PNJ 141,300 ▲200K 144,300 ▲200K
Đà Nẵng - PNJ 141,300 ▲200K 144,300 ▲200K
Miền Tây - PNJ 141,300 ▲200K 144,300 ▲200K
Tây Nguyên - PNJ 141,300 ▲200K 144,300 ▲200K
Đông Nam Bộ - PNJ 141,300 ▲200K 144,300 ▲200K
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,130 ▲20K 14,430 ▲20K
Miếng SJC Nghệ An 14,130 ▲20K 14,430 ▲20K
Miếng SJC Thái Bình 14,130 ▲20K 14,430 ▲20K
N.Tròn, 3A, Đ.Vàng H.Nội 14,080 ▲70K 14,430 ▲20K
N.Tròn, 3A, Đ.Vàng N.An 14,080 ▲70K 14,430 ▲20K
N.Tròn, 3A, Đ.Vàng T.Bình 14,080 ▲70K 14,430 ▲20K
NL 99.99 13,350
Nhẫn Tròn Thái Bình 13,250
Trang sức 99.9 13,740 ▲20K 14,340 ▲20K
Trang sức 99.99 13,750 ▲20K 14,350 ▲20K
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Hồ Chí Minh - Vàng SJC 5 chỉ 1,413 ▲2K 14,432 ▲20K
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 1,413 ▲2K 14,433 ▲20K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,408 ▲2K 1,438 ▲2K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,408 ▲2K 1,439 ▲2K
Hồ Chí Minh - Nữ trang 99,99% 1,383 ▲2K 1,428 ▲2K
Hồ Chí Minh - Nữ trang 99% 134,386 ▲198K 141,386 ▲198K
Hồ Chí Minh - Nữ trang 75% 97,461 ▲150K 107,261 ▲150K
Hồ Chí Minh - Nữ trang 68% 87,464 ▲136K 97,264 ▲136K
Hồ Chí Minh - Nữ trang 61% 77,467 ▲122K 87,267 ▲122K
Hồ Chí Minh - Nữ trang 58,3% 73,611 ▲117K 83,411 ▲117K
Hồ Chí Minh - Nữ trang 41,7% 49,904 ▲44922K 59,704 ▲53742K
Miền Bắc - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Hạ Long - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Hải Phòng - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Miền Trung - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Huế - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Nha Trang - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Biên Hòa - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Miền Tây - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Cà Mau - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Cập nhật: 01/10/2026 21:30
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17512 17785 18369
CAD 17710 17984 18600
CHF 30440 30815 31468
CNY 0 3833 3929
EUR 28713 28931 30014
GBP 33549 33937 34888
HKD 0 3180 3383
JPY 157 161 168
KRW 0 18 20
NZD 0 14272 14862
SGD 19749 20031 20610
THB 687 750 804
USD (1,2) 25719 0 0
USD (5,10,20) 25758 0 0
USD (50,100) 25786 25800 26170
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,800 25,800 26,180
USD(1-2-5) 24,768 - -
USD(10-20) 24,768 - -
EUR 28,762 28,785 30,151
JPY 159.6 159.89 169.55
GBP 33,720 33,811 34,984
AUD 17,693 17,757 18,431
CAD 17,900 17,957 18,620
CHF 30,729 30,825 31,741
SGD 19,872 19,934 20,715
CNY - 3,802 3,947
HKD 3,245 3,255 3,391
KRW 17.59 18.34 19.96
THB 735.06 744.14 796.77
NZD 14,254 14,386 14,814
SEK - 2,543 2,633
DKK - 3,857 3,994
NOK - 2,647 2,741
LAK - 0.88 1.23
MYR 5,939.47 - 6,707.29
TWD 733.6 - 888.79
SAR - 6,802.81 7,166.27
KWD - 82,124 87,387
AED - 6,820 7,348
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,750 25,780 26,160
EUR 28,901 29,017 30,231
GBP 33,851 33,987 35,020
HKD 3,242 3,255 3,372
CHF 30,582 30,705 31,646
JPY 160.63 161.28 169.26
AUD 17,716 17,787 18,383
SGD 19,962 20,042 20,635
THB 753 756 793
CAD 17,917 17,989 18,582
NZD 14,398 14,947
KRW 18.43 20.40
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25800 25800 26160
AUD 17666 17766 18692
CAD 17874 17974 18986
CHF 30642 30672 32249
CNY 3814.8 3839.8 3974.9
CZK 0 1170 0
DKK 0 3970 0
EUR 28847 28877 30599
GBP 33813 33863 35621
HKD 0 3315 0
JPY 160.45 160.95 171.49
KHR 0 6.097 0
KRW 0 18.8 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2745 0
NZD 0 14351 0
PHP 0 380 0
SEK 0 2590 0
SGD 19896 20026 20747
THB 0 715.7 0
TWD 0 810 0
SJC 9999 14130000 14130000 14430000
SBJ 12500000 12500000 14430000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,674 25,794 26,150
USD20 25,644 25,794 26,150
USD1 25,624 25,794 26,150
AUD 17,750 17,850 18,955
EUR 28,754 28,854 30,530
CAD 17,827 17,927 19,234
SGD 19,879 19,879 20,706
JPY 161.09 162.59 168.12
GBP 33,813 33,963 35,370
XAU 14,078,000 0 14,382,000
CNY 0 3,723 0
THB 0 753 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 01/10/2026 21:30
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30