Đa dạng vốn cho đường sắt đô thị
Nhu cầu phát triển hạ tầng đô thị ngày càng cấp thiết, theo đó, việc tìm kiếm nguồn lực tài chính dài hạn cho các dự án đường sắt đô thị (metro) đang trở thành một trong những vấn đề quan trọng trong điều hành kinh tế. Vừa qua, tại cuộc làm việc với các bộ, ngành, địa phương và cơ quan liên quan nhằm thúc đẩy tiến độ các dự án metro, đồng thời kiểm tra hiện trường tuyến metro số 3 Nhổn - ga Hà Nội, Thủ tướng Phạm Minh Chính đã nhấn mạnh yêu cầu đẩy nhanh tiến độ triển khai các dự án hạ tầng giao thông chiến lược, đồng thời nghiên cứu các giải pháp huy động vốn phù hợp với quy mô đầu tư rất lớn của lĩnh vực này.
Cũng tại buổi làm việc, Thủ tướng Phạm Minh Chính đã nêu các nhóm nhiệm vụ và giải pháp nhằm thúc đẩy triển khai các dự án metro, trong đó nhấn mạnh yêu cầu hoàn thiện hệ thống quy chuẩn, tiêu chuẩn kỹ thuật, quy hoạch hướng tuyến dài hạn, lựa chọn công nghệ phù hợp và phát triển nguồn nhân lực cho lĩnh vực này.
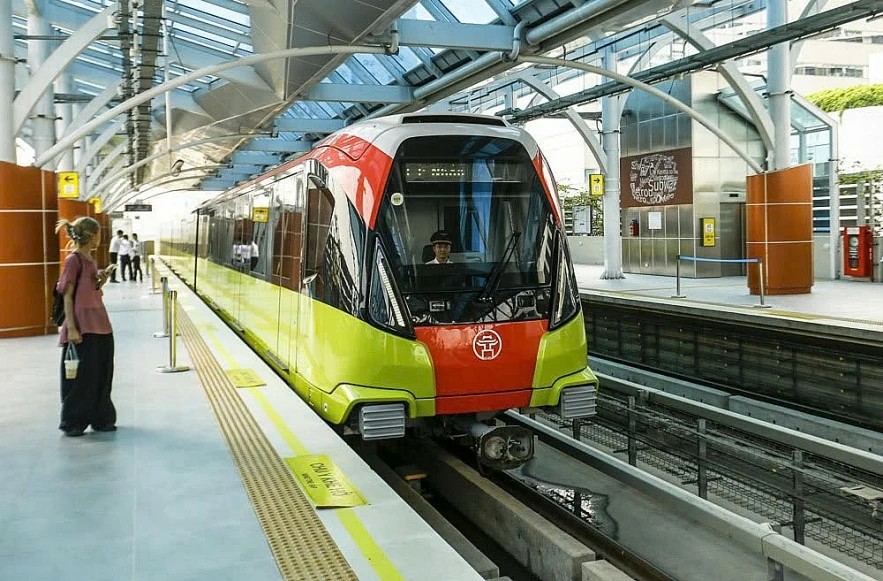 |
| Phát hành trái phiếu dự án là hướng đi phù hợp trong bối cảnh nhu cầu đầu tư hạ tầng ngày càng lớn. Ảnh: An Thư |
Bên cạnh các yêu cầu về quy hoạch và kỹ thuật, vấn đề huy động nguồn lực tài chính cho các dự án metro cũng được đặc biệt chú trọng. Theo đó, việc triển khai các dự án cần được thực hiện trên cơ sở huy động đa dạng các nguồn vốn, như đầu tư công, hợp tác công - tư, vốn vay và phát hành trái phiếu. Các hình thức trái phiếu được đề cập gồm trái phiếu công trình, trái phiếu chính phủ và trái phiếu chính quyền địa phương, qua đó hình thành cơ cấu tài chính đa tầng nhằm đáp ứng nhu cầu vốn rất lớn của các dự án hạ tầng đô thị.
Đánh giá về khả năng huy động vốn thông qua kênh trái phiếu cho các dự án hạ tầng, ông Trần Lê Minh - Tổng Giám đốc Công ty cổ phần Xếp hạng tín nhiệm đầu tư Việt Nam (VIS Rating) cho rằng, phát hành trái phiếu dự án là hướng đi phù hợp trong bối cảnh nhu cầu đầu tư hạ tầng ngày càng lớn. Theo ông, đặc thù của các dự án hạ tầng là vòng đời và thời gian thu hồi vốn rất dài, do đó, việc huy động nguồn vốn trái phiếu dài hạn (có thể lên tới 20 - 30 năm) là cần thiết để tạo sự phù hợp giữa cấu trúc vốn và chu kỳ hoạt động của dự án.
| Làm rõ cơ chế trả nợ để tăng sức hấp dẫn của trái phiếu hạ tầng Theo Chủ tịch HĐQT Saigon Ratings Phùng Xuân Minh, để kênh huy động vốn từ trái phiếu vận hành hiệu quả, cần làm rõ cơ chế bảo đảm nguồn trả nợ, có thể từ ngân sách, nguồn thu khai thác hạ tầng hoặc các cơ chế chia sẻ rủi ro phù hợp. Đồng thời, việc tăng cường minh bạch thông tin dự án, chuẩn hóa báo cáo tài chính và áp dụng xếp hạng tín nhiệm sẽ giúp nhà đầu tư đánh giá rõ rủi ro, qua đó hỗ trợ huy động vốn với chi phí hợp lý. |
Đại diện VIS Rating phân tích, trong giai đoạn đầu triển khai, nguồn vốn tín dụng ngân hàng vẫn đóng vai trò quan trọng nhờ khả năng thẩm định rủi ro kỹ thuật, giám sát tiến độ xây dựng và linh hoạt trong giải ngân theo tiến độ. Tuy nhiên, khi dự án đã hoàn thành phần lớn khối lượng xây dựng, nguồn vốn trái phiếu hạ tầng với chi phí vốn thấp hơn có thể được sử dụng để thay thế dần vốn vay ngân hàng, qua đó giúp tối ưu hóa cấu trúc tài chính của dự án.
Bên cạnh đó, việc phát triển kênh trái phiếu hạ tầng còn góp phần giảm áp lực mất cân đối kỳ hạn trong hệ thống ngân hàng, khi các tổ chức tín dụng hiện nay chủ yếu huy động vốn ngắn hạn, nhưng phải tài trợ cho các dự án dài hạn. Sự tham gia của thị trường trái phiếu được kỳ vọng sẽ giúp phân bổ lại nguồn vốn dài hạn trong nền kinh tế một cách hợp lý hơn.
Chính sách quyết định thành công
Ông Trần Lê Minh cho rằng, khả năng phát hành thành công trái phiếu hạ tầng phụ thuộc đáng kể vào khung chính sách hỗ trợ của Nhà nước. Kinh nghiệm quốc tế cho thấy, nhiều quốc gia đã áp dụng các cơ chế ưu đãi nhằm gia tăng sức hấp dẫn của loại hình trái phiếu này đối với nhà đầu tư.
Tại Việt Nam, theo ông Minh, hạ tầng thị trường và các dịch vụ trung gian phục vụ phát hành trái phiếu hạ tầng cơ bản đã sẵn sàng, trong khi điều kiện then chốt là khung chính sách phù hợp. Một số tổ chức xếp hạng tín nhiệm trong nước, trong đó có VIS Rating, cũng đã xây dựng phương pháp đánh giá đối với loại trái phiếu này.
Từ góc nhìn khác, ông Phùng Xuân Minh - Chủ tịch HĐQT Saigon Ratings nhận định, việc nghiên cứu phát hành trái phiếu để huy động vốn cho các dự án metro là bước đi phù hợp với thông lệ quốc tế. Các dự án metro thường có tổng mức đầu tư rất lớn, có thể lên tới hàng chục tỷ USD, trong khi chu kỳ đầu tư và thời gian thu hồi vốn kéo dài hàng thập kỷ, khiến việc huy động nguồn vốn dài hạn trở thành thách thức lớn.
Trong bối cảnh đó, phát triển thị trường trái phiếu hạ tầng có thể mở ra kênh huy động vốn hiệu quả từ nguồn lực tài chính trong xã hội. Đây được xem là cơ chế giúp kết nối nguồn vốn nhàn rỗi của người dân và các định chế tài chính với nhu cầu đầu tư cho các dự án hạ tầng trọng điểm, đồng thời góp phần giảm áp lực lên ngân sách nhà nước và hệ thống tín dụng.
Theo đại diện Saigon Ratings, mỗi loại hình trái phiếu có thể đảm nhiệm những vai trò khác nhau trong cấu trúc tài chính tổng thể của các dự án hạ tầng. Trái phiếu chính phủ có mức độ an toàn cao và chi phí vốn thấp, có thể đóng vai trò nguồn vốn nền tảng cho các dự án mang tính chiến lược quốc gia. Trong khi đó, trái phiếu chính quyền địa phương phù hợp với các đô thị lớn như Hà Nội hoặc TP. Hồ Chí Minh, nơi có khả năng cân đối ngân sách và dư địa vay nợ tương đối tốt.
Đối với trái phiếu công trình, loại hình này có thể được thiết kế gắn với dòng tiền của chính dự án hoặc các nguồn thu liên quan, chẳng hạn khai thác quỹ đất xung quanh các nhà ga theo mô hình phát triển đô thị định hướng giao thông (TOD). Cơ chế này không chỉ giúp hình thành nguồn hoàn trả vốn rõ ràng, mà còn tạo điều kiện thu hút sự tham gia của các nhà đầu tư dài hạn vào quá trình phát triển hạ tầng đô thị.
Tăng quy mô trái phiếu doanh nghiệp hướng tới mục tiêu 25% GDP Theo S&I Ratings, trái phiếu doanh nghiệp là kênh huy động vốn trung và dài hạn quan trọng của nền kinh tế trong bối cảnh nhu cầu đầu tư ngày càng lớn. Quy mô thị trường hiện khoảng 11% GDP, thấp hơn nhiều so với tín dụng ngân hàng (145% GDP) và thị trường cổ phiếu (78% GDP), cho thấy dư địa phát triển còn lớn so với mục tiêu 25% GDP vào năm 2030. Việc hoàn thiện khung pháp lý được kỳ vọng góp phần củng cố niềm tin nhà đầu tư và thúc đẩy kênh phát hành ra công chúng. |









