Hoàn thiện chính sách thuế để mở rộng cơ sở thu
Theo tờ trình của Chính phủ, mục đích ban hành Luật là để hoàn thiện quy định về chính sách thuế TTĐB để mở rộng cơ sở thu (như bổ sung vào đối tượng chịu thuế đối với nước giải khát có đường, áp dụng thuế hỗn hợp đối với thuốc lá, tăng thuế suất thuế TTĐB đối với rượu, bia...), bảo đảm tính minh bạch, dễ hiểu, dễ thực hiện luật. Mục tiêu nhằm góp phần nâng cao năng lực và hiệu quả của hoạt động quản lý thuế trong phòng, chống trốn thuế, thất thu và nợ thuế, đảm bảo thu đúng thu đủ vào ngân sách nhà nước (NSNN), đảm bảo ổn định nguồn thu NSNN.
 |
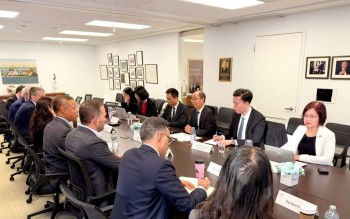
| Phiên họp Quốc hội sáng 22/11. |
Đồng thời, luật hóa một số quy định đã thực hiện ổn định trong thời gian dài tại văn bản dưới luật; góp phần cải cách thủ tục quản lý thuế theo hướng đơn giản, rõ ràng, công khai… Luật cũng sửa đổi, bổ sung những quy định để góp phần bảo vệ sức khỏe cộng đồng, môi trường và điều tiết tiêu dùng của xã hội phù hợp xu hướng cải cách thuế của các nước cũng như thực hiện cam kết quốc tế.
Cụ thể, dự thảo đưa nước giải khát có hàm lượng đường trên 5g/100ml vào đối tượng chịu thuế TTĐB với thuế suất là 10% để thực hiện các chủ trương chỉ đạo của Đảng và Nhà nước về bảo vệ sức khỏe nhân dân, khuyến cáo của Tổ chức Y tế thế giới (WHO), Quỹ Nhi đồng Liên hợp quốc (UNICEF) và Bộ Y tế.
Đối với mặt hàng thuốc lá, dự thảo giữ nguyên mức thuế suất 75% và bổ sung mức thuế tuyệt đối theo lộ trình tăng từng năm trong giai đoạn từ năm 2026 đến năm 2030 để góp phần đạt mục tiêu giảm tỷ lệ sử dụng thuốc lá trong nhóm nam từ 15 tuổi trở lên xuống dưới 36% trong giai đoạn 2026 – 2030 và hướng tới đạt tỷ trọng thuế trên giá bán lẻ thuốc lá theo khuyến nghị của WHO (75%) với 2 phương án.
Phương án 1 là từ năm 2026 đến năm 2030, thuế với thuốc lá điếu tăng dần từ 2.000 đồng/bao đến 10.000 đồng/bao; với xì gà tăng từ 20.000 đồng/điếu đến 100.000 đồng/điếu; thuốc lá sợi, thuốc lào hoặc các dạng khác, chế phẩm khác từ cây thuốc lá tăng từ 20.000 đồng/100g hoặc 100ml lên 100.000 đồng.
Ở phương án 2, từ năm 2026 đến năm 2030, thuế với thuốc lá điếu tăng dần từ 5.000 đồng/bao đến 10.000 đồng/bao; với xì gà tăng từ 50.000 đồng/điếu đến 100.000 đồng/điếu; thuốc lá sợi, thuốc lào hoặc các dạng khác tăng từ 50.000 đồng/100g hoặc 100ml lên 100.000 đồng.
Chính phủ nghiêng về phương án 2 bởi lộ trình tăng mức thuế tuyệt đối tại dự thảo Luật đã được cân nhắc tính toán trên cơ sở các yếu tố như giá thuốc lá tại Việt Nam đang ngày càng rẻ so với thu nhập, dẫn đến sức mua thuốc lá tăng; gánh nặng chi phí y tế liên quan đến bệnh tật do thuốc lá gây ra...
Theo phương án 2 thì tỷ lệ hút thuốc ở nam giới giảm từ 42,1% (2025) xuống còn 39,7% vào năm 2026 và đến năm 2030 giảm xuống còn 38,6%. Tỷ trọng thuế trên giá bán lẻ tăng từ 36% (2022) lên 52,4% vào năm 2026 và đến năm 2030 tăng lên 59,38%.
Như vậy, phương án 2 có khả năng giảm tiêu thụ nhanh hơn, sớm hơn và ở mức độ lớn hơn để gần tiếp cận đến mục tiêu giảm tỷ lệ sử dụng thuốc lá trong nhóm nam từ 15 tuổi trở lên đề ra tại Chiến lược quốc gia về phòng, chống tác hại của thuốc lá (xuống dưới 36% trong giai đoạn 2026 – 2030) và hướng tới đạt tỷ trọng thuế trên giá bán lẻ thuốc lá theo khuyến nghị của WHO (75%).
 |
| Phó Thủ tướng Lê Thành Long trình bày tờ trình của Chính phủ |
Tăng thuế theo lộ trình từng năm
Đối với mặt hàng rượu, bia, dự thảo quy định thuế suất theo tỷ lệ phần trăm tăng theo lộ trình từng năm trong giai đoạn từ năm 2026 - 2030 để đạt mục tiêu tăng giá bán rượu, bia ít nhất 10% theo khuyến nghị của WHO.
| Tăng thuế theo lộ trình Theo phương án Chính phủ đề xuất, trong giai đoạn từ 2026-2030, thuế suất thuế TTĐB đối với mặt hàng rượu từ 20 độ trở lên sẽ tăng từ mức hiện hành 65% lên 80%, 85%, 90%, 95%, 100% theo từng năm. Thuế với rượu dưới 20 độ tăng từ 35% lên 50%, 55%, 60%, 65%, 70% theo từng năm. Đối với mặt hàng bia, tăng thuế từ mức hiện hành 65% lên 80%, 85%, 90%, 95%, 100% theo từng năm. |
Nội dung này Chính phủ cũng trình 2 phương án, ở phương án 1, lộ trình tăng thuế thấp hơn 10% so với phương án 2.
Chính phủ đề xuất chọn phương án 2 bởi theo phương án này, giá bán năm 2026 sẽ tăng khoảng 10% so với năm 2025, và các năm tiếp theo mỗi năm giá bán sẽ tăng 2-3% so với năm trước để đảm bảo giá sản phẩm tăng tương ứng theo mức độ lạm phát và gia tăng thu nhập của các năm tiếp theo.
Phương án 2 có tác dụng giảm khả năng chi trả đối với các sản phẩm rượu, bia mạnh hơn, tác động tốt hơn trong việc giảm tỷ lệ sử dụng rượu, bia và giảm các tác hại liên quan do việc lạm dụng rượu, bia gây ra.
Bên cạnh đó, dự thảo Luật Thuế TTĐB (sửa đổi) đã sửa đổi, bổ sung nhiều nội dung liên quan đến đối tượng chịu thuế, không chịu thuế TTĐB để đảm bảo thống nhất, đồng bộ với các luật chuyên ngành, định hướng sản xuất, tiêu dùng, thực hiện chủ trương khuyến khích xuất khẩu…
Theo đó, dự thảo bổ sung nước giải khát theo Tiêu chuẩn Việt Nam (TCVN) có hàm lượng đường trên 5g/100ml vào đối tượng chịu thuế TTĐB; thay quy định “tàu bay” bằng quy định “máy bay, trực thăng, tàu lượn” và bổ sung hướng dẫn rõ các mặt hàng máy bay, trực thăng, tàu lượn và du thuyền chịu thuế TTĐB là loại sử dụng cho mục đích dân dụng.
Đồng thời, sửa đổi quy định về tàu bay, du thuyền thuộc đối tượng không chịu thuế TTĐB như sau: “Máy bay, trực thăng, tàu lượn, du thuyền sử dụng cho mục đích kinh doanh vận chuyển hàng hoá, hành khách, khách du lịch và máy bay, trực thăng, tàu lượn sử dụng cho các mục đích an ninh, quốc phòng, huấn luyện đào tạo phi công, phun thuốc trừ sâu, chữa cháy, quay phim, chụp ảnh, đo đạc bản đồ” để phù hợp với mục tiêu thu thuế TTĐB đối với tàu bay là những mặt hàng cao cấp, phục vụ nhu cầu cá nhân của các đối tượng có thu nhập cao trong xã hội, luật hóa quy định đang thực hiện ổn định tại văn bản dưới Luật, đảm bảo tính ổn định của chính sách, xử lý những bất cập phát sinh trong thực tế./.
| Dự thảo bỏ quy định “Hàng hoá nhập khẩu từ nước ngoài vào khu phi thuế quan, hàng hoá từ nội địa bán vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan, hàng hoá được mua bán giữa các khu phi thuế quan với nhau, trừ xe ô tô chở người dưới 24 chỗ” ra khỏi đối tượng không chịu thuế để mở rộng cơ sở thuế và đảm bảo minh bạch chính sách. |