PV: Chính phủ vừa ban hành Nghị định 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Theo bà, các quy định này sẽ góp phần nâng cao tính minh bạch và tác động ra sao đến hoạt động sản xuất, kinh doanh của hộ kinh doanh?
 |
| TS. Phạm Nữ Mai Anh |
TS. Phạm Nữ Mai Anh: Nghị định 68/2026/NĐ-CP đã có những quy định rõ ràng, tạo sự minh bạch và thống nhất trong thực hiện nghĩa vụ thuế với các hộ, cá nhân kinh doanh. Cụ thể, đã quy định rõ về mức doanh thu năm để xác định hộ kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng và thuế thu nhập cá nhân (từ 500 triệu đồng trở xuống); phương pháp tính thuế giá trị gia tăng và thuế thu nhập cá nhân; nghĩa vụ thuế đối với các khoản thuế khác trong hệ thống thuế; nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn trong thực hiện nghĩa vụ thuế của các hộ kinh doanh.
Đặc biệt, tại điều 13, Nghị định 68/2026/NĐ-CP đã quy định rõ quyền và trách nhiệm của hộ kinh doanh nhằm bảo vệ quyền lợi hợp pháp của các hộ kinh doanh, bởi khi các hộ kinh doanh xác định rõ quyền lợi và trách nhiệm thì sẽ dễ dàng hơn trong thực hiện nghĩa vụ thuế đối với Nhà nước, ít bị lúng túng trong áp dụng quy định. Mặt khác, trong bối cảnh thương mại điện tử phát triển mạnh mẽ, Nghị định 68/2026/NĐ-CP đã có quy định rõ ràng về trách nhiệm của các chủ quản nền tảng thương mại điện tử, nền tảng số trong và ngoài nước có chức năng đặt hàng trực tuyến và chức năng thanh toán có trách nhiệm trong việc thực hiện khấu trừ và nộp thuế thay cho các hộ kinh doanh. Điều này sẽ giải quyết được vấn đề giấu doanh thu từ hoạt động kinh doanh thương mại điện tử trên nền tảng Internet của các hộ kinh doanh thời gian qua. Từ đó, góp phần nâng cao tính tuân thủ thuế của các hộ kinh doanh.
Theo tôi, việc áp dụng Nghị định 68/2026/NĐ-CP cũng sẽ có những tác động nhất định đến hoạt động sản xuất, kinh doanh của các hộ kinh doanh. Các hộ kinh doanh giờ đây cần thay đổi tư duy kinh doanh theo hướng quản lý chặt chẽ các yếu tố đầu ra, đầu vào trong hoạt động sản xuất, kinh doanh - điều mà nhiều hộ kinh doanh trước đây thường không chú trọng; đồng thời áp dụng sổ sách kế toán theo quy định tại Thông tư 152/2025/TT-BTC.
Có thể nói, việc áp dụng quy định tại Nghị định 68/2026/NĐ-CP sẽ góp phần đưa lại sự cạnh tranh bình đẳng giữa các hộ kinh doanh trong nền kinh tế, giúp các hộ kinh doanh chân chính có cơ hội phát triển bền vững. Tuy nhiên, trong giai đoạn đầu áp dụng, các hộ kinh doanh có doanh thu năm trên ngưỡng 500 triệu đồng sẽ cần thiết phải đầu tư chi phí, tạo cơ sở cho việc thực hiện nghĩa vụ thuế như chi mua phần mềm kế toán, hóa đơn điện tử, chữ ký số, chi phí nhân sự kế toán… để có thể đáp ứng được yêu cầu chuyển đổi số trong thực hiện nghĩa vụ thuế ở người nộp thuế. Điều này có thể gây những khó khăn và áp lực tài chính nhất định. Nhưng tôi tin rằng, các hộ kinh doanh sẽ sớm thích nghi và vận hành tốt các nội dung nhằm đáp ứng các yêu cầu thực hiện nghĩa vụ thuế trong tình hình mới.
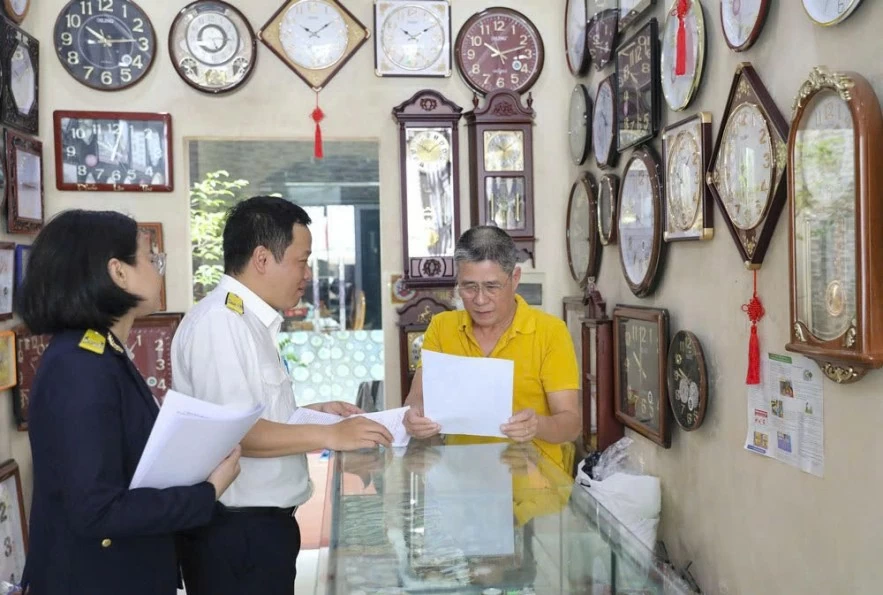 |
| Công tác tuyên truyền, hỗ trợ cần được chú trọng, để chính sách thuế mới phát huy tối đa hiệu quả. Ảnh: An Thư |
PV: Việc đẩy mạnh áp dụng hóa đơn điện tử, máy tính tiền kết nối dữ liệu với cơ quan thuế được xem là một nội dung quan trọng. Bà đánh giá thế nào về vai trò của giải pháp này trong quản lý thuế đối với hộ kinh doanh?
TS. Phạm Nữ Mai Anh: Theo quy định hiện nay, các hộ kinh doanh có doanh thu tính thuế giá trị gia tăng hằng năm từ 1 tỷ đồng trở lên phải áp dụng hóa đơn điện tử, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế; các hộ kinh doanh có doanh thu tính thuế giá trị gia tăng năm trên 500 triệu đồng và dưới 1 tỷ đồng không bắt buộc sử dụng hóa đơn điện tử, hóa đơn điện tử khởi tạo từ máy tính tiền. Việc đẩy mạnh áp dụng hóa đơn điện tử, hóa đơn điện tử khởi tạo từ máy tính tiền là nội dung quan trọng trong công cuộc hiện đại hóa công tác quản lý thuế, phù hợp với xu hướng đẩy mạnh chuyển đổi số hiện nay.
Tôi cho rằng, giải pháp này có vai trò quan trọng trong quản lý thuế đối với các hộ kinh doanh, vì đây là công cụ để thực hiện kiểm soát chặt chẽ doanh thu thực tế đạt được của các hộ kinh doanh. Việc xuất hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế giúp ghi nhận từng giao dịch nhỏ lẻ ngay tại thời điểm phát sinh. Điều này cực kỳ quan trọng đối với các lĩnh vực như kinh doanh nhà hàng, bán lẻ, khách sạn - nơi dòng tiền luân chuyển liên tục và khó kiểm soát. Khi dữ liệu được truyền về cơ quan thuế theo thời gian thực, khả năng giấu doanh thu ở các hộ kinh doanh sẽ được giảm thiểu đáng kể.
Đồng thời, việc thực hiện hiệu quả hóa đơn điện tử sẽ đưa lại sự thuận lợi trong quản lý thuế với các hộ kinh doanh áp dụng phương pháp tính thuế thu nhập cá nhân dựa trên thu nhập tính thuế.
Ngoài ra, thúc đẩy văn hóa lấy hóa đơn khi mua hàng, kiểm soát giao dịch giữa người bán và người mua, góp phần bảo vệ quyền lợi người tiêu dùng.
PV: Để các chính sách thuế mới năm 2026 hỗ trợ hộ kinh doanh một cách hiệu quả, cơ quan quản lý cần lưu ý những vấn đề gì trong quá trình triển khai, thưa bà?
TS. Phạm Nữ Mai Anh: Theo tôi, cơ quan quản lý nhà nước nói chung và cơ quan thuế nói riêng cần lưu ý một số vấn đề sau: Thứ nhất, chú trọng đẩy mạnh công tác tuyên truyền và hỗ trợ các hộ kinh doanh. Hiện tại ngành Thuế đang triển khai nhiều giải pháp hỗ trợ hộ kinh doanh thực hiện các quy định mới theo Nghị định 68/2026/NĐ-CP, hơn 2 triệu hộ kinh doanh sẽ được cung cấp tài liệu hướng dẫn và tham gia đợt cao điểm hỗ trợ kê khai thuế trong 15 ngày.
| Cần không ngừng hoàn thiện để chính sách thuế mới được triển khai dễ dàng Theo TS. Phạm Nữ Mai Anh, việc thực hiện chính sách thuế mới từ 1/1/2026 đối với các hộ kinh doanh sẽ đặt ra những khó khăn và yêu cầu nhất định cần đạt được trên góc độ quản lý thuế. Nhưng đây là con đường duy nhất để xây dựng một nền kinh tế minh bạch, hội nhập và bền vững. Do vậy, đòi hỏi hoạt động quản lý cần không ngừng hoàn thiện để chính sách thuế mới được triển khai dễ dàng trong thực tiễn và các hộ kinh doanh cũng sẽ có sự an tâm nhất định khi thực hiện nghĩa vụ thuế hiện nay. |
Tuy nhiên, các hộ kinh doanh ở Việt Nam đa phần là các cá nhân, tiểu thương có trình độ công nghệ và kiến thức kế toán hạn chế. Do vậy, việc hỗ trợ theo hướng cầm tay chỉ việc trên cơ sở thiết lập các tổ hỗ trợ cơ động ngay tại các chợ, trung tâm thương mại để hướng dẫn trực tiếp cần được chú trọng thực hiện. Việc này nhằm tránh tình trạng các hộ kinh doanh hiểu sai, thực hiện không đúng quy định về thuế.
Bên cạnh đó, cơ quan quản lý nhà nước với đầu mối là Cục Thuế cần chú trọng phát huy vai trò của các đại lý thuế; các hộ kinh doanh, cá nhân kinh doanh dịch vụ làm thủ tục về thuế trong việc cung cấp các dịch vụ về thuế cho các hộ kinh doanh, giúp các hộ kinh doanh thực hiện đúng nghĩa vụ thuế đối với Nhà nước.
Thứ hai, hoàn thiện hệ thống hạ tầng công nghệ thông tin của ngành Thuế, khi hàng triệu hộ kinh doanh cùng lúc chuyển sang kê khai và truyền dữ liệu hóa đơn cùng với số lượng lớn các doanh nghiệp hiện nay thì sẽ gây áp lực lên hệ thống máy chủ của ngành Thuế là rất lớn. Nếu xảy ra tình trạng nghẽn mạng, lỗi hệ thống khi nộp tờ khai sẽ gây bức xúc và làm giảm niềm tin của người dân vào chính sách mới. Do vậy, việc đầu tư, nâng cấp hệ thống hạ tầng công nghệ thông tin cần được ngành Thuế triển khai thường xuyên nhằm đáp ứng yêu cầu quản lý thuế trong tình hình mới.
Thứ ba, thực hiện tối ưu hóa chi phí hạ tầng số cho các hộ kinh doanh. Việc đẩy mạnh áp dụng hóa đơn điện tử hoặc hóa đơn điện tử khởi tạo từ máy tính tiền mang lại lợi ích lâu dài, nhưng chi phí mua phần mềm, chữ ký số và nâng cấp máy tính tiền vẫn là một khoản chi đáng kể với hộ kinh doanh nhỏ. Do vậy, Nhà nước cần có chính sách khuyến khích nhằm gia tăng số lượng danh sách các nhà cung cấp giải pháp số có sự giảm giá dịch vụ hoặc cung cấp gói miễn phí cho hộ kinh doanh mới chuyển đổi phương pháp tính thuế trong 1 - 2 năm đầu thực hiện.
PV: Xin cảm ơn bà!