Lãi suất vay mua nhà cố định lên 14%/năm, thị trường bất động sản thử “sức bền”

(TBTCO) - Mặt bằng lãi suất cho vay lĩnh vực bất động sản đang tăng tốc, nhiều ngân hàng “Big 4” đã đưa lãi suất vay mua nhà cố định lên quanh mức 14%/năm. Khi thời kỳ “vốn rẻ” với các gói ưu đãi lãi suất dần khép lại, tín dụng được kiểm soát theo hướng chọn lọc, khiến hoạt động đầu tư “lướt sóng” bị siết lại, thị trường trước một bài kiểm tra mới về “sức bền”.
aa
"Gạn đục, khơi trong" dòng tín dụng bất động sản “Nén” room tín dụng, thị trường bất động sản đứng trước phép thử mới Rủi ro tích tụ sau đà tăng bất động sản, yêu cầu siết kỷ luật tín dụng

"Big 4" đẩy lãi vay cố định lên 14%

Trong bối cảnh cuối năm 2025 và đầu năm 2026, lãi suất huy động tăng rầm rập, lãi suất liên ngân hàng leo thang khi các ngân hàng vay mượn lẫn nhau “nóng” hơn bao giờ hết, mặt bằng lãi suất cho vay, đặc biệt là cho vay bất động sản, cũng đang tăng tốc rõ rệt.

Thực tế cho thấy, lãi suất cho vay đang đi lên cùng nhịp với lãi suất huy động, thậm chí nhanh hơn. Sau Tết Dương lịch, lãi suất huy động đầu vào của một số ngân hàng đã vượt mốc 8%/năm ở các kỳ hạn từ 6 tháng trở lên. Áp lực này nhanh chóng truyền sang lãi suất cho vay, đặc biệt là các khoản vay đến kỳ thả nổi.

Các "ông lớn" ngân hàng như: VietinBank, Vietcombank, BIDV... đưa lãi suất cho vay bất động sản lên ngưỡng cao, có nơi lên gần 14%/năm. Trong khi đó, lãi suất cho vay phục vụ nhu cầu đời sống có tài sản bảo đảm; cho vay mua ô tô; cho vay sản xuất kinh doanh; hay trả nợ trước hạn tổ chức tín dụng khác thấp hơn đáng kể, dưới 9%/năm, song cũng đã cao hơn đáng kể so với giai đoạn trước. Thời kỳ “vốn rẻ” với các gói vay ưu đãi lãi suất, cố định kéo dài 1 - 3 năm như giai đoạn 2024 - 2025, gần như đã đi qua.

Đơn cử, trong 6 tháng đầu, có ngân hàng công bố lãi suất cho vay cố định tối thiểu 9,7%/năm; hoặc 10,1%/năm cố định 12 tháng đầu tiên; hay 13,5%/năm cố định 18 tháng đầu tiên. Trong khi đó, các khoản vay phục vụ nhu cầu đời sống, mua ô tô, sản xuất kinh doanh hoặc trả nợ trước hạn tổ chức tín dụng khác (không nhằm mục đích bất động sản) được hưởng lãi suất thấp hơn, chỉ từ 8,2 - 9%/năm tùy thời gian cố định lãi suất.

Rõ ràng, chính sách lãi suất cho vay của nhiều ngân hàng quốc doanh cũng được thiết kế theo hướng phân tầng rất rõ theo mục đích sử dụng vốn, qua đó, thể hiện chủ trương kiểm soát tín dụng bất động sản, nhưng vẫn ưu tiên dòng vốn sản xuất kinh doanh.

Điểm đáng chú ý, tốc độ tăng lãi suất cho vay đang vượt xa tốc độ tăng lãi suất huy động. Đơn cử, lãi suất huy động kỳ hạn 12 tháng của BIDV và Vietcombank chỉ tăng khoảng 0,5 điểm phần trăm, từ 4,7% lên 5,2%/năm, trong khi lãi suất cho vay lại điều chỉnh mạnh hơn nhiều.
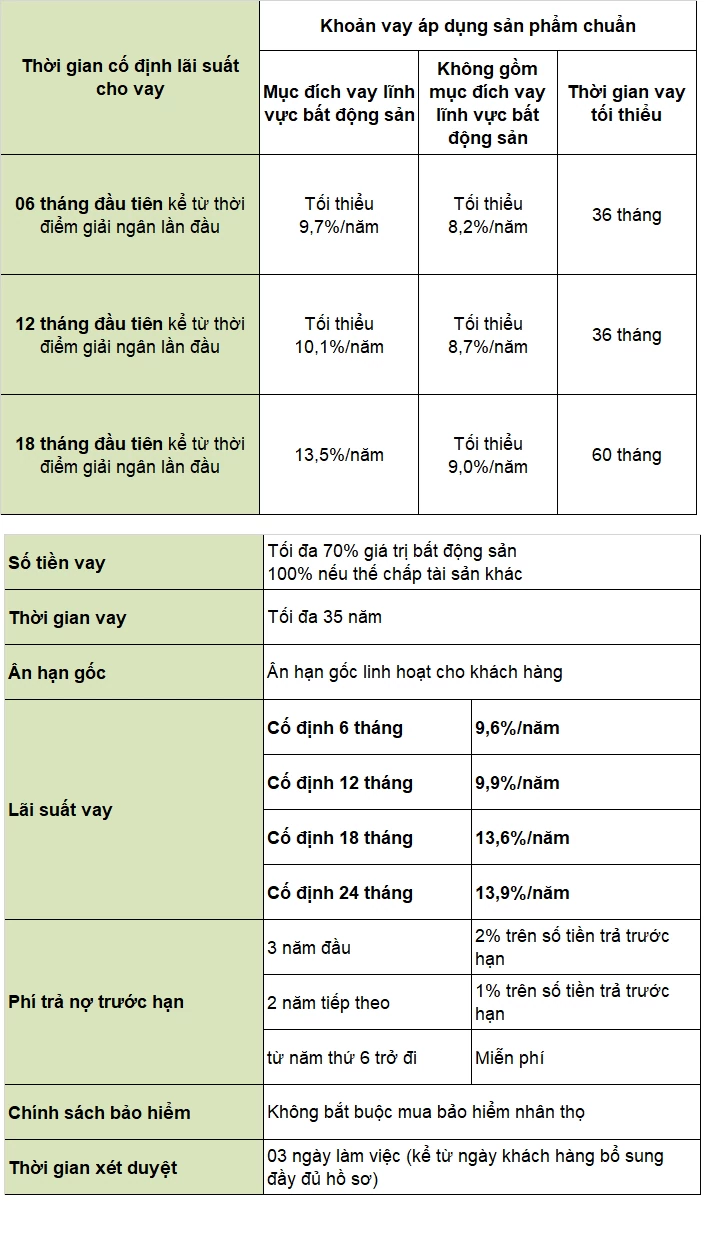
lãi suất bất động sản big 4
Chính sách cho vay tại một số ngân hàng quốc doanh đầu năm 2026. Ảnh tư liệu.

Theo chia sẻ của một tư vấn đầu tư bất động sản, với diễn biến hiện nay, thị trường bất động sản đang đối mặt với nhiều rủi ro, đặc biệt là phân khúc bất động sản hình thành trong tương lai. Hiện tại, nhiều chủ đầu tư vẫn áp dụng chính sách ân hạn lãi và gốc nên áp lực tài chính chưa bộc lộ rõ, song rủi ro lớn được dự báo sẽ xuất hiện trong giai đoạn tới.

Theo người này, lãi suất vay mua bất động sản tại các ngân hàng "big 4" đang dao động 12 - 14%. Khi hết thời gian ân hạn, cộng thêm lãi suất thả nổi tạo áp lực rất nặng lên người vay. Đơn cử, chỉ cần vay 2 tỷ đồng trong 20 năm, người vay phải trả khoảng 25 - 26 triệu đồng/tháng. Nếu vay 4 - 5 đồng tỷ đồng thì con số này cao hơn nhiều. Chưa kể, thị trường đón lượng cung cực lớn, hàng trăm nghìn sản phẩm được tung ra. Nhiều khả năng từ cuối năm 2026 - 2027 sẽ xuất hiện "làn sóng" bán tháo để thoát khỏi áp lực trả nợ hàng tháng, nhất là các sản phẩm chưa tạo ra dòng tiền.

Trong bối cảnh ngân hàng siết chặt tín dụng bất động sản, còn cho vay sản xuất kinh doanh được ưu đãi hơn với lãi suất thấp hơn, tư vấn bất động sản này nhấn mạnh hạn chế dùng đòn bẩy, hoặc chỉ vay trong khả năng kiểm soát được dòng tiền trả lãi và gốc hàng tháng.

Lãi suất tăng là "phép thử" lớn, đẩy lùi đầu cơ

Trước động thái điều chỉnh tăng lãi suất cho vay bất động sản, trao đổi với phóng viên, TS. Châu Đình Linh - Trường Đại học Ngân hàng TP. Hồ Chí Minh cho rằng, bất động sản và ngân hàng là hai lĩnh vực có mối quan hệ cộng sinh, gắn kết và ràng buộc chặt chẽ với nhau. Tuy nhiên, thời gian qua, bất động sản chủ yếu hướng vào các phân khúc trung cấp, cao cấp, chưa kể đến bất động sản thương mại và hoạt động đầu cơ. Mục tiêu nhằm quay vòng nhanh, tạo mức sinh lời đủ cao để có thể thanh toán lại các khoản vay ngân hàng.

"Lãi suất tăng nhanh sẽ khiến thanh khoản bắt đầu trục trặc. Thị trường bất động sản dần trở nên kém thanh khoản, thậm chí “đông cứng” ở một số phân khúc, khi đó, chính hệ thống ngân hàng cũng chịu ảnh hưởng đáng kể. Những tác động này thể hiện ở tăng trưởng dư nợ, chất lượng tài sản và cả khả năng sinh lời của ngân hàng. Lãi suất tăng cao có thể xem như "phép thử" lớn đối với ngành bất động sản, đồng thời cũng là phép thử đối với hệ thống ngân hàng".

TS. Châu Đình Linh - Trường Đại học Ngân hàng TP. Hồ Chí Minh.

"Khi thanh khoản trên thị trường bất động sản có vấn đề, bắt đầu lan tỏa tác động với cả ngân hàng" - ông Linh nêu rõ.

Trước nhiều quan ngại, rủi ro có thể xảy đến, ông Linh cho rằng, ngân hàng nhận thức rất rõ điều này. Chính vì vậy Ngân hàng Nhà nước đã lựa chọn cách “siết mềm”, tức là kiểm soát tín dụng bất động sản theo hướng thận trọng.

Chuyên gia từ Vinacapital cũng cho rằng, lãi suất cho vay mua nhà đã tăng lên khoảng 11% vào cuối năm 2025, mức đủ cao để hạn chế hoạt động đầu cơ, nhưng vẫn ở ngưỡng có thể chấp nhận được đối với người mua nhà để ở.

"Trên thực tế, nhiều nhà đầu cơ thường sử dụng một phép tính “nhanh” với ngưỡng lãi suất khoảng 1%/tháng (tương đương 12 - 13%/năm). Nếu vượt trên mức này, họ thường do dự hơn khi mua bất động sản với mục đích lướt sóng" - chuyên gia từ Vinacapital đánh giá.
lãi suất bất động sản big 4
Lãi suất vay mua nhà cố định lên 14%/năm, thị trường bất động sản thử “sức bền”. Ảnh minh họa.

Trước đó, vào giữa năm 2025, hầu hết các đợt mở bán mới đều được tiêu thụ gần như ngay lập tức, phần lớn nhờ lực cầu đầu cơ kỳ vọng “lướt sóng” trong bối cảnh giá tăng nhanh. Tuy nhiên, đến cuối năm, khi lãi suất vay mua nhà tăng lên khoảng 11%, nhu cầu đầu cơ đã hạ nhiệt, trong khi lãi suất cao hơn khiến người mua để ở thận trọng hơn, dẫn đến tốc độ hấp thụ sản phẩm chậm lại.

Bên cạnh đó, giá bất động sản sơ cấp có thể sẽ điều chỉnh giảm nhẹ trong năm nay, sau khi tăng mạnh trong năm trước. Dự báo giá giảm trong năm 2026 của Vinacapital dựa trên hai yếu tố chính. Một là, nguồn cung gia tăng khi các dự án mới được đưa ra thị trường. Hai là, mức tăng khoảng 1 điểm phần trăm của lãi suất cho vay mua nhà trong năm vừa qua.

Với mục tiêu tăng trưởng tín dụng khoảng 15%, năm 2026 hệ thống ngân hàng dự kiến đưa thêm khoảng 2,8 triệu tỷ đồng ra nền kinh tế, thấp hơn quy mô bơm vốn của năm trước khoảng 183.000 tỷ đồng. Con số này cho thấy định hướng tăng trưởng vẫn được duy trì, nhưng đã chuyển sang trạng thái thận trọng và có chọn lọc hơn.

Trong bối cảnh lãi suất có xu hướng tăng, tín dụng được kiểm soát theo hướng chọn lọc và hoạt động đầu tư “lướt sóng” dần thoái trào, thị trường đang bước vào một bài kiểm tra mới về “sức bền” đối với cả doanh nghiệp lẫn nhà đầu tư trong chu kỳ tiếp theo./,


Ánh Tuyết

Đọc thêm

Hé lộ triển vọng lợi nhuận ngân hàng quý III khi lãi suất thả nổi, cho vay dài hạn hơn

Hé lộ triển vọng lợi nhuận ngân hàng quý III khi lãi suất thả nổi, cho vay dài hạn hơn

(TBTCO) - MBS dự báo lợi nhuận các ngân hàng niêm yết trong danh sách theo dõi tăng 19,1% trong quý III/2026, dẫn dắt bởi nhóm ngân hàng quốc doanh. Cùng góc nhìn tích cực, VCBS cho rằng lợi nhuận ngành tăng nhờ đẩy nhanh giải ngân tín dụng. Tuy nhiên, các bên phân tích lưu ý áp lực nợ xấu vẫn hiện hữu và chất lượng tài sản có sự phân hóa.
Thị trường tiền tệ tuần 21 - 25/9: Lãi suất qua đêm rơi về 1% khi mở mạnh “van” thanh khoản, tỷ giá vẫn dè chừng Fed

Thị trường tiền tệ tuần 21 - 25/9: Lãi suất qua đêm rơi về 1% khi mở mạnh “van” thanh khoản, tỷ giá vẫn dè chừng Fed

(TBTCO) - Diễn biến nổi bật thị trường tiền tệ tuần qua từ ngày 21 - 25/9 cho thấy, Ngân hàng Nhà nước bơm ròng hơn 34.329 tỷ đồng qua kênh OMO, góp phần kéo lãi suất qua đêm xuống 1,1%/năm. Trong khi đó, tỷ giá thu hẹp nhịp tăng dù chỉ số DXY vẫn quanh 101 điểm, khi thị trường thận trọng trước khả năng Fed tiếp tục tăng lãi suất.
Thị trường tiền tệ tuần 14 - 18/9: Hút ròng mạnh hơn 62.500 tỷ đồng, tỷ giá USD vẫn đi lên khi Fed và BoJ tăng lãi suất

Thị trường tiền tệ tuần 14 - 18/9: Hút ròng mạnh hơn 62.500 tỷ đồng, tỷ giá USD vẫn đi lên khi Fed và BoJ tăng lãi suất

(TBTCO) - Diễn biến nổi bật thị trường tiền tệ tuần qua từ ngày 14 - 18/9 cho thấy, Ngân hàng Nhà nước hút ròng hơn 62.543 tỷ đồng qua OMO giữa lúc thanh khoản có dấu hiệu cải thiện, lãi suất qua đêm hạ còn 3,2%/năm. Dù vậy, tỷ giá USD/VND lại đồng loạt đi lên, trong bối cảnh hai ngân hàng trung ương lớn Fed và BoJ cùng tăng lãi suất.
UOB nâng dự báo tăng trưởng GDP, nhiều lực đẩy mới mở rộng nguồn vốn tỷ USD cho nền kinh tế

UOB nâng dự báo tăng trưởng GDP, nhiều lực đẩy mới mở rộng nguồn vốn tỷ USD cho nền kinh tế

(TBTCO) - UOB nâng dự báo tăng trưởng GDP Việt Nam giữa lúc nền kinh tế đón nhiều động lực mới để mở rộng nguồn vốn. Với nhu cầu 1,5 nghìn tỷ USD giai đoạn 2026 - 2030, lực đẩy từ nâng hạng thị trường chứng khoán, lập VIFC đến chiến lược “FDI 2.0”... mở thêm dư địa huy động vốn cho nền kinh tế, giảm sức ép lên ngân hàng và ngân sách nhà nước.
Fed tăng lãi suất lần đầu sau 3 năm, bài toán tỷ giá USD/VND và lãi suất cuối năm

Fed tăng lãi suất lần đầu sau 3 năm, bài toán tỷ giá USD/VND và lãi suất cuối năm

(TBTCO) - Fed tăng lãi suất lần đầu kể từ tháng 7/2023 hỗ trợ đồng USD. Tuy nhiên, áp lực tỷ giá USD/VND còn đến từ cung - cầu ngoại tệ trong nước, khi cán cân thương mại nhập siêu, nhà đầu tư nước ngoài mua 3,77 tỷ USD để rút vốn, chuyển lợi nhuận trong 7 tháng. Dư địa dự trữ ngoại hối hạn chế cũng đặt ra bài toán cân bằng tỷ giá và lãi suất.
Top ngân hàng trả lãi suất tiết kiệm cao nhất tháng 9/2026

Top ngân hàng trả lãi suất tiết kiệm cao nhất tháng 9/2026

(TBTCO) - Khảo sát gần 50 ngân hàng ngày 16/9 cho thấy, lãi suất huy động chưa giảm rõ nét, chiều tăng lại nhỉnh hơn, trong khi lãi suất thực tế kỳ hạn 12 tháng lên tới 8,8 - 9,5%/năm. Không chỉ cạnh tranh lãi suất, các ngân hàng tung nhiều “chiêu” hút tiền gửi, trong bối cảnh áp lực cân đối nguồn vốn, đặc biệt là vốn dài hạn, khiến lãi suất khó giảm.
Thị trường tiền tệ tuần 7 - 11/9: USD hạ sâu, hút ròng mạnh 33.000 tỷ đồng nhưng lãi suất qua đêm vẫn dưới 2%

Thị trường tiền tệ tuần 7 - 11/9: USD hạ sâu, hút ròng mạnh 33.000 tỷ đồng nhưng lãi suất qua đêm vẫn dưới 2%

(TBTCO) - Tỷ giá trung tâm giảm tuần thứ hai, USD ngân hàng hạ sâu, song sự “im lặng” của Fed khiến triển vọng lãi suất khó đoán. Dù Ngân hàng Nhà nước hút ròng hơn 33.000 tỷ đồng qua kênh OMO, lãi suất qua đêm giảm mạnh về 1,68%/năm, song áp lực nguồn vốn kỳ hạn dài vẫn hiện hữu.
UOB nghiêng về kịch bản Fed giữ nguyên lãi suất đến hết năm, DXY trên đà về 95 điểm

UOB nghiêng về kịch bản Fed giữ nguyên lãi suất đến hết năm, DXY trên đà về 95 điểm

CPI Mỹ tháng 8 công bố ngày 11/9 được dự báo tác động lớn đến kỳ vọng lãi suất trước cuộc họp FOMC tháng 9. Bộ phận Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB (Singapore) nghiêng về kịch bản Fed giữ nguyên lãi suất hết năm 2026, khi áp lực lạm phát mang tính tạm thời và dự báo chỉ số DXY trên đà giảm về 95 điểm.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 141,300 ▲200K 144,300 ▲200K
Hà Nội - PNJ 141,300 ▲200K 144,300 ▲200K
Đà Nẵng - PNJ 141,300 ▲200K 144,300 ▲200K
Miền Tây - PNJ 141,300 ▲200K 144,300 ▲200K
Tây Nguyên - PNJ 141,300 ▲200K 144,300 ▲200K
Đông Nam Bộ - PNJ 141,300 ▲200K 144,300 ▲200K
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,130 ▲20K 14,430 ▲20K
Miếng SJC Nghệ An 14,130 ▲20K 14,430 ▲20K
Miếng SJC Thái Bình 14,130 ▲20K 14,430 ▲20K
N.Tròn, 3A, Đ.Vàng H.Nội 14,080 ▲70K 14,430 ▲20K
N.Tròn, 3A, Đ.Vàng N.An 14,080 ▲70K 14,430 ▲20K
N.Tròn, 3A, Đ.Vàng T.Bình 14,080 ▲70K 14,430 ▲20K
NL 99.99 13,350
Nhẫn Tròn Thái Bình 13,250
Trang sức 99.9 13,740 ▲20K 14,340 ▲20K
Trang sức 99.99 13,750 ▲20K 14,350 ▲20K
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Hồ Chí Minh - Vàng SJC 5 chỉ 1,413 ▲2K 14,432 ▲20K
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 1,413 ▲2K 14,433 ▲20K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,408 ▲2K 1,438 ▲2K
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,408 ▲2K 1,439 ▲2K
Hồ Chí Minh - Nữ trang 99,99% 1,383 ▲2K 1,428 ▲2K
Hồ Chí Minh - Nữ trang 99% 134,386 ▲198K 141,386 ▲198K
Hồ Chí Minh - Nữ trang 75% 97,461 ▲150K 107,261 ▲150K
Hồ Chí Minh - Nữ trang 68% 87,464 ▲136K 97,264 ▲136K
Hồ Chí Minh - Nữ trang 61% 77,467 ▲122K 87,267 ▲122K
Hồ Chí Minh - Nữ trang 58,3% 73,611 ▲117K 83,411 ▲117K
Hồ Chí Minh - Nữ trang 41,7% 49,904 ▲44922K 59,704 ▲53742K
Miền Bắc - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Hạ Long - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Hải Phòng - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Miền Trung - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Huế - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Nha Trang - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Biên Hòa - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Miền Tây - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Cà Mau - Vàng SJC 1L, 10L, 1KG 1,413 ▲2K 1,443 ▲2K
Cập nhật: 01/10/2026 21:00
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17512 17785 18369
CAD 17710 17984 18600
CHF 30440 30815 31468
CNY 0 3833 3929
EUR 28713 28931 30014
GBP 33549 33937 34888
HKD 0 3180 3383
JPY 157 161 168
KRW 0 18 20
NZD 0 14272 14862
SGD 19749 20031 20610
THB 687 750 804
USD (1,2) 25719 0 0
USD (5,10,20) 25758 0 0
USD (50,100) 25786 25800 26170
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,800 25,800 26,180
USD(1-2-5) 24,768 - -
USD(10-20) 24,768 - -
EUR 28,762 28,785 30,151
JPY 159.6 159.89 169.55
GBP 33,720 33,811 34,984
AUD 17,693 17,757 18,431
CAD 17,900 17,957 18,620
CHF 30,729 30,825 31,741
SGD 19,872 19,934 20,715
CNY - 3,802 3,947
HKD 3,245 3,255 3,391
KRW 17.59 18.34 19.96
THB 735.06 744.14 796.77
NZD 14,254 14,386 14,814
SEK - 2,543 2,633
DKK - 3,857 3,994
NOK - 2,647 2,741
LAK - 0.88 1.23
MYR 5,939.47 - 6,707.29
TWD 733.6 - 888.79
SAR - 6,802.81 7,166.27
KWD - 82,124 87,387
AED - 6,820 7,348
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,750 25,780 26,160
EUR 28,901 29,017 30,231
GBP 33,851 33,987 35,020
HKD 3,242 3,255 3,372
CHF 30,582 30,705 31,646
JPY 160.63 161.28 169.26
AUD 17,716 17,787 18,383
SGD 19,962 20,042 20,635
THB 753 756 793
CAD 17,917 17,989 18,582
NZD 14,398 14,947
KRW 18.43 20.40
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25800 25800 26160
AUD 17666 17766 18692
CAD 17874 17974 18986
CHF 30642 30672 32249
CNY 3814.8 3839.8 3974.9
CZK 0 1170 0
DKK 0 3970 0
EUR 28847 28877 30599
GBP 33813 33863 35621
HKD 0 3315 0
JPY 160.45 160.95 171.49
KHR 0 6.097 0
KRW 0 18.8 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2745 0
NZD 0 14351 0
PHP 0 380 0
SEK 0 2590 0
SGD 19896 20026 20747
THB 0 715.7 0
TWD 0 810 0
SJC 9999 14130000 14130000 14430000
SBJ 12500000 12500000 14430000
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng OCB
USD100 25,674 25,794 26,150
USD20 25,644 25,794 26,150
USD1 25,624 25,794 26,150
AUD 17,750 17,850 18,955
EUR 28,754 28,854 30,530
CAD 17,827 17,927 19,234
SGD 19,879 19,879 20,706
JPY 161.09 162.59 168.12
GBP 33,813 33,963 35,370
XAU 14,078,000 0 14,382,000
CNY 0 3,723 0
THB 0 753 0
CHF 0 0 0
KRW 0 0 0
Cập nhật: 01/10/2026 21:00
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30