Những quy định chuyển tiếp trong khai thuế hộ kinh doanh cần lưu ý

Văn Tuấn
(TBTCO) - Ngày 5/3/2026, Chính phủ đã ban hành Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Một số quy định quan trọng hộ kinh doanh cần lưu ý đó là quy định về chuyển tiếp trong khai thuế.
aa

Cụ thể, điều khoản chuyển tiếp tại Nghị định số 68/2026/NĐ-CP và Thông tư số 18/2026/TT-BTC đã quy định và hướng dẫn như sau: Trường hợp khai thuế theo tháng thì hồ sơ khai thuế của tháng 1, tháng 2, tháng 3/2026 gửi cho cơ quan thuế quản lý trực tiếp chậm nhất là ngày 20/4/2026; các quy định về khai bổ sung hồ sơ khai thuế, gia hạn nộp hồ sơ khai thuế, gia hạn nộp thuế, trường hợp tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân và các nội dung quản lý thuế khác tiếp tục thực hiện theo quy định tại Luật Quản lý thuế số 38/2019/QH14, Nghị định số 126/2020/NĐ-CP và các văn bản hướng dẫn thực hiện cho đến khi có văn bản thay thế.

Những quy định chuyển tiếp trong khai thuế hộ kinh doanh cần lưu ý

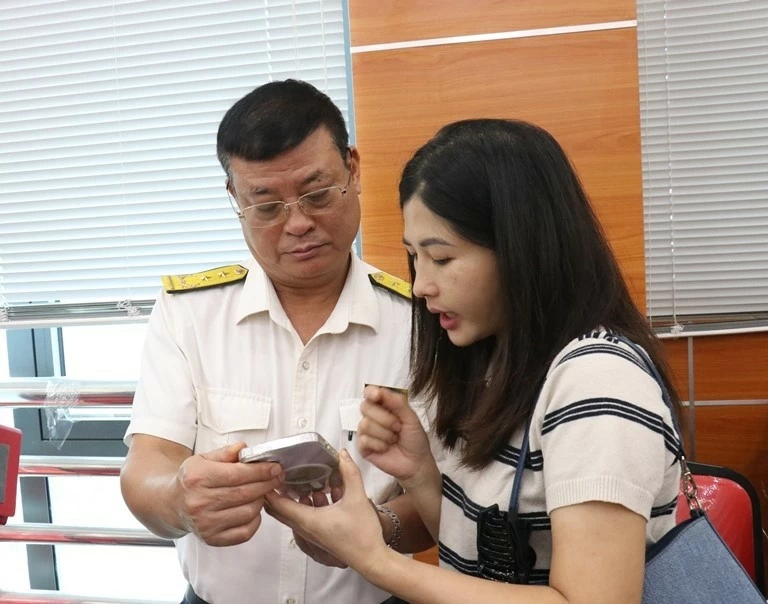
Công chức Thuế tỉnh Phú Thọ hỗ trợ hộ kinh doanh sử dụng ứng dụng eTax Mobile trong vào kê khai, nộp thuế. Ảnh: Văn Học

Tờ khai khấu trừ thuế đối với hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử, bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử, bảng kê chi tiết số tiền nộp thuế của chủ quản nền tảng thương mại điện tử, chứng từ khấu trừ thuế đối với hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử tiếp tục thực hiện theo quy định tại Nghị định số 117/2025/NĐ-CP ngày 9/6/2025 của Chính phủ quy định quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân.

Đối với các hợp đồng cho thuê bất động sản phát sinh trước thời điểm ngày 1/1/2026 và thời hạn còn lại của hợp đồng trên 6 tháng nếu đã nộp thuế giá trị gia tăng, thuế thu nhập cá nhân thì được điều chỉnh mức doanh thu không chịu thuế giá trị gia tăng theo quy định tại khoản 1 Điều 3, mức doanh thu không phải nộp thuế thu nhập cá nhân quy định tại khoản 1 Điều 4 Nghị định số 68/2026/NĐ-CP, trường hợp mức doanh thu còn lại trên 500 triệu đồng thì thực hiện nộp thuế theo quy định tại Nghị định số 68/2026/NĐ-CP và được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP (nếu có).

Đối với hộ kinh doanh, cá nhân kinh doanh trong năm 2025 nộp thuế theo phương pháp khoán hoặc phương pháp kê khai, có mức doanh thu từ 03 tỷ đồng trở lên hoặc từ năm 2026 lựa chọn nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thì hộ kinh doanh, cá nhân kinh doanh thực hiện xác định, ghi nhận giá trị hàng tồn kho, máy móc, thiết bị đang phục vụ hoạt động sản xuất, kinh doanh tại thời điểm ngày 31/12/2025 để làm căn cứ xác định chi phí được trừ khi tính thuế thu nhập cá nhân cho kỳ tính thuế năm 2026.

Hộ kinh doanh, cá nhân kinh doanh lập bảng kê hàng tồn kho, máy móc, thiết bị theo mẫu do Bộ trưởng Bộ Tài chính quy định, lưu giữ tại hộ kinh doanh, cá nhân kinh doanh và gửi 1 bản cho cơ quan thuế quản lý trực tiếp bằng phương thức điện tử cùng hồ sơ khai thuế quý I/2026 đối với trường hợp khai thuế theo quý hoặc chậm nhất là ngày 20/4/2026 đối với trường hợp khai thuế theo tháng.

Cơ quan thuế tiếp nhận thông tin để phục vụ công tác quản lý thuế. Việc tiếp nhận bảng kê của cơ quan thuế không có giá trị pháp lý trong việc xác nhận hoặc hợp thức hóa nguồn gốc, xuất xứ hàng hóa. Hộ kinh doanh, cá nhân kinh doanh chịu trách nhiệm trước pháp luật về tính trung thực, chính xác và đầy đủ của thông tin tại Bảng kê, trường hợp phát hiện vi phạm pháp luật thì xử lý theo quy định của pháp luật có liên quan.

Đối với trường hợp đã kê khai, nộp thuế theo hướng dẫn tại Thông tư số 40/2021/TT-BTC ngày 1/6/2021 của Bộ trưởng Bộ Tài chính hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh thì không điều chỉnh lại. Trường hợp chưa khai thuế thì thực hiện theo hồ sơ, thủ tục quy định tại Thông tư số 18/2026/TT-BTC ngày 5/3/2026 của Bộ Tài chính và không bị xử phạt./.


Văn Tuấn

Đọc thêm

Cải cách thuế 2026 - 2030: Chuyển mạnh sang kiểm tra điện tử, trực tuyến, từ xa

Cải cách thuế 2026 - 2030: Chuyển mạnh sang kiểm tra điện tử, trực tuyến, từ xa

(TBTCO) - Bộ Tài chính yêu cầu ngành Thuế ưu tiên xây dựng các ứng dụng hỗ trợ kiểm tra điện tử, kiểm tra trực tuyến và kiểm tra từ xa trên cơ sở dữ liệu điện tử của người nộp thuế. Theo các chuyên gia, điều này tạo thuận lợi, mang lại nhiều lợi ích cho người nộp thuế.
Hải quan đồng hành cùng doanh nghiệp làm sạch dữ liệu xuất nhập khẩu

Hải quan đồng hành cùng doanh nghiệp làm sạch dữ liệu xuất nhập khẩu

(TBTCO) - Đến ngày 12/11/2026, hơn 18.800 tài khoản quản trị người khai hải quan và hơn 13.500 tài khoản nhân viên thuộc người khai hải quan đã được chuẩn hóa. Thời hạn hoàn thành còn hơn một tháng, Cục Hải quan đang tăng cường hướng dẫn, hỗ trợ doanh nghiệp rà soát, cập nhật thông tin, bảo đảm hoạt động khai báo không bị gián đoạn khi bước sang năm 2027.
Thuế tỉnh Lai Châu thu ngân sách 10 tháng tăng hơn 13% so với cùng kỳ

Thuế tỉnh Lai Châu thu ngân sách 10 tháng tăng hơn 13% so với cùng kỳ

(TBTCO) - Theo Thuế tỉnh Lai Châu, thu ngân sách trên địa bàn tỉnh tháng 10/2026 đạt 488,6 tỷ đồng. Lũy kế 10 tháng năm 2026 đạt 3.037,2 tỷ đồng, bằng 122,5% dự toán pháp lệnh, 111,4% dự toán HĐND tỉnh giao và tăng 13,5% so với cùng kỳ.
Bước tiến quan trọng trong quản lý thuế xuyên biên giới

Bước tiến quan trọng trong quản lý thuế xuyên biên giới

Nhằm nâng cao hiệu quả thực thi các Hiệp định tránh đánh thuế hai lần, bảo đảm hài hòa lợi ích quốc gia và quyền lợi hợp pháp của người nộp thuế trong bối cảnh hội nhập kinh tế quốc tế sâu rộng, Cục Thuế vừa ban hành Quy trình nội bộ xử lý thủ tục thỏa thuận song phương (MAP). Văn bản này thiết lập hành lang pháp lý và nghiệp vụ đồng bộ, minh bạch, đánh dấu bước tiến quan trọng trong công tác quản lý thuế xuyên biên giới tại Việt Nam.
Điều kiện quan trọng để được giảm 30% thuế thu nhập doanh nghiệp

Điều kiện quan trọng để được giảm 30% thuế thu nhập doanh nghiệp

(TBTCO) - Chính sách giảm 30% thuế thu nhập doanh nghiệp được cho rằng sẽ tiếp sức cho doanh nghiệp và người kinh doanh. Đối tượng nào sẽ được áp dụng, điều kiện và cách xác định doanh thu năm được xác định ra sao? Người nộp thuế có thể xem tóm lược qua infographic dưới đây.
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu hoàn thiện mô hình thông quan tập trung tại Hải quan khu vực III

Phó Thủ tướng Nguyễn Văn Thắng yêu cầu hoàn thiện mô hình thông quan tập trung tại Hải quan khu vực III

Thăm và làm việc tại Chi cục Hải quan khu vực III ngày 18/11, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng biểu dương kết quả triển khai mô hình thông quan tập trung, đồng thời yêu cầu tiếp tục đánh giá, hoàn thiện mô hình, đẩy mạnh số hóa và cải cách thủ tục, giảm thời gian, chi phí cho doanh nghiệp.
Thuế tỉnh Lào Cai tập trung các giải pháp chống thất thu ngân sách

Thuế tỉnh Lào Cai tập trung các giải pháp chống thất thu ngân sách

Năm 2026, tỉnh Lào Cai đặt mục tiêu phấn đấu thu từ thuế, phí đạt khoảng 13.000 tỷ đồng. Để hoàn thành mục tiêu đề ra, trong hai tháng cuối năm, Thuế tỉnh Lào Cai sẽ tập trung các giải pháp chống thất thu, thu hồi nợ thuế, tăng cường quản lý các nguồn thu từ đất đai, khoáng sản, thương mại điện tử và kinh doanh trên nền tảng số.
Thuế tỉnh Thái Nguyên phấn đấu hoàn thành cao nhất dự toán thu ngân sách

Thuế tỉnh Thái Nguyên phấn đấu hoàn thành cao nhất dự toán thu ngân sách

(TBTCO) - Chủ tịch UBND tỉnh Thái Nguyên Nguyễn Thế Mạnh yêu cầu Thuế tỉnh Thái Nguyên, các sở, ngành và địa phương tập trung triển khai quyết liệt, đồng bộ các giải pháp, phấn đấu hoàn thành ở mức cao nhất dự toán thu ngân sách năm 2026.
Xem thêm

Mới nhất Đọc nhiều