Hàng nông sản chưa qua chế biến áp dụng thuế suất giá trị gia tăng thế nào?

Hà My
(TBTCO) - Tùy theo từng trường hợp, hàng nông sản chưa qua chế biến sẽ áp dụng mức thuế giá trị gia tăng tương ứng 1%, 5% hoặc không phải chịu thuế. Doanh nghiệp cần lưu ý trong kê khai và phân loại để tuân thủ đúng quy định về thuế với mặt hàng này.
aa

Ba trường hợp áp dụng thuế giá trị gia tăng

Ngày 31/12/2025, Chính phủ ban hành Nghị định số 359/2025/NĐ-CP (có hiệu lực từ ngày 1/1/2026), sửa đổi, bổ sung một số điều của Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng (GTGT).
Hàng nông sản chưa qua chế biến áp dụng thuế suất giá trị gia tăng thế nào?
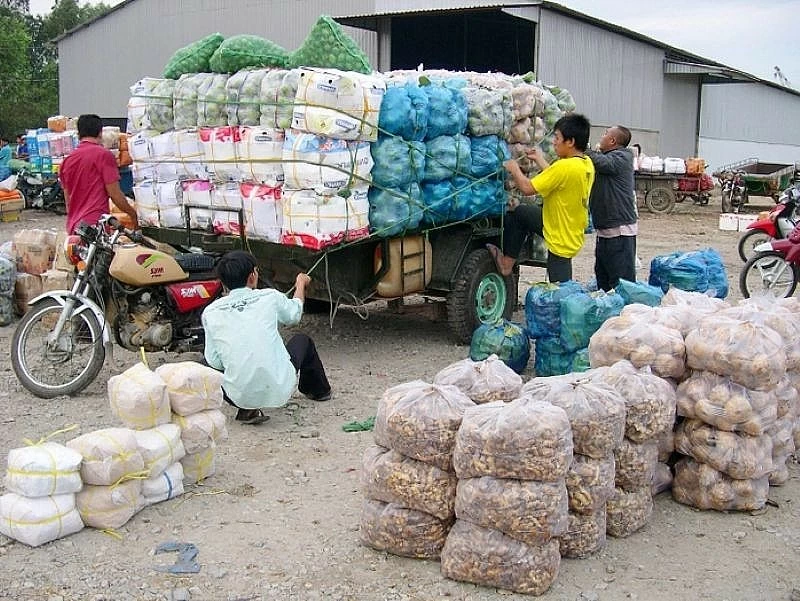
Hàng nông sản chưa qua chế biến sẽ áp dụng mức thuế giá trị gia tăng tương ứng 1%, 5% hoặc không phải chịu thuế. Ảnh minh họa

Nghị định số 359/2025/NĐ-CP đã làm rõ và phân định cụ thể cách áp dụng thuế GTGT đối với hàng nông sản chưa qua chế biến hoặc chỉ qua sơ chế thông thường theo từng chủ thể bán, chủ thể mua và phương pháp tính thuế GTGT.

Điểm trọng tâm của Nghị định là bổ sung khoản 1b vào Điều 4 Nghị định số 181/2025/NĐ-CP, qua đó thống nhất cách hiểu và cách áp dụng thuế suất GTGT trong thực tiễn đối với hoạt động kinh doanh thương mại hàng nông sản.

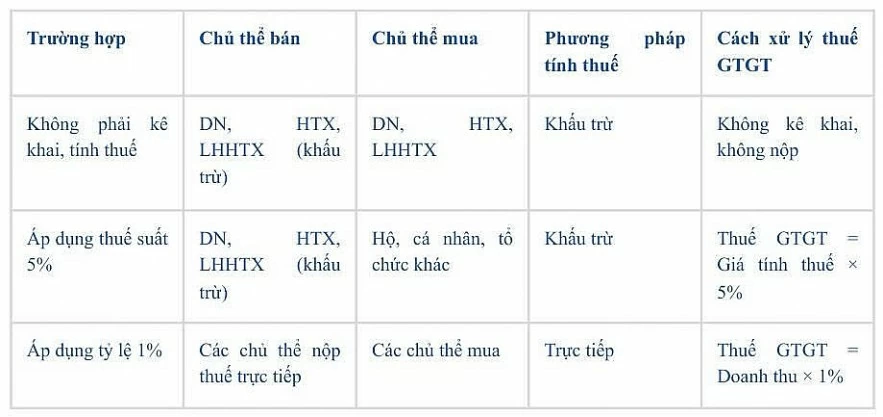
Theo quy định mới, việc áp dụng thuế GTGT đối với hàng nông sản chưa qua chế biến được phân thành 3 nhóm trường hợp, tương ứng với 3 cách xử lý thuế khác nhau.

Trường hợp không phải kê khai, tính nộp thuế GTGT: Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ, khi mua và bán các sản phẩm: cây trồng, rừng trồng; chăn nuôi; thủy sản nuôi trồng, đánh bắt chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác tại khâu kinh doanh thương mại.

Theo chuyên gia thuế của Hãng tư vấn W&A, đây là điểm quan trọng giúp duy trì tính trung lập của thuế GTGT trong chuỗi doanh nghiệp - doanh nghiệp đối với hàng nông sản.

Thuế suất GTGT 5% được áp dụng với trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ bán hàng nông sản chưa qua chế biến hoặc chỉ qua sơ chế thông thường cho hộ kinh doanh; cá nhân sản xuất, kinh doanh; các tổ chức, cá nhân khác thì phải tính và nộp thuế GTGT theo thuế suất 5%.

Công thức xác định thuế GTGT phải nộp trong trường hợp này là: “Thuế GTGT phải nộp = Giá tính thuế GTGT × 5%”. Quy định này nhằm đảm bảo nghĩa vụ thuế khi hàng hóa được chuyển sang khâu tiêu dùng hoặc khu vực không áp dụng phương pháp khấu trừ.

Đối với các chủ thể nộp thuế GTGT theo phương pháp trực tiếp, bao gồm: hộ, cá nhân sản xuất, kinh doanh; doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã; các tổ chức kinh tế khác khi bán hàng nông sản chưa qua chế biến hoặc chỉ qua sơ chế thông thường tại khâu kinh doanh thương mại, thì thuế GTGT phải nộp được tính theo tỷ lệ 1% trên doanh thu.

Công thức xác định thuế GTGT phải nộp trong trường hợp này là: “Thuế GTGT phải nộp = Doanh thu × 1%”.
Hàng nông sản chưa qua chế biến áp dụng thuế suất giá trị gia tăng thế nào?
Tóm tắt thuế suất GTGT hàng nông sản chưa qua chế biến, áp dụng từ ngày 1/1/2026. Nguồn: W&A

Doanh nghiệp cần lưu ý gì?

Theo Luật sư, TS. Phan Hoài Nam - Tổng Giám đốc Hãng tư vấn W&A, quy định mới tại Nghị định số 359/2025/NĐ-CP giúp làm rõ ranh giới giữa các mặt hàng nông sản không chịu kê khai, chịu thuế suất 5% và tính thuế theo tỷ lệ trực tiếp. Qua đó giúp doanh nghiệp hạn chế rủi ro áp dụng sai thuế suất trong hoạt động mua bán nông sản.

Điều này cũng giúp doanh nghiệp giảm tranh chấp và rủi ro bị truy thu thuế GTGT trong quá trình thanh tra, kiểm tra. Đồng thời, tạo cơ sở pháp lý thống nhất để doanh nghiệp xây dựng quy trình hóa đơn, kê khai và hạch toán phù hợp.

Để đảm bảo tuân thủ đúng quy định mới tại Nghị định số 359/2025/NĐ-CP, W&A khuyến nghị doanh nghiệp rà soát lại chuỗi giao dịch mua bán nông sản, xác định rõ đối tượng mua và phương pháp tính thuế của từng bên.

Doanh nghiệp cần phân loại chính xác phương pháp tính thuế GTGT đang áp dụng (khấu trừ hay trực tiếp) và điều chỉnh cách lập hóa đơn GTGT phù hợp với từng trường hợp cụ thể.

Bên cạnh đó, doanh nghiệp cần cập nhật quy trình kế toán và kê khai thuế GTGT theo quy định mới. Đồng thời, chuẩn bị hồ sơ giải trình rõ ràng khi làm việc với cơ quan thuế, đặc biệt đối với các giao dịch bán hàng không phải kê khai, tính nộp thuế GTGT.


Hà My

Đọc thêm

Hướng dẫn giảm 30% thuế thu nhập đối với cá nhân, doanh nghiệp có doanh thu không quá 10 tỷ đồng

Hướng dẫn giảm 30% thuế thu nhập đối với cá nhân, doanh nghiệp có doanh thu không quá 10 tỷ đồng

Chính phủ vừa ban hành Nghị định số 398/2026/NĐ-CP (Nghị định 398) quy định chi tiết Nghị quyết số 43/2026/QH16 của Quốc hội. Chính sách hỗ trợ này nhằm tháo gỡ khó khăn cho các cá nhân kinh doanh và doanh nghiệp trong hai kỳ tính thuế năm 2026 và 2027.
Hải quan chủ động siết chặt kiểm soát, chặn ma túy từ các cửa khẩu trọng điểm

Hải quan chủ động siết chặt kiểm soát, chặn ma túy từ các cửa khẩu trọng điểm

(TBTCO) - Từ ma túy được ngụy trang trong hàng hóa thông thường đến các lô hàng đi qua nước thứ ba, thủ đoạn vận chuyển ma túy xuyên biên giới ngày càng phức tạp. Lực lượng Hải quan đang kết hợp kiểm tra tại cửa khẩu, phân tích rủi ro, phối hợp điều tra và tuyên truyền tại địa bàn trọng điểm để phát hiện, ngăn chặn tội phạm từ sớm.
Hải quan hợp tác với UNODC, nâng cao năng lực thực thi pháp luật trên biển

Hải quan hợp tác với UNODC, nâng cao năng lực thực thi pháp luật trên biển

Cục Hải quan đề xuất Cơ quan Phòng, chống ma túy và tội phạm của Liên hợp quốc (UNODC) tiếp tục hỗ trợ đào tạo chuyên sâu, ứng dụng công nghệ phân tích thông tin, nhận diện rủi ro và phát triển đội ngũ giảng viên nguồn, góp phần nâng cao hiệu quả đấu tranh với tội phạm trên biển.
Cải cách thuế từ tư duy quản lý đến tinh thần đồng hành

Cải cách thuế từ tư duy quản lý đến tinh thần đồng hành

(TBTCO) - Năm 2026 đánh dấu bước ngoặt lớn trong tiến trình hoàn thiện thể chế chính sách quản lý thuế của Việt Nam. Cải cách không chỉ được đánh giá qua số lượng văn bản được ban hành, mà còn ở việc đơn giản hóa thủ tục và giảm thiểu chi phí tuân thủ cho doanh nghiệp. Xung quanh nội dung này, phóng viên Báo Tài chính - Đầu tư đã có cuộc trao đổi với bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam.
Hải quan hướng dẫn xử lý hàng nhập khẩu có ký hiệu ® trên bao bì

Hải quan hướng dẫn xử lý hàng nhập khẩu có ký hiệu ® trên bao bì

(TBTCO) - Cục Hải quan hướng dẫn, hàng hóa nhập khẩu có ký hiệu ® không mặc nhiên bị coi là vi phạm quy định về sở hữu công nghiệp. Người khai hải quan có trách nhiệm bổ sung thông tin trung thực về tình trạng bảo hộ nhãn hiệu tại Việt Nam trước khi đưa hàng hóa ra lưu thông trên thị trường.
Xuất nhập khẩu chạm mốc 1.000 tỷ USD

Xuất nhập khẩu chạm mốc 1.000 tỷ USD

Ngày 29/10/2026, kim ngạch xuất nhập khẩu hàng hóa của Việt Nam lần đầu tiên đạt 1.000 tỷ USD, sớm hai tháng so với thời điểm kết thúc năm. Theo Cục Hải quan, kết quả này gắn với sự tăng trưởng của hoạt động thương mại và những nỗ lực cải cách, hiện đại hóa hải quan, tạo thuận lợi cho hoạt động xuất nhập khẩu.
Cục Thuế chỉ đạo tháo gỡ khó khăn, nâng cao hiệu quả quản lý thuế sử dụng đất phi nông nghiệp

Cục Thuế chỉ đạo tháo gỡ khó khăn, nâng cao hiệu quả quản lý thuế sử dụng đất phi nông nghiệp

(TBTCO) - Cục Thuế cho biết, vẫn còn tình trạng thông tin người nộp thuế, thông tin thửa đất chưa được cập nhật đầy đủ dẫn đến việc thông báo nghĩa vụ thuế phi nông nghiệp cho người nộp thuế không chính xác. Theo đó, Cục Thuế chỉ đạo Thuế các tỉnh, thành phố tập trung tháo gỡ khó khăn, nâng cáo hiệu quả công tác quản lý thuế sử dụng đất phi nông nghiệp.
Phần lớn sai lệch dữ liệu thuế đất tại TP. Hồ Chí Minh đã được xử lý

Phần lớn sai lệch dữ liệu thuế đất tại TP. Hồ Chí Minh đã được xử lý

Thuế TP. Hồ Chí Minh đã cơ bản hoàn thành việc rà soát, làm sạch hàng trăm nghìn dữ liệu người sử dụng đất và thông tin nghĩa vụ thuế sử dụng đất phi nông nghiệp, qua đó xử lý phần lớn các trường hợp sai lệch dữ liệu trong quá khứ.
Xem thêm

Mới nhất Đọc nhiều