Thanh khoản của hệ thống ngân hàng đối mặt áp lực lớn

(TBTCO) - Gần đây, việc lãi suất liên ngân hàng tăng vọt đang thu hút sự quan tâm của thị trường. Lãi suất huy động tăng mạnh ở cả thị trường 1 và 2 cho thấy, thanh khoản của ngành ngân hàng đang chịu áp lực lớn.
aa

Bài toán cân đối vốn

Trong năm 2025, tốc độ mở rộng tín dụng vượt lên trên khả năng gia tăng tiền gửi của hệ thống, khiến bài toán cân đối nguồn vốn ngày càng trở nên thách thức đối với các ngân hàng. Trước áp lực đáp ứng nhu cầu cho vay trong khi vẫn phải tuân thủ các yêu cầu về thanh khoản, việc điều chỉnh lãi suất huy động để củng cố nguồn vốn đầu vào đang trở thành xu hướng phổ biến trong hệ thống ngân hàng.

Sự thay đổi bắt đầu thể hiện rõ hơn từ giai đoạn chuyển giao giữa quý III/2025 và quý IV/2025, khi động thái tăng lãi suất không còn diễn ra đơn lẻ, mà lan tỏa trên phạm vi toàn ngành.
Thanh khoản của hệ thống ngân hàng đối mặt áp lực lớn
Nguồn: Tổng hợp từ số liệu của các ngân hàng.

Khép lại năm 2025, tăng trưởng tín dụng đạt 19,01%, vượt xa mục tiêu 16% được đặt ra từ đầu năm, đánh dấu một năm mở rộng tín dụng mạnh mẽ của hệ thống ngân hàng. Tuy nhiên, song hành với đà tăng trưởng ấn tượng của tín dụng là áp lực ngày càng lớn lên nguồn vốn, khiến bài toán cân đối vốn trở thành yếu tố then chốt, nhằm đảm bảo khả năng cho vay đi kèm với việc tuân thủ các quy định an toàn của hệ thống.

Lãi suất huy động kỳ hạn 3 tháng bình quân toàn ngành tăng từ 2,9%/năm trong quý I/2025 lên 3,07%/năm tại quý IV/2025. Đáng chú ý, nếu chỉ xét riêng nhóm ngân hàng tư nhân, biên độ điều chỉnh mạnh hơn, với mức tăng phổ biến trong khoảng 0,2 - 0,3%.

Độ trễ truyền dẫn lãi suất khiến chi phí vốn chịu sức ép trong các quý tới

Dù mức tăng hiện tại của chi phí vốn (COF) chưa lớn, cần lưu ý rằng, cơ cấu tiền gửi của hệ thống vẫn tập trung chủ yếu ở các kỳ hạn 3 - 6 tháng, khiến độ trễ trong quá trình truyền dẫn từ lãi suất huy động sang COF đòi hỏi một khoảng thời gian nhất định. Theo đó, tác động của mặt bằng lãi suất huy động lên chi phí lãi của các ngân hàng nhiều khả năng sẽ được thể hiện rõ hơn trong giai đoạn quý I/2026 - quý II/2026.

Ở kỳ hạn 6 tháng, lãi suất huy động bình quân toàn ngành tăng từ 4,06%/năm lên 4,22%/năm, trong khi kỳ hạn 12 tháng ghi nhận mức tăng khiêm tốn hơn, từ 4,93%/năm lên 5,04%/năm, cho thấy áp lực điều chỉnh tập trung nhiều hơn ở các kỳ ngắn hạn.

So với quý III/2025, đà tăng lãi suất trong quý IV/2025 diễn ra trên phạm vi rộng hơn đáng kể. Thống kê từ các ngân hàng cho thấy, nếu trong quý III/2025 chỉ có khoảng 8/34 ngân hàng điều chỉnh tăng lãi suất huy động, thì sang quý IV/2025, con số này đã lên tới 28/34 ngân hàng. Diễn biến này cho thấy xu hướng nhích lên của mặt bằng lãi suất đã trở nên rõ nét và mang tính lan tỏa ra toàn ngành.

Chi phí vốn của ngành ngân hàng tăng rõ nét trong quý IV/2025

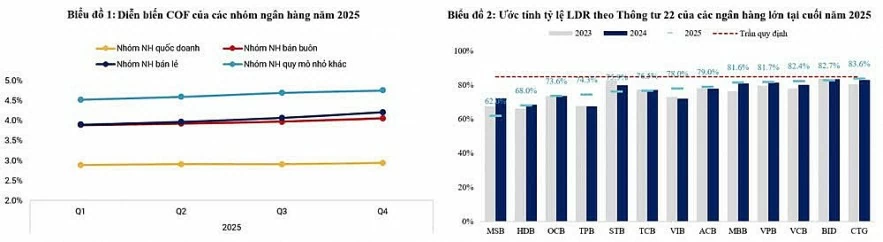
Báo cáo tài chính quý IV/2025 cũng cho thấy những chuyển động mới trong chi phí vốn (COF) của toàn ngành ngân hàng. Cụ thể, COF bình quân toàn ngành tăng lên mức 3,68% trong quý IV/2025, cao hơn rõ rệt so với mức 3,6% của cùng kỳ năm trước, phản ánh tác động của áp lực gia tăng lãi suất huy động lên chi phí vốn.

Trong bối cảnh chung, nhóm ngân hàng quốc doanh tiếp tục duy trì mức COF ổn định nhất toàn ngành. Tại cuối quý IV/2025, COF của nhóm này ở mức 2,94%, đi ngang so với quý III/2025 cũng như so với cùng kỳ năm 2024.

Kết quả này chủ yếu đến từ việc các ngân hàng quốc doanh giữ mặt bằng lãi suất huy động tương đối ổn định trong suốt năm qua; dù có điều chỉnh, mức tăng nhìn chung chỉ dao động dưới 0,1%. Tuy nhiên, sự ổn định về chi phí vốn cũng đi kèm với những đánh đổi nhất định, khi tăng trưởng tiền gửi của nhóm có xu hướng chậm lại so với các ngân hàng tư nhân trong các quý gần đây.

Trái lại, khối ngân hàng tư nhân ghi nhận diễn biến COF phân hóa rõ nét giữa các phân khúc. Nhóm ngân hàng bán lẻ ghi nhận COF đạt 4,21% trong quý IV/2025, đồng thời là nhóm có biên độ tăng mạnh nhất, tăng từ mức 3,93% tại cuối năm 2024 và cao hơn khoảng 0,15% so với quý III/2025.

Trong khi đó, nhóm ngân hàng bán buôn ghi nhận mức tăng nhẹ, với COF đạt 4,06%, nhích thêm 0,07% so với cuối năm 2024. Ngoài ra, nhóm ngân hàng quy mô nhỏ tiếp tục là nhóm có COF ở mức cao nhất ngành với biên điều chỉnh tương đối mạnh, tăng từ 4,63% cuối năm 2024 lên 4,76% tại cuối quý IV/2025.

Một điểm cần lưu ý là sự gia tăng mạnh trong chi phí vốn của các ngân hàng chuyên bán lẻ so với các ngân hàng chuyên cho vay doanh nghiệp. Chi phí huy động vốn của 2 nhóm ngân hàng này khá tương đồng vào đầu năm 2025, nhưng mức chênh lệch đã nới ra dần qua các quý và hiện tại, mức chênh lệch trung bình là 0,15%.

Tại sao chi phí vốn tăng mạnh nhất ở các ngân hàng bán lẻ?

Các chỉ số thanh khoản, đặc biệt là tỷ lệ cho vay/tiền gửi (LDR), cũng ghi nhận xu hướng gia tăng rõ rệt trong năm 2025. Trong bối cảnh đó, áp lực cạnh tranh nhằm thu hút nguồn vốn tiền gửi đã khiến lãi suất huy động nhích lên trong những tháng cuối năm.

Diễn biến này ngày càng thể hiện rõ trong các số liệu gần đây, tập trung chủ yếu ở các kỳ hạn ngắn dưới 6 tháng - nhóm kỳ hạn phản ứng nhanh nhất trước những thay đổi của điều kiện thị trường. So với đầu năm, mặt bằng lãi suất tiền gửi tại nhiều ngân hàng đã ghi nhận xu hướng tăng lên một cách rõ ràng.

Ngoài nhóm các ngân hàng quốc doanh, thì các ngân hàng chuyên cho vay bán lẻ thuộc nhóm có tỷ lệ LDR cao nhất của hệ thống. Trong bối cảnh việc huy động không thể tăng kịp đã khiến tỷ lệ LDR tiếp tục chịu áp lực lớn. Để duy trì tỷ lệ huy động phục vụ việc đẩy mạnh cho vay cuối năm, các ngân hàng bán lẻ đã thực hiện điều chỉnh lãi suất trước tiên.

Một điểm nữa cần chú ý là cơ cấu huy động của các ngân hàng bán lẻ cũng có sự khác biệt lớn so với nhóm các ngân hàng quốc doanh và các ngân hàng chuyên cho vay doanh nghiệp.

Trong khi nhóm các ngân hàng quốc doanh và nhóm ngân hàng chuyên cho vay doanh nghiệp đẩy mạnh việc cho vay các tập đoàn kinh tế lớn và các hệ sinh thái doanh nghiệp, dòng tiền cho vay ra về cơ bản vẫn duy trì trong hệ thống của từng ngân hàng, thì các ngân hàng chuyên cho vay bán lẻ sẽ chủ yếu huy động từ khu vực cá nhân có tiền nhàn rỗi. Điều này khiến áp lực lên chi phí vốn của nhóm này cũng cao hơn.

Việc lãi suất tăng ở các thị trường là áp lực tất yếu của việc tín dụng gia tăng vượt quá khả năng huy động tiền gửi của hệ thống ngân hàng trong suốt nhiều năm qua. Ngân hàng Nhà nước trong thời gian qua đã liên tục bơm ròng qua kênh thị trường mở (OMO) để hỗ trợ thanh khoản, cũng như kéo lãi suất liên ngân hàng trở lại.

Các ngân hàng giờ đây không chỉ phải sàng lọc tăng trưởng tín dụng tốt, mà còn phải thận trọng trong kế hoạch nguồn vốn để đảm bảo hỗ trợ khả năng tăng trưởng, nhưng không bị bào mòn biên lãi ròng (NIM) từ chi phí đầu vào.

Khoảng cách giữa quy mô tín dụng và tiền gửi tiếp tục nới rộng

Thực tế cho thấy, khoảng cách giữa quy mô tín dụng và tiền gửi tiếp tục nới rộng và chưa có dấu hiệu được giải quyết triệt để kể từ khi tín dụng vượt tiền gửi vào giữa năm 2022. Tính đến tháng 9/2025, theo số liệu của Ngân hàng Nhà nước, dư nợ tín dụng toàn hệ thống đạt 17,78 triệu tỷ đồng, trong khi tiền gửi chỉ đạt 16,18 triệu tỷ đồng, tương ứng mức chênh lệch khoảng 1,6 triệu tỷ đồng. Điều này cho thấy tốc độ mở rộng tín dụng vượt trội so với khả năng gia tăng nguồn vốn huy động, qua đó, làm gia tăng áp lực cân đối nguồn vốn trong hệ thống ngân hàng.

Lê Hoài Ân - Nhà sáng lập Công ty cổ phần Giải pháp Tài chính Tích hợp (IFSS)

Đọc thêm

HDBank dẫn đầu nhóm ngân hàng Việt Nam, Á quân hiệu quả hoạt động trong Top 50 ngân hàng niêm yết lớn nhất Đông Nam Á

HDBank dẫn đầu nhóm ngân hàng Việt Nam, Á quân hiệu quả hoạt động trong Top 50 ngân hàng niêm yết lớn nhất Đông Nam Á

(TBTCO) - HDBank ghi dấu ấn trên bản đồ tài chính khu vực khi đứng thứ 2 về hiệu quả hoạt động trong bảng xếp hạng năm 2025 của S&P Global Market Intelligence dành cho 50 ngân hàng niêm yết lớn nhất Đông Nam Á, đồng thời giữ vị trí cao nhất trong nhóm ngân hàng Việt Nam được đánh giá.
LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

LPBank hoàn thành nâng cấp Core Thẻ giai đoạn 1, nâng tầm trải nghiệm thanh toán số

(TBTCO) - Hoàn thành nâng cấp Core Thẻ giai đoạn 1 sau 5 tháng triển khai, Ngân hàng Lộc Phát Việt Nam (LPBank) chính thức đưa phiên bản mới vào vận hành từ ngày 4/10/2026, tạo bước tiến về năng lực xử lý, kết nối và an toàn giao dịch. Không chỉ củng cố hạ tầng thanh toán, đây còn là tiền đề để LPBank nâng cấp Core Thẻ giai đoạn 2 với gần 50 tính năng, giải pháp và dịch vụ mới, góp phần nâng tầm trải nghiệm thanh toán số cho khách hàng.
Moody’s nâng xếp hạng ABBank lên B1, duy trì triển vọng tích cực

Moody’s nâng xếp hạng ABBank lên B1, duy trì triển vọng tích cực

(TBTCO) - Tổ chức xếp hạng tín nhiệm quốc tế Moody’s Ratings vừa nâng xếp hạng tiền gửi dài hạn và xếp hạng nhà phát hành của Ngân hàng TMCP An Bình (ABBank) từ B2 lên B1, đồng thời duy trì triển vọng Tích cực, ghi nhận những cải thiện về chất lượng tài sản, khả năng sinh lời và năng lực vốn của ngân hàng.
Thanh tra chỉ rõ SCSB Đồng Nai phân loại nợ nhóm 4 không đúng quy định, nợ xấu tăng hơn 30%

Thanh tra chỉ rõ SCSB Đồng Nai phân loại nợ nhóm 4 không đúng quy định, nợ xấu tăng hơn 30%

(TBTCO) - Thanh tra Ngân hàng Nhà nước Khu vực 2 chỉ ra nhiều tồn tại, sai phạm tại SCSB Đồng Nai trong thẩm định, kiểm tra, giám sát vốn vay, phân loại tài sản có, bảo lãnh, công tác an toàn kho quỹ. Chi nhánh phân loại tài sản có một khách hàng không đúng quy định về nợ nhóm 4, với nợ xấu đạt 25,798 tỷ đồng cuối tháng 5/2026, tăng 33,56% so với cuối năm 2024.
Tỷ giá USD hôm nay (7/10): Tỷ giá trung tâm đi ngang, chờ tín hiệu từ Fed

Tỷ giá USD hôm nay (7/10): Tỷ giá trung tâm đi ngang, chờ tín hiệu từ Fed

(TBTCO) - Sáng 7/10, Ngân hàng Nhà nước giữ tỷ giá trung tâm ở mức 25.645 đồng/USD, trong khi chỉ số DXY giảm 0,25% xuống 101,85 điểm. Thị trường đang chờ biên bản cuộc họp của Cục Dự trữ Liên bang Mỹ (Fed) để tìm thêm tín hiệu chính sách.
Những “thước đo” mới soi rõ sức bền ngân hàng

Những “thước đo” mới soi rõ sức bền ngân hàng

(TBTCO) - Các “thước đo”, giới hạn và tỷ lệ an toàn mới đặt ngân hàng trước những bài kiểm tra về độ ổn định của nguồn vốn, khả năng thanh khoản khi dòng tiền căng thẳng và sức chống đỡ rủi ro của nền vốn, từng bước tiệm cận chuẩn mực Basel III. Qua đó, “sức khỏe” và khả năng chống chịu sẽ trở thành yếu tố phân hóa rõ hơn giữa các ngân hàng.
Vietcombank - Kết nối các nhà đầu tư Singapore với cơ hội mở rộng đầu tư tại Việt Nam

Vietcombank - Kết nối các nhà đầu tư Singapore với cơ hội mở rộng đầu tư tại Việt Nam

(TBTCO) - Vừa qua, tại Singapore, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) phối hợp với Liên đoàn Sản xuất Singapore (SMF) tổ chức Diễn đàn Doanh nghiệp Việt Nam với chủ đề: “Việt Nam - Điểm sáng kinh doanh tại khu vực châu Á - Thái Bình Dương”.
Tỷ lệ LDR tăng theo công thức mới, trần 95% vẫn rộng với phần lớn ngân hàng

Tỷ lệ LDR tăng theo công thức mới, trần 95% vẫn rộng với phần lớn ngân hàng

SSI Research đánh giá, Thông tư số 50/2026/TT-NHNN tạo bước đệm nới lỏng trong ngắn hạn, khi nâng trần LDR từ 85% lên 95%. Về dài hạn, việc áp dụng các chỉ tiêu Basel III được đánh giá là bước đi đúng hướng, chuyển trọng tâm quản lý từ “số lượng” sang “chất lượng” bảng cân đối.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 139,500 142,500
Hà Nội - PNJ 139,500 142,500
Đà Nẵng - PNJ 139,500 142,500
Miền Tây - PNJ 139,500 142,500
Tây Nguyên - PNJ 139,500 142,500
Đông Nam Bộ - PNJ 139,500 142,500
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,000 14,300
Miếng SJC Nghệ An 14,000 14,300
Miếng SJC Thái Bình 14,000 14,300
N.Tròn, 3A, Đ.Vàng H.Nội 13,900 14,300
N.Tròn, 3A, Đ.Vàng N.An 13,900 14,300
N.Tròn, 3A, Đ.Vàng T.Bình 13,900 14,300
NL 99.99 13,250
Nhẫn Tròn Thái Bình 13,150
Trang sức 99.9 13,580 14,180
Trang sức 99.99 13,590 14,190
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 140 143
Hồ Chí Minh - Vàng SJC 5 chỉ 140 14,302
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 140 14,303
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,395 1,425
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,395 1,426
Hồ Chí Minh - Nữ trang 99,99% 137 1,415
Hồ Chí Minh - Nữ trang 99% 133,099 140,099
Hồ Chí Minh - Nữ trang 75% 96,486 106,286
Hồ Chí Minh - Nữ trang 68% 8,658 9,638
Hồ Chí Minh - Nữ trang 61% 76,674 86,474
Hồ Chí Minh - Nữ trang 58,3% 72,853 82,653
Hồ Chí Minh - Nữ trang 41,7% 49,361 59,161
Miền Bắc - Vàng SJC 1L, 10L, 1KG 140 143
Hạ Long - Vàng SJC 1L, 10L, 1KG 140 143
Hải Phòng - Vàng SJC 1L, 10L, 1KG 140 143
Miền Trung - Vàng SJC 1L, 10L, 1KG 140 143
Huế - Vàng SJC 1L, 10L, 1KG 140 143
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 140 143
Nha Trang - Vàng SJC 1L, 10L, 1KG 140 143
Biên Hòa - Vàng SJC 1L, 10L, 1KG 140 143
Miền Tây - Vàng SJC 1L, 10L, 1KG 140 143
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 140 143
Cà Mau - Vàng SJC 1L, 10L, 1KG 140 143
Cập nhật: 08/10/2026 04:30
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17545 17818 18397
CAD 17729 18003 18624
CHF 30566 30942 31584
CNY 0 3833 3929
EUR 28450 28667 29747
GBP 33532 33920 34868
HKD 0 3180 3383
JPY 157 161 168
KRW 0 18 20
NZD 0 14240 14827
SGD 19759 20041 20612
THB 686 749 803
USD (1,2) 25722 0 0
USD (5,10,20) 25761 0 0
USD (50,100) 25789 25803 26173
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,795 25,795 26,175
USD(1-2-5) 24,764 - -
USD(10-20) 24,764 - -
EUR 28,591 28,614 29,972
JPY 159.65 159.94 169.62
GBP 33,797 33,889 35,062
AUD 17,772 17,836 18,517
CAD 17,928 17,986 18,648
CHF 30,816 30,912 31,823
SGD 19,891 19,953 20,735
CNY - 3,801 3,946
HKD 3,244 3,254 3,390
KRW 17.86 18.63 20.28
THB 735.58 744.66 797.56
NZD 14,247 14,379 14,808
SEK - 2,544 2,636
DKK - 3,835 3,971
NOK - 2,670 2,764
LAK - 0.88 1.23
MYR 5,942.67 - 6,706.83
TWD 735.92 - 891.61
SAR - 6,803.67 7,166.81
KWD - 82,055 87,314
AED - 6,819 7,348
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,780 25,810 26,190
EUR 28,738 28,853 30,060
GBP 33,869 34,005 35,038
HKD 3,245 3,258 3,375
CHF 30,710 30,833 31,779
JPY 160.38 161.02 169
AUD 17,840 17,912 18,511
SGD 19,996 20,076 20,673
THB 754 757 794
CAD 17,969 18,041 18,640
NZD 14,361 14,917
KRW 18.73 20.71
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25775 25805 26165
AUD 17751 17851 18782
CAD 17915 18015 19028
CHF 30780 30810 32387
CNY 3815.7 3840.7 3975.8
CZK 0 1140 0
DKK 0 3900 0
EUR 28632 28662 30388
GBP 33870 33920 35683
HKD 0 3315 0
JPY 160.65 161.15 171.66
KHR 0 6.097 0
KRW 0 19 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2730 0
NZD 0 14362 0
PHP 0 380 0
SEK 0 2590 0
SGD 19922 20052 20776
THB 0 715.8 0
TWD 0 810 0
SJC 9999 14000000 14000000 14300000
SBJ 12500000 12500000 14300000
Cập nhật: 08/10/2026 04:30
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30