Sáng 4/11, Quốc hội đã nghe Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng, thừa ủy quyền của Thủ tướng Chính phủ, trình bày Tờ trình về các dự án: Luật Quản lý thuế (sửa đổi); Luật Thuế thu nhập cá nhân (sửa đổi); Luật Tiết kiệm, chống lãng phí.
Nâng mức giảm trừ, giảm số thuế thu nhập cá nhân phải nộp
Theo tờ trình, dự thảo Luật Quản lý thuế (sửa đổi) bổ sung quy định về phân nhóm người nộp thuế; bổ sung nguyên tắc cơ quan thuế quản lý theo phân nhóm người nộp thuế.
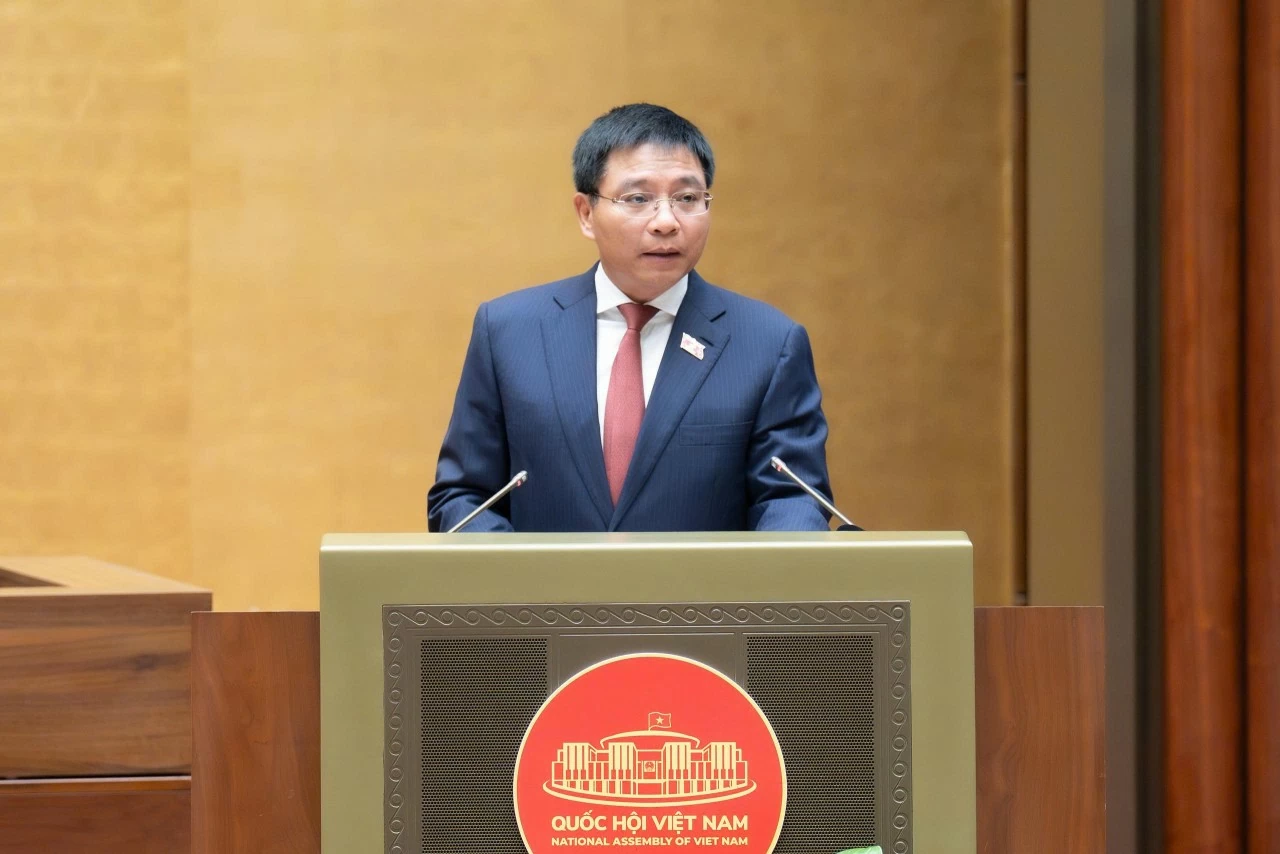 |
| Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng trình bày Tờ trình về các dự án Luật. |
Dự thảo cũng bổ sung quy định cơ quan quản lý thuế khi tổ chức thực hiện thu ngân sách nhà nước vượt dự toán Quốc hội quyết định hàng năm thì được bố trí kinh phí để bổ sung thu nhập cho công chức, người lao động không quá 1 lần quỹ tiền lương của công chức, người lao động.
Hộ kinh doanh, cá nhân kinh doanh thực hiện kê khai, tính thuế theo tỷ lệ % trên doanh thu, thuế suất và phương pháp tính thuế quy định của các luật thuế, được cơ quan thuế hỗ trợ thực hiện khai thuế trên cơ sở dữ liệu của cơ quan thuế và thông tin do người nộp thuế cung cấp.
Đồng thời, dự thảo bổ sung quy định quản lý tuân thủ với chế độ ưu tiên cho người nộp thuế tuân thủ tốt; hệ thống thông tin tích hợp, cung cấp dịch vụ công trực tuyến toàn trình, kết nối cơ sở dữ liệu quốc gia, cơ quan thuế được mua cơ sở dữ liệu thương mại; bảo đảm an toàn thông tin; người nộp thuế không bị xử phạt khi sự cố hệ thống dẫn đến không thực hiện được nghĩa vụ đúng hạn.
So với Luật Quản lý thuế hiện hành, dự thảo Luật đã lược bỏ 3 nhóm nội dung tại 10 Điều, bao gồm: quy định về hội đồng tư vấn thuế xã, phường, về thứ tự thanh toán và toàn bộ 8 điều về thanh tra thuế do không còn tổ chức thanh tra thuế trong cơ quan thuế.
Dự kiến Luật có hiệu lực thi hành từ ngày 1/7/2026. Riêng quy định quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh sẽ có hiệu lực từ ngày 1/1/2026 theo đúng chủ trương xóa bỏ thuế khoán theo Nghị quyết số 68-NQ/TW và Nghị quyết số 198/2025/QH15.
Về dự án Luật thuế Thu nhập cá nhân, Chính phủ đề xuất sửa đổi quy định về thuế thu nhập cá nhân đối với cá nhân kinh doanh. Trong đó: bổ sung một số khoản thu nhập chịu thuế; sửa đổi quy định mức doanh thu không phải nộp thuế là 200 triệu đồng/năm để đảm bảo đồng bộ với quy định tại Luật Thuế giá trị gia tăng. Đồng thời, bổ sung phương thức tính thuế trên thu nhập đối với thu nhập từ kinh doanh của cá nhân cư trú; điều chỉnh mức thuế suất từ 2% lên 5% đối với một số khoản thu nhập từ hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử…
Liên quan đến mức giảm trừ gia cảnh, theo Bộ trưởng, ngày 17/10/2025, Uỷ ban Thường vụ Quốc hội đã thông qua Nghị quyết về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân. Theo đó, nâng mức giảm trừ cho bản thân người nộp thuế lên 15,5 triệu đồng/tháng, cho mỗi người phụ thuộc lên 6,2 triệu đồng/tháng.
Với mức giảm trừ gia cảnh mới này thì cá nhân chưa phải nộp thuế với mức thu nhập 17 triệu đồng/tháng (nếu không có người phụ thuộc) hoặc 24 triệu đồng/tháng (nếu có 1 người phụ thuộc) hoặc 31 triệu đồng/tháng (nếu có 2 người phụ thuộc). Để đẩy mạnh chủ trương phân cấp, phân quyền, dự thảo Luật đã giao Chính phủ căn cứ biến động của giá cả, thu nhập để điều chỉnh mức giảm trừ này.
Ngoài ra, dự thảo đã sửa đổi, hoàn thiện phạm vi xác định các khoản đóng góp từ thiện, nhân đạo được giảm trừ cho phù hợp với thực tế.
Điều chỉnh còn 5 bậc thuế và nới rộng khoảng cách các bậc
Một nội dung quan trọng khác được Chính phủ đề xuất là điều chỉnh Biểu thuế lũy tiến từng phần áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công theo hướng giảm số bậc thuế từ 7 bậc thành 5 bậc và nới rộng khoảng cách giữa các bậc.
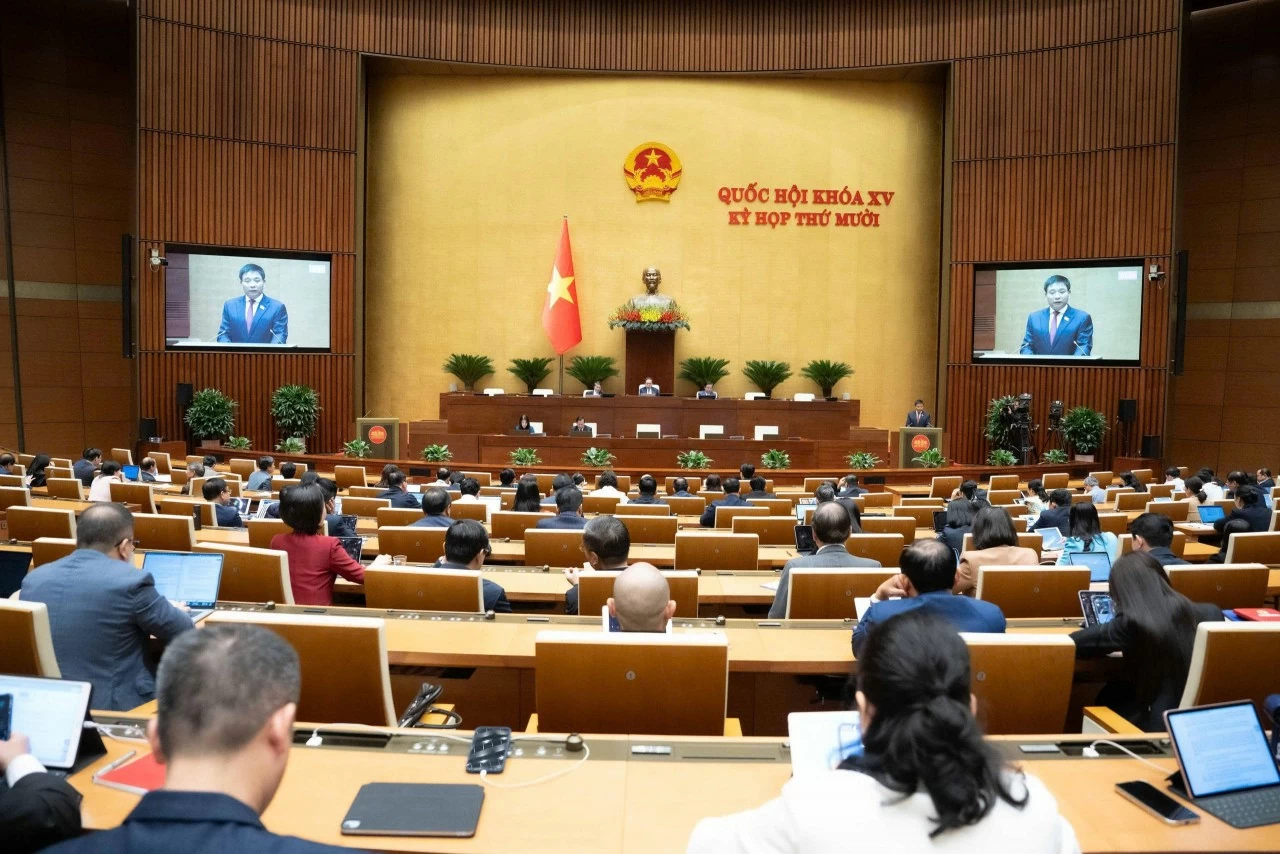 |
| Bộ trưởng Bộ Tài chính trình bày tại phiên họp sáng 4/11. |
| Ngoài ra, ngưỡng thu nhập để xác định thu nhập tính thuế đối với một số khoản thu nhập như thu nhập từ trúng thưởng, từ bản quyền, từ nhượng quyền thương mại, từ nhận thừa kế, quà tặng được điều chỉnh từ 10 triệu đồng lên 20 triệu đồng. |
Đối với thu nhập từ chuyển nhượng bất động sản, dự thảo Luật kế thừa quy định tại Luật hiện hành đã thực hiện ổn định là thu với thuế suất 2% trên giá chuyển nhượng từng lần. Đối với thu nhập từ chuyển nhượng vốn, dự thảo bổ sung thêm phương pháp tính thuế trong trường hợp không xác định được giá mua và các chi phí liên quan đến việc chuyển nhượng vốn thì thuế thu nhập cá nhân được xác định bằng giá bán nhân với thuế suất 2% (áp dụng thống nhất cho cả cá nhân cư trú và không cư trú).
Riêng đối với chuyển nhượng vàng miếng, dự thảo Luật giao Chính phủ căn cứ tình hình quản lý thị trường vàng, quy định thời điểm áp dụng, ngưỡng giá trị vàng miếng chịu thuế, điều chỉnh thuế suất cho phù hợp với việc quản lý thị trường vàng và sẽ thu thuế thu nhập cá nhân đối với vàng miếng với mức thuế suất là 0,1% trên giá chuyển nhượng từng lần.
"Việc quy định này đảm bảo Chính phủ có cơ sở pháp lý quyết định việc thu thuế và các nội dung cụ thể khi đủ các điều kiện, qua đó góp phần là công cụ để Chính phủ quản lý, vận hành nền kinh tế đảm bảo đáp ứng mục tiêu tăng trưởng hai con số. Ngoài ra, quy định này là bước đi cần thiết góp phần bảo vệ sự ổn định của nền kinh tế, thực hiện đúng chỉ đạo của Đảng và Nhà nước về quản lý chặt chẽ hoạt động kinh doanh vàng, góp phần ngăn chặn việc đầu cơ vào vàng, thu hút được nguồn lực lớn trong xã hội để tham gia vào nền kinh tế", Bộ trưởng Nguyễn Văn Thắng cho hay.
Cùng với đó, dự thảo Luật đã bổ sung một số quy định về miễn thuế, giảm thuế thu nhập cá nhân để thể chế hóa các chủ trương, đường lối của Đảng và pháp luật của Nhà nước tại các Nghị quyết số 57, Nghị quyết số 71, Nghị quyết số 72 và Nghị quyết số 68 của Bộ Chính trị và một số Luật được ban hành gần đây.
Theo tờ trình của Chính phủ, dự thảo Luật dự kiến có hiệu lực thi hành từ ngày 1/7/2026, riêng quy định đối với cá nhân kinh doanh, biểu thuế lũy tiến và các nội dung liên quan đến tiền lương, tiền công dự kiến có hiệu lực thi hành từ ngày 1/1/2026 để đồng bộ với thời gian áp dụng của mức giảm trừ gia cảnh mới. Đồng thời, dự thảo Luật đã bổ sung quy định để đảm bảo thống nhất với các chính sách ưu đãi riêng tại các Nghị quyết đặc thù của Quốc hội, Luật Thủ đô và giải pháp quy định tại Luật Tổ chức Chính phủ.