PV: Gần đây, có ý kiến cho rằng, do tác động của chính sách, đặc biệt là việc tăng kiểm soát dòng tiền từ cơ quan thuế dẫn đến một bộ phận hộ kinh doanh không chấp nhận thanh toán bằng chuyển khoản, mà yêu cầu thanh toán bằng tiền mặt. Theo ông, liệu rằng tiền mặt có quay trở lại, làm “đảo chiều” chủ trương thanh toán không dùng tiền mặt?
PGS. TS Lê Xuân Trường: Hiện tượng một số hộ kinh doanh đề nghị khách thanh toán tiền mặt thay cho chuyển khoản đã xảy ra trong thực tế. Tuy nhiên, điều này có diễn ra phổ biến đến mức làm đảo chiều thanh toán không dùng tiền mặt không thì câu trả lời là không.
Lý do thứ nhất, quy mô giao dịch và tỷ lệ hộ kinh doanh chỉ muốn nhận tiền mặt thay vì chuyển khoản rất thấp, không thể làm đảo chiều xu hướng chung.
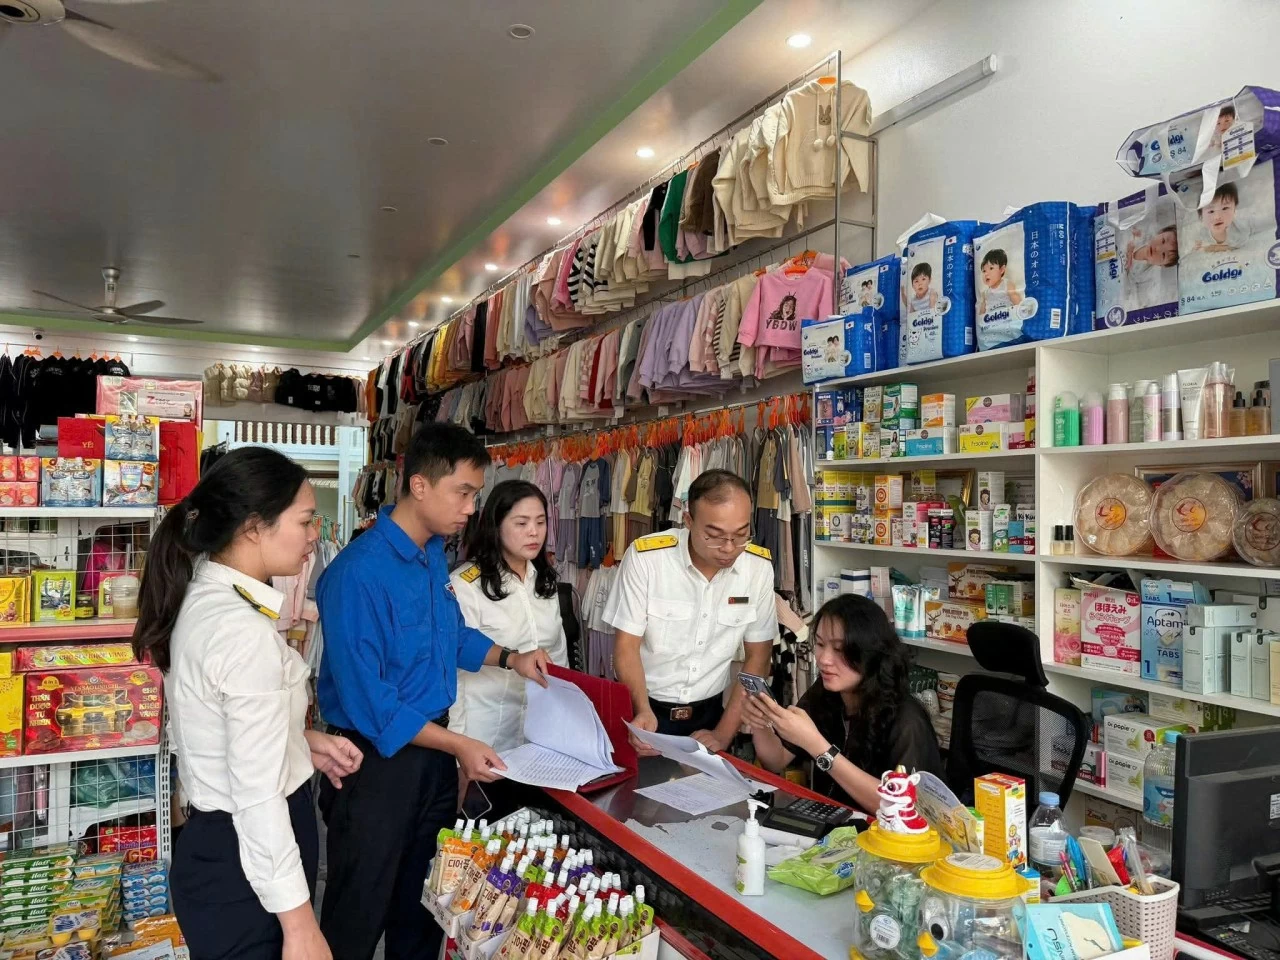 |
| Cán bộ công chức thuế hỗ trợ hộ kinh doanh sử dụng eTax Mobile giải quyết thủ tục hành chính thuế. Ảnh: TN |
Thứ hai, một số khách hàng, đặc biệt là giới trẻ đã quen với thanh toán không dùng tiền mặt nên khi đi mua sắm chỉ mang theo điện thoại thông minh để thanh toán, nên nếu một ai đó không chấp nhận thanh toán chuyển khoản họ sẽ chuyển sang mua ở chỗ khác. Nếu hộ kinh doanh cứ nhất định chỉ nhận tiền mặt thì sẽ bị mất một bộ phận khách hàng. Điều này còn bất lợi hơn việc ghi nhận đầy đủ doanh thu để nộp thuế nhưng vẫn có thu nhập sau thuế cao hơn.
Thứ ba, nếu từ chối nhận tiền mặt thì hộ kinh doanh có nguy cơ bị phát hiện bằng các nghiệp vụ quản lý của cơ quan thuế, nên việc này cũng không thể dễ dàng diễn ra thành xu thế chủ đạo.
 |
| PGS. TS Lê Xuân Trường |
Cuối cùng nhưng không kém phần quan trọng là những lợi ích mà thanh toán không dùng tiền mặt đem lại cho cả người kinh doanh, người tiêu dùng và toàn xã hội so với thanh toán tiền mặt là rất lớn “tiện dụng, nhanh chóng và an toàn” nên đặt lên bàn cân tổng thể, chắc chắn xu thế thanh toán không dùng tiền mặt là không thể đảo ngược chỉ vì những lợi ích nhỏ nhưng đầy rủi ro nếu sử dụng thanh toán tiền mặt để trốn thuế.
PV: Cũng có ý kiến cho rằng, hiện tượng ngại nhận tiền chuyển khoản, quay lại tiền mặt, đang gây áp lực lên tính thanh khoản của ngân hàng và điều hành tiền tệ của Ngân hàng Nhà nước. Quan điểm của ông về ý kiến này ra sao?
PGS. TS Lê Xuân Trường: Như tôi đã nói trên, do quy mô giao dịch và tỷ lệ số hộ kinh doanh và người tiêu dùng chỉ thanh toán tiền mặt rất nhỏ so với toàn bộ giao dịch của nền kinh tế, nên điều này không gây áp lực lên tính thanh khoản của hệ thống ngân hàng.
Thêm vào đó, Luật Thuế giá trị gia tăng sửa đổi số 48/2024/QH15, Nghị định 181/2025/NĐ-CP, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP đã điều chỉnh giảm ngưỡng thanh toán không dùng tiền mặt với tư cách là một trong những điều kiện khấu trừ thuế giá trị gia tăng đầu vào và tính chi phí tính thuế thu nhập doanh nghiệp từ 20 triệu đồng xuống 5 triệu đồng đã góp phần mở rộng thanh toán không dùng tiền mặt.
Đặc biệt, Nghị định 320/2025/NĐ-CP mở rộng điều kiện thanh toán không dùng tiền mặt để xác định chi phí được trừ không chỉ áp dụng đối với hóa đơn mua hàng hóa, dịch vụ mà còn áp dụng đối với các khoản chi phí khác của doanh nghiệp. Điều này cũng góp phần thúc đẩy mở rộng thanh toán không dùng tiền mặt trong nền kinh tế.
PV: Việc minh bạch hóa giao dịch thông qua thanh toán không dùng tiền mặt không chỉ giúp cơ quan quản lý nâng cao hiệu quả quản lý thuế, mà còn góp phần tạo môi trường kinh doanh công bằng, lành mạnh giữa các chủ thể trên thị trường. Theo ông cả cơ quan thuế và ngân hàng cần có giải pháp gì để hỗ trợ hộ kinh doanh tuân thủ, thúc đẩy chủ trương thanh toán không dùng tiền mặt?
PGS. TS Lê Xuân Trường: Việc gia tăng khách hàng thanh toán không dùng tiền mặt mang lại lợi ích thiết thực cho chính các ngân hàng thương mại, nên đương nhiên các ngân hàng luôn quan tâm và tìm mọi biện pháp để thu hút người dân và doanh nghiệp tăng cường thanh toán không dùng tiền mặt.
Tôi cho rằng mấu chốt của việc mở rộng thanh toán không dùng tiền mặt là chất lượng dịch vụ và sự an toàn của hệ thống thanh toán không dùng tiền mặt. Các phương thức thanh toán không dùng tiền mặt đa dạng, tiện lợi, nhanh chóng, đơn giản nhưng phải an toàn, hạn chế được tối đa khả năng mất mát do bị hack, lừa đảo thì chắc chắn người dân sẽ sử dụng thanh toán không dùng tiền mặt.
Ở đây, đối với các ngân hàng giải pháp kỹ thuật để đảm bảo cân bằng giữa thao tác đơn giản, thuận tiện, dễ sử dụng trên app điện thoại hoặc internet banking với yêu cầu bảo mật và an toàn cao là vô cùng quan trọng.
Gần đây cơ quan thuế đã phối hợp với các ngân hàng triển khai đến tận nơi ở, nơi kinh doanh của hộ kinh doanh hướng dẫn theo kiểu “cầm tay chỉ việc” để các ngân hàng thương mại mở tài khoản riêng cho hộ kinh doanh đã diễn ra rất thành công.
| “Thanh toán không dùng tiền mặt được khuyến khích, nhưng thanh toán bằng tiền mặt cũng là quyền và lợi ích hợp pháp của công dân. Để mở rộng thanh toán không dùng tiền mặt cần nâng cao chất lượng dịch vụ, các phương thức thanh toán không dùng tiền mặt đa dạng, tiện lợi, nhanh chóng, đơn giản nhưng cũng cần phải đảm bảo an toàn, hạn chế được tối đa khả năng mất mát do bị hack, lừa đảo, chắc chắn người dân sẽ sử dụng thanh toán không dùng tiền mặt” - PGS. TS Lê Xuân Trường, Trưởng Khoa Thuế - Hải quan (Học viện Tài chính). |
Tiếp theo xu hướng này, tôi cho rằng, trong quá trình giao dịch với hộ kinh doanh, mỗi công chức thuế quản lý hộ kinh doanh cũng cần trở thành một hướng dẫn viên nhiệt tình cho hộ kinh doanh về sử dụng thiết bị điện tử trong giao dịch thanh toán không dùng tiền mặt.
Đồng thời, cơ quan thuế và cơ quan có thẩm quyền cần tăng cường áp dụng công nghệ hiện đại và các biện pháp nghiệp vụ để phát hiện và xử lý nghiêm các trường hợp cố tình thanh toán tiền mặt để che giấu doanh thu nhằm trốn thuế.
PV: Kinh nghiệm quốc tế trong quản lý và kiểm soát về thuế đối với giao dịch tiền mặt thực hiện ra sao, thưa ông?
PGS. TS Lê Xuân Trường: Cần phải thừa nhận một thực tế rằng, dù tỷ lệ thanh toán không dùng tiền mặt gia tăng là một xu thế tất yếu, thì việc thanh toán tiền mặt vẫn tồn tại trong nền kinh tế như một điều tất yếu do trong những điều kiện nhất định giao dịch thanh toán tiền mặt phù hợp hơn.
Thanh toán không dùng tiền mặt được khuyến khích, nhưng thanh toán bằng tiền mặt cũng là quyền và lợi ích hợp pháp của công dân. Tuy vậy, để hạn chế hành vi trốn thuế thông qua giao dịch tiền mặt thì cơ quan thuế các nước trên thế giới thường áp dụng nhiều biện pháp nghiệp vụ khác nhau.
Trong đó, kiểm soát việc phản ánh ghi chép sổ sách kế toán và cân đối tính hợp lý của tỷ lệ thanh toán không dùng tiền mặt ở một doanh nghiệp hay một hộ kinh doanh để xác định dấu hiệu vi phạm là một biện pháp nghiệp vụ quan trọng. Bản chất thực của giao dịch thông qua các bộ chứng từ đầy đủ gắn với một hệ thống kinh doanh cũng được xem xét để xác định người nộp thuế có hành vi trốn thuế khi giao dịch tiền mặt hay không.
Những mâu thuẫn về số liệu kế toán hoặc những bất hợp lý của số liệu báo cáo tài chính cũng là căn cứ để xem xét khả năng trốn thuế thông qua các thanh toán tiền mặt.
Ví dụ: Báo cáo tài chính của một doanh nghiệp thể hiện một khoản vay cá nhân có giá trị lớn với lãi suất bằng không ở một số thời điểm trong năm có thể được xem là dấu hiệu của việc doanh nghiệp bán hàng thu tiền mặt và che giấu doanh thu nên khi cần chi một khoản tiền lớn cho hoạt động kinh doanh thì cần vay “khống” tiền bù vào quỹ để đảm bảo nguồn tiền chi ra. Nếu không làm như vậy thì thì sẽ xảy ra một điều vô lý là âm quỹ tiền mặt./.
PV: Xin cảm ơn ông!