PV: Số liệu của Ngân hàng Nhà nước cho thấy, đến cuối tháng 10/2025, dư nợ tín dụng toàn hệ thống tăng gần 15% so với cuối năm 2024 và hơn 20% so với cùng kỳ; riêng 27 ngân hàng niêm yết, chiếm tới 80% tổng dư nợ hệ thống, cũng ghi nhận mức tăng trưởng tín dụng cao nhất trong 5 năm. Đà tăng trưởng tín dụng mạnh mẽ này cho thấy những tín hiệu gì, thưa ông?
 |
| TS. Châu Đình Linh |
TS. Châu Đình Linh: Tăng trưởng tín dụng là lực đẩy trực tiếp đối với nền kinh tế thực. Mức tăng trưởng tín dụng cao trong 10 tháng năm 2025 phản ánh sự dồn nén nhu cầu vốn, đồng thời cũng là hiệu ứng từ chính sách tiền tệ tương đối cởi mở, nới lỏng.
Động lực đầu tiên đến từ quá trình phục hồi mạnh mẽ của nền kinh tế sau các cú sốc từ đại dịch Covid-19, biến động địa chính trị, thuế quan và nhiều yếu tố bất định khác. Tốc độ tăng trưởng GDP 3 năm gần đây liên tục cải thiện và năm nay có thể vượt 8%. Tăng trưởng GDP 9 tháng năm 2025 ghi nhận kết quả rất khả quan, đứng đầu khu vực Đông Nam Á.
Xuất khẩu - một trong những động lực tăng trưởng chính - tăng hơn 17% so với cùng kỳ, kéo theo nhu cầu bổ sung nguồn vốn. Cùng với đó, dòng vốn FDI thực hiện 10 tháng đạt 21,3 tỷ USD, tăng 8,8% so với cùng kỳ, cao nhất 5 năm qua. Điều này đẩy cầu tín dụng tăng mạnh từ phía doanh nghiệp để phục vụ sản xuất, kinh doanh, xuất khẩu, bao gồm cả khối doanh nghiệp FDI, vốn là phân khúc được nhiều ngân hàng trong nước phát triển dịch vụ chuyên biệt. Cùng lúc, nhu cầu tiêu dùng gia tăng tạo ra cầu tín dụng thật, thúc đẩy tăng trưởng tín dụng. Cầu tín dụng cũng đến từ các định hướng ưu tiên của Chính phủ.
Động lực thứ hai xuất phát từ chính sách tiền tệ nới lỏng. Mặt bằng lãi suất được định hướng giảm, lãi suất điều hành giữ ổn định, tạo lực hỗ trợ đáng kể cho dòng tín dụng đổ vào nền kinh tế.
Định hướng tăng trưởng tín dụng năm 2025 khoảng 16% được công bố từ đầu năm, nhưng không "cào bằng" như trước, mà dựa vào nhu cầu và chỉ tiêu đánh giá của từng ngân hàng. Từ đó, tiến tới dỡ bỏ dần hạn mức tín dụng, tập trung vào quản lý sự ổn định và an toàn của hệ thống ngân hàng.
Vì vậy, tính đến hết quý III/2025, có ngân hàng tăng trưởng tín dụng cao hơn bình quân toàn ngành, thậm chí tiệm cận mức 30%. Những ngân hàng có chỉ số tốt, sức mạnh tài chính mạnh còn được nới room tín dụng cao hơn, như VPBank tăng gần 30%, MB tăng khoảng 20%... Tuy nhiên, đằng sau đà tăng trưởng tín dụng còn nhiều vấn đề cần bàn thêm.
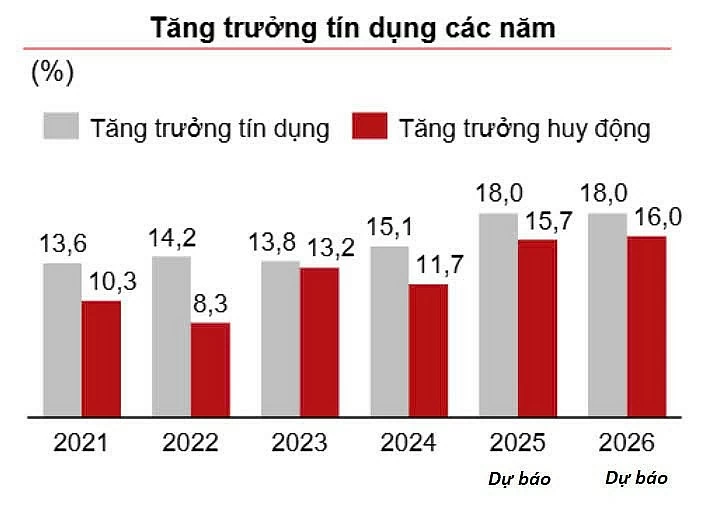 |
| Nguồn: Bộ phận Phân tích kinh tế và thị trường tài chính, Ngân hàng Techcombank |
PV: Theo ông, đâu là những rủi ro mà hệ thống ngân hàng cần đặc biệt lưu ý để tăng trưởng tín dụng chất lượng, giữ vững an toàn hệ thống?
TS. Châu Đình Linh: Tôi cho rằng, không nên dựa hoàn toàn vào chính sách tiền tệ nới lỏng để tạo động lực tăng trưởng. Nền tảng tăng trưởng phải đến từ kinh tế thực, từ hoạt động sản xuất, kinh doanh để tạo ra hàng hóa có giá trị, dựa trên chính nội lực của doanh nghiệp trong nước.
Chỉ khi đó, chính sách tiền tệ mới cân bằng và vận hành bền vững. Nếu tăng trưởng chủ yếu được thúc đẩy bằng tiền, thì rất dễ tạo ra rủi ro. Công thức kinh điển của Friedman, MV = PQ (trong đó M là cung tiền, V là vòng quay của tiền, P là giá cả hàng hóa - dịch vụ và Q là sản lượng hàng hóa - dịch vụ trong năm) cho thấy, chỉ cần cung tiền tăng mạnh và vòng quay cao, GDP sẽ được đẩy lên.
| Chất lượng dòng vốn mới là then chốt "Tăng trưởng tín dụng xét cho cùng chỉ là con số, điều cốt lõi phải bàn là chất lượng. Đó là khả năng hấp thụ vốn của nền kinh tế, của từng chủ thể kinh tế và dòng vốn đi đúng đích hay không. Hiệu quả sử dụng vốn sẽ phản ánh trực tiếp rủi ro tín dụng và khả năng hoàn trả của khách hàng, đây là yếu tố then chốt. Vì thế, nếu chỉ tập trung đẩy vốn ra mà không đánh giá đầy đủ, giám sát dòng vốn, bài toán xử lý rủi ro sẽ kéo dài" - TS. Châu Đình Linh. |
Rõ ràng, tăng trưởng tín dụng và GDP là điều tốt, nhưng phải dựa trên yếu tố thật, cộng với sự thúc đẩy của chính sách tiền tệ, thì mới bền vững. Còn nếu cố gắng bơm 2 đồng tín dụng để tạo ra 1 đồng tăng trưởng GDP, có thể gánh hậu quả lạm phát về sau. Cùng với đó, nếu lạm dụng, không dựa trên khả năng hấp thụ của nhu cầu thực, của nền kinh tế, không tạo ra hàng hóa tương ứng, thì tiền rất dễ chảy vào những lĩnh vực đầu cơ. Từ đó, tài sản gia tăng, nhưng không tạo thêm hàng hóa hay giá trị gia tăng.
Thực tế, dư nợ tín dụng lên tới 137% GDP, lệ thuộc rất lớn vào hệ thống ngân hàng, kéo rủi ro chung của nền kinh tế tăng lên rõ rệt. Bên cạnh kênh tín dụng ngân hàng, thị trường vốn cũng cần phát huy tích cực hơn, cùng hòa nhịp trong dòng vốn cho nền kinh tế.
PV: Nợ xấu dù tăng chậm lại qua các quý, nhưng vẫn cao hơn tốc độ tăng tín dụng và nợ nhóm 5 chiếm hơn 50%. Theo ông, trong bối cảnh tín dụng tăng tốc, các ngân hàng cần làm gì để kiểm soát chất lượng tín dụng?
TS. Châu Đình Linh: Chúng ta cần sớm đưa ra cảnh báo và nhìn lại quá trình chuyển giao nợ sang Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), khi một phần khoản nợ lại quay về hạch toán trên bảng cân đối của các ngân hàng thương mại.
Bên cạnh đó, việc trì hoãn tái cơ cấu nợ theo Thông tư số 02/2023/TT-NHNN trước đây có thể tạo ra "làn sóng" nợ xấu mới, bởi sau tái cơ cấu, khả năng phục hồi của nhiều khoản vay vẫn bấp bênh. Đó là những “zombie company” - các doanh nghiệp “xác sống” không thể hồi phục và buộc phải ghi nhận nợ xấu.
Cùng với đó, trong thời gian dài, các ngân hàng tăng trích lập dự phòng, gia tăng lợi nhuận giữ lại để bổ sung vốn nhằm giải quyết nợ xấu sau này. Tuy nhiên, chỉ nhóm ngân hàng tốp đầu làm tốt; các ngân hàng phía dưới vẫn còn nhiều thứ phải lo toan, hạn chế.
Do vậy, áp lực lớn về nợ xấu bị trì hoãn giai đoạn 2021 - 2024 đẩy về hiện nay, chưa kể tăng trưởng tín dụng sau này lại tiếp tục tạo thêm rủi ro nợ xấu. Nếu không có những công cụ đủ mạnh để quản trị rủi ro tín dụng, không đảm bảo an toàn, ổn định hệ thống thì sẽ phải xử lý “cục máu đông” từ nợ xấu.
PV: Xin cảm ơn ông!
| Tín dụng tăng nóng, chuẩn an toàn vốn cần siết chặt TS. Châu Đình Linh nhấn mạnh, tăng trưởng tín dụng phải đi cùng chất lượng, gắn với khả năng hấp thụ vốn của nền kinh tế và năng lực quản trị rủi ro của từng ngân hàng, từ đó, tạo ra quỹ đạo tăng trưởng bền vững. Trong bối cảnh tín dụng tăng nhanh và áp lực nợ xấu dồn tích, Ngân hàng Nhà nước cần bước đi quyết liệt hơn trong giám sát, kiểm soát dòng chảy tín dụng đúng đích và hạn chế rủi ro hệ thống. Việc triển khai các yêu cầu trong Thông tư số 14/2025/TT-NHNN quy định tỷ lệ an toàn vốn (CAR) đặt ra nhiều vấn đề lớn, với các câu hỏi như: các ngân hàng thực hiện thế nào, khả năng đáp ứng bộ đệm phản chu kỳ (CcyB) và bộ đệm bảo toàn vốn (CCB) ra sao, năng lực tăng vốn tự có và giám sát tài sản có rủi ro tín dụng theo chuẩn Basel III có bao nhiêu ngân hàng theo kịp. “Hiện chỉ nhóm ngân hàng tốp trên, đặc biệt là các ngân hàng “big 4”, đang triển khai tích cực; các ngân hàng thương mại cổ phần lớn cũng có lợi thế nhờ thừa hưởng và tiếp nhận tri thức quốc tế, nên mức độ đáp ứng tốt hơn” - ông Linh nhận định. Tuy nhiên, các ngân hàng quy mô vừa và nhỏ, nội bộ chưa ổn định, kinh doanh chưa bền vững, chưa tạo ra nguồn thu liên tục, nợ xấu vẫn nhiều, năng lực cạnh tranh còn thua thiệt. Vì vậy, để đáp ứng yêu cầu về CAR, tiêu chuẩn an toàn hệ thống là rất khó. |